010-6097 4119デモを予約


必見!税務局公式権威発表:農産物仕入税額控除規則まとめ公開日時:2025-12-15 17:43 内容の有効性に関する説明(2026-08-29 更新) 本記事は2025-12-15に公開されました。以下は公開後に生じた本記事に関連する現行規定の変更点です:
一、用語解説農業産品(農産品)とは、種植業、養殖業、林業、牧業、水産業が生産する各種植物・動物の一次産品を指します。農業産品の課税範囲には、植物類(食糧、野菜、煙葉、茶葉、園芸植物、薬用植物、油料植物、繊維植物、糖料植物、林業産品、その他植物)、動物類(水産品、畜産品、動物皮張、動物毛絨、その他動物組織)が含まれます。 政策根拠:「国家税務総局による<農産物課税範囲注釈>印刷配布に関する通知」(財税字〔1995〕52号)
二、政策の集約(一)購入した農産物を13%税率貨物の生産販売又は委託・受託加工以外の用途に使用する場合、次の規定に従って仕入税額を控除する: 1.一般納税者が発行した増値税専用インボイス又は税関輸入増値税専用納付書を取得した場合:増値税専用インボイス又は税関輸入増値税専用納付書に記載された増値税額を仕入税額とします。 2.簡易課税方法により増値税を納付する小規模納税者から、3%の徴収率で発行された増値税専用インボイスを取得した場合:増値税専用インボイスに記載された金額と9%の控除率で仕入税額を計算する。 (特にご注意:2027年12月31日まで、増値税小規模納税者が適用する3%徴収率の課税売上収入は、1%徴収率に減額して増値税を徴収する。一般納税者が農産物を購入し、小規模納税者が1%徴収率で発行した増値税専用インボイスを取得した場合、1%のみ控除可能で、9%は控除できない。) 3.農産物販売インボイスを取得した場合:農産物販売インボイスに記載された農産物買価と9%の控除率で仕入税額を計算する。 (販売インボイスとは、農業生産者が自産農産物を販売する際に増値税免税政策を適用して発行する普通インボイスを指す。以下同じ) 4.農産物買付インボイスを発行する場合:農産物買付インボイスに記載された農産物買付価格と9%の控除率で仕入税額を計算する。 (二)農産物を購入し、13%税率貨物の生産販売または委託加工に使用する場合、次の規定に従い仕入税額を控除する: 1.一般納税者が発行した増値税専用インボイス又は税関輸入増値税専用納付書を取得した場合: (1)農産物を購入する場合:増値税専用インボイスまたは税関輸入増値税専用納付書に記載された増値税額を仕入税額とする; (2)農産物を払い出し時に:さらに1%の仕入税額を加算控除。 2.簡易課税方法により増値税を納付する小規模納税者から、3%の徴収率で発行された増値税専用インボイスを取得した場合: (1)農産物を購入する場合:増値税専用インボイスに記載された金額と9%の控除率で仕入税額を計算; (2)農産物を払い出し時に:さらに1%の仕入税額を加算控除。 (特にご注意:一般納税者が農産物を購入し、小規模納税者が1%の徴収率で発行した増値税専用インボイスを取得した場合、1%しか控除できず、9%は控除できず、加算控除もできません。) 3.農産物販売インボイスを取得した場合:(1)農産物を購入する場合:農産物販売インボイスに記載された農産物買付価格と9%の控除率で仕入税額を計算; (2)農産物を払い出し時に:さらに1%の仕入税額を加算控除。 4.農産物買付インボイスを発行する場合:(1)農産物を購入する場合:農産物買付インボイスに記載された農産物買付価格と9%の控除率で仕入税額を計算; (2)農産物を払い出し時に:さらに1%の仕入税額を加算控除。 (三)購入した農産物を13%税率貨物の生産販売または委託受託加工に使用し、かつその他の貨物・サービスの生産販売にも使用する場合: 1.13%税率の貨物の生産販売または委託・受託加工、その他の貨物・サービスに用いる農産物の仕入税額は、それぞれ区分して計算しなければならない。 2.分別核算していない場合、統一して増値税専用インボイス又は税関輸入増値税専用納付書に記載された増値税額を仕入税額とし、又は農産物買収インボイス若しくは販売インボイスに記載された農産物買価と9%の控除率で仕入税額を計算する。 (四)重要事項のリマインダー 1.納税者が卸売・小売段階から増値税免税政策が適用される野菜、一部の生鮮肉・卵を購入して取得した普通インボイスは、仕入税額控除の計算証憑として使用できません。 2.簡易課税方法により3%の徴収率で増値税を計算・納付する小規模納税者から取得した増値税普通インボイスは、仕入税額控除の計算証憑として使用できない。 3.農産物増値税仕入税額の核定控除試行範囲に組み入れられた納税者が農産物を購入する場合、なお核定控除管理弁法の規定に従って仕入税額を計算する。 4.以下の項目の仕入税額は売上税額から控除してはならない: (1)簡易課税方式による課税項目、増値税免税項目、集団福利または個人消費に用いる購入貨物、加工修理修配役務、サービス、無形資産及び不動産。うち係る固定資産、無形資産、不動産は、上記項目に専用される固定資産、無形資産(その他の権益性無形資産を除く)、不動産のみを指す。納税者の交際接待消費は個人消費に属する。 (2)非正常損失の購入貨物、および関連する加工修理修配役務と交通运输サービス。 (3)非正常損失の仕掛品、製品に消費された購入貨物(固定資産を含まない)、加工修理修配役務および交通运输サービス。 (4)非正常損失の不動産、及び当該不動産に消費された購入貨物、設計サービス及び建築サービス。 (5)非正常損失の不動産建設工事に消費された購入貨物、設計サービス及び建築サービス。 納税者が不動産を新築、改築、増築、修繕、装飾する場合、いずれも不動産建設中工事に属する。 (6)購入した貸付サービス、飲食サービス、住民日常サービス及び娯楽サービス。 (7)財政部及び国家税務総局が定めるその他の情形。 非正常損失とは、管理不善により貨物が盗難、紛失、腐敗変質した場合、および法令違反により貨物または不動産が法に基づき没収、廃棄、撤去された情形を指す。
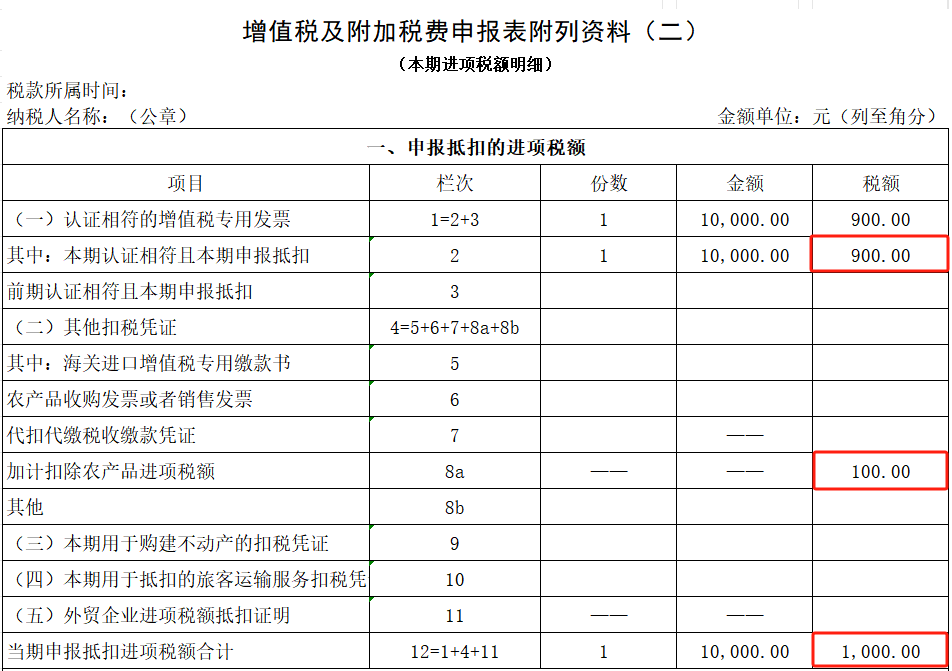
注: 1. 農産物を購入し13%税率貨物の生産販売または委託加工に使用する場合、10%の控除率で仕入税額を計算(すなわち9%控除率に1%を加算控除)。(特記事項:一般納税者が農産物を購入し、小規模納税者が1%徴収率で発行した付加価値税専用インボイスを取得した場合、1%のみ控除可能で、9%は控除できず、加算控除もできない。) 2. 購入した農産物を13%税率貨物の生産販売または委託加工に使用し、かつその他の貨物・サービスの生産販売にも使用する場合、13%税率貨物およびその他の貨物・サービスの生産販売または委託受託加工に使用する農産物の仕入税額をそれぞれ区分して計算する必要があります。区分して計算しない場合、統一して増値税専用インボイスまたは税関輸入増値税専用納付書に記載された増値税額を仕入税額とするか、または農産物買取インボイスもしくは販売インボイスに記載された農産物買価と9%の控除率で仕入税額を計算します。 三、導入事例分析情形1 ある苗木販売企業の一般納税者甲は、一般納税者乙から苗木を購入し、乙企業が発行した増値税専用インボイスを取得し、インボイスに記載された金額は100万元、税額は9万元。 では、甲企業は増値税専用インボイスに記載された税額9万元で仕入税額を控除できます。 情形2 某果物販売企業である一般納税者甲は、境外から果物を購入した。関税完納価格は100万元であり、「税関輸入増値税専用納付書」に記載された税額は9万元である。 では、甲企業は税関輸入増値税専用納付書に記載された税額9万元で仕入税額を控除できます。 情形3 ある花卉販売企業の一般納税者甲は、小規模納税者乙から花卉を購入した。乙が3%の徴収率で発行した増値税専用インボイスを取得し、インボイスに記載された金額は100万元、税額は3万元。。 では、甲企業は増値税専用インボイスに記載された金額と9%の控除率に基づいて仕入税額を計算できます。控除可能な仕入税額は100万元*9%=9万元です。 情形4 ある花卉販売企業の一般納税者甲は、小規模納税者乙から花卉を購入した。乙が1%の徴収率で発行した増値税専用インボイスを取得し、インボイスに記載された金額は100万元、税額は1万元。。 では、甲企業は増値税専用インボイスに記載された税額1万元で仕入税額を控除できます。 情形5 ある苗木販売企業の一般納税者甲は、農業生産者乙からその自産の苗木を購入し、乙が自己発行した農産物販売インボイスを取得し、買価は100万元。 では、甲企業は農産物販売インボイスに記載された農産物買付価格と9%の控除率に基づいて仕入税額を計算できます。控除可能な仕入税額は100万元*9%=9万元です。 情形6 ある苗木販売企業の一般納税者甲は、個人乙からその栽培した苗木を購入し、甲企業が農産物買付インボイスを発行し、買価は100万元。 では、甲企業は農産物買付インボイスに記載された農産物買付価格と9%の控除率に基づいて仕入税額を計算できます。控除可能な仕入税額は100万元*9%=9万元です。 情形7 某一般納税者甲は、卸売市場から免税の野菜、卵、肉などの農産物を購入し、増値税普通インボイスを取得、インボイスに記載された金額は100万元であった。 では、甲企業が控除できる仕入税額は0です。 情形8 某果物缶詰の生産・販売企業である一般納税者甲は、一般納税者乙から果物を購入し、乙企業が発行した増値税専用インボイスを取得しました。インボイスに記載された金額は100万元、税額は9万元です。 一般納税者が果物缶詰を生産販売するため、適用税率は13%である。よって甲企業が当該ロットの果物を購入する際、増値税専用インボイスに記載された税額9万元で仕入税額を控除でき、同時に生産領用時にさらに1%の仕入税額を加算控除できる(100*1%=1万元)。合計で仕入税額10万元を控除できる。 情形9 某果物缶詰の生産販売企業である一般納税者甲は、小規模納税者乙から果物を購入し、乙企業が発行した増値税専用インボイスを取得した。インボイスに記載された金額は100万元、税額は3万元である。 一般納税者が果物缶詰を生産販売するため、適用税率は13%である。よって甲企業が当該ロットの果物を購入する際、増値税専用インボイスに記載された金額と9%の控除率で仕入税額を計算できる(100*9%=9万元)。同時に生産領用時にさらに1%の仕入税額を加算控除できる(100*1%=1万元)。合計で仕入税額10万元を控除できる。 情形10 某果物缶詰の生産販売企業である一般納税者甲は、小規模納税者乙から果物を購入し、乙企業が発行した増値税専用インボイスを取得した。インボイスに記載された金額は100万元、税額は1万元である。 一般納税者が農産物を購入し、小規模納税者が1%徴収率で発行した増値税専用インボイスを取得した場合、1%のみ控除でき、9%は控除できず、加算控除もできません。したがって、控除可能な仕入税額は1万元です。 情形11 某果物缶詰の生産販売企業である一般納税者甲は、缶詰を生産すると同時に果物の販売業務も行っている。小規模納税者乙から果物を購入し、乙が自行発行した増値税専用インボイスを取得した。インボイスに記載された金額は100万元、税額は3万元である。甲は缶詰の生産販売と果物の直接販売に対応する仕入税額を分別核算していない。 一般納税者が果物缶詰を生産販売するため適用税率は13%であり、果物販売の適用税率は9%であるが、この二つの業務に対応する増値税を分別核算していないため、甲企業が当該ロットの果物を購入する際、増値税専用インボイスに記載された税額3万元のみで仕入税額を控除でき、同時に1%の加算控除優遇を受けることはできない。 四、レポート記入1.某一般納税者企業甲は、2024年3月に小規模納税者乙から牛尾を購入し洗浄毛(13%税率)を生産、乙が自行発行した増値税専用インボイスを取得、票面金額10000元、徴収率3%、税額300元、税込合計10300元、当月すべて生産に投入・出庫。(甲企業は申告期内に当該インボイスの仕入税額控除のチェック確認を既に行ったと仮定。) 解析: 1.甲企業が牛尾を購入する際、乙企業が発行した増値税専用インボイスに記載された金額と9%の控除率で仕入税額を計算・控除可能。 控除可能な仕入税額=10000*9%=900(元)。 2.13%税率貨物の生産販売に使用するため、生産領用時に仕入税額の1%を加算控除可能。 加算控除可能な仕入税額=10000*1%=100(元)。 合計で申告控除可能な仕入税額=900+100=1000(元)。 増値税および附加税費申告表付表資料(二)の記入は以下のとおり:
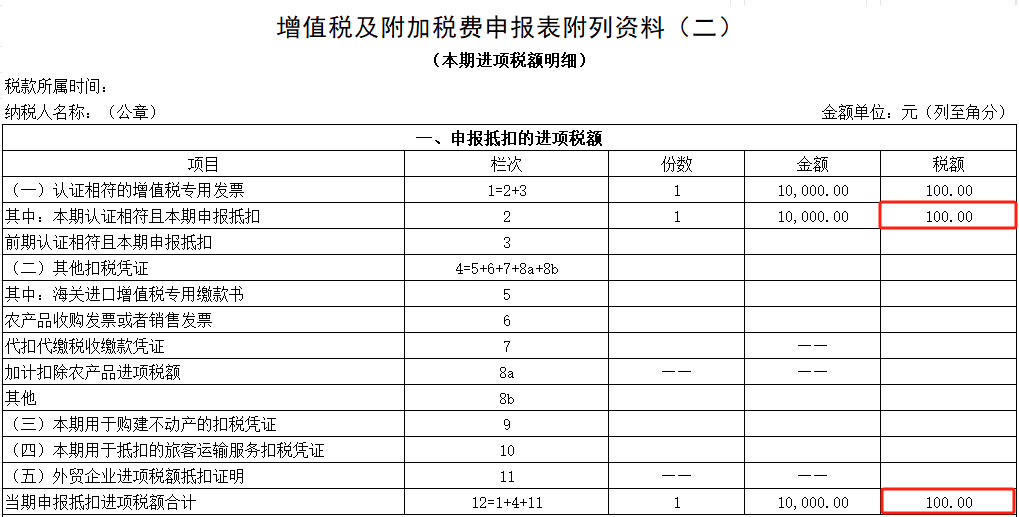
2.某一般納税者企業丙は、2024年3月に小規模納税者丁から牛尾を購入し洗浄毛(13%税率)を生産、乙が自行発行した増値税専用インボイスを取得、票面金額10000元、徴収率1%、税額100元、税込合計10100元、当月全て生産に領用・出庫。(丙企業は申告期内に当該インボイスについて仕入税額控除のチェック確認を既に行ったと仮定。) 解析: 一般納税者が農産物を購入し、小規模納税者が1%徴収率で発行した増値税専用インボイスを取得した場合、1%のみ控除でき、9%は控除できず、加算控除もできません。したがって、控除可能な仕入税額は100元です。 増値税および附加税費申告表付表資料(二)の記入は以下のとおり:
出典:湖南税務 Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには: 販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、イメージOCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務のソリューションにより、各領域のデジタル化プロセスを全方位的に推進します。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|