010-6097 4119デモを予約


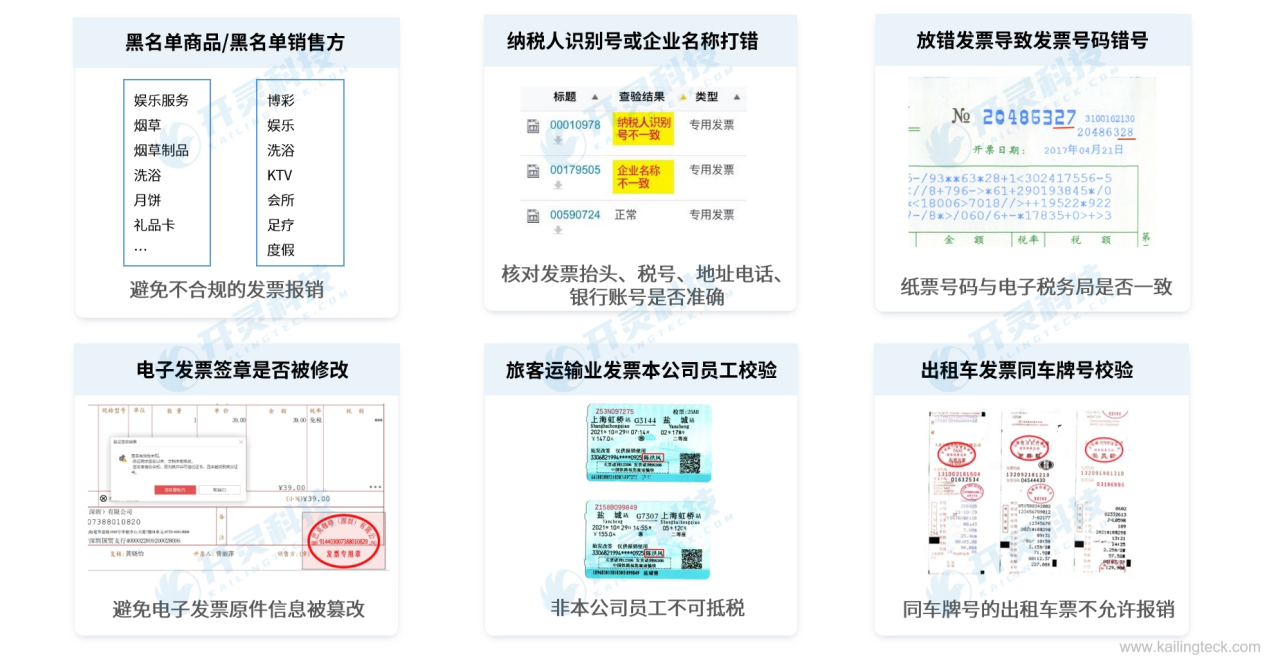
国家税務総局:企業はどのように税務コンプライアンス業務を適切に行うか?(ソリューション付き)公開日:2025-02-28 16:39 コンプライアンスは企業の立身の本であり、法に基づきコンプライアンスに従って経営してこそ、企業は安定して遠くまで行ける。法に基づく誠実な納税は企業のコンプライアンス経営の重要な側面であり、税務ビジネス環境が絶えず最適化され、税務法治が人心に浸透するにつれ、ますます多くの企業が、法に基づく誠実な納税が企業の拡大・強化、高品質な発展の実現の重要な保障であることに気づいている。全国納税信用年度評価結果によると、2024年の全国の守信納税者は4127万戸に達し、2023年より378万戸増加、うち納税信用最高等級A級納税者の数は約335万戸で、昨年より45.6万戸増加、誠実な納税企業の数は着実に増加している。 一、税務コンプライアンスの重要な意義企業の観点。一方で、財務データは企業経営層を誤導する可能性が極めて高く、それにより企業の競争優位または劣位について明確な認識を欠くことになる。他方で、企業が将来、追徴税、延滞金の加算、さらには過料などのリスクに直面する可能性を意味し、企業経営に不確実な追加支出をもたらし、企業の信用等級と信誉にも影響する。 業界の観点。各個業界は内部構造の最適化、内部競争格局のバランスなどのニーズに直面しています。ある業界内の企業の税務コンプライアンス度が一般的に低いか差が大きい場合、業界内部で競争格局をバランスさせることが難しく、良好で健全な産業内部構造の形成に不利です。 社会的観点。企業全体の税務コンプライアンス水準の向上は、税務法治の公平を維持し、社会の公平を促進し、経済の高品質発展を後押しするのに有利である。一般的に、コンプライアンスに適合する企業は税務コストが高く、適合しない企業は短期的に税務コストが低い。企業間の税務コンプライアンス状況の差が大きいと、「悪貨が良貨を駆逐する」局面が生じやすく、企業間の公平な競争を実現しにくくなる。したがって、税務コンプライアンスは単一企業の問題ではなく、企業が属する業界、産業ひいては社会全体に非常に重要な影響を与える。 二、企業税務コンプライアンス業務における一般的な誤解誤解一:税務違反行為が税務機関に発見されるかどうかを税務管理の出発点とする。実務では、一部の企業が税務違反行為が税務機関に発見されるかどうかを税務リスク管理の出発点としています。これらの企業は、事案が発見されること自体に相応の不確実性があると考え、僥倖の心理を生じさせています。企業は経営管理において、各税務関連業務ポイントを可能な限り規範的かつ正確に行う必要があります。同時に、税務部門が公表した複数の税務違法典型案件も、各種経営主体が税法を厳守し、僥倖の心理を持ってはならないことを警告しています。 誤解二:税務申告が受理されたから問題ないと考える。税務機関が税務申告を受理した後、一部の企業は自身の納税に問題がないと誤解します。我が国は税務申告と税務調査を分離する制度を採用しており、企業が税務申告を行う際、申告表の表内および表間の勾稽関係が正確であれば、税務申告は受理されますが、税務機関は将来それに対して税務調査を行う権利を依然として保持しています。 誤解三:税務コンプライアンスの一面的な参照、盲目的な追随。一部の企業は税務申告を行う際、他の企業のやり方を一面的に参照する。税務業務は専門性が高く、各企業の経営状況、業務モデル、財務構造および従業環境などに差異があるため、一見同じ税務処理方法でも企業間で異なる税務結果を生む可能性が高い。税務処理の過程で、企業は独立した判断能力を保持しなければならず、他の企業の税務操作を盲目的に追随・模倣してはならず、自社の特性に基づいて各税務決定の合理性と適用性を深く分析し、税務管理戦略を慎重に決定し、税務リスクに陥ることを避けるべきである。 三、税務コンプライアンス業務をどう遂行するか税務コンプライアンス業務を高度重视すべきである。規範的な税務処理には、税法の正確な理解だけでなく、企業会計基準の精確な把握、税法及び他の法律との相互影響への適時の留意が必要である。絶えず出現する新産業、新業態、新モデルに伴い、実務上の税務処理はますます専門的かつ複雑になっている。企業は税務コンプライアンス業務の強化に一層注力し、具体的かつ合理的な操作を通じて税務コンプライアンスを実現すべきである。 実体法を重視すると同時に手続法も重視する。税務管理業務において、企業の業務・財務・税務担当者は法人所得税法、増値税法等の実体法により注目しがちで、税収徴収管理法等の手続法規への関心を怠りやすい。例えば、税収徴収管理法は、税務機関が税款を徴収する際、法律に別段の定めがある場合を除き、税収は無担保債権に優先すると規定している;納税者がその財産に抵当権、質権を設定し、又は納税者の財産が留置される前に納税者が滞納した税款がある場合、税収は抵当権、質権、留置権に先立って執行されるべきである。企業は手続法規の納税者義務規定に注目すると同時に、手続法規が納税者に提供する権利保護も把握することに注意すべきである。 多方面の資源を有効活用します。税務コンプライアンスの専門性要件に基づき、企業は多方面のリソースを総合的に活用する必要があります。これには税務機関が提供するリソース、外部の専門家・コンサルタントのリソース、さらに企業内部の財務・税務部門、業務部門、営業部門などのリソースが含まれます。特筆すべきは、税務管理は企業の財務部門だけの職責ではなく、企業の業務、営業などの部門とも密接に関連していることです。中でも業務部門は企業の経営活動の核心的な推進者として、契約締結、業務モデルの選択、取引先の決定など、実施するあらゆる業務活動が直接的または間接的に企業の税務状況に影響を与えます。企業は各部門間のコミュニケーションと協働を強化し、全従業員の税務コンプライアンス意識と法令に基づく納税意識を高め、各部門が業務を行う際に自発的に事前に税務要素を考慮できるように促し、全員が税法遵守度を高め、税務コンプライアンス構築の責任を共に担う良好な枠組みを形成すべきです。 財務情報システムの設計と計画を行う際には、企業の戦略目標、業務プロセス及び財務の職能と密接に関連させ、財務サイクル及び財務職能の情報システム上での実現を支える必要があります。財務情報システムは、業務システムからのデータ収集から財務処理、管理統制及び経営意思決定情報の発信までを網羅し、財務サイクル及び財務職能の実現を全面的に支援すべきです。 経営意思決定においては、主に生産決定、販売決定、人事決定、財務決定が含まれます。生産決定については、企業は製品開発、品種、生産量、品質、生産工程、技術改造、生産設備、原材料消費、エネルギー消費、製品包装などを合理的に計画し、製品の生産コストをできるだけ低減して税負担を軽減すべきです。販売決定については、企業は製品価格設定、販売チャネル、販売方法、販売時期と場所、販売サービスなどを合理的に計画し、過度な価格競争やマーケティング手段の濫用による不要な税務リスクを避けるべきです。人事決定については、企業は労働組織、従業員研修、賃金福利などを合理的に計画し、人的資源管理とインセンティブ機制の構築を強化して、企業の中核競争力と価値創造能力を高めるべきです。財務決定については、企業は資金の調達源、使用、管理などを合理的に計画し、税務法規を遵守し、法に基づき納税し、科学的な経済核算と財務管理を行い、企業の正常な運営と安定した発展を確保すべきです。 四、Kailing税務リスク管理・監視システムソリューション1.インボイス事前管理:インボイスリスク多次元監視インボイス宛名、税番、住所・電話、銀行口座番号が正確か、紙票番号が電子税務局と一致するかを照合する。 電子インボイス原本情報の改ざんを回避し、電子インボイス署名が変更されていないかを検証します。 ブラックリスト商品(娯楽サービス、タバコ、タバコ製品、入浴、月餅、ギフトカードなど)、ブラックリスト販売者(博彩、娯楽、入浴、KTV、会所、足療、リゾートなど)など、コンプライアンス違反のインボイス精算を回避します。 自社の従業員でない旅客運輸業のインボイスは税額控除不可、同一ナンバープレートのタクシー券は精算不可、タクシーインボイスの同一ナンバープレートを検証する必要がある。
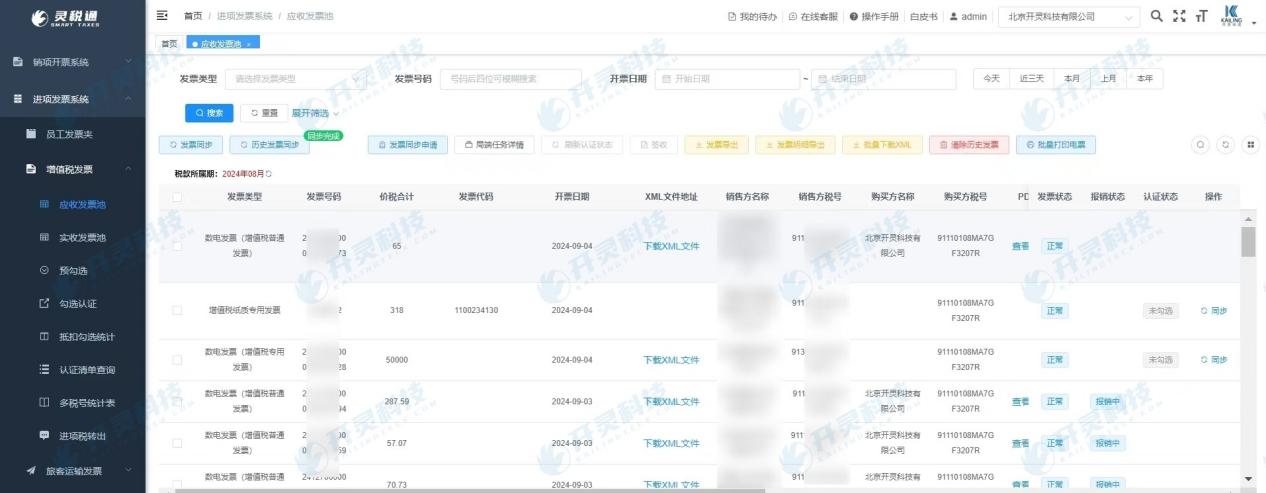
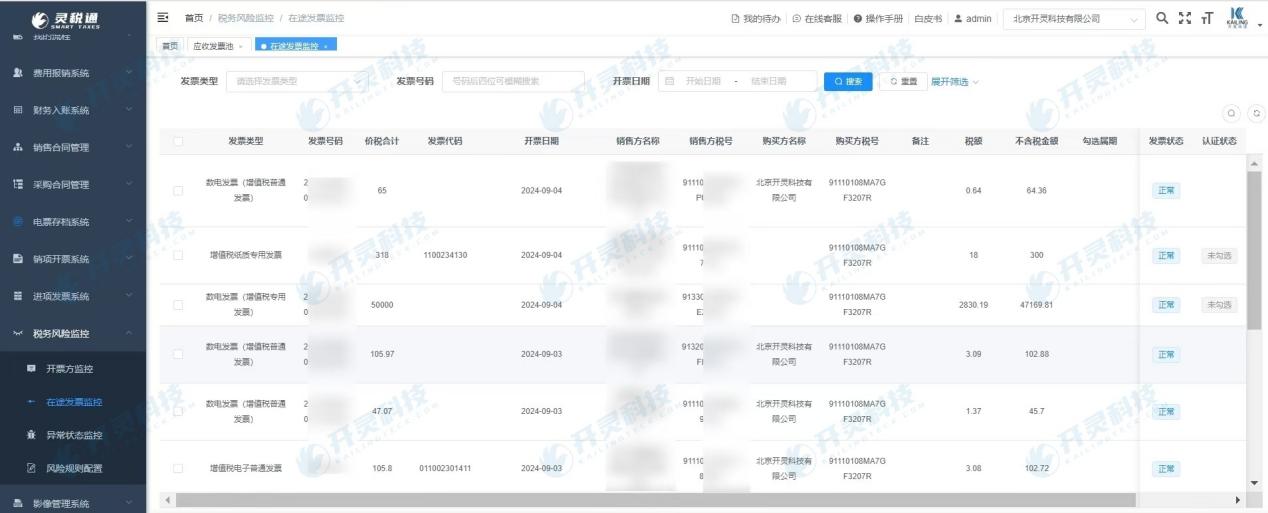
2.インボイス事中管理:輸送中インボイス監視売掛インボイスプールは毎日複数回、税務局へインボイスデータ(PDF、OFD、XML)のソースファイル及び最新のインボイス状態を同期できる。 未着インボイスプールは、発行者の宛名が会社宛名であるにもかかわらず、なかなか受領できていないインボイスを監視するために使用します。 在途インボイスの状況をリアルタイムで把握し、税務認証控除を事前に計画、税負担率を合理的に計画して税務プランニングを実施。 税負担率の計算式は:税負担率 = 当期納付すべき増値税 / 当期課税売上収入;当期納付すべき増値税 = 当期売上税額 - 実際控除仕入税額;実際控除仕入税額 = 期首繰越仕入税額 + 当期仕入税額 - 仕入転出 - 輸出還付 - 期末繰越仕入税額。 財務担当者は未着請求書プールを通じて、まもなく計上される請求書金額を把握し、財務諸表の真実性と適時性を確保できます。
3.インボイス事後管理:異常インボイス監視既に経費精算済み/記帳済みのインボイスについて、毎日リアルタイムでインボイス状態を監視し、インボイスが発行側により無効化、赤取消、異常、制御不能などに処理されるのを防止します。
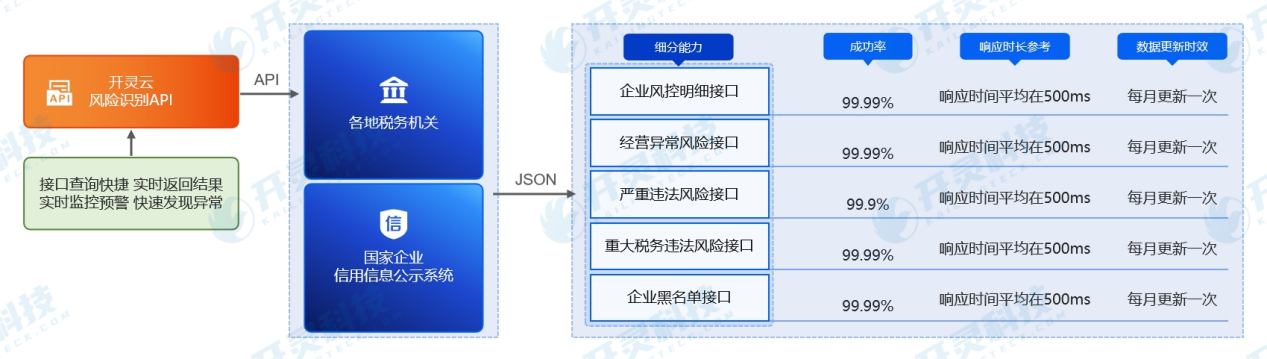
4.発行側多次元モニタリングサービスKailing Cloudリスク識別APIによるインターフェース照会で、迅速にリアルタイムの結果を返し、リアルタイム監視・警告により異常を素早く発見します。より多くの角度から企業信用情報を取得し、協業の評価根拠とします。、仕入VATインボイスの発行側が税務ブラックリストに登録されているかどうかを監視します。 業務リスクを効率的に防止:企業信用状況を反映し、協力企業の信用状況を正確に把握し、協力企業の潜在的リスクを防ぐ; 人件費の削減:インターフェース形式で接続し、顧客システムと統合でき、手動照会のコストを低減し、顧客企業の業務効率を向上させる。; 照会できる企業範囲が広い:全国範囲内の経営異常、重大税務違法、深刻な違法失信企業の照会に対応。かつ正確度は人為的操作の影響を受けない。
六、税務総合リスク管理レポート、定期健康診断サービスシステムには約100の業務・財務・税務リスクモニタリング指標とリスク管理モデルにより、企業の財務指標、税務指標、関連取引、インボイスの仕入・売上リスクなどの情報を総合分析し、オンラインプラットフォームを通じて税務関連リスク評価レポートを直接生成し、企業がタイムリーに企業リスクを把握し、対応戦略を調整するのを支援します。
税務リスク管理モニタリングシステムソリューションは、企業のコンプライアンス運営と持続可能な発展の重要な保障である。Kailing Technology税務リスク管理モニタリングシステムソリューション、企業は潜在的な税務リスクを適時に発見・解決し、財務管理水準を高め、税務コストを削減し、市場競争力を強化できます。 もしあなたの企業がより多くの関連情報と税務ソリューションを知りたいなら、ぜひKailing Technologyまでお問い合わせください:https://www.kailingteck.com/h-col-114.html 。 Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには: 販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、各領域のデジタル化プロセスを全方位的に推進。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|