010-6097 4119デモを予約


11月1日から「電子アーカイブ管理办法」が施行、電子会計アーカイブ建設は一刻を争う公開日:2024-10-30 17:07 先日、国家档案局が第22号令を発令し、「電子アーカイブ管理办法」を公布しました。この管理办法は2024年11月1日から施行されます。
第1章 総 第1条 第二条 本弁法でいう電子アーカイブとは、機関、団体、企業事業単位その他の組織及び個人が法定職責を履行し又は事務を処理する過程で、コンピュータ等の電子設備を通じて形成、処理、伝送、保存され、国家及び社会に対して保存価値を有しアーカイブ保存される各種情報記録をいう。 第三条 (一)来源が信頼できる。合法的かつ明確な形成者により、法定職責の履行または事務活動の処理において生成され、形成者、形成活動、形成時間が確認でき、形成、処理、整理、アーカイブ、保管、移管等のシステムが安全かつ信頼できる。 (二)手続きが規範的。全過程管理が国家関連法令及び標準規範の規定に適合し、かつ正確に記録され、追跡可能である。 (三)要素がコンプライアンスに適合。内容、構造、背景情報及び管理過程情報等の構成要素が国家関連標準規範の要求に適合する。 電子档案は従来の媒体の档案と同等の効力を有し、電子形式で証憑として使用できる。 第四条 第5条 第六条 第7条 第八条 第2章 機構及びその職責 第九条 県級以上の地方档案主管部門は、本行政区域内の電子アーカイブ管理業務を監督・指導する。 郷鎮人民政府は、電子会計アーカイブ管理をアーカイブ業務の範囲に組み入れ、所属する企業・事業単位、基層大衆自治組織等の電子会計アーカイブ管理業務を監督・指導すべきです。 第十条 (一)電子アーカイブを管理する機構または人員を確定し、電子アーカイブ管理をアーカイブ業務責任制に組み入れ、本单位の情報化建設計画等に組み入れ、電子アーカイブ管理制度と規範を整備し、電子アーカイブ管理のニーズを満たす情報化インフラを配備する; (二)アーカイブ、文書、業務、情報化、機密等の職能部門を調整して電子アーカイブ管理を共同で推進し、オフィスオートメーションシステム、業務システムのアーカイブ機能の構築を強化する; (三)電子ファイル形成部門は本部門の電子ファイルの収集、整理、アーカイブ等の業務を担当する; (四)電子アーカイブを管理する機構または人員は本单位の電子アーカイブの管理を担当し、各部門の電子ファイルの形成、収集、整理及びアーカイブ等の業務を監督・指導し、関連規定に従って档案館に電子アーカイブを移管する。 第十一条 (一)電子アーカイブの長期保存及び安全管理のニーズを満たす情報化インフラを構築する; (二)本館の分管範囲内の電子アーカイブを収集、保管し、利用に供する; (三)本館の電子アーカイブ管理制度と規範を整備する。 第十二条 第十三条 第三章 第十四条 第十五条 オフィスオートメーションシステム、業務システムのアーカイブ機能は関連標準規範に適合し、電子ファイルの収集、整理、アーカイブなどの業務を支援する必要があります。 第十六条 第十七条 電子ファイルおよびそのメタデータのアーカイブには、非開放的な圧縮・暗号化等技术措置を採用してはならない。 党政機関の電子公文書のアーカイブでは、電子印章のデジタル署名情報を除去し、印章の図形のみを保持すべきです。その他の組織機構の電子文書のアーカイブも同様に処理できます。 第十八条 第十九条 第四章 第二十条 同級のアーカイブ主管部門の同意を得て、専門性が高いまたは機密保持が必要な電子アーカイブは、国の関連規定に従ってアーカイブ館への移管期限を延長できる。 公文書館の同意を得て、国の定める移管期限に達していない電子档案について、移管期限満了前に当該電子档案に係る利用・変換・移行等の権責を明確に区分した上で、期限前に公文書館へ保管を移管することができる。政府情報公開事項に関わる場合は、「中華人民共和国档案法」第十五条第二項の規定に従って処理しなければならない。 第二十一条 (一)国家の電子アーカイブ移管・受領に関する標準規範の要求に従って移管する電子アーカイブを整理し、真実性、完全性、可用性、安全性の検測を行い、合格した後に移管することができる; (二)電子アーカイブは電子印章のデジタル署名情報を保持せず、印章図形のみを保持する; (三)技術手段により暗号化された電子アーカイブは、暗号化措置を除去した後に移管しなければならない; (四)移管する電子アーカイブには、期限到来開放意見、政府情報公開状況、機密等級変更状況等を添付しなければならない。 第二十二条 第二十三条 第五章 電子アーカイブの保管と処分 第二十四条 公文書館は国家の関連標準規範の要求に適合するアプリケーションシステムを構築し、電子アーカイブの受入れ、保存、バックアップ、鑑定、開発、利用、統計変換、移行、廃棄等の業務を支援しなければならない。 第二十五条 国家档案館は専用ローカルネットワークを構築し、サーバー、ストレージ、セキュリティ等の施設設備を配備し、アーカイブデジタルリソースの集中管理に使用するものとする。 第二十六条 磁気媒体、光媒体、縮微フィルムなどの媒体の中から長期安全管理要件に適合する保存媒体を少なくとも2種類選択し、オンライン方式とオフライン方式で少なくとも3セットの完全なデータを保存し、各媒体に1セットの完全なデータを保存し、1セットはオンライン応用、2セットはバックアップとすべきです。検測戦略を策定し、電子档案の可読状況、所在するソフト・ハード環境、保存媒体の完好程度などの保管状況を定期的に検測し、問題を発見したら速やかに処理し、必要に応じて電子档案データを変換・移行すべきです。 第二十七条 国家档案館は電子アーカイブバックアップセンターを建設し、電子アーカイブバックアップサービスを提供することができる。 第二十八条 第二十九条 第三十条 破棄が必要な電子アーカイブは、オンラインストレージ設備、災害対策バックアップなどのシステムおよびオフライン記憶媒体から完全に削除し、破棄された電子アーカイブの範囲、数量、サイズならびに審査者、操作者などの情報を記録しなければならない。 第六章 電子アーカイブの開放と利用 第31条 第32条 第33条 第34条 第35条 第36条 第7章 附 第37条 第38条
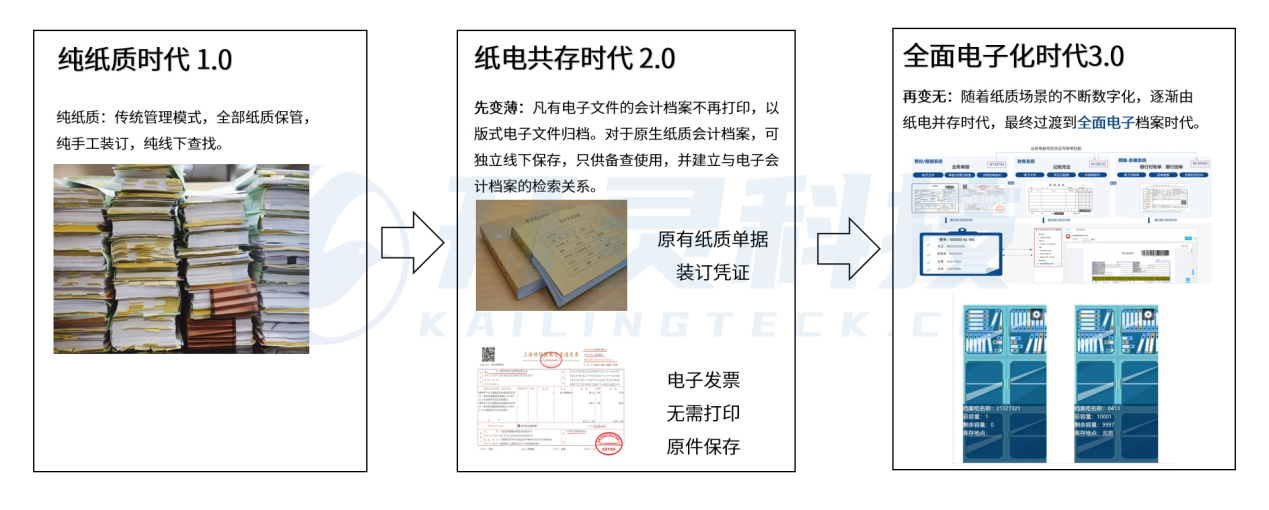
電子会計アーカイブ発展過程 完全紙媒体段階 1.0 完全紙媒体:完全紙媒体アーカイブ管理模式、すべて紙媒体で保管、完全手作業での製本、完全オフラインでの保管・検索。 紙と電子の混在段階 2.0 まず薄くなる:電子ファイルのある会計アーカイブは印刷せず、版式電子ファイルでアーカイブ。原生の紙会計アーカイブは独立してオフライン保存し、閲覧用のみとし、電子会計アーカイブとの検索関係を構築。 全面電子化段階 3.0 再変無:紙のシーンのデジタル化が進むにつれ、紙と電子の併存時代から最終的に全面電子アーカイブ時代へと移行していきます。
Kailing Technology電子会計アーカイブ:業務効率の飛躍を加速する新動力エンジン 情報技術が飛躍的に進化する現在、業務・財務・税務の領域では前例のない変革の波が巻き起こっています。基盤インフラの継続的な整備と研究開発技術の深掘りに伴い、電子会計アーカイブの法的効力が明確に確立され、純粋な紙の会計アーカイブは徐々に電子アーカイブに取って代わられています。この重大な転換は、業務効率を大幅に向上させるだけでなく、企業の財務管理により効率的で安全かつインテリジェントなソリューションを提供します。 企業にとって、電子会計アーカイブのデジタル化建設はすでに緊迫かつ必要な使命となっている。企業は最新の政策動向に密接に沿い、速やかに業務・財務・税務システムの最適化・アップグレードを完了し、会計情報化建設を新たな高みへと大力に推進する必要がある。 Kailing Technologyがリリースした電子会計アーカイブ全体ソリューション、~に適合した構築に努めています国家法令及び企業制度が要求する財務会計アーカイブ管理システム。業務システム、財務会計システム、税務管理システム等と完全に融合することで、会社の会計アーカイブの全ライフサイクルにわたる電子化・規範化管理を全面的に達成し、紙の証憑の印刷数量を削減し、コスト削減・効率向上と省エネ・環境保護の二重目標を実現する。
電子会計アーカイブの構築は待ったなしである。もし貴社が電子会計アーカイブのコンプライアンス要件をまだ明確に把握しておらず、どこから構築を始めればよいか分からない場合は、ぜひKailing Technologyお問い合わせ,Kailing Technologyの専門家~をお客様のために専属ソリューションを丁寧にカスタマイズする! Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには: 販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、各領域のデジタル化プロセスを全方位的に推進。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|