010-6097 4119デモを予約


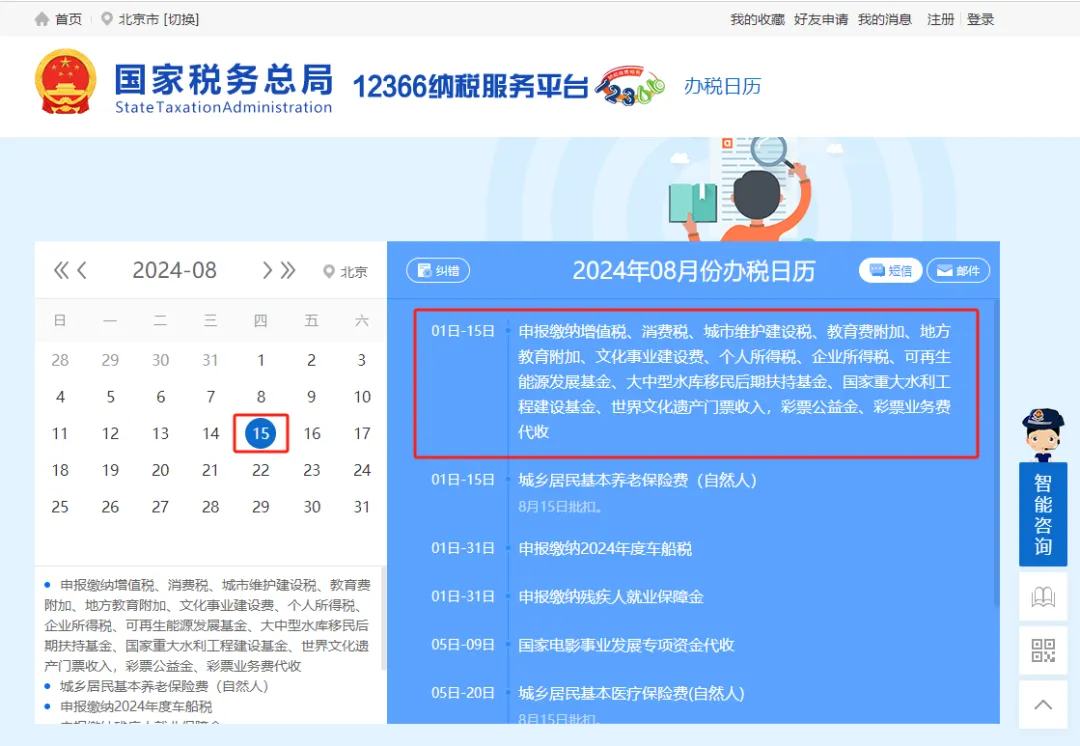
新しい電子税務局がアップグレード調整!税務局通知!公開日:2024-08-05 17:24 2024年8月の申告期間が決定!皆様、時間を適切に調整してください!8月申告期間のいくつかの要点を整理しました: 1、8月の申告期間が決定!15日締切!2、新電子税務局に変更あり!ページ表示と機能モジュールのレイアウトが調整された! 3、新電子税務局の法人、財務責任者及び税務担当者変更操作ガイド! 4、 5、未発行インボイス収入はどのように増値税を申告するのか?こちらをご覧ください!6、新しい電子税務局で障害者雇用保障金の減免をどのように受けるか?ぜひ一緒に見てみましょう! 01.8月の申告期間が決定!15日締切!
税務局が明確化:8月申告納税期限は8月15日! 増値税、消費税、都市維持建設税、教育費附加、地方教育費附加、文化事業建設費、個人所得税、企業所得税、核定徴収印紙税、環境保護税、資源税を申告。 各地方には微小な差異が存在します。納税者は時間を合理的に調整し、期限内に納税申告を完了してください! 新しい電子税務局に変化!学習の速度が変化の速度に追いつかない!今回の変化ページ表示と機能モジュールのレイアウトを調整!新機能を追加!
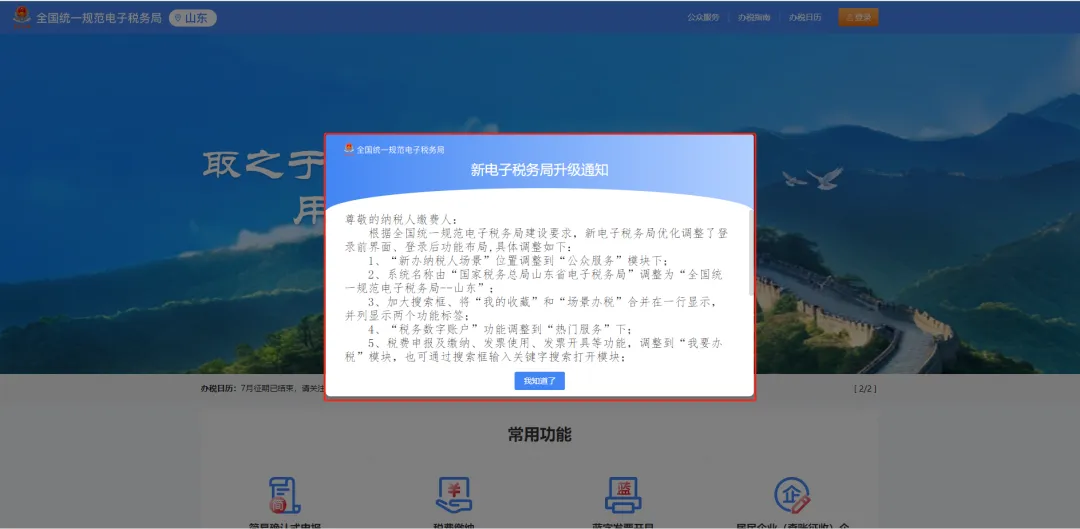
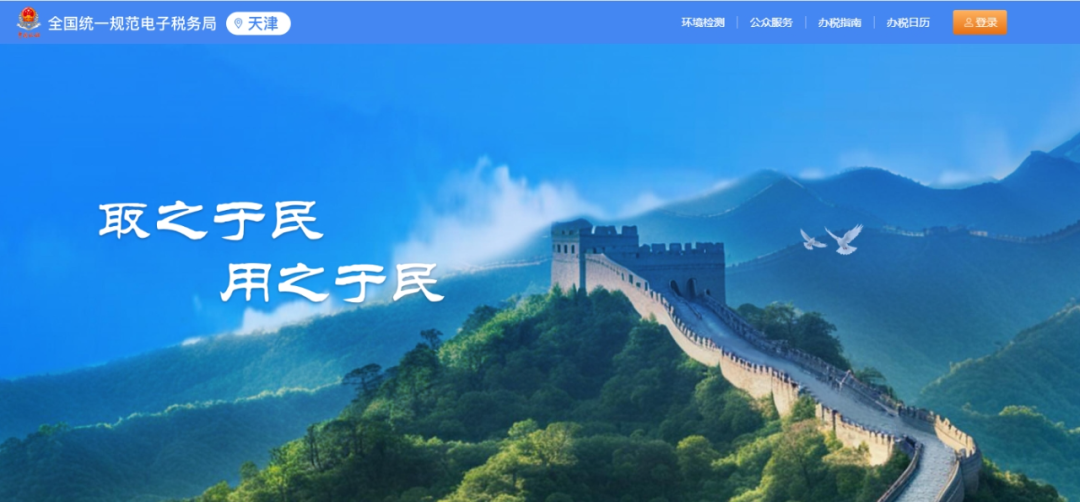
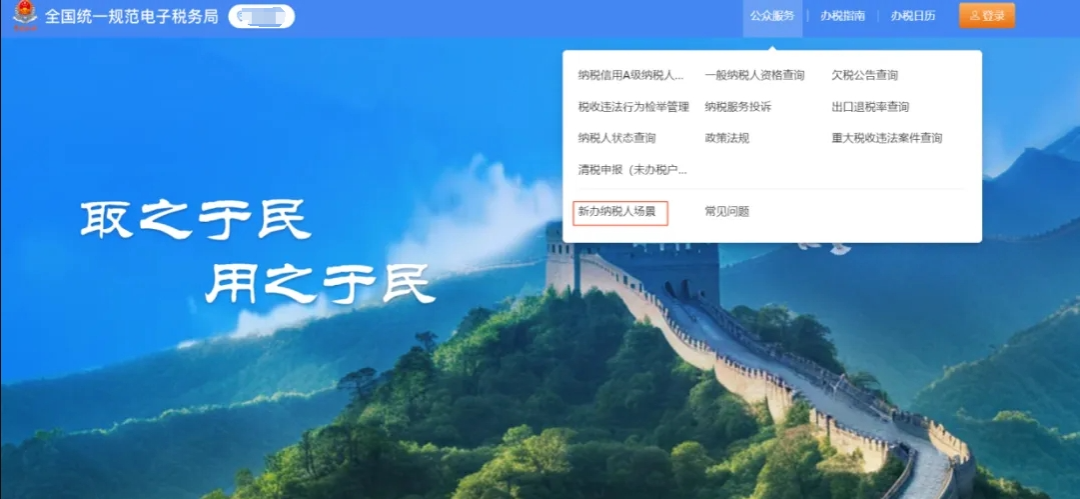
8月の納税申告前に、調整後のシステムを事前に熟知しましょう!一緒に見ていきましょう! 02.新しい電子税務局に変化!ページ表示と機能モジュールのレイアウトが調整されました! 全国統一規範電子税務局の規範建設要件に基づき、天津市の新電子税務局は全国統一インターフェースにアップグレードされました。今回のアップグレードでは、ページ表示と機能モジュールのレイアウトが調整されました。具体的な調整内容は以下のとおりです: 一、ログイン前のインターフェース調整アップグレード後インターフェースは以下の通り:
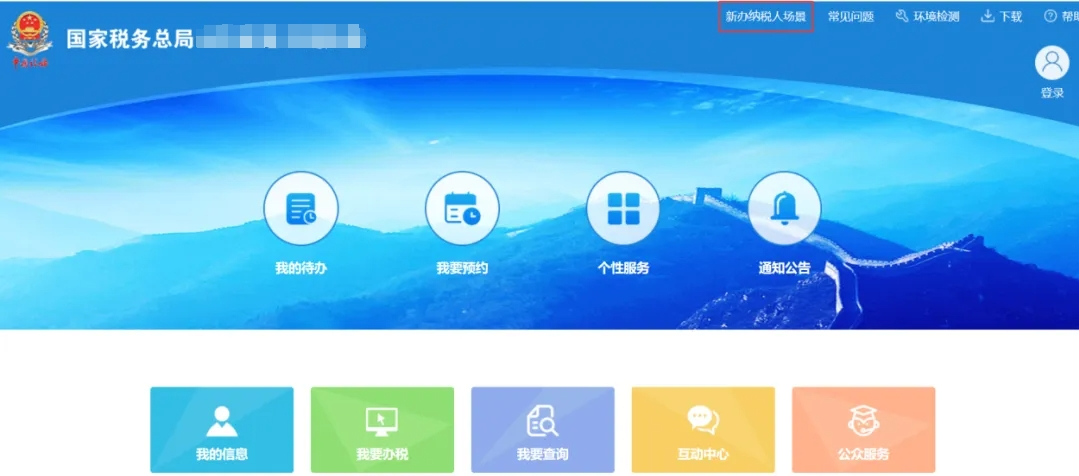
アップグレード前の画面は以下のとおり:
二、「新規納税者シーン」の位置調整「新規納税者シーン」の位置を「公共サービス」の下に調整し、アップグレード後インターフェースは以下の通り:
アップグレード前の機能モジュールの位置は以下のとおり:
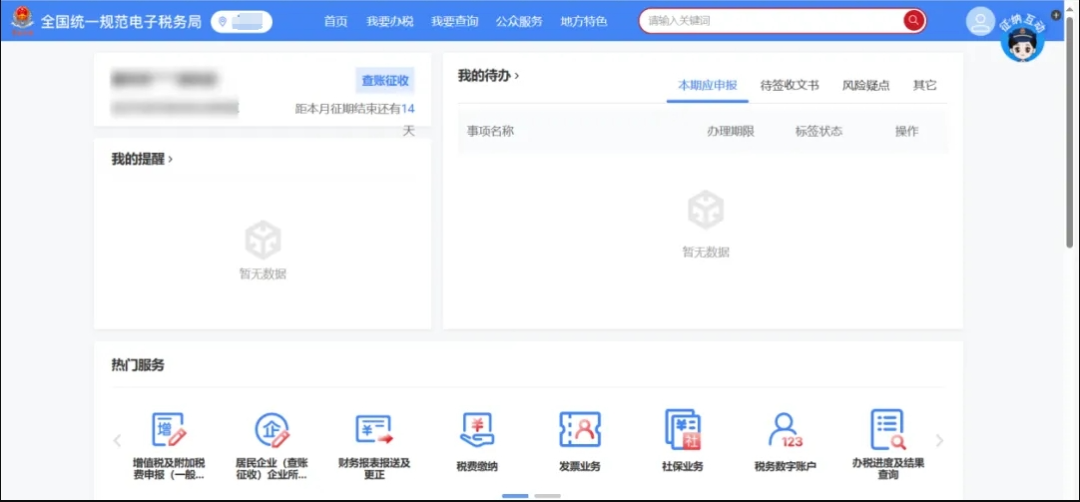
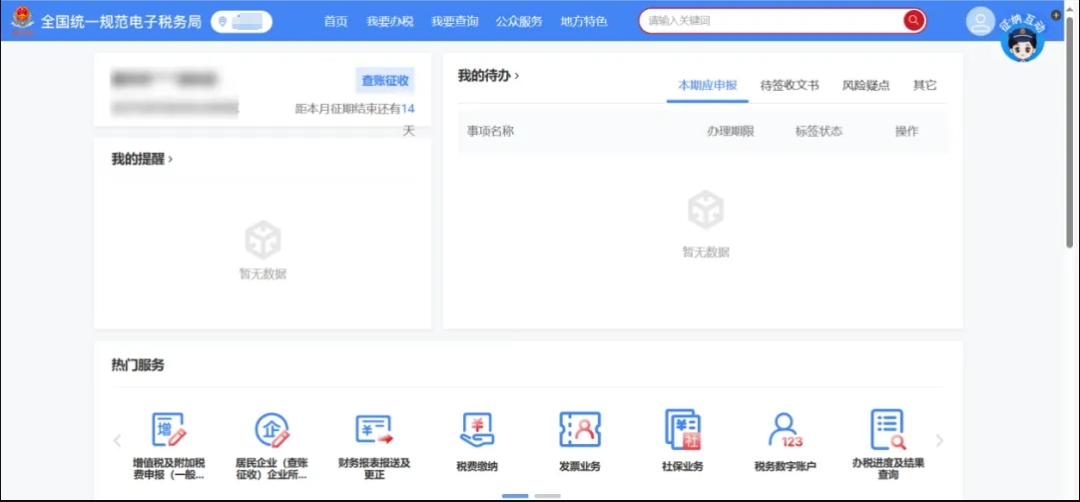
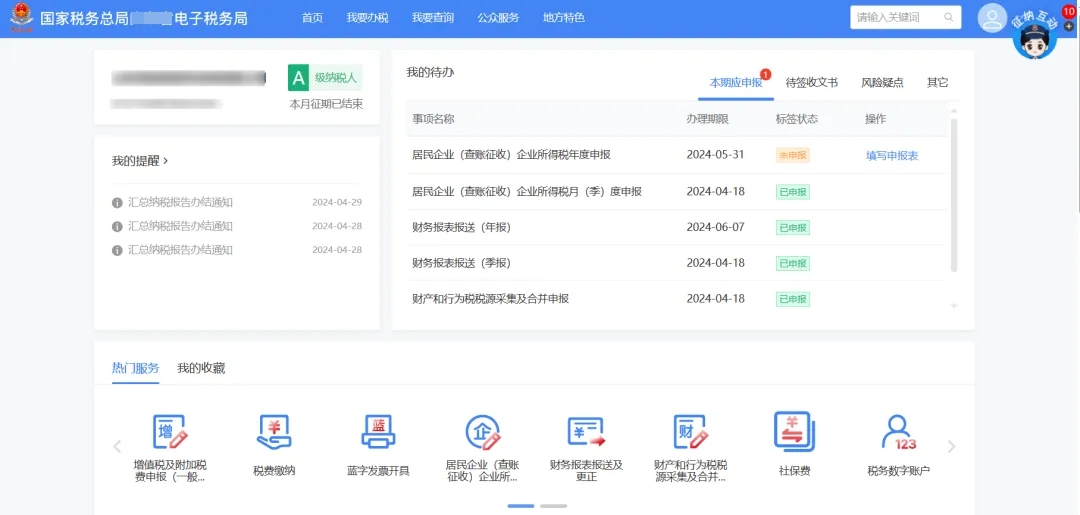
三、ログイン後のシステム名称調整システム名称が「国家税務総局天津市電子税務局」から「全国統一規範電子税務局--天津」に調整されました。アップグレード後インターフェースは以下の通り:
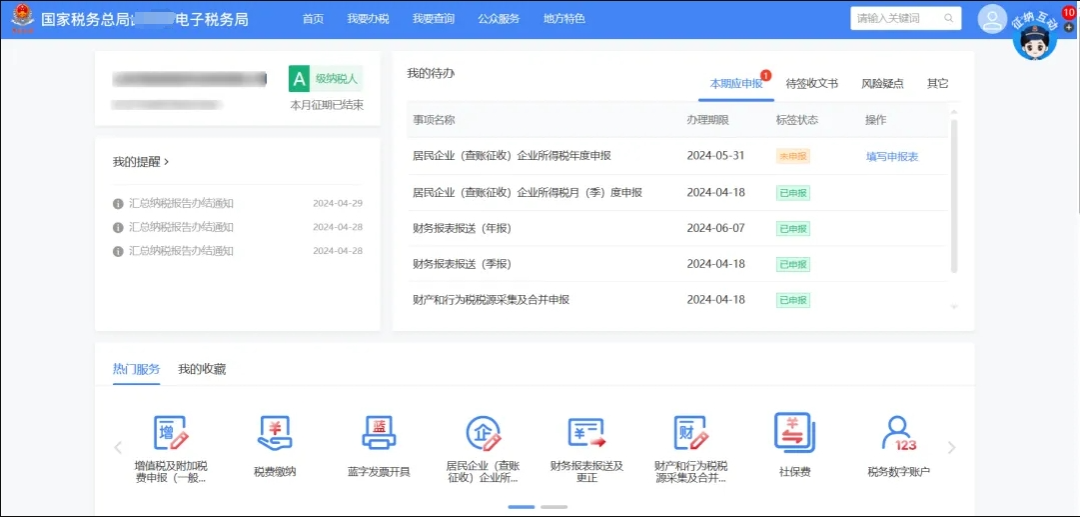
アップグレード前の画面は以下のとおり:
四、検索ボックスの位置を調整し、前方に移動検索ボックスを拡大し、アップグレード後インターフェースは以下の通り:
アップグレード前の画面は以下のとおり:
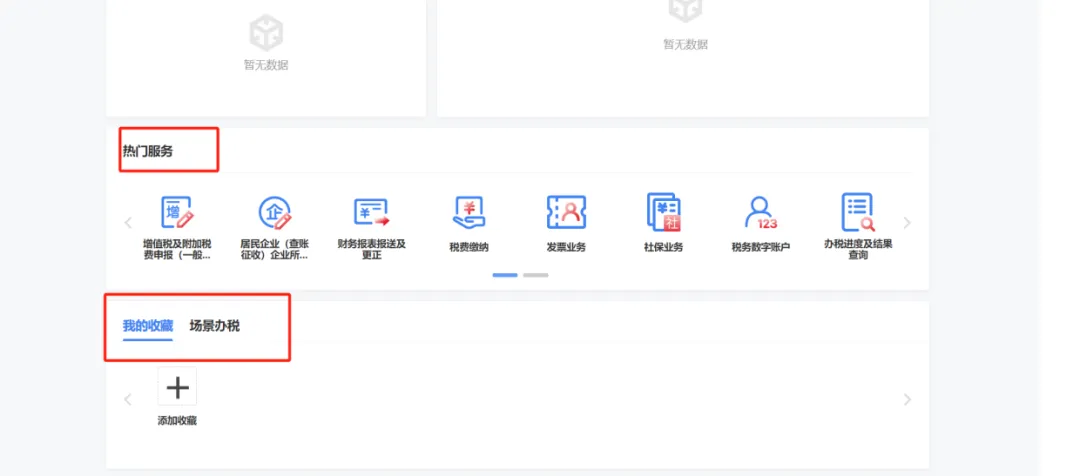
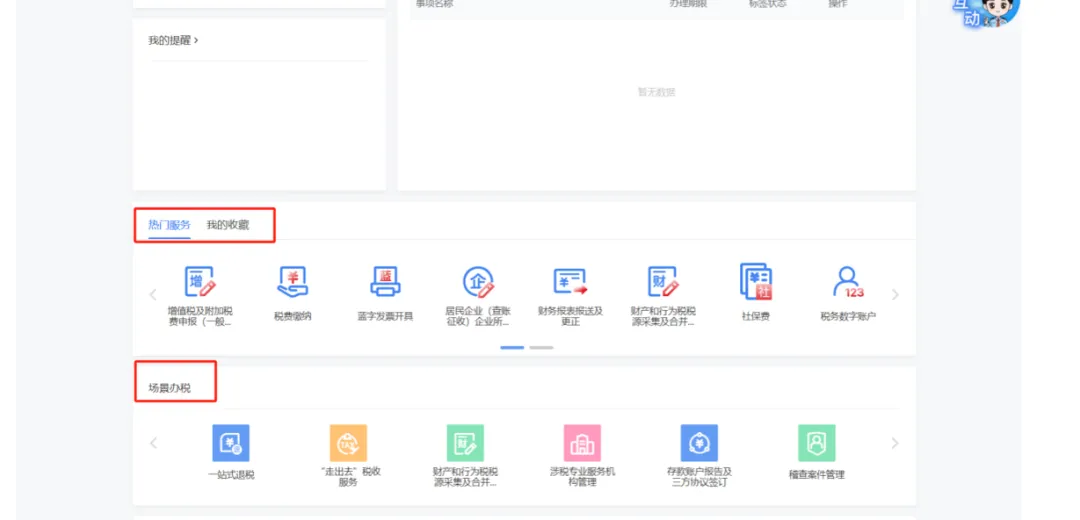
五、「マイお気に入り」と「シーン別税務処理」を1行に統合表示し、2つの機能タグを並列表示する。 アップグレード後インターフェースは以下の通り:
アップグレード前の画面は以下のとおり:
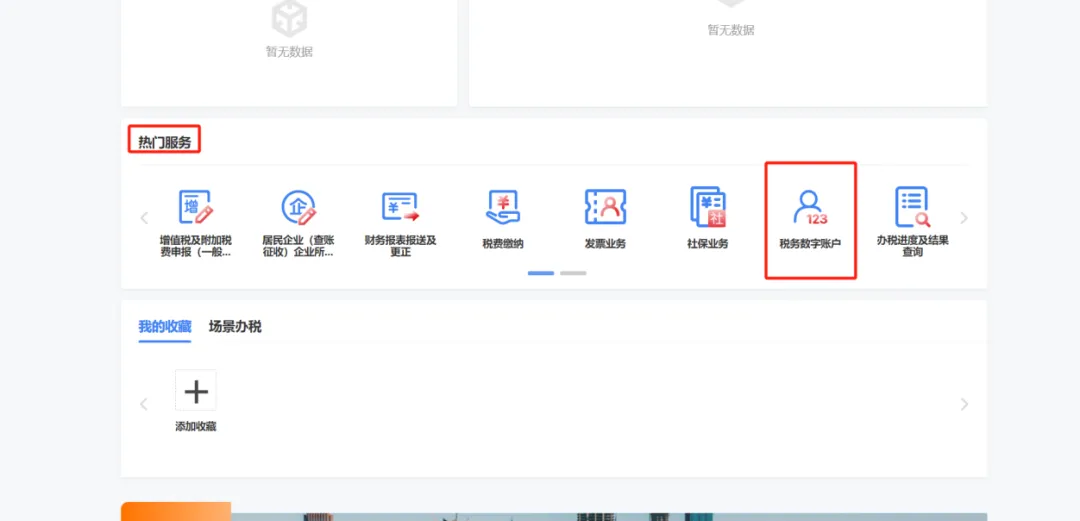
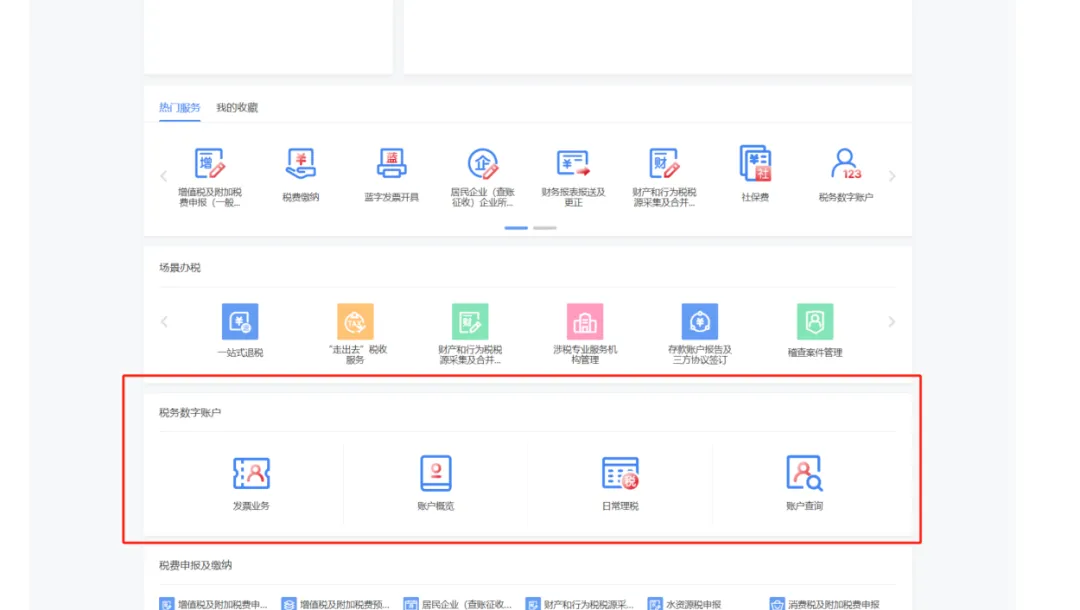
六、「税務デジタルアカウント」機能が「人気サービス」下に調整されたアップグレード後インターフェースは以下の通り:
アップグレード前の画面は以下のとおり:
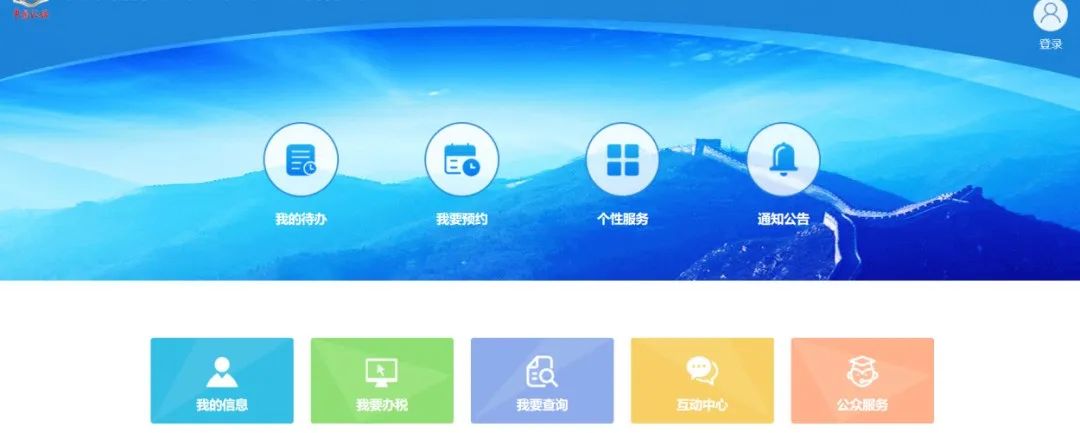
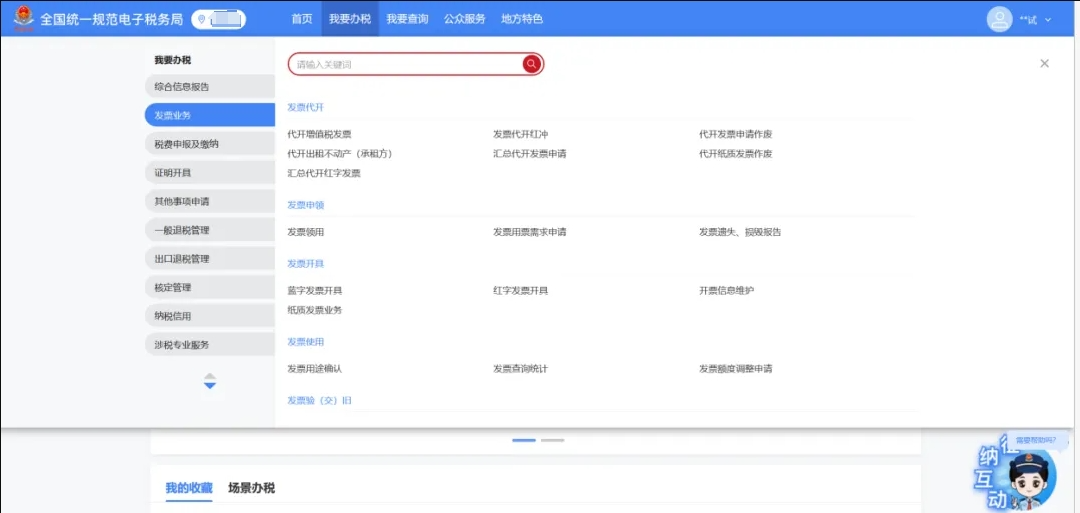
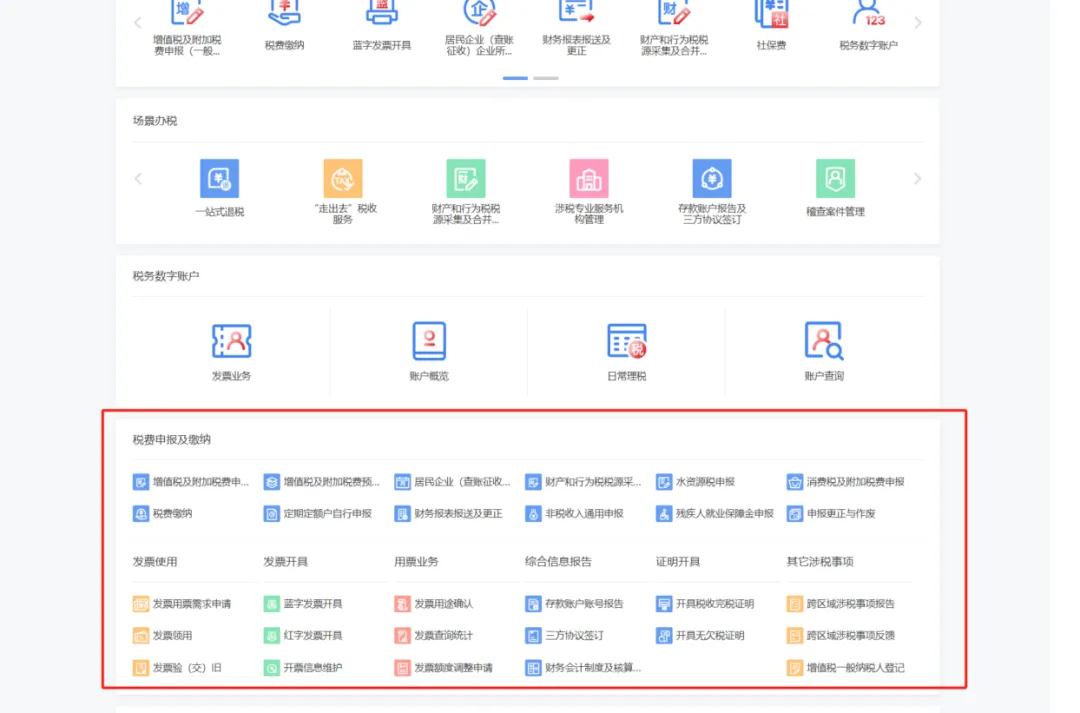
七、元のホームページの税費申告及び納付、インボイス使用、インボイス発行などの機能は、「我要办税」モジュールの下に移動され、検索ボックスにキーワードを入力してモジュールを開くこともできる。 アップグレード後インターフェースは以下の通り:
アップグレード前の画面は以下のとおり:
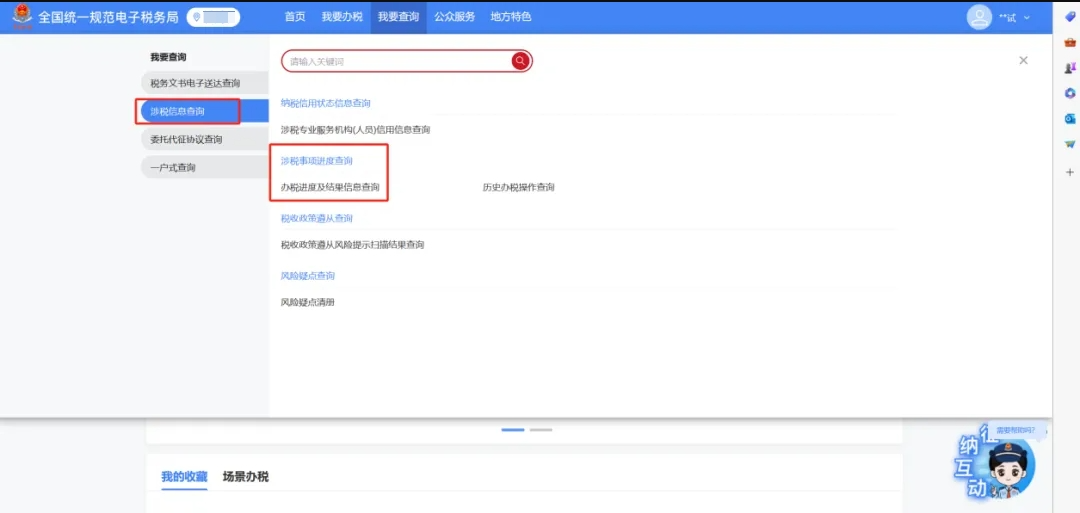
八、旧ホームページの「税務関連照会」機能は「我要査詢」モジュールに移動し、検索ボックスにキーワードを入力して検索することもできます。 アップグレード後インターフェースは以下の通り:
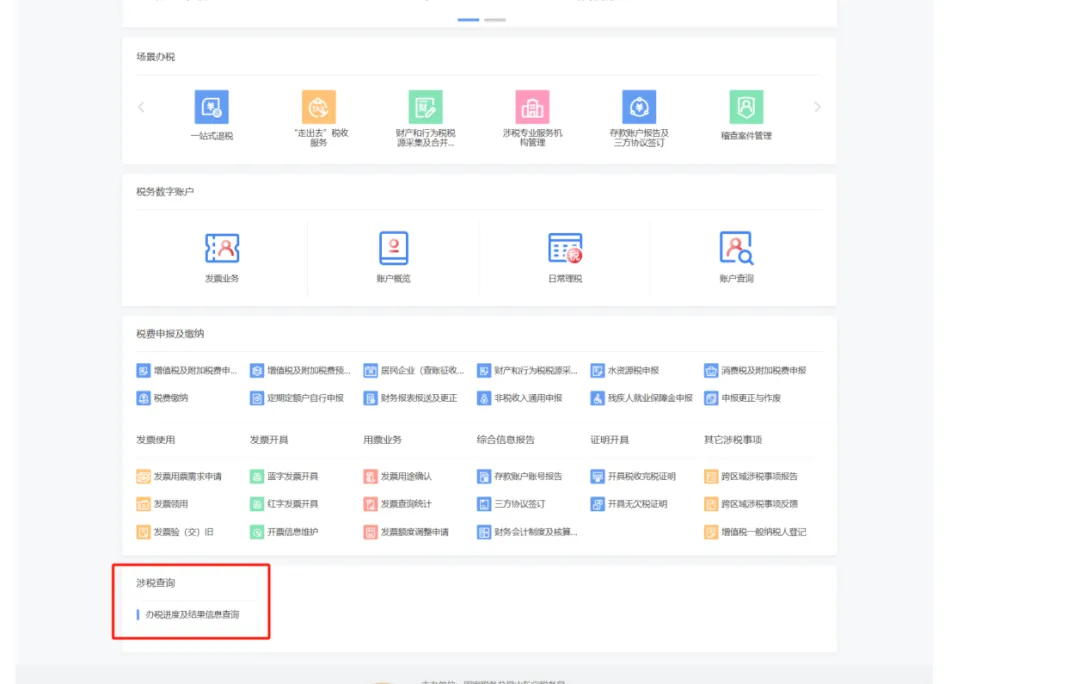
アップグレード前の画面は以下のとおり:
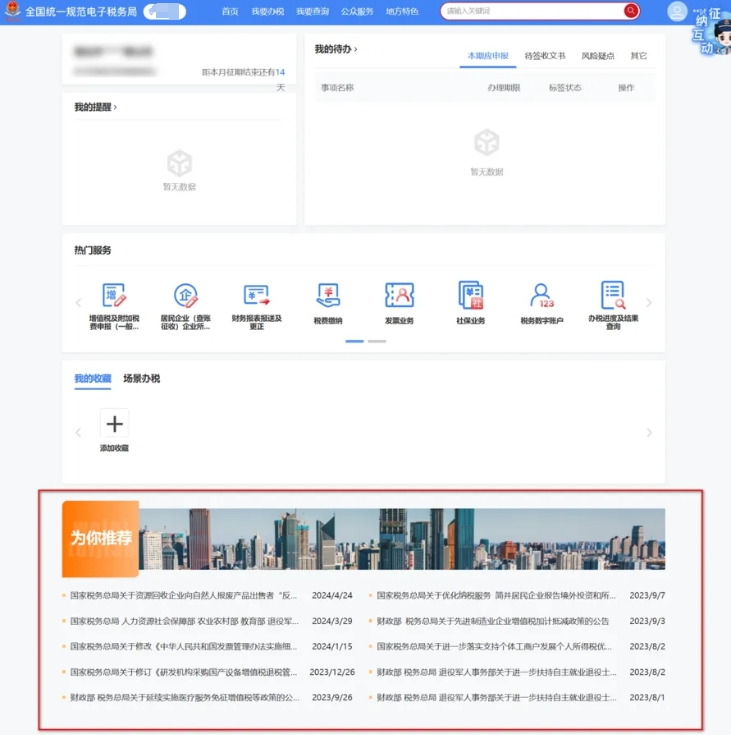
九、「あなたへのおすすめ」関連政策機能を新規追加アップグレード後インターフェースは以下の通り:
03.新電子税務局法人、財務責任者、税務担当者の変更操作ガイド! 1.問:企業の法人が変更になった場合、どのように操作すべきですか? 答:納税者はまず市場監督管理部門で法人情報の変更手続きを行い、法に基づき変更登記を完了した後、新電子税務局にログインし、【我要办税】-【综合信息报告】-【涉税市场主体身份信息变更】の順にクリックし、【涉税市场主体身份信息变更】機能画面に入ると、システムが市場監督管理部門で変更された登記情報(変更前・変更後の情報を含む)を自動で呼び出します。納税者が確認して問題なければ【确定】をクリックするだけで結構です。
ご案内: 実名認証を行っていない法人は、電子税務局の「自然人業務」下の「ユーザー登録」モジュールを通じて実名認証操作を完了してください。
2.問:企業の財務責任者が変更になった場合、どのように操作すべきですか? 答:①法人が「企業業務」身分で新電子税務局にログイン後、順に【我要办税】-【综合信息报告】-【身份信息报告】-【涉税市场主体身份信息变更】をクリックしてモジュールに入る。
②【新增】をクリックし、変更項目で【财务负责人姓名】を選択する。
③ 【変更後内容】欄で正しい情報を選択または記入し、誤りがないことを確認して【確定】をクリックする。
④ システムが「保存成功」及び「税務関連市場主体身分情報変更を処理完了しました。クリックして『税務登記変更表』をダウンロードできます」と表示する。『税務登記変更表』のダウンロードを選択するか、【変更を続ける】、【ホームに戻る】などの後続機能操作をクリックすることができる。
⑤ 変更後の財務責任者は「個人業務」の身分で電子税務局にログインし、【アカウントセンター】に入り、【企業授権管理】-【確認待ち授権】を順にクリックし、確認待ち情報を選択して【確認】をクリックすれば完了する。
3.問:企業の税務担当者が変更になった場合、どのように操作すべきですか? 答:第一の方法は【渉税市場主体身分情報変更】モジュールを通じて変更を办理する: ①法人または財務責任者が「企業業務」身分で新電子税務局にログイン後、順に【我要办税】-【综合信息报告】-【身份信息报告】-【涉税市场主体身份信息变更】をクリックしてモジュールに入る。
②【新增】をクリックし、変更項目で【办税人姓名】を選択する。
③ 【変更後内容】欄で正しい情報を選択または記入し、誤りがないことを確認して【確定】をクリックする。
④ システムが「保存成功」及び「税務関連市場主体身分情報変更を処理完了しました。クリックして『税務登記変更表』をダウンロードできます」と表示する。『税務登記変更表』のダウンロードを選択するか、【変更を続ける】、【ホームに戻る】などの後続機能操作をクリックすることができる。
⑤ 変更後の税務担当者は「個人業務」の身分で電子税務局にログインし、【アカウントセンター】に入り、【企業授権管理】-【確認待ち授権】を順にクリックし、確認待ち情報を選択して【確認】をクリックすれば完了する。
第2の方法:【アカウントセンター】モジュールから変更を办理: ①法人または財務責任者が「企業業務」身分で新電子税務局にログイン後、右上の「姓名」をクリックして納税者関連情報を表示し、再度【账户中心】をクリックしてモジュールに入る。
②【人员权限管理】-【添加办税人员】をクリックし、追加する必要のある税務処理人員の関連情報を記入し(身分類型は「办税员」を選択)、情報に誤りがないことを確認後、【确定】をクリックする。
③ 変更後の税務担当者は「個人業務」の身分で電子税務局にログインし、【アカウントセンター】に入り、【企業授権管理】-【確認待ち授権】を順にクリックし、確認待ち情報を選択して【確認】をクリックすれば完了する。
4.問:個人が新電子税局を通じて企業との関連関係をどのように解除しますか? 答:自然人身份で新電子税務局にログイン後、順に【我要办税】-【综合信息报告】-【解除相关人员关联关系】をクリックしてモジュールに入ります。
システムは自然人に関連する納税者情報を表示し、【関連解除】をクリックします。
実際の状況に基づき【解除原因】を選択し、ページの案内に従って申請操作を提出し、税務機関の審査を待ちます。
【我要查询】-【税務関連情報照会】から【办税進捗及び結果情報照会】に入り、処理進捗を照会できます。
04.インボイス発行に顔認証、税務申告に宣誓が必要!会計士はどう対応すべきか? 新会社法+新会計法の施行後、全国各地の新電子税務局もすでに順次使用されている。以前のシステムと比べて、二つの重要な変化がある。 1、データは自行申告から自動計算へ2、インボイス発行・納税申告のたびに顔認証を行い、真実かつ有効であることを確認し、申告内容について法的責任を負うことを承諾する。 これはネットユーザーに「誓い」と冗談交じりに呼ばれ、財税関係者や企業の友人たちの間で話題になっています...... インボイス発行時の顔認証:これは中国・金税第4期システムの技術革新の一つで、顔認証技術によりインボイス発行担当者の身元の真実性を確保し、虚偽のインボイス発行行為の発生を防止します。 納税申告の「誓約」:「申告時に『誓約』が必要」という表現はやや誇張が含まれるかもしれませんが、実際には中国・金税第4期システムが企業に対し申告過程でより真実かつ正確な情報を提供し、申告情報の真実性について法的責任を負うことを求めていることを指します。 これは企業と財務担当者が税法規定を厳守し、税務コンプライアンスを確保することを要求します。 「インボイス発行顔認証、申告宣誓」、多くの会計同僚とネットユーザーが次々と述べています:「この世代の会計は、あまりにも大変だ!」 05.未発行インボイス収入はどのように増値税を申告するのか?こちらをご覧ください!(一般納税者・小規模含む)一、未発行収入の申告は必ず罰金になるのか?「インボイス管理弁法」の規定によると、企業が経営業務を行う場合、規定に従ってインボイスを発行する必要があり、具体的な規定は以下の通りです:1.インボイス発行要件
2.発行すべきインボイスを発行しなかった場合の処罰
二、未発行インボイス収入は申告しなくてもよいのか?できません! 関連規定に基づき、増値税申告収入にはインボイス発行収入、未発行収入、納税評価収入、査察追徴収入などが含まれるため、インボイス発行収入のみを申告することはコンプライアンスにも適法性にも反します! 三、未発行インボイス収入はどのように計上するのか?インボイス未発行の収入が存在する場合、記帳方法は以下の通り:
1、具体的な事例を通じて、一般納税者の未発行インボイス収入の申告記入方法を学ぼう! 一部の人は増値税申告はインボイス発行収入のみを記入すると考えていますが、実はこの理解は誤りです!なぜでしょうか?まず申告表を見てみましょう! (増値税一般納税者を例として)
導入事例一:某一般納税者Aは飲食業を営み、客の大部分は一般客で、食事後に通常インボイスを求めないため、6月に取得した60万元の税抜売上収入のうち、40万元はインボイス未発行であった。この場合、A企業が増値税を申告する際、この40万元はどのように処理すべきか? 《増値税暫定条例》は、サービスの販売に係る増値税の納税義務発生時期を、販売代金を受領した日又は販売代金の受領証憑を取得した日と明確に規定しており、A企業は食事代を収受した当日に納税義務を負う。顧客がインボイスを請求しなかったとしても、この部分の収入はA企業の正常な営業収入に属するため、40万元の未発行インボイス収入として申告すべきである。 申告表はこう記入すべき!
導入事例二:某納税者Bは、自社生産の食品を祝日福利として会社員に支給し、インボイスを発行しなかった。原価は50万元、対外販売の税抜価値は100万元である。では、B企業はどのように申告すべきか? 「増値税暫定条例」の関連規定により、B企業の行為:自社生産の貨物を集団福利に使用することは、販売とみなされる貨物の情形に該当し、インボイスを発行していなくても、100万元の未発行収入を申告しなければなりません。 申告表はこう記入すべき!
導入事例三:某納税者Cは不動産賃貸企業であり、2023年に顧客と税抜総額280万元の賃貸契約を締結し、契約では前受金方式での支払いと年末の集中インボイス発行を約定した。2023年1月、C企業は第一回前受金140万元を受領し、7月に第二回前受金140万元を受領した。これら2件の未発行インボイスの前受金収入について、C企業はどのように申告すべきか? 納税者が賃貸サービスを提供する際に前受金方式を採用する場合、納税義務の発生時期は前受金を受領した当日となります。C企業が1月と7月に2件の入金を受領した場合、この時点で納付すべき税額を計算し、入金の翌月にそれぞれこの2件の入金を申告する必要があります。インボイスを発行していない場合は、未発行収入として申告します。 申告表はこう記入すべき!
導入事例四:某納税者Dは税務局の検査を受けた際、昨年未申告の税抜20万元の売上収入を追徴されました。この納税検査調整収入について、D企業は申告すべきでしょうか? 増値税の関連規定により、D企業は発行インボイス収入の申告以外に、税務調査による追徴収入、納税評価収入など各種を申告する必要があります収入を得て、相応の増値税を納付してこそ、リスクを回避し、持続的に健全に発展できます。 申告表はこう記入すべき!
申告時の注意事項のリマインダー:税法の規定により、収入を取得した場合は納税義務発生時期に従って増値税を申告すべきであり、納税義務発生時期に達したら、たとえインボイスを発行していなくても申告納税しなければなりません。未発行収入の申告について、成都市国家税務局は「増値税納税申告照合新規則に関する最新の温かいお知らせ」第五条において、一般納税者が未発行収入を申告する際の注意事項を次のように示しています: ①未発行インボイス納税義務が発生した期間:VAT申告は依然として「未発行収入」欄に正数の売上額を記入すればよいですが、契約、入金記録など関連証拠を保存し、後日の照査に備える必要があります。 ②もし未発行収入について後日インボイスを発行する場合、インボイス発行期間において、増値税申告の「未発行収入」欄にマイナスで填列して相殺し、システムは異常照合処理プログラムを起動します。税務署の窓口で審査を受け、前期に取得した未発行収入の記帳証憑、当期に発行したインボイスなどを証明として提出し、正常申告と税控装置のロック解除を申請する必要があります。 2、具体的な事例を通じて、小規模納税者の未発行収入の申告記入方法を学ぼう! 小規模納税者には別途「未発行収入」が設けられていませんが、小規模納税者が未発行収入を得た場合、どう申告しますか? xx社の第1四半期販売状況は以下のとおり:
申告表の記入は以下の通り:
小規模免税の場合、未発行収入はそのまま小規模事業者免税欄に記入すればよく、徴収欄に記入する必要はありません。 表示:未発行インボイス収入が30万元を超える場合、実際には直接3%の徴収欄に記入し、納税を実現する。インボイスを発行していないため、徴収欄のうちの項目には未発行部分の金額を記入する必要はなく、直接合計項目を記入すればよい。 もし後期に顧客がインボイスを必要としなくなった場合、後期の申告表を調整する必要はありません。もし後期に顧客がインボイスを追加発行した場合、追加発行した当期に調整を行う必要があります。 この調整の原理も簡単で、売上額の重複記入と重複納税を避けるためです。未発行収入の申告時にすでに売上額と税額を申告しているのに、後からインボイスを補発行する際にもう一度申告したら重複しませんか? したがって、後日インボイスを追加発行する際に考慮する必要があるのは、当期から以前の相応する未起票収入の部分を除外することであり、いわゆる除外とは相応の欄にマイナスを記入することである。 もちろん実際の操作時に負数を記入すると、増値税申告表の照合異常を引き起こす可能性があります。照合異常の場合は税務局の窓口で申告する必要があります。 06.新しい電子税務局で障害者雇用保障金の減免をどのように受けるか?1、当単位は障害者を雇用しており、在職従業員数は30人を超えていませんが、新電子税務局で障害者雇用保障金を申告する際、なぜ免税を受けられないのでしょうか? 「財政部の障害者雇用保障金徴収政策の調整に関する公告」(2019年第98号)、「財政部の障害者雇用保障金優遇政策の継続実施に関する公告」(財政部公告2023年第8号)に基づき、2020年1月1日から2027年12月31日まで、在职従業員数が30人(含む)以下の企業は、障害者雇用保障金の徴収を暫定的に免除する。新電子税務局システムは納税者の税務登記情報に基づき、企業類型かどうかを判断する。納税者は「我要査詢—一戸式査詢—納税者情報査詢」を通じて納税者の基本情報を確認でき、下図のとおり:
納税者が企業タイプで、「前年在職従業員数」が30人を超えず、「当期納付すべき費額」が0より大きい場合、「減免性質」「当期減免費額」が自動的に表示され、減免を享受できます。納税者が非企業タイプの場合、この減免政策を享受できません。貴社が『財政部の障害者雇用保障金優遇政策の継続実施に関する公告』(財政部公告2023年第8号)政策に適合する場合、障害者雇用保障金の段階的減額納付を享受できます。
2、我が単位が新電子税務局で環境保護税の減免税額を計算・申告する際、システムが納税者に2024年5月に基準超過排出の状況が存在するため、減徴及び免徴の税制優遇を享受できないと提示した場合、どうすればよいか? 例えば貴単位が環境保護税申告時に排出ロがある基準超過の状況が存在する場合、当月のすべての排出ロは環境保護税の税収減免を享受できなくなる。税源採集画面の標準濃度値と申告計算及び減免情報画面の最高濃度値を比較して確認でき、最高濃度値が標準濃度値より大きければ既に基準超過である。
3、当単位が新電子税務局を通じて固定資産税の税源情報を追加する際、房屋所在地(所属街区・郷)、房屋所在地詳細住所がいずれも空欄で記入できない場合、どうすればよいか?
このような状況は「房屋坐落地址(行政区划)」が具体的な区・県まで指定されていないことが原因です。税源情報の「房屋坐落地址(行政区划)」をご確認ください。住所が省級または市級で具体的な区・県まで指定されていない場合、「我要办税—综合信息报告—身份信息报告—涉税市场主体身份信息变更」モジュールから「生产经营地址行政区划」項目を変更し、具体的な行政区画情報を入力してください。
4、新電子税務局の免税・還付申告における輸出還付商品コードはどこから照会できますか? 「我要查询—一户式查询—輸出税還付文庫」を通じて、該当する輸出税還付商品名称を検索すれば、輸出税還付商品コードを取得できます。
5、我が単位が新電子税務局を通じてその他の代扣代缴・代收代缴申告を行う際、被扣缴納税者識別番号および被代扣代缴・代收代缴納税者名称が表示されない場合はどうすればよいですか?
これら2項目の情報は明細情報入力画面で記入します。申告入力で源泉徴収対象者情報の下の「証明書番号」を入力すると、システムが関連情報を自動照会し、情報が取得できた場合は確定選択肢が表示されます;システムで照会できない場合は手動入力が必要です。以下の図の通りです:
案内に従って登録するだけで結構です。 6、当単位は現地納付の分支機構であり、新電子税務局にログインし、「私の待辦—居民企業(査帳徴収)企業所得税月(季)度申告」を通じて、申告表を記入する際、「分支機構の分摊比例と分支機構の当期分摊による追徴(還付)所得税額」の2項目のみが表示され、完全な企業所得税月(季)度予繳納税申告表(A類)が表示されない場合、どうすればよいですか?
新電子税務局のシーン化税務手続きでは、「業務が簡単」タグの納税者を「確認式申告」方式に設定します。貴単位は分支機構タイプであり、「分支機構分担比例と分支機構当期分担補(退)所得税額」の2項目は総機構の申告情報から取得できます(取得できない場合は自主的に記入可能)。そのため、表示されたデータを確認し、誤りがなければ申告を提出するだけで済みます。申告書を確認したい場合は、「帳票プレビュー」をクリックして確認できます。以下の図のとおりです:
Kailing Technologyは企業のニーズに応じて、企業の業務・財務・税務デジタル化製品ラインを提供します: 販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、専門的かつ高効率に企業の業務・財務・税務デジタル化管理の転換・アップグレードを支援。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|