010-6097 4119デモを予約


実用ノウハウ丨この4種の全面デジタル化電子インボイスは赤伝できない!公開日:2024-06-26 16:56 内容の有効性に関する説明(2026-08-29 更新) 本記事は2024-06-26に公開されました。以下は公開後に生じた本記事に関連する現行規定の変更点です:
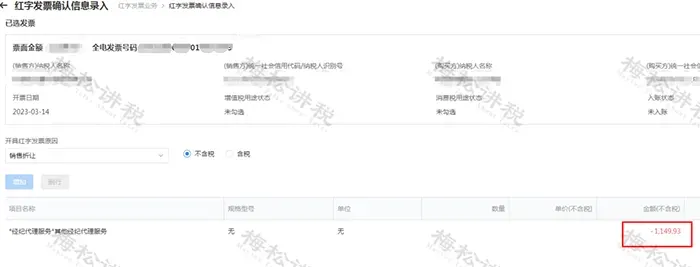
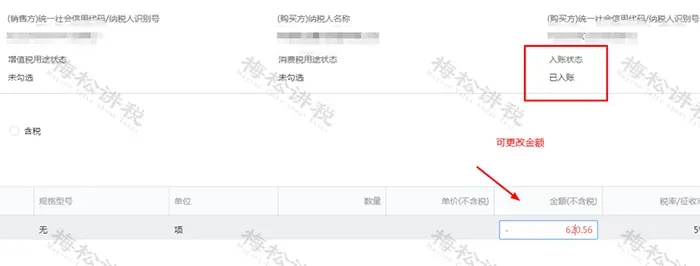
全面デジタル化電子インボイスのリバースインボイス発行にはリスクがあり、決して勝手に行ってはならず、この4種の全面デジタル化電子インボイスはリバースインボイス発行できません! 01注意!4種類の全面デジタル化電子インボイスは赤色訂正できません! 試点納税者売上返品、インボイス発行誤り、サービス中止、売上割戻などの状況では、規定に従って紅字全面デジタル化電子インボイスを発行できます。しかし4つの状況では、赤伝(マイナス)インボイスの発行は許可されません: (1)青字インボイスが既に無効化、異常控除証憑認定済み、ロック済み(赤字確認単または情報表を既に起案し赤字インボイス未発行、赤字確認単または情報表未取消)の場合、赤字訂正を起案できない; (2)藍字インボイスの増値税用途が「還付待ち」「還付済み」「控除済み(還付変更)」「代理還付済み」「還付不可かつ控除不可」である場合、赤字訂正を発起することは許可されない; (3)ブルーインボイスの税優遇類タグのうち、「冬季オリンピック還付タグ」が「冬季オリンピック還付申請済み」の場合、赤字訂正を開始することは許可されません; (4)赤字訂正を開始する際、相手方納税者が「非正常」、「抹消」等の状態で、システムにログインして関連操作ができない場合、赤字訂正を開始することは許可されません。 02全面デジタル化電子インボイスは一部赤沖できますか? 全面デジタル化電子インボイスは当然部分的な赤冲が可能だが、購買側が記帳(税務システムの記帳機能)した後でなければ部分的な赤冲はできず、そうでなければ全額赤冲のみとなる。 情形一: 購買者がまだ記帳処理を行っていない場合、売り手が起票部分赤伝、金額は変更不可!
ケース2: 購入者が行う記帳操作後、さらに購買者または販売者が部分赤冲操作を起動し、相手方が確認後に販売者が部分赤伝。
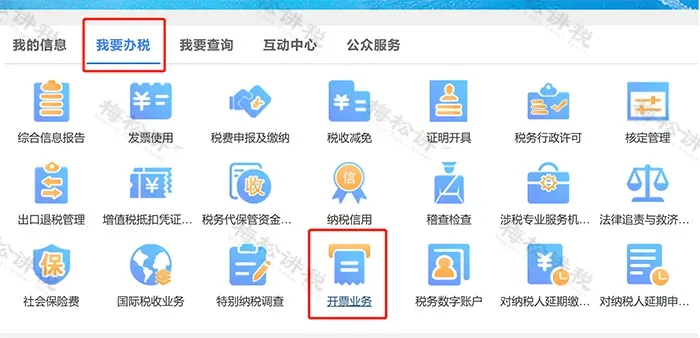
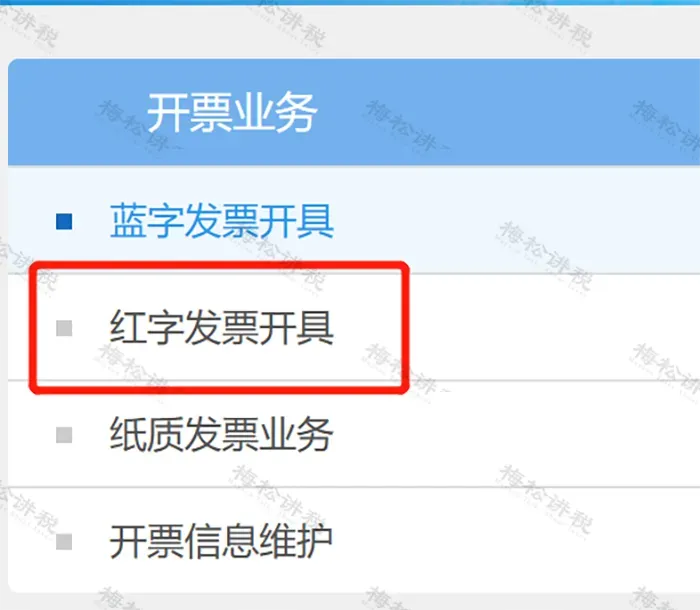
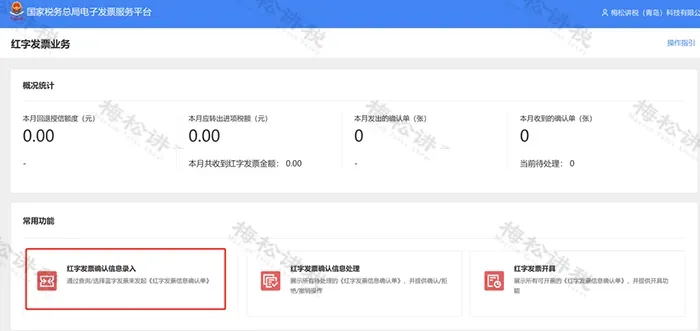
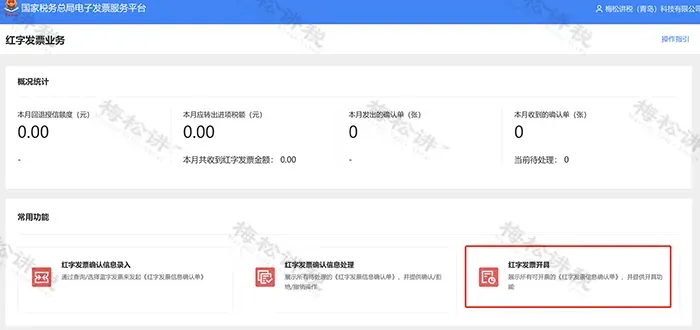
しかし、以下の3つの状況に対して、「部分赤冲」を許可しません、「全額紅冲」のみ可能です: (1)赤字訂正の理由が「インボイス発行誤り」の場合、全額赤字訂正しなければならない; (2)ブルーインボイスに対応する「増値税優遇用途タグ」が「農産物全額加算控除待ち」または「農産物全額加算控除に使用済み」の場合、最初の赤字訂正は未加算部分の全額訂正または伝票全体の全額訂正のみ可能です。最初に未加算部分を全額訂正した場合、2回目の赤字訂正は残りの部分(すなわち加算済み部分)の全額訂正のみ許可されます; (3)ブルーインボイスのタグが「差額課税-差額インボイス発行」の場合、全額赤字訂正が必須です。 03全面デジタル化電子インボイスのリバースインボイス発行操作フロー ケース1:発行側が全面デジタル化電子インボイスを発行した後、受領側が用途確認及び記帳確認を行っていない場合、発行側は電子インボイスサービスプラットフォームで「赤字インボイス情報確認書」を記入した後、全額の赤字全面デジタル化電子インボイスを発行し、受領側の確認は不要です。 具体的な操作手順は以下のとおりです: 一、電子税務局にログインし、【納税手続き】——【インボイス発行業務】——【赤伝インボイス発行】。下図のとおり:
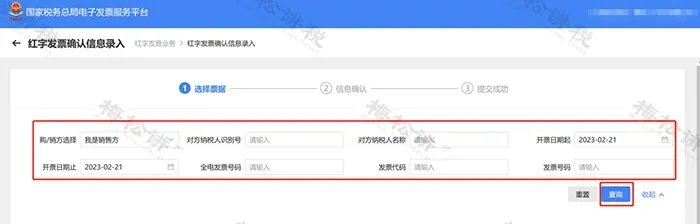
二、【赤字インボイス確認情報入力】を選択し、対応する藍字インボイス情報を入力後、【検索】をクリック
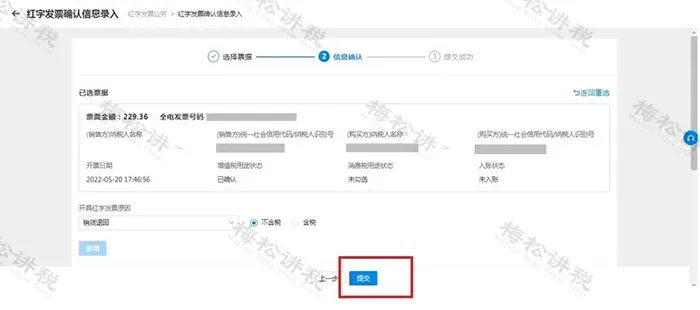
三、ページで【選択】をクリックすると、選択した藍字インボイス情報が自動的にページに反映されます。
四、ページで「選択」をクリックすると、選択した藍字インボイス情報が自動的にページに取り込まれる。
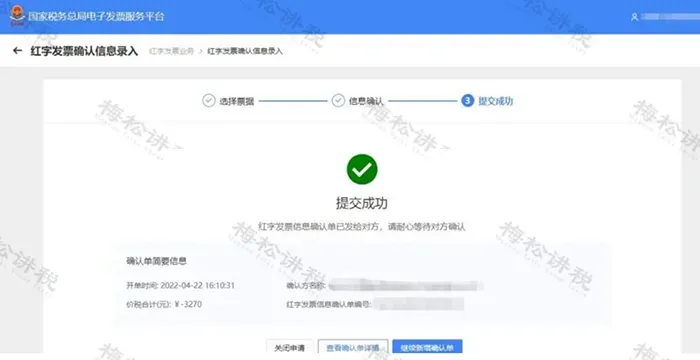
五、《確認書》の提出が成功した後、【赤伝票インボイス発行】を選択し、該当する《確認書》をクリックすると、赤伝票インボイスを発行できる。下図のとおり:
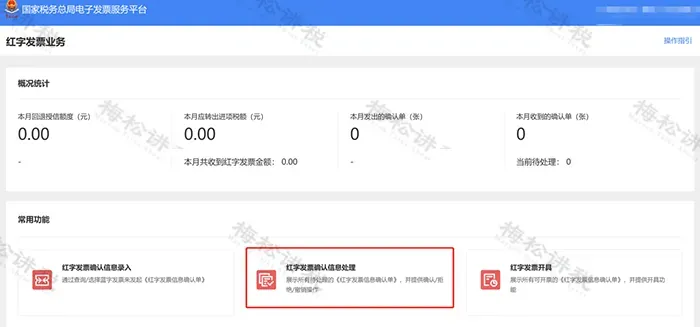
ケース2:受領側が既に用途確認又は記帳確認を行っている場合 一、受票側の使用【電子インボイスサービスプラットフォーム】、インボイス発行側または受領側のいずれも電子インボイスサービスプラットフォームで『赤字インボイス情報確認書』を記入・アップロードでき、相手方が電子インボイスサービスプラットフォームで確認した後、インボイス発行側は全額または一部の赤字全面デジタル化電子インボイスを発行できます。 操作内容は以下のとおりです: (1)納税者は電子税務局にログインし、【我要办税】——【インボイス発行業務】——【赤字インボイス発行】——【赤字インボイス確認情報処理】。下図のとおり:
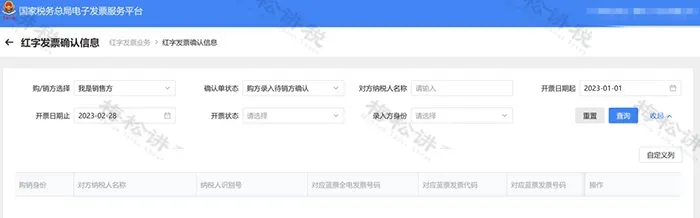
(2)検索条件を入力し、【検索】ボタンをクリックする。
(3)【查看】ボタンをクリックし、ページに入って情報を確認します。
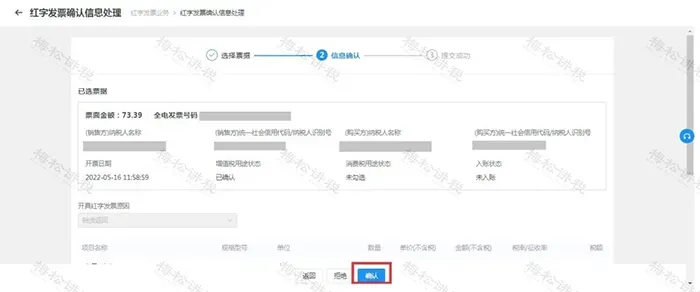
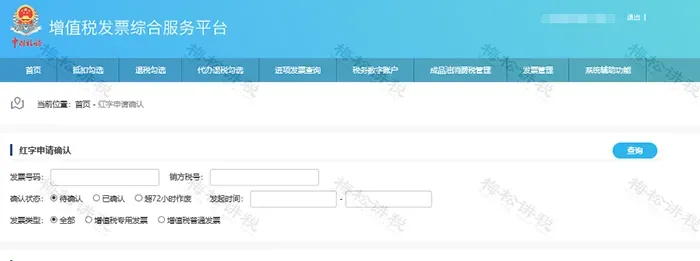
(4)【確認】ボタンをクリックすると、確認成功のメッセージが表示されます。 二、受票側は引き続き使用【増値税インボイス総合サービスプラットフォーム】、発行側が電子インボイスサービスプラットフォームで《確認書》を記入・アップロードし、受領側が増値税インボイス総合サービスプラットフォームで確認した後、発行側が全額または一部の赤字数電票または赤字紙インボイスを発行します。 操作内容は以下のとおりです: (1)メニューで【インボイス管理】—【赤字申請確認】の順に選択し、以下の画面に入る。
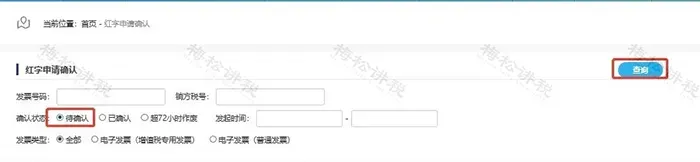
(2)「確認待ち」を選択し、インボイス情報に基づいてインボイス番号と売り手識別番号を入力し、【查询】をクリックします。
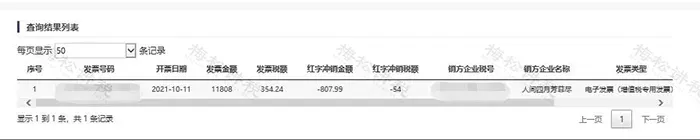
(3)照会結果は以下の図のとおりです:
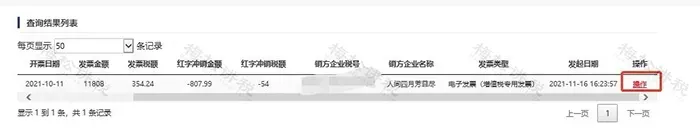
(4)スライドバーを右にドラッグし、【操作】をクリックします。
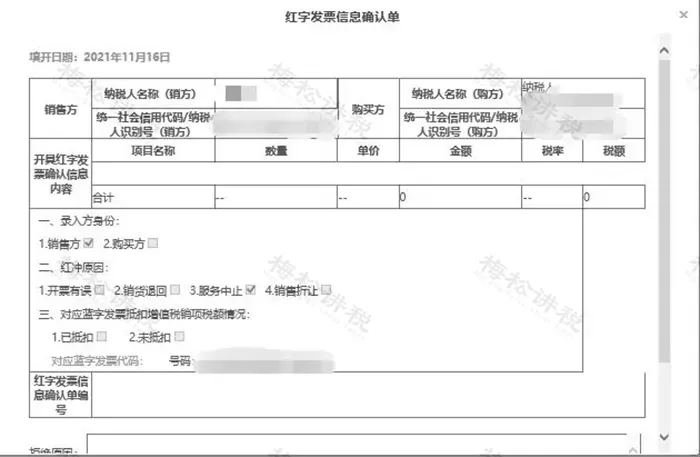
(5)ポップアップウィンドウが表示されます。下図のとおり:
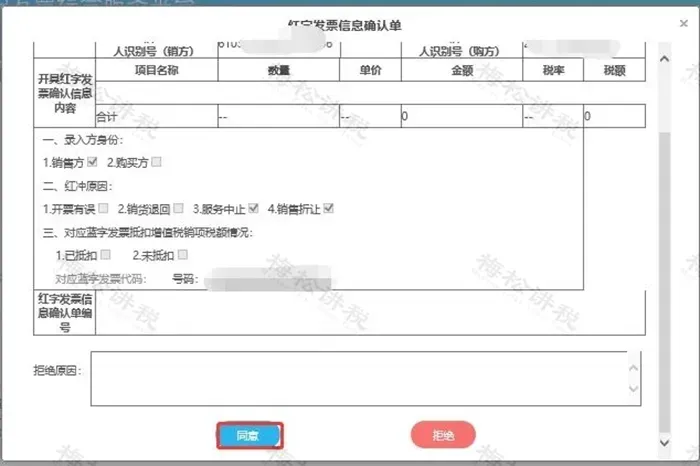
(6)ポップアップウィンドウで赤字インボイス情報確認書のデータが正しいかどうかを確認し、縦型バーを下にスライドして画面に入ります。
(7)照合して誤りがないことを確認した後、【同意】ボタンをクリックします。
三、《確認単》の提出成功後、【赤字数値インボイス発行】を選択し、対応する《確認単》をクリックすると、赤字数値インボイスを発行できる。下図の通り:
編集部もインボイスの赤黒訂正に関する表をまとめましたので、記憶の補助にご活用ください!
04全面デジタル化電子インボイスのリバースインボイス発行で必ず注意すべき8つの要点 1、赤沖原因赤沖原因は納税者が業務の実態に基づいて確定すべきである。注意すべきは、元の青字インボイスの商品サービスコードが貨物または役務のみの場合、紅沖原因「サービス中止」の選択を許可しません;商品サービスコードがサービスのみの場合、赤伝(取消)理由「売上返品」の選択を許可しません。 2、赤字インボイスの票種を選択各票種間の赤字訂正ルールは「新で旧を赤字訂正、電で紙を赤字訂正」、具体的には以下のとおりです:
3、用途と記帳を確認全面デジタル化電子インボイスの用途未確認かつ未記帳の場合、発行側が赤字インボイス発行フローを開始すると、対応する全面デジタル化電子インボイスはロックされ、受領側はインボイス用途確認操作を行えなくなります。 全面デジタル化電子インボイスの用途未確認かつ記帳済みの場合、発行側が一部赤字インボイスを発行した後は、受領側は当該全面デジタル化電子インボイスの赤字処理されていない部分について控除選択が可能です。発行側が全額の赤字インボイスを発行した場合は、引き続き控除選択を行うことはできません。 4、期限要件試点納税者が赤字インボイス発行フローを開始した後、相手方の確認には期限要件があります。赤字処理フローを開始した後,発行側または受領側は72時間以内に確認する必要があり、規定時間内に確認しない場合、当該フローは自動的に無効となり、赤字インボイスを発行する必要がある場合はフローを再起動しなければならない。 5、利用可能な与信限度額試点納税者が全面デジタル化電子インボイスを発行した後、当月に赤字数電インボイスを発行した場合、電子インボイスサービスプラットフォームは同期してその利用可能与信限度額を増加させます。 月をまたいで赤字数電票を発行する場合、または赤字数電票を発行しても数電票に対応できない場合、電子インボイスサービスプラットフォームはその当月の利用可能与信枠を増加させない。販売値引きの場合も、利用可能与信枠を増加させない。 6、元の青字インボイスと一対一で対応電子インボイスサービスプラットフォームを通じて開始される赤字インボイス発行プロセスでは、「確認書」であれ「情報表」であれ、いずれも元の藍字インボイスと一対一で対応する必要があります。 7、無効化赤伝票発行フロー試点納税者が電子インボイスサービスプラットフォームを通じてインボイスを発行する場合、赤字インボイスを発行する際に、赤字インボイスの発行フローを無効にできます,具体的なルールは以下のとおりです: (1)販売側が確認不要の赤字確認単を起案した場合、赤字インボイス発行前は販売側が撤回できる; (2)赤字確認情報の発起者は、赤字確認書を提出した後、相手方がまだ確認する前は、修正が許可されず、発起者は赤字確認書を取り消すことができる; (3)売買双方のいずれかが開始し相手方が確認済みの赤字確認書について、開始側は赤字確認書を撤回することは許可されず、確認側は確認後かつ赤字インボイスを発行する前に確認書を撤回できます; (4)赤字インボイスを発行済みの赤字確認書は撤回できません。 (5)赤字確認書を発起した後、赤字インボイスを発行する前に、元の青字インボイスが異常証憑と認定された場合、システムは自動的に赤字訂正プロセスを無効にします。 8、試点納税者が電子インボイスサービスプラットフォームを通じて赤字インボイスを発行した後、すでに発行したインボイスを回収する必要があるか 試点納税者が電子インボイスサービスプラットフォームを通じて発行した全面デジタル化電子インボイスが赤沖される場合、赤沖された全面デジタル化電子インボイスおよびその紙印刷物を回収する必要はありません;電子インボイスサービスプラットフォームを通じて発行された紙インボイスが赤取消される場合、赤取消された紙インボイスを回収する必要があります。 05赤伝実務でよくあるその他の質問への回答 1.試点納税者が電子税務局で青字インボイスを発行したばかりなのに、【赤字インボイス発行】モジュールをクリックしても情報がないのはなぜか? 試点納税者が青字インボイスを発行した後、赤字インボイスを発行する必要がある場合、電子税務局にログインし、【我要办税】-【开票业务】-【红字发票开具】または【我要办税】-【税务数字账户】-【红字信息确认单】モジュールで、【红字发票信息表录入】をクリックし、赤沖が必要なインボイスを選択して情報を確認後に提出をクリックします。相手方の確認が不要な場合は【去开红字发票】をクリックして赤字インボイスを発行でき、相手方の確認が必要な場合は相手方が確認した後に赤字インボイスを発行します。 2.なぜ赤色インボイス情報確認フローを起動した後、【赤色インボイス発行モジュール】で赤色インボイスを発行できないのですか? 赤インボイス情報確認書のステータスが売買双方確認済みまたは確認不要の状態でなければ直接発行できず、そうでない場合は赤インボイス情報確認書を確認してから発行する必要がある;買収類インボイスは控除選択後に赤字情報を発起する場合、相手方の確認は不要で、直接赤インボイスを発行できる。 3.当社はデジタル電子インボイスの試点企業であり、すでにデジタル電子インボイスを発行したことがある。現在赤字処理を行おうとしているが、なぜ今電子税務局にログインするとインボイス発行業務のモジュールが見つからないのか? 試点納税者が電子税務局にログインする際、選択した人員権限が発行担当者または法人および財務責任者であるかを確認してください。選択した办税員でログインした場合、開票業務というモジュールはありませんので、発行担当者、法人または財務責任者に切り替えて操作することをお勧めします。 4.電子税務局で赤字インボイスを発行する際、なぜ全額の赤字インボイスしか発行できないのですか? 受票者が用途確認を行っていない場合、発行側が電子税務局を通じて《赤字情報確認書》を起票後、全額の赤字デジタル電子インボイスを発行し、受票者の確認は不要。 もし受票者が既に用途確認を行っている場合、売買双方のいずれか一方が電子税務局(受票者が非試行納税者の場合、増値税インボイス総合サービスプラットフォームで起案・確認)で『赤伝情報確認書』を起案し、相手方の確認後に全額または一部の赤伝デジタル電子インボイスを発行することを選択できます。 5.私は試点納税者ですが、増値税インボイス管理システムで赤字情報表を発行済みでまだ赤字インボイスを発行していない場合、電子税務局で直接発行できますか? できません。赤字情報表と赤字確認書は相互変換が実現されておらず、検証を通過した赤字情報表は依然としてVATインボイス管理システムを通じて赤字インボイスを発行する必要があります。 6.私は試点納税者ですが、電子税務局を通じて受信した全面デジタル化電子インボイスに誤りがあり、控除・選択が未済の場合、赤伝インボイスを発行できますか? 可能ですが、赤字体インボイスの発行プロセスは発行側のみが起動でき、赤字体インボイスの理由は「発行誤り」を選択します。 7.電子税務局で増値税インボイス管理システムが発行した赤字情報表を確認できますか? 納税者は電子税務局にログインし、【我要办税】-【开票业务】-【红字发票开具】モジュールで、ページを下にスクロールし「红字发票确认单信息」内の「我发出的信息表」モジュールで確認します。ダウンロードと取消は増値税インボイス管理システムで操作してください。 出典:ネットワーク Kailing Technologyは企業のニーズに応じて、企業の業務・財務・税務デジタル化製品ラインを提供します: 販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、専門的かつ高効率に企業の業務・財務・税務デジタル化管理の転換・アップグレードを支援。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|