010-6097 4119デモを予約


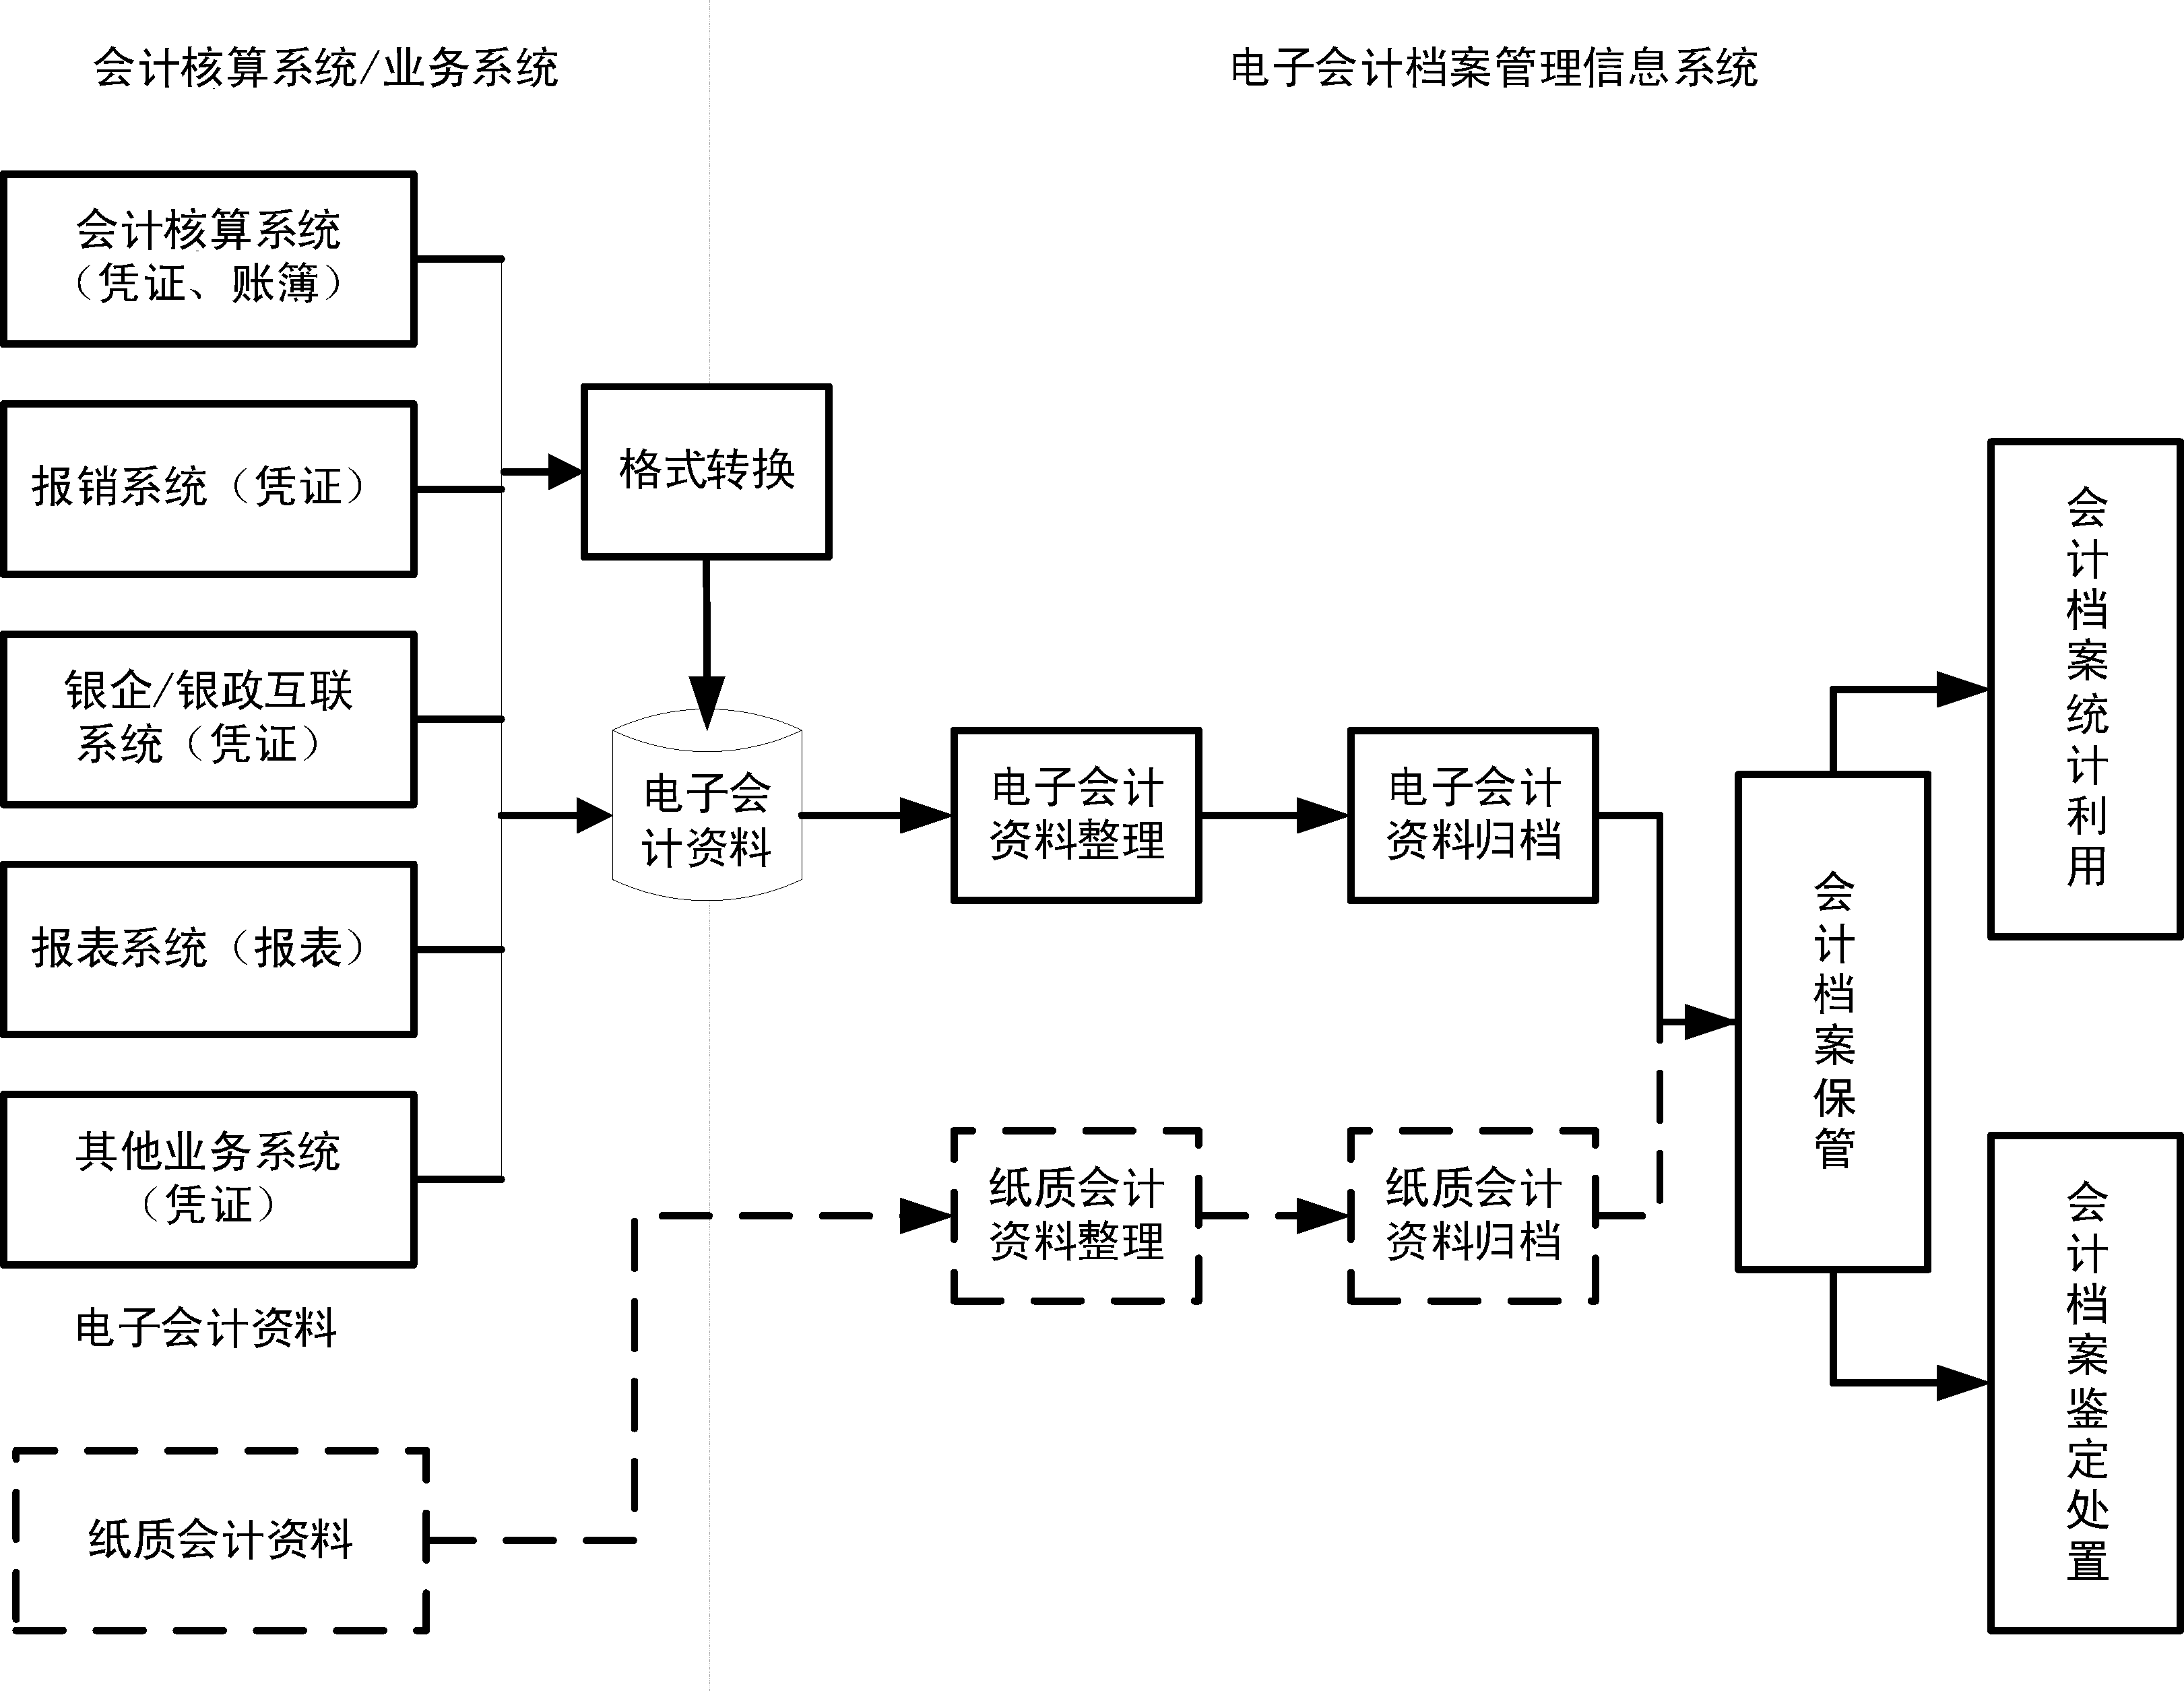
全文!電子会計アーカイブ管理規範(DA/T 94—2022)公開日:2024-01-03 11:11 《電子会計アーカイブ管理規範》は、電子会計資料の形成、収集、整理、アーカイブ及び電子会計アーカイブの保管、統計、利用、鑑定、処分等の業務の要求を規定し、機関、団体、企業事業単位その他の組織が電子会計アーカイブ管理活動を展開するのに適用される。 電子会計アーカイブ管理規範 DA/T 94—2022 1 範囲 本文件は、電子会計資料の形成、収集、整理、アーカイブ及び電子会計アーカイブの保管、統計、利用、鑑定、処分等の業務の要求を規定する。 本文件は、機関、団体、企業事業単位その他の組織(以下「単位」という)が電子会計アーカイブ管理活動を展開する場合に適用する。 2 規範性引用文書 以下の文書の内容は、本文中の規範的引用により本文件に不可欠な条項を構成します。そのうち、日付を注記した引用文件は、その日付に対応する版本のみが本文件に適用されます。日付を注記しない引用文件は、その最新版本(すべての修正単を含む)が本文件に適用されます。 DA/T15 磁性媒体アーカイブ管理・保護規範 DA/T38 アーカイブ用記録型光ディスクCD-R、DVD-R、DVD+Rの技術要件及び適用規範 DA/T39 会計アーカイブ案卷フォーマット DA/T70 文書類電子アーカイブ検査一般要件 3 用語および定義 以下の用語と定義が本文件に適用されます。 3.1 電子会計資料 electronic accounting document 法人が会計核算の過程でコンピュータ等の電子機器を通じて形成、伝送、保存する、法人の経済業務事項を記録・反映する電子形式の各種会計情報記録。 注:電子会計資料には、電子的形式で存在する会計証憑、会計帳簿、財務会計報告及びその他の会計資料が含まれます。うち財務会計報告には、企業財務会計報告、政府会計主体の財務報告及び決算報告、民間非営利組織財務会計報告、その他の会計主体の財務会計報告が含まれます。 3.2 電子会計アーカイブ electronic accounting archive 会計核算業務において電子計算機により直接形成または受信、伝送、保存されアーカイブされ、単位の経済業務事項を記録・反映し、証憑・検索・保存価値を有する電子会計資料。 3.3 会計核算システム accounting system 単位が会計核算のために使用し、データを直接採集し、会計業務を処理し、会計証憑、会計帳簿、財務会計報告等の会計資料を生成し、会計資料の変換、出力、分析及び利用を行うコンピュータソフトウェア、ソフトウェアシステムまたはソフトウェア機能モジュール。 3.4 業務システム business system 会計核算システム以外に、その他電子会計証憑を生成するオフィスオートメーションシステム、経費精算システム、契約管理システム、企業資源計画システムなどのコンピュータ情報システム。 3.5電子会計アーカイブ管理情報システム electronic accounting archives management information system 法人が電子会計資料の収集、整理、アーカイブおよび電子会計アーカイブの保管、統計、利用、鑑定、処分等の業務に使用する電子アーカイブ管理情報システムまたはソフトウェア機能モジュール。 4 管理原則と要求 4.1 単位は電子会計アーカイブ管理業務を強化し、電子会計資料の形成、収集、整理、アーカイブ及び電子会計アーカイブの保管、統計、利用、鑑定、処分などの管理制度を構築・完善し、信頼できる安全防護技術と措置を講じ、電子会計アーカイブの伝達及び保存過程における真実性、完全性、可用性及び安全性を保証する。 4.2 単位は電子会計アーカイブ管理業務を会計担当者、アーカイブ担当者、関連業務担当者の職務職責及び業績評価に組み入れる。 4.3 単位の会計機構又は会計担当者所属機構(以下総称して単位会計管理機構)は、アーカイブすべき電子会計資料の収集、整理、アーカイブなどの業務を担当し、定期的に単位のアーカイブ管理機構又はアーカイブ担当者所属機構(以下総称して単位アーカイブ管理機構)に移管する。 4.4 単位アーカイブ管理機構は、電子会計アーカイブの保管、統計、利用、鑑定、処分などの業務を担当し、電子会計資料の収集、整理、アーカイブなどについて指導と監督を行う。単位はアーカイブ管理条件を備えた機構に電子会計アーカイブの管理を委託することもできる。 4.5 単位の情報技術機構は、関連する会計核算システム及び業務システムの企画、分析、設計、実施、運用保守などの過程において電子会計資料アーカイブ要求を徹底し、電子会計資料アーカイブ要求を会計核算システム及び業務システムにおいて実現し、情報技術サポートを提供し、電子会計アーカイブ管理情報システムの運用保守を担当する。 4.6 単位は電子会計アーカイブの安全保密管理を強化し、涉密電子会計資料及び電子会計アーカイブの管理は国の関連規定に従って執行する。 4.7 国の関連規定に適合して形成(又は受領)され、本文書に従って管理される電子会計資料は、電子的形式のみでアーカイブ保存することができる。 5 電子会計アーカイブ管理フロー 電子会計アーカイブ管理は会計担当者、アーカイブ担当者が分担して責任を負い、会計核算システム、業務システム、電子会計アーカイブ管理情報システムなどの情報システムに関与し、管理過程には電子会計資料の形成、収集、整理、アーカイブ及び電子会計アーカイブの保管、統計、利用、鑑定、処分などが含まれ、管理フローは図1のとおりです。
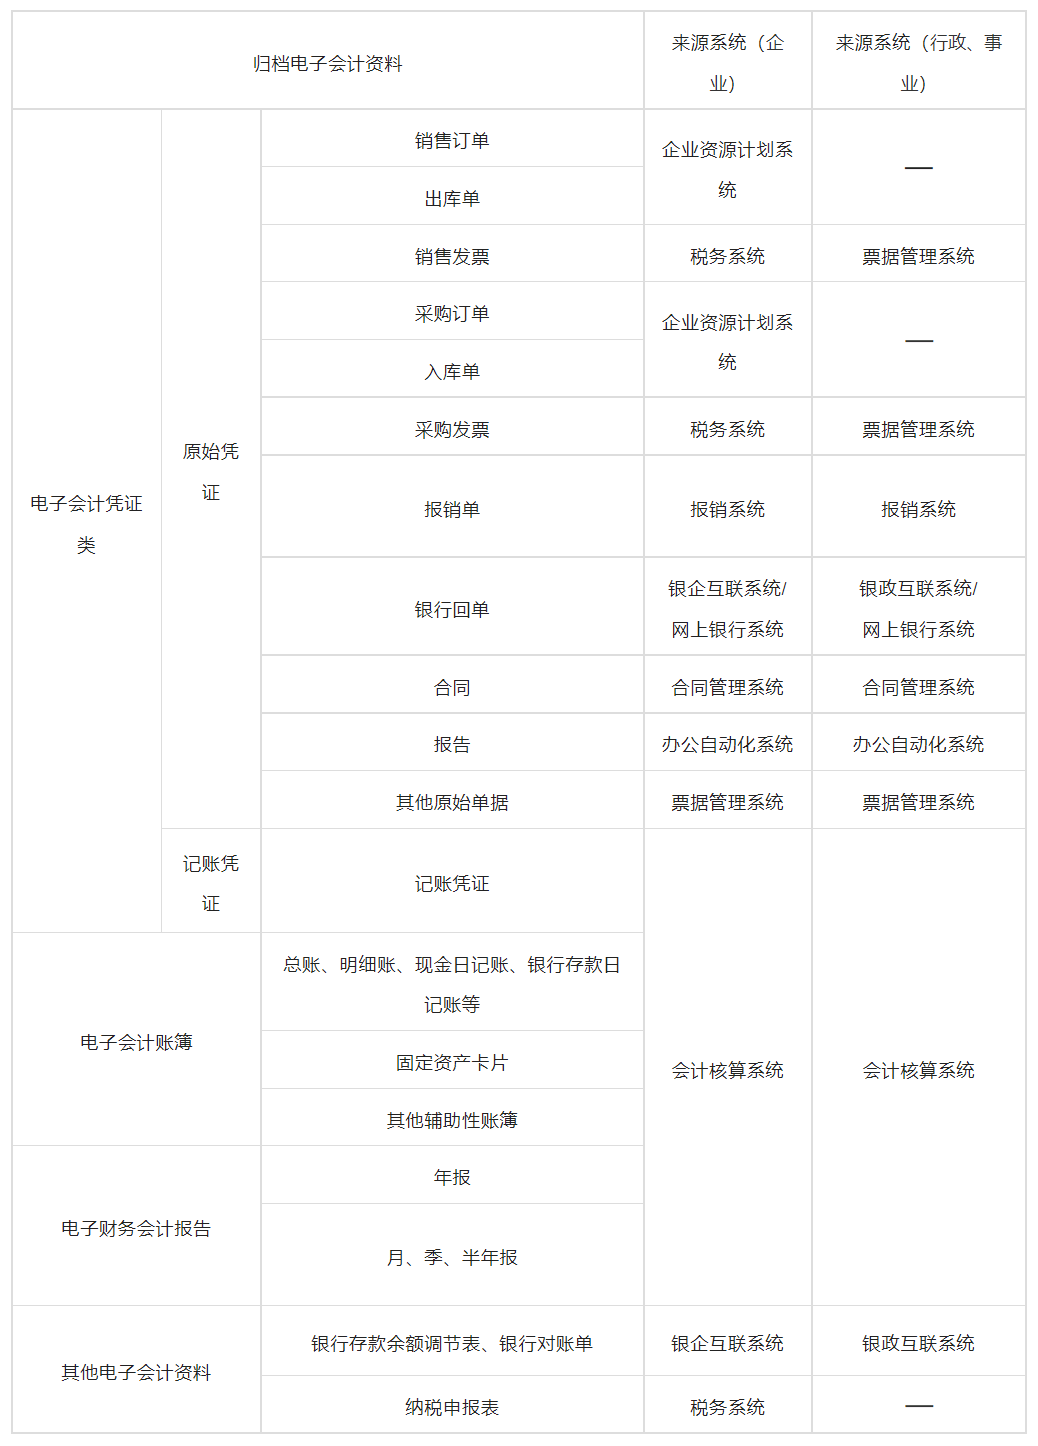
6 電子会計資料の形成 6.1 内部で形成された電子会計資料は、経理・審査・承認などの必要な審査・署名手続きを経て、内容及びメタデータが完全かつ揃っていること。メタデータの構造・内容などは付録Aを参照。 6.2 電子会計資料は、対応する形式の独立した電子ファイルを形成してアーカイブすること。 6.3 内部で形成された電子会計資料は、一定の時間と単位でアーカイブ用電子会計資料を出力すること。ファイルサイズは管理と利用に適したものとし、各種電子会計資料の出力時間及び形式は以下の要求に適合すること。 a)内部で形成された電子会計証憑は、処理完了後にアーカイブ用電子会計証憑として出力し、出力情報に関連する電子会計証憑間の関連関係を反映させるべきである。外部から受領した電子会計証憑は通常、元の形式でアーカイブする。元の形式がアーカイブ要件に適合しない場合は、専用ソフトウェアを併せてアーカイブするか、元の形式をアーカイブ要件に適合する形式に変換し、元の形式とアーカイブ要件に適合する形式の電子会計資料を併せてアーカイブする。 b)電子会計帳簿は月、四半期、年等の周期で定期的にアーカイブ電子会計帳簿を出力でき、出力周期はデータ量の大小に応じて決定できる。 c)電子財務会計報告は会計期間ごとにアーカイブ電子財務会計報告を出力できる。 6.4 版式電子会計資料のアーカイブにはOFD形式の使用を推奨。OFD形式を適用する条件がない単位はPDF形式または長期保存要件に適合するその他の版式形式を使用できる。解析と統計を容易にするため、XML類似の記述ファイルを同時に出力してアーカイブできる。 7 電子会計資料の収集 7.1 電子会計資料のアーカイブ範囲は付録Bを参照。各単位は付録Bを参考に、それに限らず自単位の電子会計資料アーカイブ範囲を定めることができる。 7.2 アーカイブ範囲に属する電子会計資料及びそのメタデータは、会計核算システム・業務システムから電子会計アーカイブ管理情報システムへ伝送され、伝送過程は安全かつ制御可能でなければならない。電子会計アーカイブのメタデータ方案は付録Aを参照。 7.3 電子会計資料の収集は一般的にインターフェースを通じてオンラインで自動収集し、インターフェース方案は付録Cを参照。 7.4 電子会計資料の収集時には電子会計資料の来源を整理し、アーカイブする電子会計資料と来源システムの対照関係は表1を参照できる。
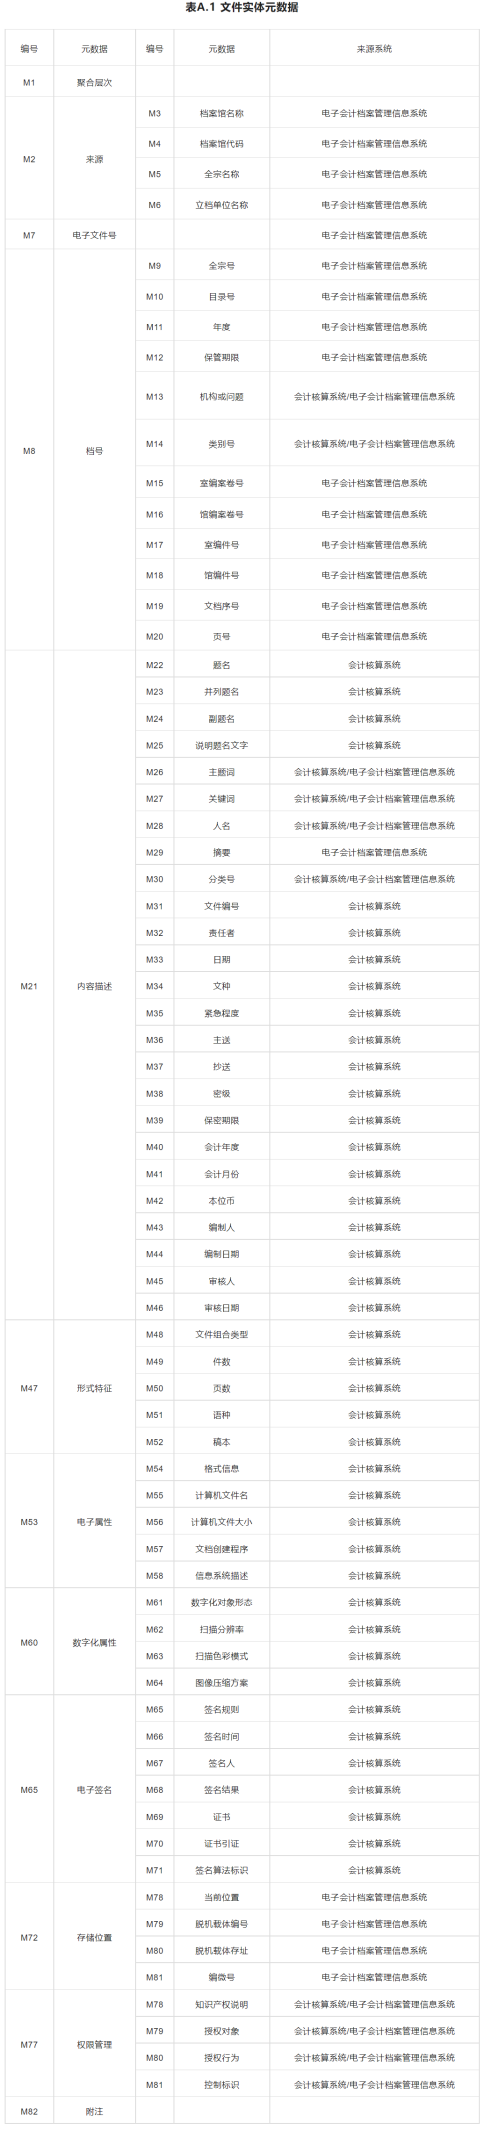
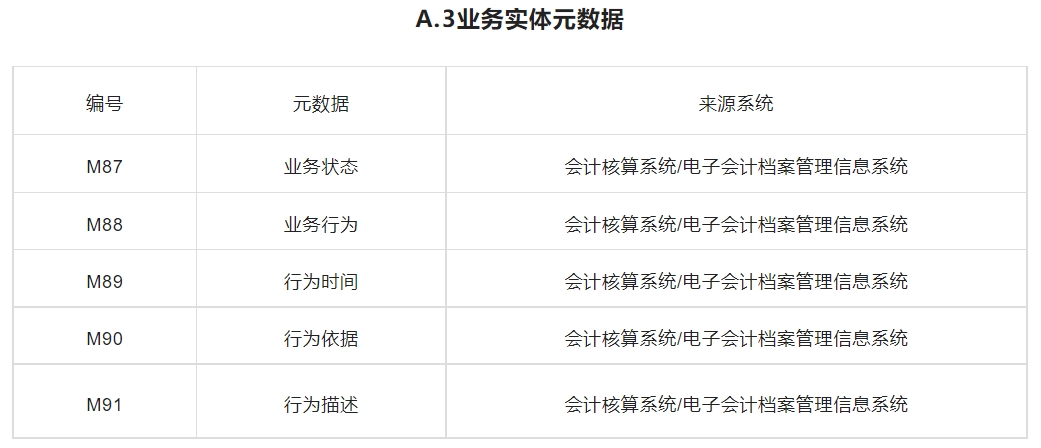
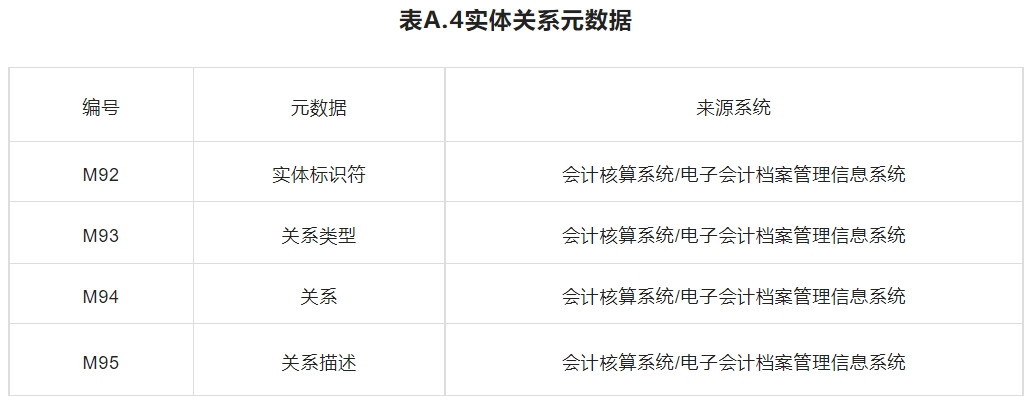
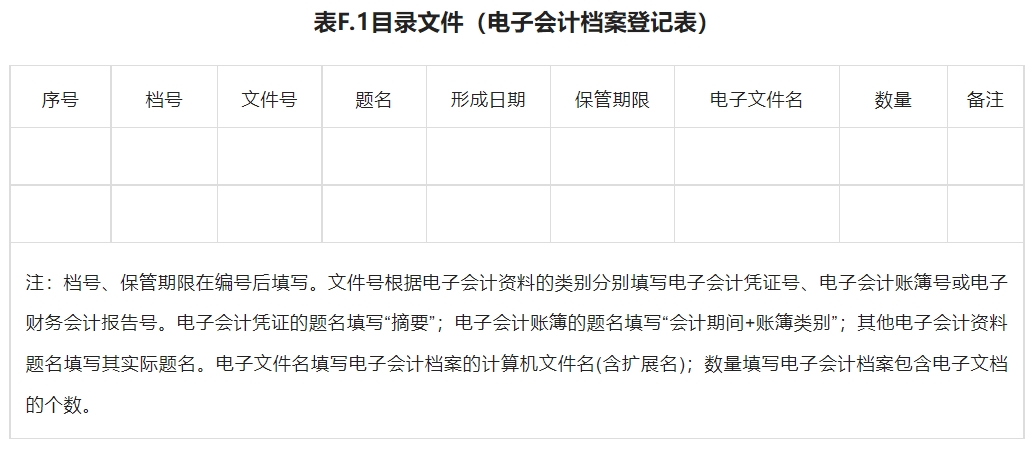
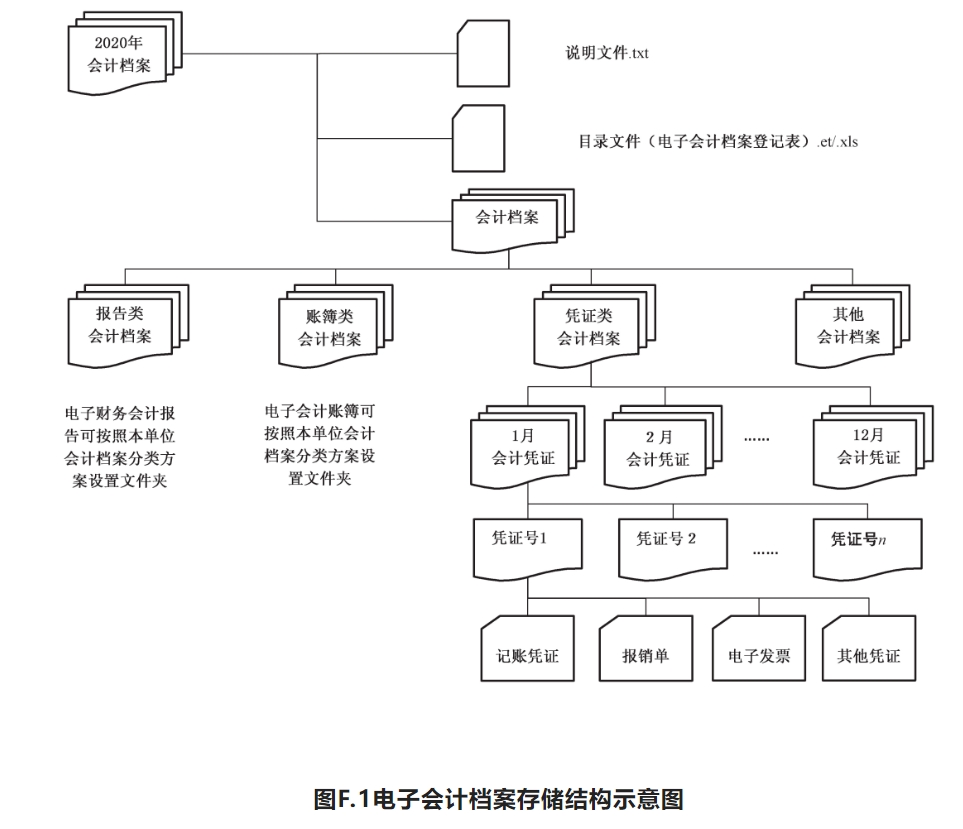
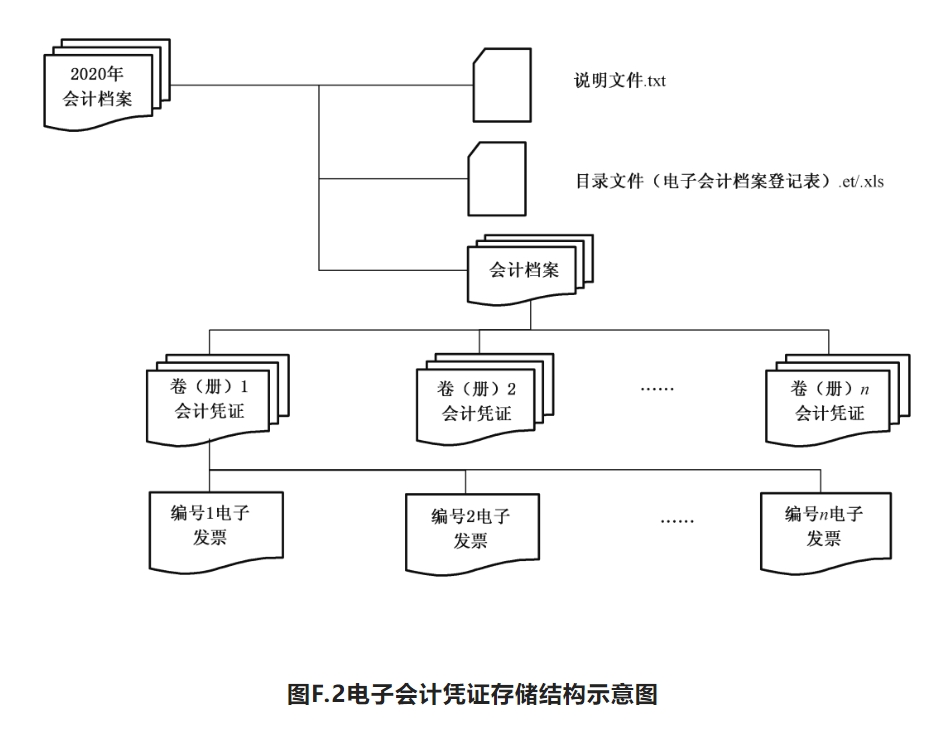
7.5 電子会計資料の収集時にはDA/T70の関連要求に従い、真実性・完全性・可用性・安全性の検測を行わなければならない。検測に合格した電子会計資料のみ電子会計アーカイブ管理情報システムに登録できる。検測に不合格の場合は、再収集し、検測合格後に電子会計アーカイブ情報システムに登録しなければならない。 7.6 検測に合格した電子会計資料は付録Bに基づき保管期限を定める。電子会計アーカイブの保管期限は永久と定期に分かれ、定期は一般的に10年と30年で、会計年度終了後の初日から起算する。付録Bの電子会計アーカイブ保管期限は最低保管期限であり、各単位は業務上の必要に応じてより高い保管期限を選択できる。 7.7 各単位の電子会計アーカイブの具体的名称が付録Bに列挙された名称と一致しない場合は、類似のアーカイブの保管期限に準じて取り扱うものとする。 8 電子会計資料の整理 8.1 整理時間電子会計資料の収集完了後は速やかに整理する必要がある。そのうち、電子会計証憑、電子会計帳簿、電子固定資産カード、電子財務会計報告およびその他の電子会計資料は、それぞれ会計年度終了後1ヶ月以内、会計決算後1ヶ月以内、固定資産廃棄後1年以内、電子財務会計報告生成後1ヶ月以内、会計年度終了後3ヶ月以内に整理を完了する必要がある。 8.2 原則電子会計資料の整理は、その自然な形成規則と固有の特徴に従い、電子会計資料間の有機的な関連を保ち、異なる保存価値を区別し、保管と利用を容易にする必要があります。電子会計資料の形成数量が少ない単位は、電子会計資料を8.3に従って分類した後、件ごとに整理することができます。 8.3 分類8.3.1 分類方案の策定電子会計資料の整理時は、電子会計アーカイブ分類方案に従って分類する必要がある。電子会計アーカイブ分類方案は8.3.3を参照して作成し、電子会計アーカイブ管理情報システムに組み込む。 8.3.2 電子会計アーカイブ分類原則電子会計アーカイブの分類原則は以下のとおりです。 a)会計資料形式による分類:すなわち会計資料の内容形式による分類。一般に会計証憑、会計帳簿、財務会計報告、その他の会計資料の4類に分けられる。 b)会計年度別分類:すなわち会計アーカイブが対象とする会計年度別に分類する。 c)保管期限別分類:すなわち会計アーカイブの保管期限別に分類する。 d)組織機構別分類:すなわち会計アーカイブを形成した組織機構別に分類する。一般的に総予算会計単位の会計アーカイブ分類に用いる。 e)会計類型別に分類する。すなわち会計アーカイブが反映する会計類型別に分類する。一般的に税務機関の会計アーカイブ分類に用いられる。 8.3.3 分類方法推奨する分類方法と適用性は以下のとおりです。 a)会計資料形式・会計年度・保管期限分類法。詳細は付録DのD.1を参照。中・小規模単位、すなわち会計アーカイブの年間形成量が多くない単位に適用され、現在大多数の単位が採用している方法でもある。 b)会計年度・会計資料形式・保管期限分類法。詳細はD.2を参照。予算単位に適用される。 c)会計年度・組織機構・会計資料形式・保管期限分類法。詳細はD.3を参照。複数部門が会計アーカイブを生成する単位及び各級総予算単位に適用。 d)会計年度・会計類型・会計資料形式・保管期限分類法。詳細はD.4を参照。専門性の高い各級税務機関に適用。 8.3.4 分類番号設定電子会計アーカイブ類別番号の設定は科学的かつ簡潔であるべきで、実際に応じて拡張できる。会計年度は4桁のアラビア数字を採用し、会計資料形式、保管期限、組織機構、会計類型などの類目は一般的に大文字の漢語拼音字母、アラビア数字又は両者の組合せで編成し、重複番号があってはならない。上、下級類目の番号間は「·」で区切る。 8.4 電子会計証憑の構成要素、編綴及び配列8.4.1 電子会計証憑は記帳伝票番号ごとに構成し、記帳伝票およびそれに付随する原始証憑、その他の添付資料等で1件を構成する。件内は記帳伝票、原始証憑、その他の添付資料の順に配列する。 8.4.2 電子会計証憑は通常、時間ごとに巻を構成する。すなわち電子会計証憑を適切な時間周期ごとに巻を構成し、巻内の電子会計証憑は証憑番号の順に配列する。電子会計証憑の分類を実施している場合は、類型と時間を組み合わせて巻を構成し、異なる類型の電子会計証憑を1巻に構成してはならない。 8.4.3 電子会計証憑の案巻は時間の順に配列する。電子会計証憑の分類を実施している場合は、電子会計証憑の案巻を類型と時間の順を組み合わせて配列する。 8.4.4 同一の記帳伝票番号の会計証憑に異なる記録形式が存在する場合は、それぞれ異なる記録形式に従って整理し、その関連関係をメタデータの方式で記録することができる。例えば記帳伝票が電子形式、原始証憑が紙形式の場合、記帳伝票は電子アーカイブ形式で整理し、1件の電子アーカイブとする。原始証憑は紙アーカイブ形式で整理し、1件の紙アーカイブとする。同時に、記帳伝票の該当メタデータにその原始証憑番号を注記し、原始証憑の適切な位置に対応する記帳伝票番号を注記する。 8.5 電子会計帳簿のコンポーネント、組巻及び配列8.5.1 電子会計帳簿は6.3に基づき、科目、会計周期ごとに、単一の電子ファイルで保存可能なデータ量を組み合わせて構成する。うち、電子固定資産カードは固定資産番号ごとに構成し、同一の固定資産番号の電子固定資産カードで1件を構成する。 8.5.2 電子会計帳簿は1会計年度内に類型ごとに定期的に巻を構成する。巻内の電子会計帳簿は形成時間の順に配列する。 8.5.3 異なる類型の電子会計帳簿は総帳、明細分類帳、銀行預金日記帳、現金日記帳、固定資産カード、その他の補助帳簿の順に配列し、同一類型の電子会計帳簿は時間の順に配列する。 8.6 電子財務会計報告その他の電子会計資料の構成、巻構成および配列 8.6.1 電子財務会計報告は類型と周期を組み合わせて構成する。異なる類型、異なる周期の報告を1件に構成してはならない。 8.6.2 電子財務会計報告は月報、四半期報、半期報、年報ごとにそれぞれ巻を構成する。巻内の電子財務会計報告は形成時間の順に配列する。 8.6.3 電子財務会計報告の案巻は月報、四半期報、半期報、年報の順に配列し、同一類型の電子財務会計報告の案巻は時間の順に配列する。 8.6.4 前述以外のその他の電子会計資料は類別と時間を組み合わせて整理し巻を構成し、異なる類別および保管期限の電子会計資料を1巻に構成してはならない。巻内の電子会計資料は形成時間の順に配列する。 8.7 番号整理済みの電子会計資料には档号を付与すべきであり、档号の形式は「[全宗号-]類別号-案巻号-件号(巻内序号)」とする。類別号は分類方案により付与され、案巻号と件号(巻内序号)は4桁のアラビア数字で標識し、4桁に満たない場合は前に「0」を付して補う。 9 電子会計資料のアーカイブ 9.1 整理済みの電子会計資料は会計年度終了後、単位の会計管理機構が1年間臨時に保管し、その後単位のアーカイブ管理機構に移管して保管することができる。業務上の必要により移管を延期する必要がある場合は、単位のアーカイブ管理機構の同意を得るものとし、ただし最長3年を超えないものとする。臨時保管期間中、電子会計アーカイブの保管は国家アーカイブ管理の関連規定に適合するものとし、出納担当者が電子会計アーカイブを兼務してはならない。 9.2 単位のアーカイブ管理機構は電子会計アーカイブを受け取る際、DA/T70の関連要求に従って検査を行い、検査合格後に受け取ることができる。 9.3 電子会計アーカイブの移管と受け取りの際、双方はオンラインまたはオフラインで速やかに引き継ぎ手続きを行うものとする。 10 電子会計アーカイブの保管 10.1 定期評価法人のアーカイブ管理机构は毎年、電子会計アーカイブの可読性を評価し、評価報告書を作成すべきである。システムのソフト・ハードウェアまたはその他の技術のアップグレード・更新により電子会計アーカイブが読み取れなくなるリスクがある場合、電子会計アーカイブを移行すべきである。 10.2 移行評価電子会計アーカイブの移行前に移行可能性評価を行うべきであり、目標媒体、システム、形式の持続可能性、安全性、経済性などの評価を含み、移行過程で電子会計アーカイブが真実、完全であり、過程が制御可能であることを保証し、移行過程で電子会計アーカイブ情報が失われたり不法に改ざんされたりするのを防ぐ必要があります。 10.3 ストレージ10.3.1 電子会計アーカイブはオンラインおよびオフラインストレージを実施すべきです。オンラインストレージは電子会計アーカイブ管理システムの運用要求に従って実施します。オフラインストレージ媒体は良好な耐久性を有すべきで、優先順位に従い、順に一回書き込み光ディスク、磁気テープ、ハードディスクなどとします。 10.3.2 重要な電子会計アーカイブは一式三組のオフラインストレージを実施すべきで、三組のオフラインストレージ媒体は分けて保管することが望ましく、条件のある単位は遠隔地バックアップを実施すべきです。 10.3.3 オフラインストレージ媒体の管理はDA/T15およびDA/T38で示された要求に従って行います。 10.3.4 オフラインストレージは保管単位とストレージ媒体の容量に従って情報を組織すべきです。インポート後に交接憑証を形成することをサポートすべきで、交接憑証の要求は《電子档案移交与接收办法》を参照し、運用保守バックアップの情報組織方式でオフラインストレージを行うことはできず、ましてやシステムバックアップファイルでオフラインストレージファイルを代替することはできません。 10.3.5 オフラインストレージ電子会計アーカイブの磁性媒体は2年ごと、光ディスクは4年ごとに一回のサンプリング機械読み取り検査を行い、サンプリング率は10%以上とし、問題を発見した場合は速やかに措置を講じるべきです。 10.3.6 磁性媒体上の電子档案は、4年ごとに一回転存すべきです。元の媒体の同時保持時間は4年以上とします。 11 電子会計アーカイブの統計 法人は国家のアーカイブ統計要求および自法人の実際の必要に応じて、電子会計アーカイブの統計を行わなければならない。 12 電子会計アーカイブの利用 12.1 単位は電子会計アーカイブを利用する権限規定を制定すべきであり、権限設定は科学的、合理的であるべきで、電子会計アーカイブ管理情報システムに実装すべきです。権限を超えてアーカイブを利用する場合、承認を行うべきです。 12.2 単位は電子会計アーカイブが利用過程で改ざんされないことを保証すべきです。 12.3 電子会計アーカイブは授権に基づきオンラインまたはオフラインで利用を提供でき、利用過程はログまたはその他の方法で記録を形成すべきであり、記録情報には利用者、利用時間、利用方式、利用電子会計アーカイブ名称、档号などを含みます。利用過程情報は電子会計アーカイブのメタデータとして保存すべきです。 13 電子会計アーカイブの定期鑑定及び処分 13.1 単位は、保存期限に達した電子会計アーカイブについて定期的に鑑定を行い、鑑定意見書を作成する必要がある。 13.2 電子会計アーカイブの鑑定業務は、単位のアーカイブ管理機構が主導し、単位の会計、情報技術、監査、紀律検査監察等の機構又は人員を組織して共同で行う必要がある。 13.3 鑑定の結果、引き続き保存する必要がある電子会計アーカイブは、保存期限を再設定する必要がある。鑑定の結果、廃棄できる電子会計アーカイブは、以下の手順に従って廃棄する。 a)単位のアーカイブ管理机构が電子会計アーカイブ廃棄清冊を出力し、廃棄予定の電子会計アーカイブの名称、冊数、起止年度、档号、保管期限、既保管期限、廃棄予定時期などの内容を記載する。 b)単位責任者、アーカイブ管理机构責任者、アーカイブ管理机构担当者が電子会計アーカイブ廃棄清冊に意見を署名する。 c)単位档案管理机构は電子会計アーカイブの破棄作業を組織する責任を負い、会計管理机构と共同で立会人を派遣して監視破棄を行い、破棄完了後に監視破棄者は破棄リストに署名する。電子会計アーカイブの破棄は物理削除の方式で行い、不可復元性の検証を行うこと。破棄清冊及び記録は紙媒体で出力し永久保存することが望ましい。 13.4 保存期間が満了しても債権債務が未決済であるか、その他の未了事項に関わる電子会計アーカイブは廃棄してはならず、未了事項が完了するまで単独で抽出して巻立て又は転存する必要がある。単独で抽出して巻立て又は転存した電子会計アーカイブは、電子会計アーカイブ鑑定意見書、電子会計アーカイブ廃棄清冊及び電子会計アーカイブ保管清冊に明記する必要がある。 13.5 単位は、国の関連規定に従い、速やかに館に移管すべき電子アーカイブ及びそのメタデータを館に移管する。移管方法は「電子アーカイブ移管・受領辦法」を参照。 14 メタデータ管理 14.1 電子会計資料のアーカイブ及び電子会計アーカイブ管理の過程において、同時にメタデータを捕捉、アーカイブ及び管理する必要がある。 14.2 システム開発時には、メタデータ捕捉ノードを計画し、会計核算システム、業務システム、電子会計アーカイブ管理情報システムが捕捉する必要があるメタデータ項目及びその捕捉方法を明確にする必要がある。詳細は付録Aを参照。 14.3 電子会計アーカイブのメタデータを整備する必要がある。詳細は付録Aを参照し、メタデータが電子会計アーカイブの主題内容と形式特徴を規範的、客観的、正確に記述できることを確保する。電子会計アーカイブの背景、構造及び管理過程のメタデータは変更してはならない。 15 会計核算システム、業務システム及び電子会計アーカイブ管理情報システムの構築 15.1 単位会計核算システム、業務システムの構築要件 法人は会計核算システム、業務システムの構築時に、電子会計資料の以下のアーカイブ要件を十分に考慮すべきである。 a)電子会計アーカイブ保存形式への変換を容易にするため、適切な電子会計資料保存形式を選択する。電子会計資料の円滑なアーカイブを保証するため、システム実施時に可能な限りアーカイブ要件に適合するデータ構造とファイル保存形式をシステム実行時のファイル保存形式として採用する。どうしてもアーカイブ要件に適合する形式を採用できない場合は、システム実施時に使用するデータ構造とファイル形式について変換可能性評価を行い、変換不能又はリスクが大きいと評価された業務システムは慎重に使用すべきである。 b)電子会計資料の会計核算システム、業務システムにおけるメタデータ捕獲ノードと要素を計画し、会計核算システム、業務システムが捕獲すべき電子会計資料メタデータを全て形成し捕獲する。関連要件は付録Aを参照。 c)システム技術アーキテクチャに基づき実行可能な電子会計資料の出力方式を選択する。詳細は付録Cを参照。 d)会計核算システム、業務システムが電子会計資料を生成しアーカイブする際のデータパッケージ形式を確定する。 15.2 電子会計アーカイブ管理情報システムの機能電子会計アーカイブ管理情報システムの機能は付録Eの規定に適合する必要があります。 15.3 会計核算システム、業務システムと電子会計アーカイブ管理情報システムの連携 電子会計資料のアーカイブおよび電子会計アーカイブ管理は、一般的に電子会計アーカイブ管理情報システムを通じて実現され、会計核算システムや業務システムに電子会計資料のアーカイブおよび電子会計アーカイブ管理機能を設計することでも実現でき、また、相应する機能をそれぞれ会計核算システム、業務システム、電子会計アーカイブ管理情報システムに設計することでも実現できる。 16 電子会計アーカイブ管理情報システムを導入していない単位の電子会計アーカイブ保存方法 16.1 会計核算システムにより会計核算を行う単位の電子会計アーカイブ保存方法 「財政部・国家档案局による電子会計証憑の経費精算・記帳・アーカイブの規範化に関する通知」における「四、単位が電子会計証憑の紙媒体印刷物を経費精算・記帳・アーカイブの根拠とする場合、当該紙媒体を印刷した電子会計証憑も同時に保存しなければならない」という要件を実施するため、電子会計アーカイブ管理情報システムを導入していないが、会計核算システムを通じて会計核算を行う単位は、電子会計アーカイブを会計担当者が以下の方法により保存するものとする。 a)会計核算システムから電子会計資料をダウンロードし、付録Fの表F.1に従って電子会計アーカイブ登録表に記入し、電子会計資料を登録する。 b)ダウンロード後の電子会計資料について真正性、完全性、可用性及び安全性の検測を行い、検測合格後に受領する。 c)電子会計資料を組件する。同一証憑番号の電子会計証憑を同一フォルダにコピーし、フォルダ内で記帳証憑、報銷単、インボイス、その他添付の順に配列し、1フォルダを1件とみなす。電子会計帳簿は科目、会計周期ごとに、単一電子ファイルで保存可能なデータ量を組み合わせて組件し、各会計周期を1件とする。電子財務会計報告は会計周期ごとに組件し、1会計周期を1件とする。保存形式は本標準6の要求に適合すること。 d)保管期限を画定する。 e)電子会計資料を配列する。分類方案と電子会計資料番号の順序に基づき、件を単位として電子会計資料を順に配列し、档号を編成し、档号、保管期限などの情報を電子会計アーカイブ登記表に記入する。 f)説明ファイルを編成する。電子会計アーカイブの内容(会計期間+会計ファイル形式)、電子会計アーカイブの数量、移管者、その他説明が必要な状況(非汎用形式ファイルの説明など)を含む。例えば:2020年1月—12月の電子会計証憑、計555件、張三移管。 g)電子会計資料、目録(電子会計資料登記表)及び説明ファイルの保存は図F.1を参照。 h)目録(電子会計資料登記表)を紙媒体ファイルとして出力する。 i)電子会計資料、目録(電子会計資料登記表)及びその紙媒体ファイル、説明ファイル及びその他の紙媒体アーカイブを規定の期限内にアーカイブ担当者に移管する。 j)多重バックアップ、定期検証などの方法を採用し、電子会計アーカイブが保管期限内において真実、完全、安全、可用であることを保障する。 16.2 会計核算システムによらず会計核算を行う単位の電子会計証憑保存方法 「財政部・国家档案局の電子会計証憑の経費精算・記帳・アーカイブの規範化に関する通知」における「四、単位が電子会計証憑の紙媒体印刷物を経費精算・記帳・アーカイブの根拠とする場合、当該紙媒体を印刷した電子会計証憑も同時に保存しなければならない」という要件を実施するため、電子会計アーカイブ管理情報システムを導入しておらず、かつ会計核算システムを通じて会計核算を行っていない単位では、会計資料は主に紙媒体であり、外部から受け取った電子会計証憑は会計担当者が以下の方法で保存するものとします。 a)電子会計証憑を受領し、電子会計資料登録表に記入し、電子会計資料を登録する。 b)受領した電子会計証憑について真正性、完全性、可用性、安全性の検測を行い、検測合格後に受領する。 c)対応する紙媒体会計証憑が所在する案巻(または冊)番号に基づき記憶媒体内に巻(または冊)フォルダを作成し、電子会計証憑を対応する巻(または冊)フォルダにコピーする。 d)対応する紙媒体の会計証憑が収められている案巻(または冊)番号に基づき、档号、保管期限などの情報を電子会計アーカイブ登記表に記入する。 e)説明ファイルを編成する。会計期間、電子会計証憑名称、数量、移管者、その他説明が必要な状況(非汎用形式ファイルの説明など)を含む。例えば:2020年1月—12月の電子インボイス、計555件、張三移管。 f)電子会計証憑、目録(電子会計アーカイブ登記表)及び説明ファイルの保存は図F.2を参照。 g)目録(電子会計アーカイブ登記表)を紙媒体ファイルとして出力する。 h)整理された電子会計証憑、目録(電子会計アーカイブ登記表)及びその紙媒体ファイル、説明ファイル及びその他の紙媒体アーカイブを規定の期限内にアーカイブ担当者に移管する。 i)多重バックアップ、定期検証などの方法を採用し、電子会計アーカイブが保管期限内において真実、完全、安全、可用であることを保障する。 付録A (規範性) 電子会計アーカイブ管理メタデータ方案 本方案はDA/T46を参考に、現在の電子会計資料アーカイブと電子会計アーカイブ管理の実情に合わせて策定されました。表A.1は文書実体メタデータ項目、表A.2は機構人員実体メタデータ項目、表A.3は業務実体メタデータ項目、表A.4は実体関係メタデータ項目を示します。
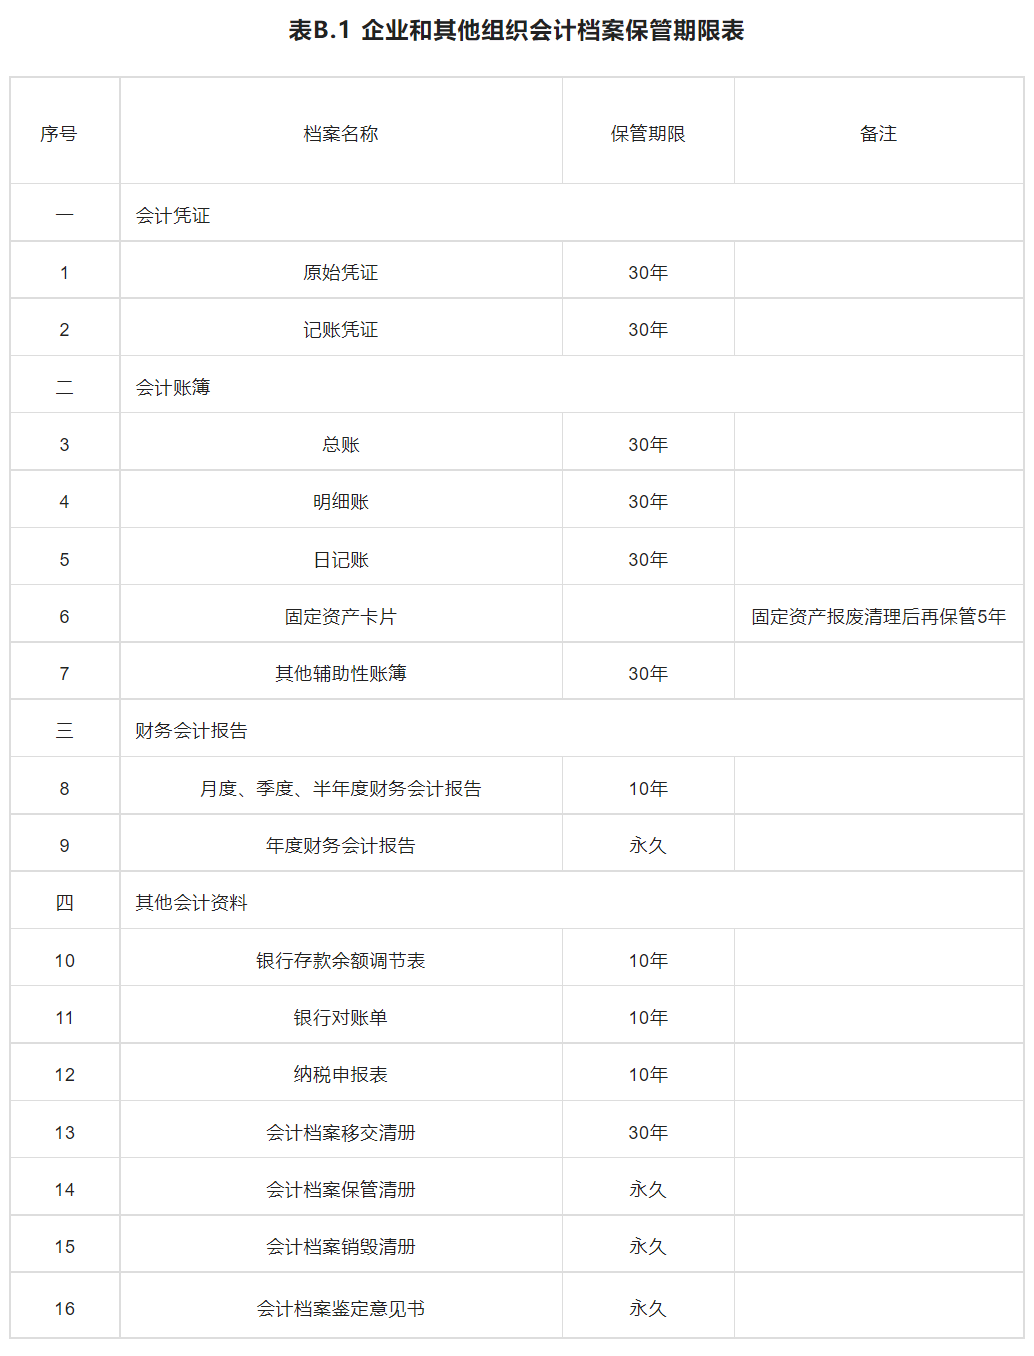
付録B (規範性) 会計アーカイブのアーカイブ範囲と保管期限表 表B.1は企業およびその他の組織の会計アーカイブ保管期限を規定し、表B.2は財政総予算、行政単位、事業単位および税収会計アーカイブの保管期限を規定しています。税務機関の税務経費会計アーカイブの保管期限は、行政単位会計アーカイブの保管期限規定に従って办理します。
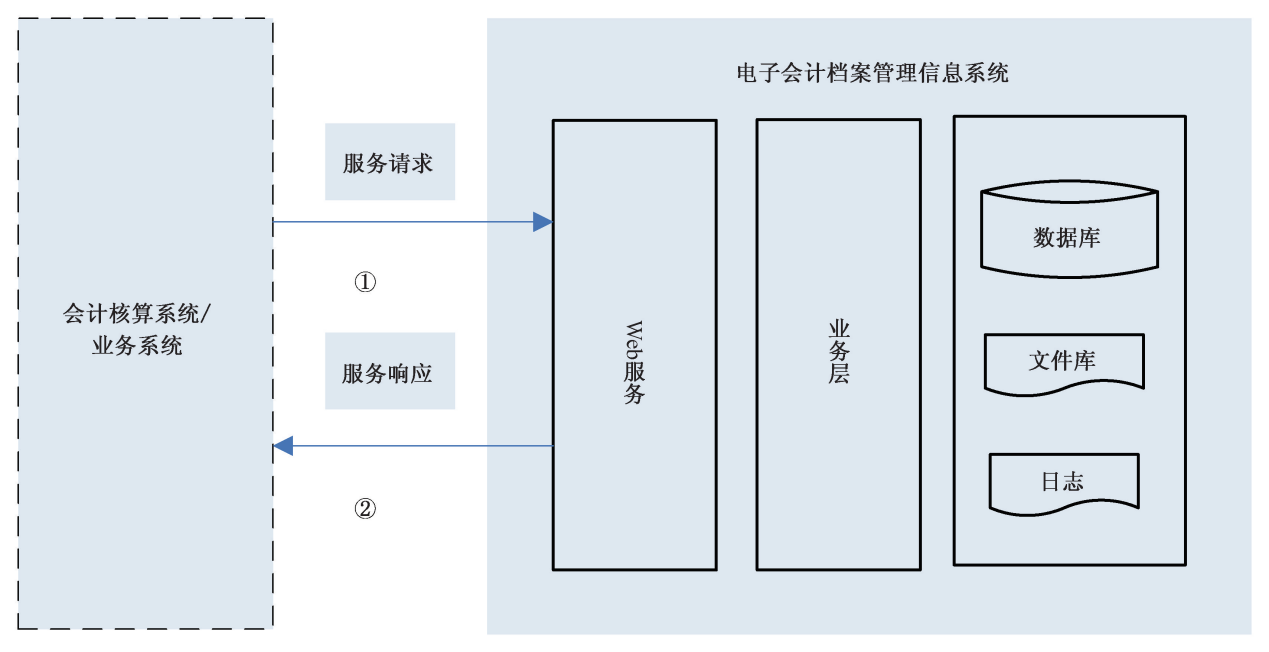
付録C (資料性) 会計核算システム、業務システムと電子会計アーカイブ管理情報システムのインターフェース方案 C.1 インターフェース方式 C.1.1 Web Serviceサービス呼び出し方式 Web Serviceサービス呼び出しに基づくアーカイブインターフェースの示意は図C.1の通り。
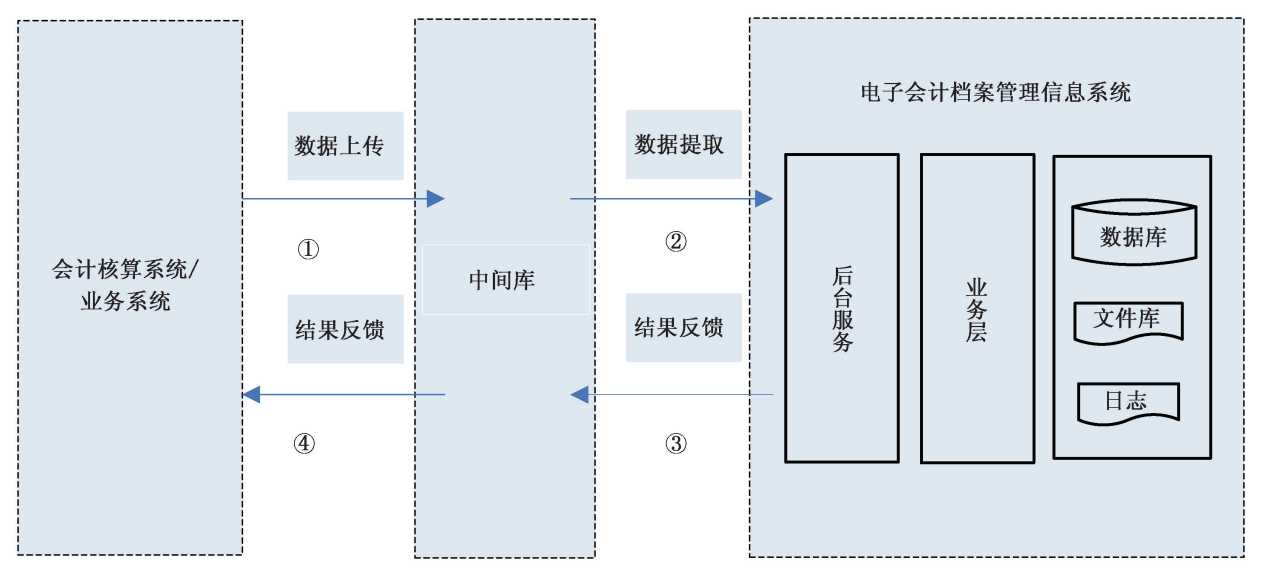
データフローの説明: ①サービス要求:会計核算システム、業務システムがサービス要求を発起する。 ② サービス応答:電子会計アーカイブ管理情報システムがサービス要求を受信し、処理完了後に結果を返し、会計核算システム、業務システムへフィードバックする。 C.1.2 中間データベース方式 中間庫に基づくアーカイブインターフェースの示意は図C.2の通り。
データフローの説明: ①データアップロード:会計核算システム、業務システムがアーカイブ対象データを中間庫へ伝送する。 ② データ抽出:電子会計アーカイブ管理情報システムが中間庫からアーカイブ対象データを抽出する。 ③ 結果フィードバック:電子会計アーカイブ管理情報システムがアーカイブ待ちデータの抽出処理を完了した後、処理結果を中間庫にフィードバックする。 ④ 結果フィードバック:会計核算システム、業務システムが中間庫から処理結果を抽出する。 C.2 インターフェース機能 C.2.1 会計核算システム、業務システムのインターフェース機能 会計核算システム、業務システムのインターフェース機能は以下の要求を参照してください: a)アーカイブ前に、アーカイブ対象の電子会計資料及びそのメタデータを推奨形式でカプセル化してアーカイブ情報パッケージにする; b)アーカイブ情報パッケージを指定位置に転送する(または相手方インターフェースを呼び出す)。転送過程中にアーカイブ情報パッケージの情報が失われず、不正に変更されないこと。 c)アーカイブ情報パッケージの受領側のフィードバックメッセージ(アーカイブ成功または失敗メッセージ、失敗故障コード等)を受信する。 d)アーカイブに成功した電子会計資料にアーカイブ済みマークを付し、重複アーカイブを防止し、マークを取消し、人手による介入の下で再アーカイブできること。 e)アーカイブする電子会計資料の類型、アーカイブ時間、アーカイブ状態を記録し、アーカイブする電子会計資料の類型、アーカイブ時間、アーカイブ状態による組み合わせ照会を実現できること。 C.2.2 電子会計アーカイブ管理情報システムのインターフェース機能 電子会計アーカイブ管理情報システムのインターフェース機能は以下の要件を参照してください: a)会計核算システム、業務システムから伝達されたデータパッケージを受領し(又は指定位置からデータを抽出し)、正確に解析する; b)会計核算システム、業務システムがアーカイブのために提出した電子会計資料及びそのメタデータの真正性、完全性、可用性、安全性を検測し、検測不合格のものは受領を拒否する; c)解析後の電子会計資料及びそのメタデータをデータベース、ファイル庫に保存し、過程ログを保存する。 d)会計核算システム、業務システムに電子会計資料のアーカイブ成功または失敗メッセージ、及び失敗故障コードを送信する。 e)アーカイブ情報パッケージの受領、解析、データ保存などの過程において、情報が失われず、不正に改変されないこと。 f)アーカイブする電子会計資料の類型、アーカイブ時間、アーカイブ状態を記録し、アーカイブする電子会計資料の類型、アーカイブ時間、アーカイブ状態による組み合わせ照会が可能であること。 C.3 インターフェース構築管理要件 インターフェース構築管理は以下の要求を参照する: a)アーカイブインターフェースは会計核算システム、業務システムと同一設計、同一開発、同一テスト及び同一実施を行うべきであり、実施時にアーカイブインターフェースを開発していない会計核算システム、業務システムは速やかに二次開発により実現すべきである; b)電子会計資料の真正性、完全性、可用性、安全性を保証するため、検測機能をアーカイブインターフェースに組み込み、人手介入を減らすべきである; c)アーカイブインターフェース開発時には十分なテストを行い、専門家の審査を経て、機能要求が設計目標要求を達成することを確認すべきである。 d)アーカイブインターフェースの運用開始後、専任者を配置してインターフェースの運行状況を継続的に追跡し、問題を発見したら適時に処理すべきである。 e)現存する会計核算システム、業務システムについては、会計核算システム、業務システムの元開発元に連絡するか、自社の力を組織してインターフェース開発を行うべきである。 f)新規開発の会計核算システム、業務システムについては、開発初期にアーカイブ部門を実施チームに組み入れ、会計核算システム、業務システムの電子会計資料アーカイブ機能要件を提示し、アーカイブ機能をテスト確認すべきである。 g)会計核算システム、業務システム及び電子会計アーカイブ管理情報システムの更新は、アーカイブインターフェース機能への影響を十分に論証し、アーカイブインターフェースが正常に動作することを確保すべきである。 h)緊急対応メカニズムを策定すべきであり、会計核算システム、業務システム及び電子会計アーカイブ管理情報システムがアップグレード、システム障害、ウイルス感染などの原因でインターフェース機能に影響を及ぼす場合、直ちに緊急対応を起動する。 付録D (規範性) 電子会計アーカイブ分類方案 D.1 会計資料形式・会計年度・保管期限分類法 具体的な分類方法は以下のとおりです: 1 会計伝票 2009年 30年(入金証憑、支払証憑、振替証憑) 2010年 30年(入金証憑、支払証憑、振替証憑) 2 会計帳簿 2009年 1.30年(総勘定元帳、補助元帳、当座預金出納帳、現金出納帳、その他の補助簿) 2.30年または固定資産廃棄後5年(固定資産カード) 2010年 1.30年(総勘定元帳、補助元帳、当座預金出納帳、現金出納帳、その他の補助簿) 2.30年または固定資産廃棄後5年(固定資産カード) 3 財務会計報告 2009年 1.永久(年度財務会計報告<決算>)2.10年(月次財務会計報告、四半期財務会計報告、半期財務会計報告) 2010年 1.永久(年度財務会計報告<決算>)2.10年(月次財務会計報告、四半期財務会計報告、半期財務会計報告) 4 その他の会計資料 2009年 1.永久(年度内部統制評価報告書、年度内部統制監査報告書、会計アーカイブ保管清冊、会計アーカイブ廃棄清冊) 2.30年(会計アーカイブ移管清冊)3.10年(銀行残高調整表、銀行対帳表)2010年 …… 本分類方法は、大多数の中・小型単位、すなわち会計アーカイブの年間形成量が多くない単位に適用する。これは現在大多数の単位が採用している方法でもある。 D.2 会計年度・会計資料形式・保管期限分類法 具体的な分類方法は以下のとおりです: 2009年 1 会計伝票 30年(入金証憑、支払証憑、振替証憑) 2 会計帳簿 1.30年(総勘定元帳、補助元帳、当座預金出納帳、現金出納帳、その他の補助簿) 2.30年または固定資産廃棄後5年(固定資産カード) 3 財務会計報告 1.永久(年度財務会計報告<決算>)2.10年(月次財務会計報告、四半期財務会計報告、半期財務会計報告) 4 その他の会計資料 1.永久(年度内部統制評価報告書、年度内部統制監査報告書、会計アーカイブ保管清冊、会計アーカイブ廃棄清冊) 2.30年(会計アーカイブ移管清冊)3.10年(銀行残高調整表、銀行対帳表)2010年 1 会計伝票 30年(入金証憑、支払証憑、振替証憑) 2 会計帳簿 1.30年(総勘定元帳、補助元帳、当座預金出納帳、現金出納帳、その他の補助簿) 2.30年または固定資産廃棄後5年(固定資産カード) 3 財務会計報告 1.永久(年度財務会計報告<決算>)2.10年(月次財務会計報告、四半期財務会計報告、半期財務会計報告) 4 その他の会計資料 1.永久(年度内部統制評価報告書、年度内部統制監査報告書、会計アーカイブ保管清冊、会計アーカイブ廃棄清冊) 2.30年(会計アーカイブ移管清冊)3.10年(銀行残高調整表、銀行対帳表)本分類方法は、予算単位会計に適用する。 D.3 会計年度・組織機構・会計資料形式・保管期限分類法 具体的な分類方法は以下のとおりです: 2009年 1 国庫処 1.会計証憑(30年)2.会計帳簿(30年)a)30年(総勘定元帳、明細分類帳、当座預金出納帳、現金出納帳、その他の補助簿) b)30年又は固定資産廃棄後5年(固定資産カード) 3.財務会計報告a)永久(年度財務会計報告<決算>) b)10年(月次財務会計報告、四半期財務会計報告、半期財務会計報告) 4.その他の会計資料a)永久(年度内部統制評価報告、年度内部統制監査報告、会計アーカイブ保管清冊、会計アーカイブ廃棄清冊) b)30年(会計アーカイブ移管清冊) c)10年(銀行残高調整表、銀行取引明細書) 2 予算処 a)30年(総勘定元帳、明細分類帳、当座預金出納帳、現金出納帳、その他の補助簿) b)30年又は固定資産廃棄後5年(固定資産カード) 3 会計処理 1.財務会計報告…… 2.その他の会計資料…… 2010年 …… 本分類方法は、複数部門が会計アーカイブを生成する単位及び各級総予算単位会計に適用する。 D.4 会計年度・会計類型・会計資料形式・保管期限分類法 具体的な分類方法は以下のとおりです: 2009年 1 税務会計 1.会計証憑2.会計帳簿3.財務会計報告a)永久(年報) b)10年(四半期報告、月次報告) 4.その他の会計資料2 経費会計 1.会計証憑2.会計帳簿3.財務会計報告a)永久(年報) b)10年(四半期報告、月次報告) 4.その他の会計資料2010年 …… 本分類方法は、専門性の高い各級税務機関の会計アーカイブに適用する。 付録E (規範性) 電子会計アーカイブ管理情報システムの機能要件 E.1 収集機能 E.1.1 電子会計資料の手動登録 電子会計資料の手動登録は以下の要件を参照: a)電子会計資料メタデータの手動入力及び電子会計資料のアップロード並びに一意の番号の付与をサポートすべきである; b)入力されたメタデータ項目が国家関連標準を満たす前提で、必要に応じて増減できることをサポートすること。 c)メタデータ検証機能をサポートし、権限に応じてメタデータの変更、削除、検索等の操作ができること。 E.1.2 オンライン受信 オンライン受信は以下の要件を参照のこと。 a)業務システムとの統合をサポートし、経費精算システム、核算システム、レポートシステム、税務システムなどの会計業務システムから電子会計資料及びそのメタデータを受領でき、受領した電子会計資料に一意の番号を付与することをサポートすべきである。 b)立档単位が移管する、国家档案局、財政部の関連標準規定に適合する電子会計資料の受領をサポートすること。以下を含むがこれに限らない: 1)テキストファイル; 2)版式ファイル; 3)データファイル; 4)画像ファイル; 5)音声・動画ファイル。 c)受領した電子会計資料全文の形式変換機能をサポートし、国家、業界関連標準に適合する電子ファイル形式を生成すること。EXCEL等の形式ファイルを版式ファイルに変換した後、ページ跨ぎ等の問題で完全に閲覧できない場合、元の形式でのオンライン閲覧をサポートすることが望ましい。 d)電子会計資料メタデータと紙媒体会計資料の同期受領をサポートし、電子会計資料メタデータと会計資料全文の関連関係の自動構築をサポートすること。 e)受領する電子会計アーカイブの数量を制限せず、電子会計アーカイブの受領数量、不合格返戻数量などの統計と照会をサポートすべきである。 f)受領またはキャプチャ時に、重複して受領またはキャプチャした電子会計アーカイブを識別し、システムが警告を発することが望ましい。 g)移管清単に対応する電子アーカイブ受領書を生成でき、責任者、時間及び関連情報を自動的に付与し、出力などの機能を提供できること。 E.1.3 電子会計資料及び電子会計アーカイブのオフライン受信 電子会計資料および電子会計アーカイブのオフライン受領は以下の要件を参照: a)電子会計資料、電子会計アーカイブデータのオフライン一括インポート機能をサポートし、一般的なEXCEL、DBF、MDB、XML、TXT、ETなどの形式ファイルのインポート受領をサポートし、メタデータと電子全文の自動関連付けを実現すべきである; b)受領・インポート過程中のデータの検証(一意であるか、空を許容するか、日付形式が正しいか等)をサポートすること。 c)一部データのインポート失敗が発生した場合、報告説明を提供することをサポートすること。中断(停電、断網、フリーズ等)が発生した場合、再度インポート時にレジューム機能をサポートすること。 d)インポート後に交接憑拠を形成することをサポートすること。交接憑拠の要件は『電子档案移交与接收办法』を参照。 E.1.4 受信検査 受信検査は以下の要件を参照します: a)アーカイブ受領した電子会計資料についてDA/T70に従った真正性、完全性、可用性、安全性の検測をサポートすべきである; b)検出後に詳細な検出結果及び問題説明を表示することをサポートすること。 c)検出完了後に件を単位として検出業務実体メタデータを形成し、メタデータに保存することをサポートすること。 d)受領した電子会計資料全文の形式変換(件別変換及び一括変換を含む)をサポートすること。 E.2 アーカイブファイル整理機能 E.2.1 保管期限の設定 電子会計アーカイブ保管期限表に従い、アーカイブする電子会計資料の保管期限を画定することをサポートすべき。 E.2.2 组件 コンポーネントは以下の要件を参照: a)同一業務システム又は異なる業務システムからのアーカイブ電子会計資料について、8.4、8.5、8.6に示す要件に従ってアーカイブ電子会計資料を件として構成し、会計事項ファイル間の有機的な関連を保持することをサポートすべきである; b)件内の電子会計資料の子件を並べ替えることをサポートすること。 c)組件後の組件取消、再組件等をサポートすること。 E.2.3 分類 設定された会計アーカイブ分類方案に従い、電子会計資料を分類し、分類番号を付与することをサポートすべき。 E.2.4 保管単位の構成 保管単位の構成は以下の要件を参照。 a)アーカイブ電子会計資料についてDA/T39の規則に従い自動又は人手介入により巻又は盒を構成し、規則に従って巻(盒)内の電子会計資料を並べ替え位置付けできることをサポートすべきである。これには以下を含むがこれに限定されない: 1)電子会計資料のメタデータとアーカイブ標引情報の自動生成機能をサポートすべき; 2)電子会計資料目録の自動生成機能をサポートすべきである。 b)人手による介入の下で、アーカイブされた会計資料の所属する巻(ボックス)を調整し、再並べ替え・位置決めすることをサポートすること。 E.2.5 番号付与 档号編成規則に基づき档号を形成することをサポートすべきであり、形成された档号は唯一、合理、安定、拡張可能、簡潔である。 E.2.6 目録作成 目録作成は以下のニーズを参照: a)規範的な会計アーカイブ目録テンプレートを提供し、DA/T39に従って案巻表紙、巻内目録又はアーカイブ文書目録、全引目録、備考表、巻(盒)表紙及び背表紙などを打ち出せることをサポートすべきである; b)目録テンプレートの作成をサポートし、テンプレート内のフォント、印刷内容、並べ替え方式等を調整できること。 c)印刷プレビュー機能をサポートし、マルチテンプレートの一括生成及び印刷機能をサポートすることが望ましい。 d)テンプレートに基づき選択されたアーカイブ電子会計資料または電子会計アーカイブに対応する目録を形成することをサポートすること。 e)DA/T39形式に従い、案巻表紙、巻内目録、归档文件目録または全引目録、案巻目録、备考表などの汎用形式ファイルのエクスポート機能をサポートすべきである。 f)会計アーカイブの目録作成操作過程に監査追跡ログがあり、追跡、監査、審査が可能であることをサポートすべきである。 E.2.7 関連関係の構築 関連関係の構築は以下の要件を参照。 a)同一会計アーカイブ及びその子件間の関連関係を構築する機能をサポートすべきである。これには以下を含むがこれに限定されない: 1)電子記帳証憑と電子原始証憑の関連関係の確立をサポートすべき; 2)アーカイブ電子会計資料の主件と附件との間の関連関係をサポートすべきである; 3)電子会計資料の全文とメタデータ間の関連付けをサポートする必要がある; 4)同一核算単位の電子会計アーカイブ間に相互関連関係を構築できることをサポートすべき。 b)電子会計アーカイブのメタデータがアーカイブの移動、修正、処置後に自動的かつ適時に更新され、関連関係の正確性を確保することをサポートすること。 c)電子会計アーカイブ間の関連関係がアーカイブの移動、修正、処置後に自動的かつ適時に更新され、関連の正確性を確保することをサポートすること。 d)関連機能の操作には監査追跡ログがあり、追跡、監査及び審査が可能であること。 e)紙媒体の会計アーカイブが存在する場合、紙媒体の会計アーカイブと電子会計アーカイブの関連関係を維持できることが望ましい。 E.3 電子アーカイブ保存機能 電子アーカイブの保存機能は以下の要件を参照してください: a)電子会計アーカイブの集中ストレージ、分散ストレージ、集中+分散ストレージ、完全オンラインストレージ、一部オンラインストレージ+一部オフラインストレージなどのストレージ方式をサポートすべきである; b)オフライン記憶媒体の容量に応じて情報を組織化し、組織化された会計アーカイブを対応するオフライン記憶媒体に保存することをサポートすること。情報組織化の要件は『電子档案移交与接收办法』を参照。 c)ファイル保存はデータ保存と分離すべきであり、データベース内にファイルのバイトコードを保存することを許容しないこと。 E.4 電子アーカイブ保管機能 E.4.1 電子アーカイブの長期保存 電子アーカイブの長期保存は以下の要件を参照してください: a)電子アーカイブの保存形式の変換をサポートし、システムに保存された電子アーカイブを長期保存要件に適合する保存形式に変換すべきである; b)長期保存に移行した電子会計アーカイブ及びそのメタデータについて、DA/T70に基づき真正性、完全性、安全性、可用性の検査をサポートすること。 c)長期保存の電子会計アーカイブにログ記録があり、追跡、監査及び審査が可能であることをサポートすること。 d)システムはオフライン記憶媒体の容量に応じた情報整理をサポートすべきであり、整理されたアーカイブを対応するオフライン記憶媒体に保存すること。情報整理の要件は《電子档案移交与接收办法》を参照。 e)移行、エミュレーション、カプセル化、検証などの方式を採用し、デジタルアーカイブ情報の長期保管を保障できること。非汎用形式の電子アーカイブを閲覧するために必要な原始ソフトウェア・ハードウェアをシステム内で識別できること。 f)重要な業務エンティティのメタデータを長期保存する電子会計アーカイブのメタデータに記録することをサポートすべきである。 E.4.2 電子アーカイブの保存形式変換と情報組織化 電子アーカイブの保存形式変換と情報組織化は以下の要件を参照してください: a)電子会計資料、アーカイブの形式変換機能(一括形式変換、個別変換、手動カスタマイズ変換又は外部ソリューションによる変換など)をサポートし、国家・業界の関連標準に適合する利用及び長期保存用の電子会計アーカイブを生成すべきである; b)形式変換が終了した電子会計アーカイブを個別または一括で記憶媒体に保存できることをサポートすること。 c)形式変換過程中に発生した問題またはエラーについて、提示または警告を発し、変換に成功しなかった関連情報を記録することをサポートすること。 d)形式変換前後の電子会計アーカイブの真正性、完全性、可用性の検出機能を提供すること。 e)形式変換の過程で、電子アーカイブの原始状態を記録できる情報を追加することをサポートすべきである。 E.4.3 バックアップ バックアップは以下の要件を参照: a)電子会計アーカイブのメタデータ、全文データについて、完全、増分、差分バックアップなどの機能をサポートすべきである; b)システムに障害が発生した後、電子会計アーカイブの全文データ及びそのメタデータを復旧することをサポートすること。 c)バックアップ、復旧戦略の設定及び維持機能を備えること。 d)バックアップしたデータ、媒体及び情報について、登記、検出及び管理を行うこと。 e)バックアップ、復旧の業務過程ログ情報を記録すべきである。 E.4.4 定期鑑定 定期鑑定は以下の要件を参照します: a)電子会計アーカイブの鑑定と処分の定義、配置及び実施機能をサポートし、電子会計アーカイブの処分規則に従って鑑定と処分の条件、戦略及びフローを構築・配置すべきである; b)会計アーカイブの保管期限満了の自動リマインダー機能をサポートすること。 c)鑑定意見に基づき電子会計アーカイブの保管期限、密級等を調整する機能をサポートすること。 d)システムは鑑定と処置の過程情報を保存すべきである。例えば鑑定状況、責任者、意見、時間などの情報を記録し、統計・照会が可能であること。 e)鑑定行為はログを記録すべきであり、重要な操作情報は電子会計アーカイブのメタデータに記入し、追跡審査が可能であること。 E.4.5 廃棄管理 破棄管理は以下の要件を参照: a)廃棄が必要な会計アーカイブの廃棄申請、承認などのフローカスタマイズをサポートすべきである; b)オンラインストレージ装置、遠隔地災害対策バックアップシステムから破棄された電子会計アーカイブを完全に削除することをサポートし、同時に破棄された電子会計アーカイブのメタデータ情報を保持し、管理過程のメタデータ、ログに鑑定・破棄活動を自動記録すること。 c)破棄アーカイブの関連記録を別途データベースを構築して安全に保存し、現在有効な電子会計アーカイブと分別管理することが望ましい。 d)破棄された電子会計アーカイブの破棄清冊を作成し、ファイル名称、数量、破棄原因等の情報を記録することをサポートすること。 E.4.6 移管 移管は以下の要件を参照: a)電子会計アーカイブの期限到来時の移管リマインダー機能をサポートすべきである; b)電子会計アーカイブ移管のオンライン申請、承認等のフロー設定をサポートすること。 c)移管受領前に電子会計アーカイブの真正性、完全性、可用性、安全性の検出をサポートすること。 d)移管要求に適合する電子会計アーカイブの完全な会計アーカイブ情報パッケージの移管をサポートし、移管過程中に発生した重要業務情報をアーカイブメタデータに記録する必要があること。 e)アーカイブの移管・受領後に会計アーカイブ移管清冊を形成することをサポートすべきである。 f)移管過程の業務操作記録ログをサポートし、追跡審査が可能であること。 E.4.7 媒体管理 媒体管理は以下の要件を参照: a)電子会計アーカイブを保管する記憶媒体の統一管理をサポートし、システム管理者は媒体保管の実際のニーズに応じて会計アーカイブに適切な記憶媒体を設定できるべきである; b)媒体予警機能をサポートすることが望ましく、記憶媒体が不安定、記憶容量不足などの状況が生じた場合にシステム管理者に通知する。 E.5 統計とレポート 統計とレポートは以下の要件を参照: a)電子会計アーカイブの数量と容量の統計機能をサポートし、アーカイブの会計分類、ファイル形式、時間などの次元で統計できるべきである; b)一定期間内の電子会計アーカイブの受領、整理、保存、鑑定、利用などの重要業務の状況を統計する機能をサポートすること。 c)統計結果の出力及び印刷をサポートすること。 d)内蔵の常用電子档案業務統計報表テンプレートをサポートし、テンプレートに基づき入力条件に応じて統計結果を生成できることが望ましい。 e)帳票作成ツールをサポートし、ユーザーによる統計帳票のカスタマイズをサポートすることが望ましい。 E.6 利用機能 E.6.1 検索照会 検索照会は以下のニーズを参照する: a)会計分類によるアーカイブ検索をサポートし、曖昧検索、組合せ検索、絞り込み検索、関連検索など多様な検索方式を備えるべきである; b)会計アーカイブのメタデータ、全文データ検索のアクセス権限制御をサポートすること。 E.6.2 閲覧 以下のニーズを参照して閲覧: a)一般的な形式の電子会計アーカイブ情報の閲覧(メタデータ閲覧、全文閲覧など)をサポートすべきである; b)電子会計アーカイブ閲覧のアクセス権限制御をサポートすること。 c)授権範囲内でのオンライン閲覧、ダウンロード、印刷等の操作をサポートすること。 d)電子会計アーカイブ閲覧時に防盗ウォーターマーク等の保護措置を追加することをサポートすることが望ましい。 E.6.3 貸出 閲覧は以下の要件を参照: a)電子会計アーカイブの閲覧申請、承認、返却督促、返却機能をサポートすべきである; b)電子会計アーカイブのオンライン閲覧申請、承認及びフローカスタマイズ等の操作をサポートし、自動授権機能をサポートすること。 c)閲覧承認フローが会計アーカイブ管理利用制度に適合することをサポートすること。 d)授権範囲内でのオンライン閲覧、ダウンロード、印刷等の操作をサポートすること。 e)ダウンロードした電子会計アーカイブ原文の権限使用制御をサポートすべきであり、以下を含むがこれに限らない: 1)全文オンライン閲覧制御; 2)全文オンライン印刷制御; 3)全文ダウンロードの閲覧回数・時間の制御; 4)全文のコピー防止、拡散防止、改ざん防止。 E.7 システム管理機能 E.7.1 ログ管理 ログ管理は以下の要件を参照: a)ログ記録機能をサポートし、ユーザー操作情報、システム起動・終了情報、ユーザーログインなどの行為及び情報を記録すべきである; b)電子会計アーカイブ管理の重要業務過程の操作行為及びシステムへの非授権アクセス等の事項を監査・追跡する機能をサポートし、発見した問題を記録すること。 c)ログの自動生成機能をサポートし、分類管理を実施すること。システムログにはシステム運行ログ、ユーザー操作ログ、電子会計アーカイブデータ処理ログ等のカテゴリを含むこと。 d)ユーザー行動監視及び予警ツールをサポートし、システムメッセージ、メール、SMS等の方式でシステム安全保密員に通知すること。 e)ログの検索・照会機能をサポートし、可視化されたインターフェースでログの検索結果を表示することが望ましい。 E.7.2 システム設定 システム設定は以下の要件を参照してください。 a)電子会計アーカイブのフロー化管理をサポートし、異なる電子会計アーカイブ類別の管理要件に応じて相応の管理フローを設定でき、フローの追跡と遡及ができるべきである。 b)電子会計アーカイブのメタデータ構造を定義・維持する機能をサポートし、電子会計アーカイブ分類の等級層次及び関連関係を規定すること。具体的な機能には以下を含むがこれに限らない: 1)システムが提供する機能を使用して分類体系を逐次定義する; 2)外部インターフェースファイルから分類体系をインポートする; 3)外部システムから分類体系を自動的にインポートする; 4)システム使用開始後、会計分類目録構造の変更・調整は承認後にのみ行うことができ、安全で信頼できる方法により電子会計アーカイブが改ざんされないことを確保する。 c)コード表の設定と維持(会計年度コード、密級コード、保管期限コード等の情報の設定と維持等)をサポートすること。メタデータ及びその関連関係の設定維持をサポートし、メタデータの名称、タイプ、空を許容するか、一意であるか、文字列長制限、デフォルト値、最大値、最小値、組合せフィールド、関連関係等の属性情報を定義できること。 d)「四性検出」の設定維持をサポートし、検出規則、検出メタデータ項目等の設定ができること。 E.7.3 ユーザー管理 ユーザー管理は以下の要件を参照: a)ユーザー情報の直接入力、又はインターフェース方式による他システムのユーザー情報の同期をサポートすべきである; b)システム管理者、システム安全保密員及びシステム安全監査員の三員分立の安全制御機能をサポートすること。 c)ユーザー情報の管理をサポートし、ユーザー情報の閲覧、追加、修正、削除、有効化、無効化、グループ化、分類等の機能操作ができ、ユーザー情報の削除、有効化、無効化は一括操作をサポートできること。 d)ユーザーパスワード強度管理をサポートし、ユーザーパスワード強度戦略を設定、調整でき、複数回のログイン検証失敗のユーザーアカウント情報について、ユーザーロック処理をサポートすること。 e)ユーザー身份の安全認証サービス、またはユーザー情報を固定IPアドレスとMACアドレスにバインドするなどの機能を備え、ユーザーログインを制御し情報セキュリティを確保することが望ましい。 E.7.4 組織管理 組織管理は以下の要件を参照: a)組織機構情報の直接入力、又はインターフェース方式による他システムの組織機構情報の同期をサポートすべきである; b)組織機構の多段階管理機能をサポートすること。 c)組織機構情報の管理をサポートし、組織機構情報の閲覧、追加、修正、削除等の機能操作ができ、ユーザーと組織機構のマッピングを実現できること。 E.7.5 権限管理 権限管理は以下のニーズを参照: a)電子会計アーカイブの権限管理機能をサポートし、認可されたユーザーがその権限範囲内で適法に操作できることを保証すべきである; b)権限の細かい制御(指定ユーザー、ロール、職位、単位等へのアーカイブ記録のアクセス及び使用権限の授権等)をサポートすること。 c)権限有効期限の設定をサポートし、満了後システムが自動的に権限を取消すこと。 d)職責及び職位の違いに応じて機能及びデータ授権方式で権限を付与することをサポートすること。 付録F (資料性) 電子会計アーカイブ保存用表(図) 表F.1は電子会計アーカイブ保存時に使用する目録ファイル(電子会計アーカイブ登録表)の形式を示し、図F.1は電子会計アーカイブの保存構造の示意を示し、図F.1は電子会計証憑の保存構造の示意を示しています。
参考文献 [1] 企業電子ファイルのアーカイブおよび電子アーカイブ管理ガイド.档办发﹝2015﹞4号. [2] 会計アーカイブ管理办法.中華人民共和国財政部 国家档案局令第79号. [3] 電子会計証憑の経費精算・記帳・アーカイブの規範に関する通知 .財会﹝2020﹞6号. [4] 電子アーカイブの移管と受領办法.档发﹝2012﹞7号. [5] DA/T46—2009 文書類電子ファイルメタデータ方案 出典:国家アーカイブ局公式サイト 北京Kailing Technology有限公司——企業の業務・財務・税務デジタル化ソリューションサービスプロバイダー。 Kailing Technologyは企業のニーズに応じて、販売管理システム、購買管理システム、売上VATインボイス発行システム、仕入VATインボイス受領システム、画像管理システム、財務記帳システム、電子会計アーカイブなどの業務ソリューションを提供し、専門的かつ効率的に企業の業務・財務・税務デジタル管理の転換・アップグレードを支援します。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|