010-6097 4119デモを予約


中国・金税第4期のもとで電子アーカイブはどう作る?Kailing Technologyの政策適合率100%公開日:2025-07-03 17:24 中国・金税第4期プロジェクトの全面的な推進に伴い、税務徴収管理は「データによる税務治理」の新段階に入り、電子証憑の全プロセス電子化管理が企業のコンプライアンス経営における必須要件となっています。財政部など9部門が共同で発布した「電子証憑会計データ基準深化試行作業の共同実施に関する通知」では、全面デジタル化電子インボイス、鉄道電子チケット、銀行電子受領書など9種類の電子証憑について、発行からアーカイブまでの全プロセスのペーパーレス化を実現することが明確にされています。このような背景の下、企業の電子会計アーカイブ管理は効率向上だけでなく、税務監督への対応、コンプライアンスリスクの防止における核心的环节となっています。Kailing Technologyは業財一体の電子会計アーカイブソリューションにより、100%の政策適合率で、企業に全プロセスのコンプライアンスと高効率なアーカイブ管理の新たな道を提供します。 一、政策主導下の業界の課題:従来モデルでは対応困難中国・金税第4期による企業データの穿透的監管の強化により、電子会計アーカイブの適合性・完全性・追跡可能性が必須要件となった。しかし、多くの企業は依然として従来のアーカイブ管理モデルを踏襲しており、複数の課題に直面している: ▪ コストと効率の困境:全量紙印刷、人手整理は大量の紙、倉庫資源を消費するだけでなく、プロセス分断により業務、財務、アーカイブデータの断層を招き、中国・金税第4期の全流程電子化要件を満たせない。 ▪ コンプライアンスリスクが顕在化:全面デジタル化電子インボイスなどの電子証憑はXML原本を保存する必要があり、従来のモデルでは原本の欠落、証拠チェーンの断絶などの問題が内部統制の漏洞や税務調査リスクを引き起こしやすいです。 ▪ データ統合の課題:業務・財務システム(ERP、CRM、経費管理など)のデータ形式がそれぞれ異なり、統一された「業務・財務・税務・アーカイブ」データプールを形成しにくく、中国・金税第4期のデータ関連性・一致性の検査要件に対応できない。
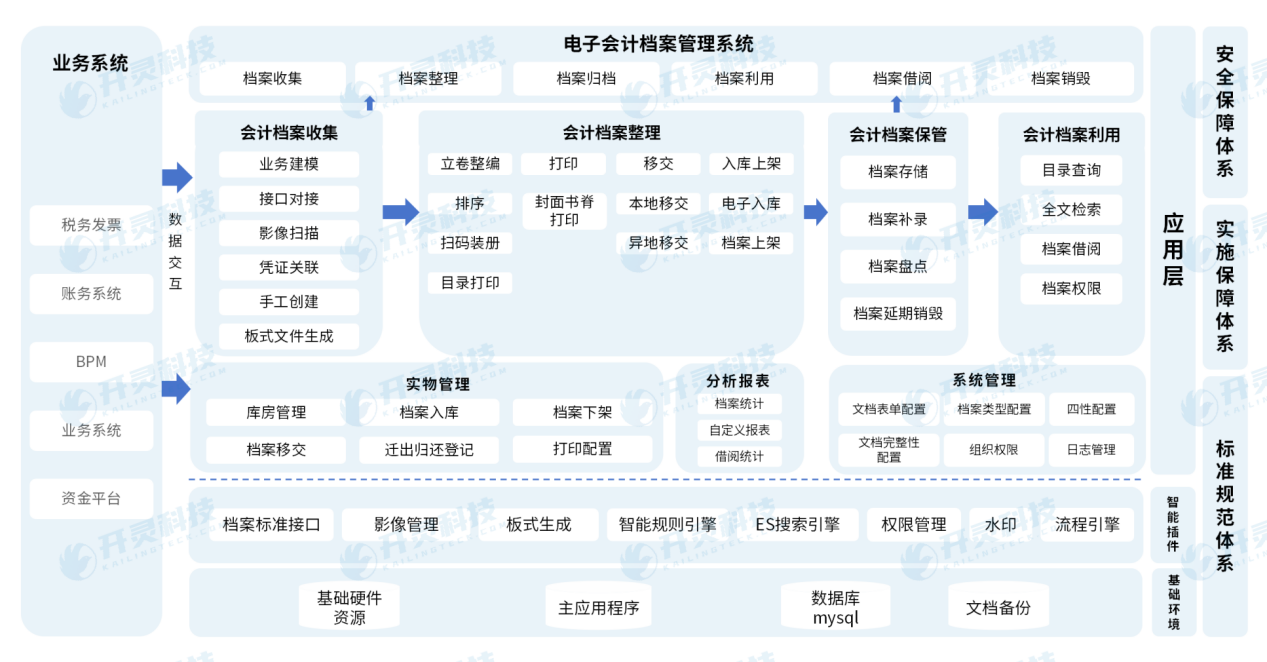
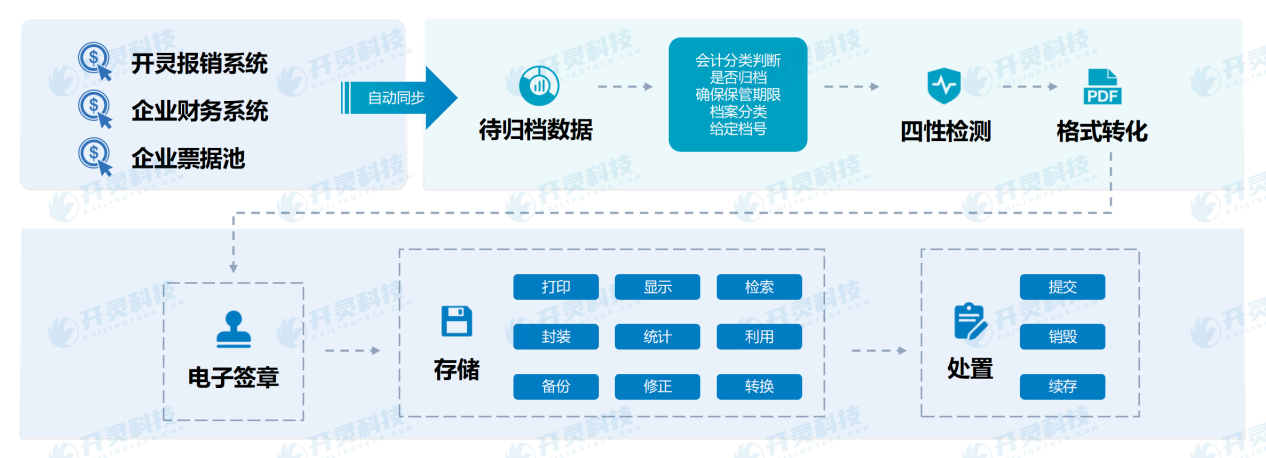
二、構築の難点分析:電子アーカイブ転換の障害中国・金税第4期と電子証憑の普及の二重の推進により、企業の電子アーカイブ構築は複数の障壁に直面しています: 1. 全面デジタル化電子インボイス管理モデルの再構築XMLファイルの収集、保存、検証方法が根本的に変化し、新しいアーカイブ基準に適合する必要があります。そうでなければコンプライアンス上の瑕疵が生じやすくなります。 2. システム連携の標準が不統一多業態企業の業財システムは異なるベンダーが開発しており、データ形式、インターフェース規則の差異が大きく、統合難度が高く、中国・金税第4期のデータ貫通要件を満たしにくい。 3. 紙・電子並行管理が複雑オフラインの紙証憑とオンラインの電子アーカイブには精確な関連付けが必要で、従来のモデルでは「一単一档案」のトレーサビリティ管理を実現しにくく、監督リスクを増大させる。 4. 柔軟な拡張性への要求が高い異なる業務セグメント(製造、サービスなど)の証憑タイプは著しく異なり、システムは政策と業務の動的変化に対応するため、迅速な適応能力を備える必要があります。 三、Kailing Technologyソリューション:100%政策適合、業務・財務・アーカイブ一体型体系を構築Kailing Technologyは中国・金税第4期政策および電子会計アーカイブ標準への深い解読に基づき、全プロセスのコンプライアンス、高効率でインテリジェントな電子会計アーカイブソリューションを構築し、「受領すべきものはすべて受領、帰属すべきものはすべて帰属、全過程で制御可能」を実現します。 1. ライフサイクル全体の管理、政策の厳格な要件に適合 電子会計アーカイブの収集・整理・アーカイブから利用・鑑定・廃棄までの全プロセスをカバーし、《会計アーカイブ管理弁法》及び中国・金税第4期の要求に適合するメタデータ標準、保管期限表を内蔵し、「四性検測」(真実性、完全性、可用性、安全性)を自動完了、アーカイブファイルの100%コンプライアンスを確保。版式ファイル変換(PDF/OFD/XML統一管理)、電子署名の付与により、数電票の原件保存要件を満たし、源からコンプライアンスリスクを回避。
2. 全シーン・全量アーカイブで、業務・財務データの連携を実現 同一組織の多業態(総勘定元帳、売掛買掛、固定資産など)の全シーンアーカイブをサポートし、記帳伝票、全面デジタル化電子インボイス、契約、銀行受領証など全量会計資料の自動集約を実現。標準化インターフェースを通じてERP、経費管理、銀企連携などシステムとシームレスに統合し、データサイロを打破し、完全な「業務-財務-アーカイブ」証拠チェーンで、中国・金税第4期のデータ貫通検査のニーズを満たす。
3. インテリジェント関連付けと貫通横断照会、業務全体像を復元 インテリジェント関連付けエンジンを基盤に、記帳伝票とインボイス、経費精算書、銀行入出金明細などの原始証憑を自動マッチングし、改ざん不可能な電子証拠チェーンを構築します。「ワンクリック一括照会、階層貫通」をサポートし、いずれかの伝票から関連アーカイブを照会でき、記帳伝票から業務の源頭への順方向トレーサビリティ、および原始証憑から財務処理への逆方向検証を実現し、監督・監査に「根拠」を提供します。
4. 紙と電子の混合管理で、実体と電子アーカイブの連動を実現 紙と電子の並行段階の管理ニーズに対し、スキャンコード連携、イメージ化処理などの技術を通じて、オフラインの紙凭证を電子副本に変換し、システムアーカイブと紐付け、「電子主体、紙補助」の統合管理モデルを形成し、監督時に実体アーカイブを迅速に特定でき、管理の盲点を解消します。
5. 柔軟に拡張可能なアーキテクチャ、多業態シナリオに対応 マイクロサービスアーキテクチャ設計を採用し、アーカイブルール(証憑類型、関連ロジックなど)をオンデマンドで設定可能。製造企業の生産工単、サービス企業の契約台帳など差異化ニーズに容易に適応し、同時に政策更新に迅速に対応し、システムの長期コンプライアンスを保障します。 四、顧客の実践:コスト削減・効率向上+100%コンプライアンスで、監督の防衛線を強固にあるクロスリージョン製造企業は中国・金税第4期の監督強化後、電子証憑管理の混乱、監査の頻繁な阻害などの問題に直面した。Kailing Technologyソリューションを導入することで、以下を実現: ▪ コンプライアンス性の全面的な達成:全面デジタル化電子インボイス、銀行受領証などの電子証憑がアーカイブ基準に100%適合し、税務調査および外部監査を順調に通過。 ▪ 管理コストの大幅削減:年間の紙印刷量を80万枚削減、倉庫スペースを90%圧縮、総合コストを60万元以上節約。 ▪ 業務効率が顕著に向上:証憑の関連付け、検索時間が時間単位から秒単位に短縮され、アーカイブ整理効率が90%向上し、財務担当者の集中力は業務支援へと向かいます。 中国・金税第4期の深化推進は、企業の業務・財務・税務管理が全電化時代に入ったことを示し、電子会計アーカイブは企業の準拠経営のインフラとなっています。Kailing Technologyは100%の政策適応率、業財一体の全工程管理能力により、企業が従来モデルの束縛を打破し、アーカイブ管理をコンプライアンスの最低ラインから効率のエンジンへと実現することを支援しますの飛躍。 Kailing Technologyに相談、電子会計アーカイブを、企業が規制に対応しデジタル変革を推進する中核的競争力に:https://www.kailingteck.com/h-col-110.html 。 Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには: 販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、各領域のデジタル化プロセスを全方位的に推進。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|