010-6097 4119デモを予約


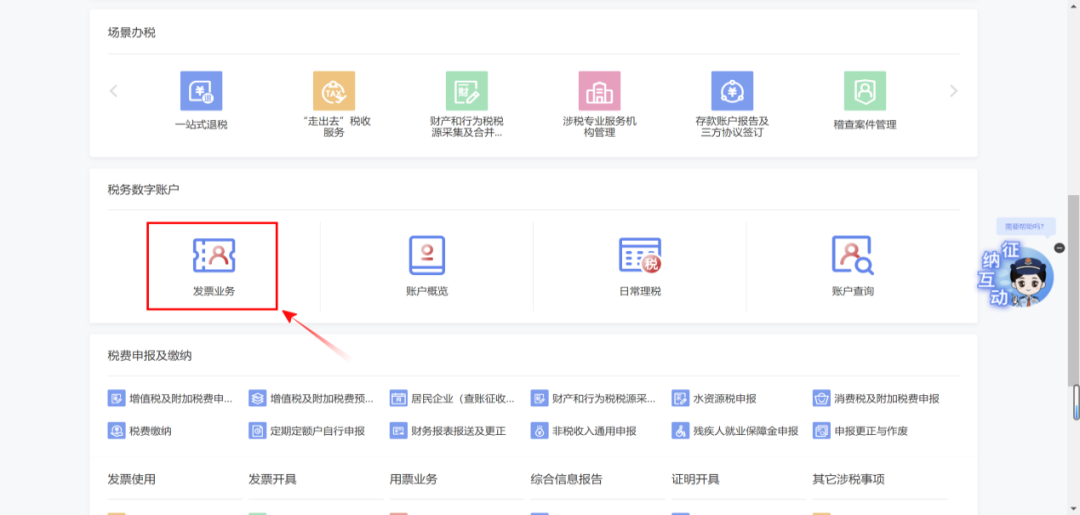
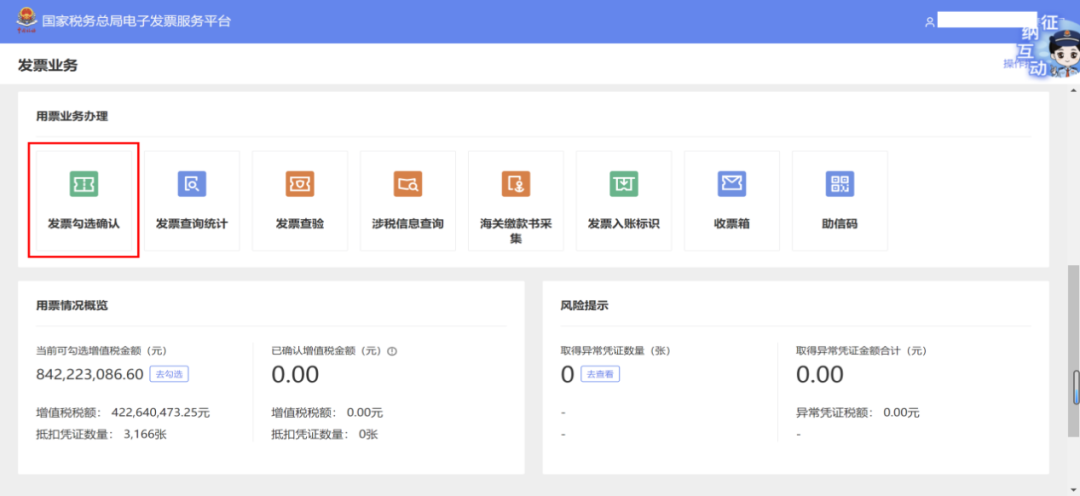
【操作ガイド】異常VAT控除凭证が異常解除された後はこのように操作します公開日:2025-01-22 17:02 企業が受領した異常な増値税控除証憑の解除通知(以下「異常解除」)以降はどのように操作しますか? 情形一 まだ増値税控除を申告していない、輸出還付を申告していない、または申告済みでまだ輸出還付を処理していない、まだ消費税控除を申告していないインボイスは、引き続きチェックできますか? 答:可能です。異常解除通知を受け取った時点で、まだ増値税の申告控除、輸出税還付の申告、または申告済みで未処理の輸出税還付、未申告の消費税控除がある場合、引き続きチェックして申告でき、転出などの処理は不要です。 ケース2 増値税の仕入税額が既に転出され、輸出還付を辦理し還付税額を返納し、消費税が既に冲減または追納された場合、どう処理するか? 答:例えば異常解除通知を受領した時に既に増値税仕入税額転出、輸出税還付の完了と還付税額の返納、消費税の沖減または追納を完了している場合、他に異常問題がないことが確認されれば、対応する異常証憑は正常状態に回復し、引き続き申告して享受できる。 では、どのように操作するのでしょうか?すでに増値税仕入税額の振替を行った場合を例に: 1.チェック対象インボイス:新電子税務局にログインし、【我要办税】-【税务数字账户】-【发票业务】-【用票业务办理】-【发票勾选确认】-【选择抵扣类勾选】をクリック。
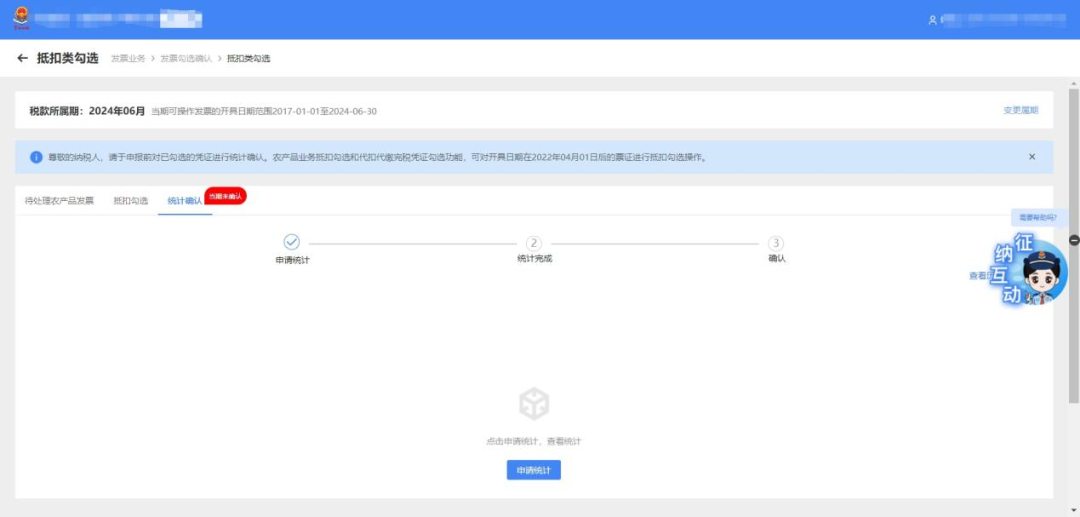
Tips 2021年7月の税額所属期以前にすでに仕入税額控除の転出処理を行った異常証憑は、再度の選択控除を行う必要はなく、税務機関の確認後、引き続き控除を許可される税額をそのままマイナスで申告できます。 2.統計確認:【税務デジタルアカウント】-【発票業務】-【発票チェック確認】-【控除類チェック】-【統計確認】をクリックします。
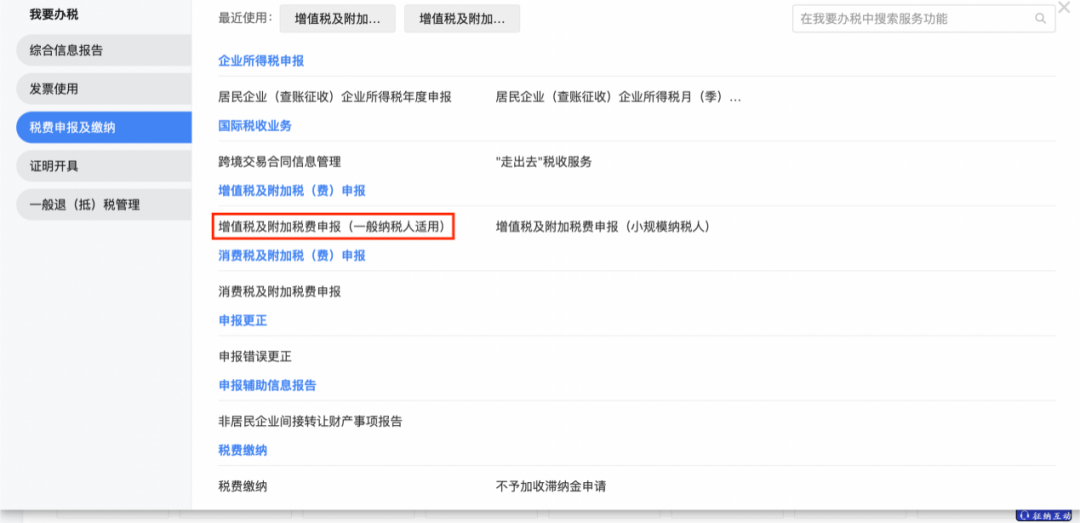
3.申告:(1)【我要办税】-【税費申告及び納付】-【増値税及び付加税費申告(一般納税者適用)】をクリック
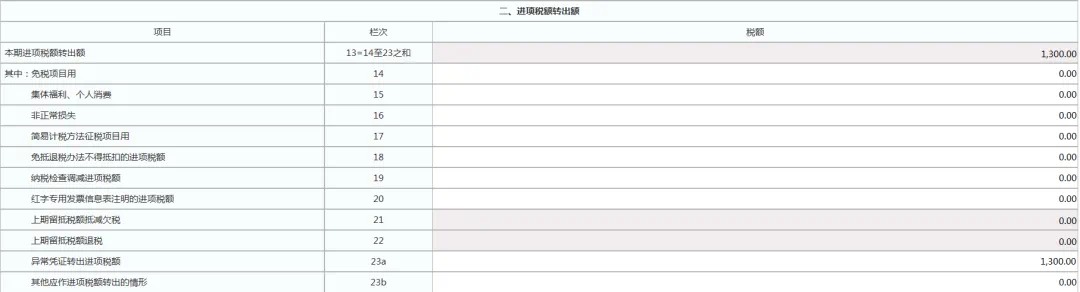
(2)異常証憑を転出した後、確認を経て引き続き控除が認められ、かつ納税者が控除に使用することを再確認した場合、《増値税及び付加税費申告表附列資料(二)》第23a欄「異常証憑転出仕入税額」欄に記入し、本欄に対応する異常証憑転出税額のマイナス数を記入する。
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには: 販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、各領域のデジタル化プロセスを全方位的に推進。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|