010-6097 4119デモを予約


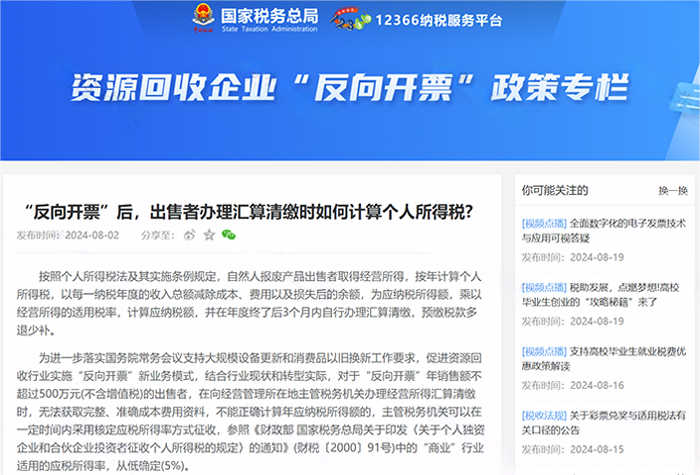
税務局新通知!核定徴収が開始、税率は5%!公開日:2024-10-31 16:17 税務局通知!また核定徴収が可能に! 1.決定!核定徴収!8月2日、国家税務総局は資源回収企業の「リバースインボイス発行」政策特集を発表し、その中で「リバースインボイス発行」に関する個人所得税税率を規定しました。
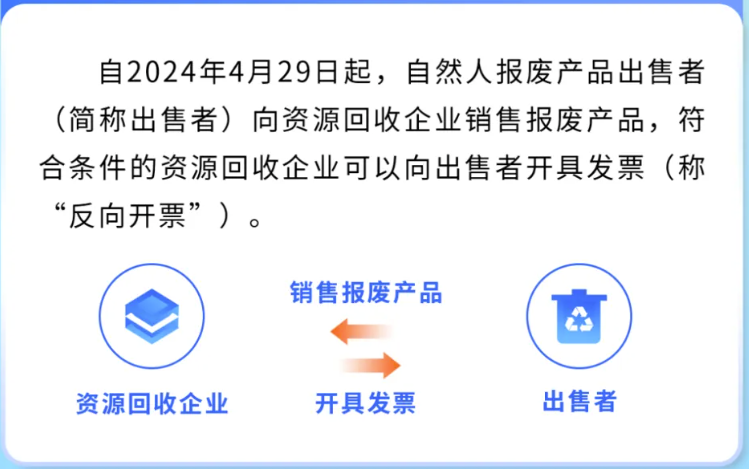
「リバースインボイス発行」後、販売者が確定申告を行う際に個人所得税をどのように計算するか? 個人所得税法およびその実施条例の規定により、自然人が廃棄製品を売却して取得する経営所得は、年ごとに個人所得税を計算し、各納税年度の収入総額から原価、費用および損失を控除した残額を課税所得とし、経営所得の適用税率を乗じて納付税額を計算し、年度終了後3か月以内に自ら確定申告を処理し、予納税額は過不足を精算します。 国務院常務会議の大規模設備更新と消費財買い替え支援の要求をさらに実施し、資源回収業界における「リバースインボイス発行」という新たな業務モデルの実施を促進するため、業界の現状と転換の実情に鑑み、「リバースインボイス発行」の年間売上高が500万元(増値税を除く)以下の売却者について、経営管理所在地の主管税務機関で事業所得の確定申告を行う際、完全かつ正確な原価費用資料を取得できず、年間課税所得額を正確に計算できない場合、主管税務機関は一定期間内に課税所得率を核定する方式で徴収できる。これは「個人独資企業およびパートナーシップ企業の投資者に対する個人所得税徴収に関する規定」(財税〔2000〕91号)の以下を参照する「商業」業界に適用される課税所得率は、低い方から確定(5%)。 自然人の廃棄製品販売者も、経営転換に積極的に適応し、経営行為を段階的に規範化し、コスト費用の計算を整備すべきです。虚偽の「リバースインボイス発行」業務に従事する者については、発覚次第、税務機関は厳格に処理します。 事例分析: 導入事例一 某個人出售者は2024年の「リバースインボイス発行」金額が30万元(増値税抜き)であり、インボイス発行時に「リバースインボイス発行」企業が発行金額の0.5%に基づき個人所得税1500元を代理納付・予納済みである。2025年3月31日までに事業所得の確定申告を办理する際、当該個人出售者は完全かつ正確な原価費用などの納税資料を取得できず、課税所得額を正確に計算できないため、主管税務機関は商業5%の課税所得率を参照して核定徴収する。この場合、当該納税者の年間事業所得の課税所得額=30×5%=1.5万元、事業所得5%の税率が適用され、年間納税額=1.5×5%=0.075万元となる。予納段階で既に1500元の税款を納付しているため、750元の還付を申請できる。 導入事例二 某個人出售者は2024年の「リバースインボイス発行」金額が120万元(増値税抜き)であり、インボイス発行時に「リバースインボイス発行」企業が発行金額の0.5%に基づき個人所得税6000元を代理納付・予納済みである。歴史的慣習のため、当該個人出售者はまだ記帳しておらず、完全かつ正確な原価費用などの納税資料を欠いており、課税所得額を正確に計算できない。2025年3月31日までに事業所得の確定申告を办理する際、主管税務機関は商業5%の課税所得率を参照して核定徴収する。この場合、当該納税者の年間事業所得の課税所得額=120×5%=6万元、事業所得10%の税率が適用され、年間納税額は6×10%-0.15=0.45万元となる。予納段階で既に6000元の税款を納付しているため、1500元の還付を申請できる。 導入事例三 ある自然人販売者が2024年の「リバースインボイス発行」金額490万元(増値税を除く)で、発行時に「リバースインボイス発行」企業が発行金額の0.5%で代理納付し、個人所得税2.45万元を前払いした。この自然人販売者は積極的に要求に従い帳簿を作成し、原価費用などの納税資料を収集しているが、依然として2024年度の完全かつ正確な原価費用などの納税資料が不足しており、課税所得額を正確に計算できない。2025年3月31日までに事業所得の確定申告を行う際、主管税務機関が商業5%の課税所得率を参照して核定徴収した場合、当該納税者の年間事業所得の課税所得額=490×5%=24.5万元、事業所得20%の税率を適用し、年間納税額=24.5×20%-1.05=3.85万元;前払い段階で既に2.45万元の税額を納付しているため、1.4万元の追納が必要となる。 2.リバースインボイス発行とは何ですか?具体的な規定はどのようになっていますか?現在、リバースインボイス発行が可能な業界は2つのみです:資源回収企業と中古車業界。 一、資源回収企業の「リバースインボイス発行」1、政策規定
2、税率
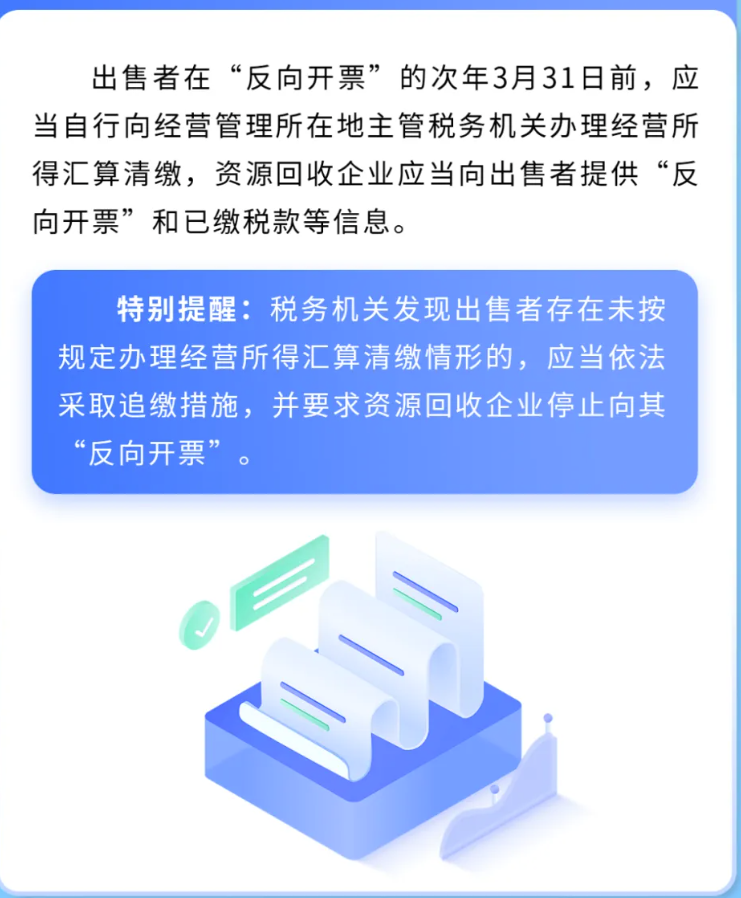
3、事業所得の確定申告を処理
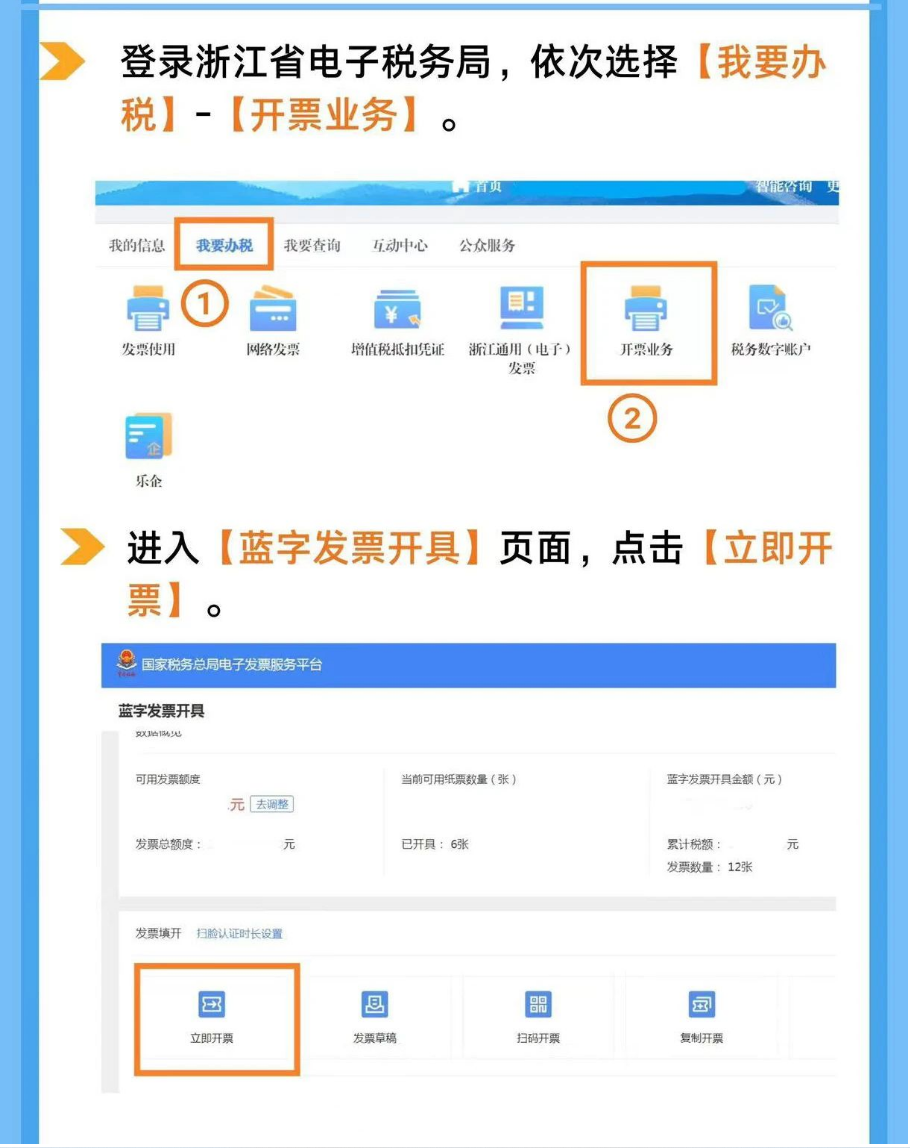
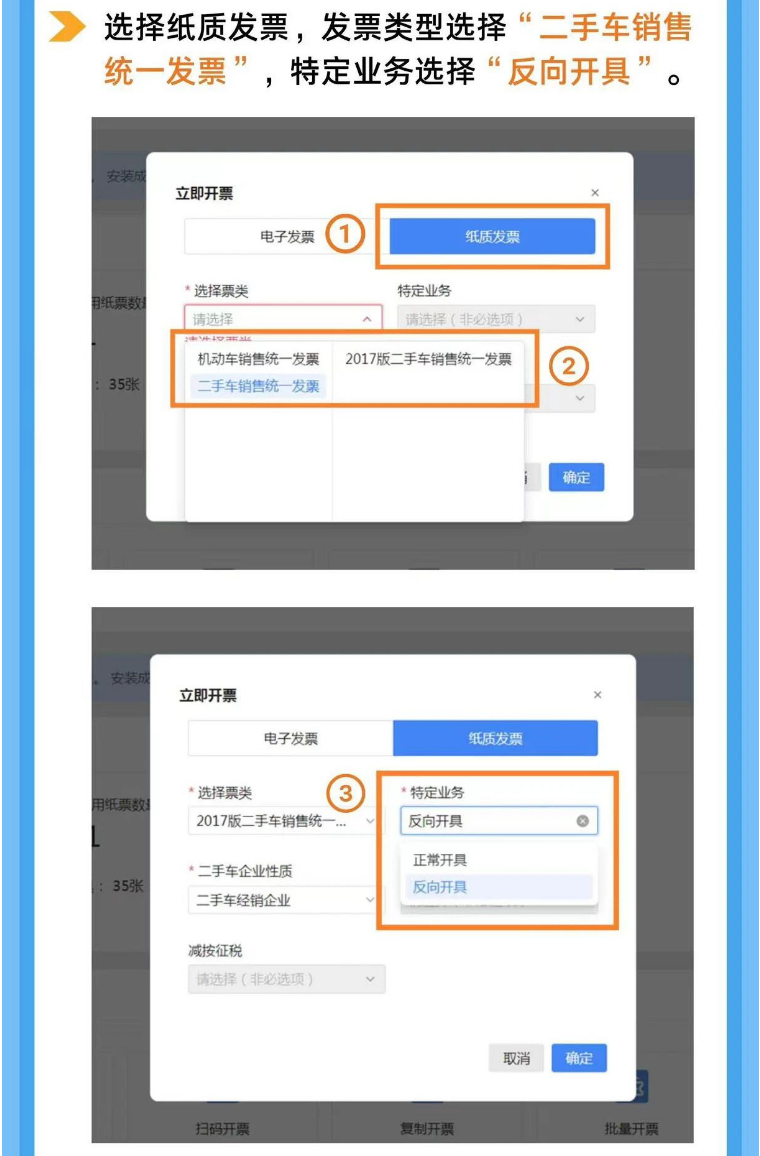
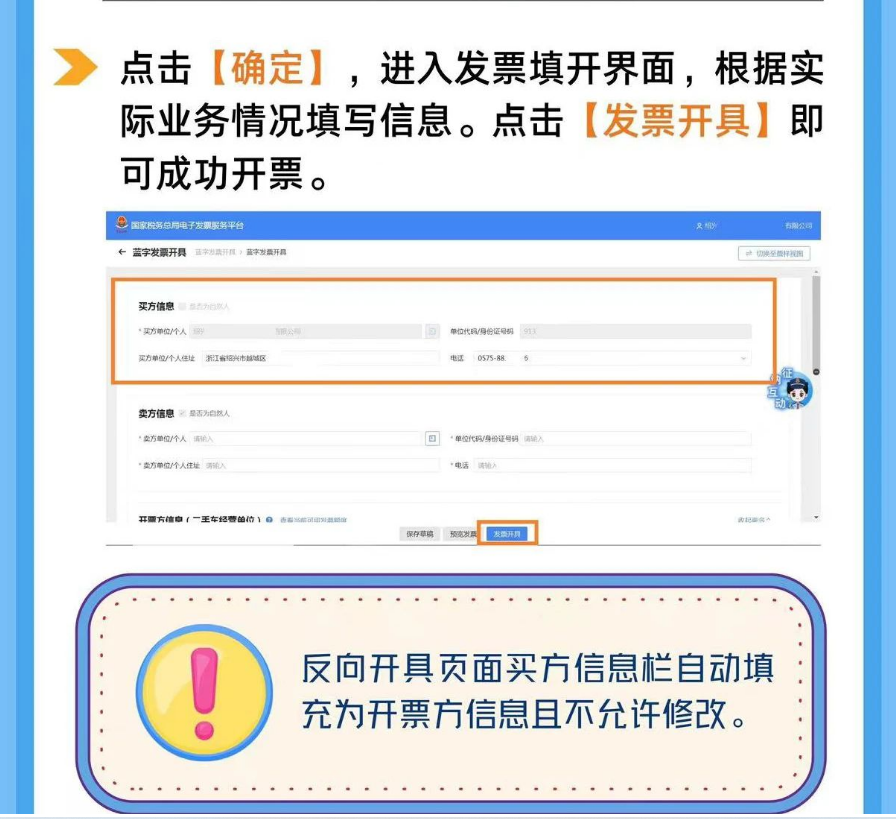
二、中古車の「リバースインボイス発行」1、政策規定答:中古車のリバースインボイス発行とは、既に届出済みの自動車販売企業が自然人からその使用済み中古車を購入する際、自然人が購入企業にインボイスを発行できないため、個人の車両売却と企業経営の便宜を図るために、自動車販売企業が買い手として中古車販売統一インボイスを発行することが認められるもので、すなわちリバースインボイスです。 2、課税規定(1)既に届出済みの自動車販売企業はこのインボイス(リバースインボイス)により車両移転登記手続きを办理でき、企業が発行するリバースインボイスは免税インボイスである。 (2)企業が当該自動車を販売する際、簡易方法により0.5%で増値税を徴収する。企業が中古車販売統一インボイスを発行する場合、月間売上額が10万元を超えず、四半期売上額が30万元を超えないときは、増値税を免除でき、四半期売上額が30万元を超える場合は、簡易方法により0.5%で増値税を納付する。 3、発行フロー
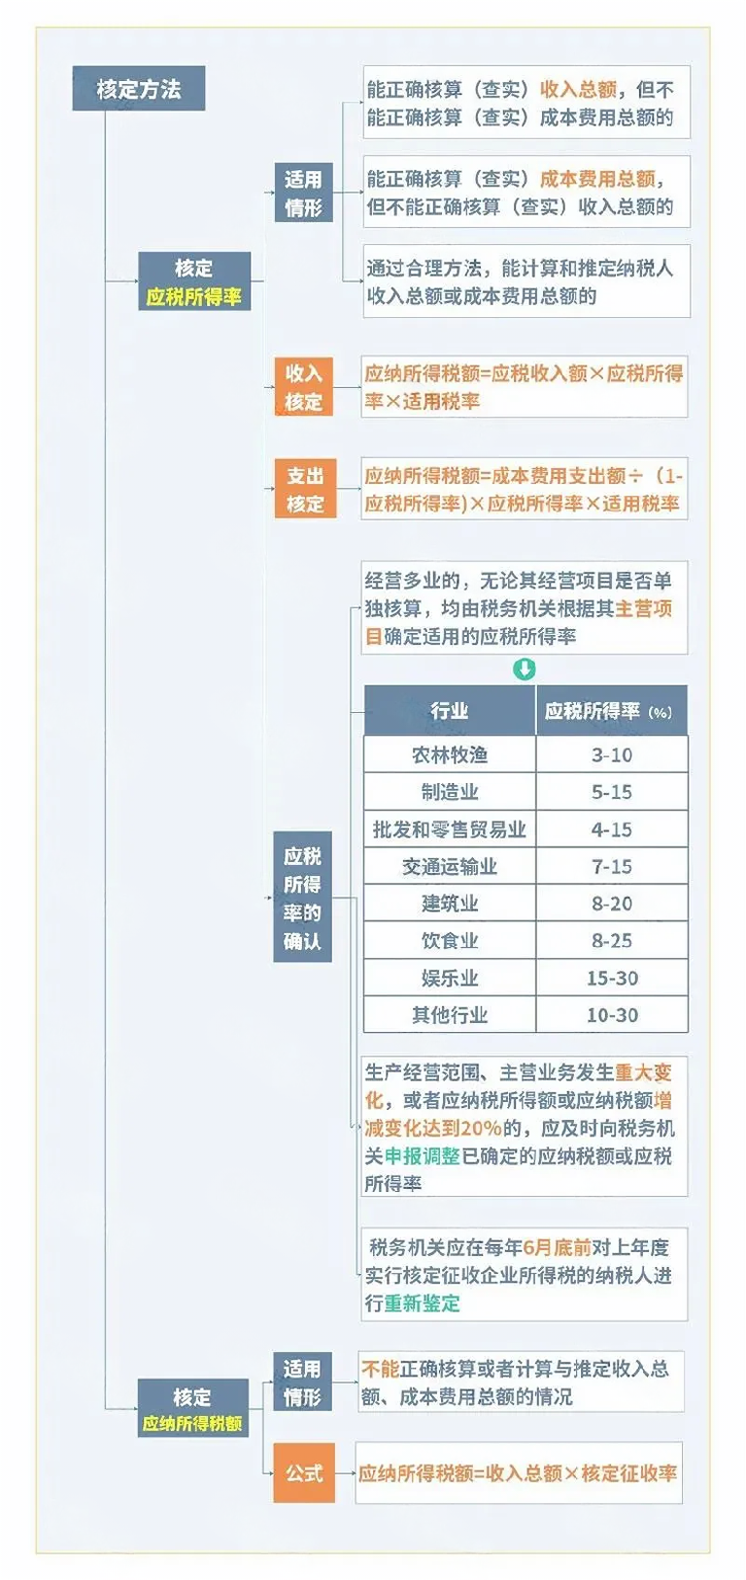
3.核定徴収について一、どのような情形で、企業所得税の核定徴収を実施できるか?(一)納税者が次のいずれかの情形に該当する場合、企業所得税の核定徴収を実施することができる: 1.法律、行政法規の規定により帳簿を設置しなくてもよい場合; 2.法律、行政法規の規定により帳簿を設置すべきであるが設置していない場合; 3.帳簿を無断で破棄し、または納税資料の提供を拒否した場合; 4.帳簿を設置しているものの、帳目が混乱している、またはコスト資料、収入証憑、費用証憑が不完全で、帳簿検査が困難な場合; 5.納税義務が発生したにもかかわらず、規定の期限どおりに税務申告を行わず、税務機関から期限を指定して申告を命じられても、期限を過ぎてもなお申告しない場合; 6.申告された課税標準が明らかに低く、かつ正当な理由がない場合。 (二)越境電子商取引総合試験区内の越境電子商取引小売輸出企業が次の条件を同時に満たす場合、企業所得税の核定徴収を試行できる: 1.総合試験区に登録し、登録地の越境電子商取引オンライン総合サービスプラットフォームに輸出貨物の日付、名称、計量単位、数量、単価、金額を登記した場合; 2.輸出貨物が総合試験区所在地の税関で電子商取引輸出申告手続きを行う場合; 3.輸出貨物が有効な仕入証憑を取得しておらず、その増値税、消費税が免税政策の適用を受ける。 二、どの納税者が法人所得税の核定徴収を適用されませんか(一)「中華人民共和国企業所得税法」及びその実施条例並びに国務院が定める1つ又は複数の企業所得税優遇政策を享受する企業(財政部、国家税務総局が核定徴収企業が享受できると定めた優遇を除く); (二)合算納税企業; (三)上場企業; (四)銀行、信用組合、小額貸付会社、保険会社、証券会社、先物会社、信託投資会社、金融資産管理会社、ファイナンスリース会社、保証会社、財務会社、質屋会社等の金融企業; (五)会計、監査、資産評価、税務、不動産鑑定、土地鑑定、工事費積算、弁護士、価格鑑定、公証機関、基層法律サービス機関、特許代理、商標代理その他の経済鑑定類社会仲介機関; (六)専ら株式(株)投資業務に従事する企業; (七)不動産開発経営業務に従事する企業; (八)一定規模以上の企業; (九)国家税務総局が定めるその他の企業。 三、企業所得税の核定徴収の方式にはどのような種類があるか?法人税の核定徴収方式には2種類あり、それぞれ課税所得率の核定と法人税額の核定です。両方式の詳細はマインドマップのとおり:
税務局は依然として核定徴収の方式で税額を追徴していますが、近年、各地の税務局は個人事業主に対して、核定徴収を廃止する政策を順次打ち出しています。 内容の出典:ネットワーク Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには: 販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、従業員経費経費精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、イメージOCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、各分野のデジタル化を全方位的に推進します。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|