010-6097 4119デモを予約


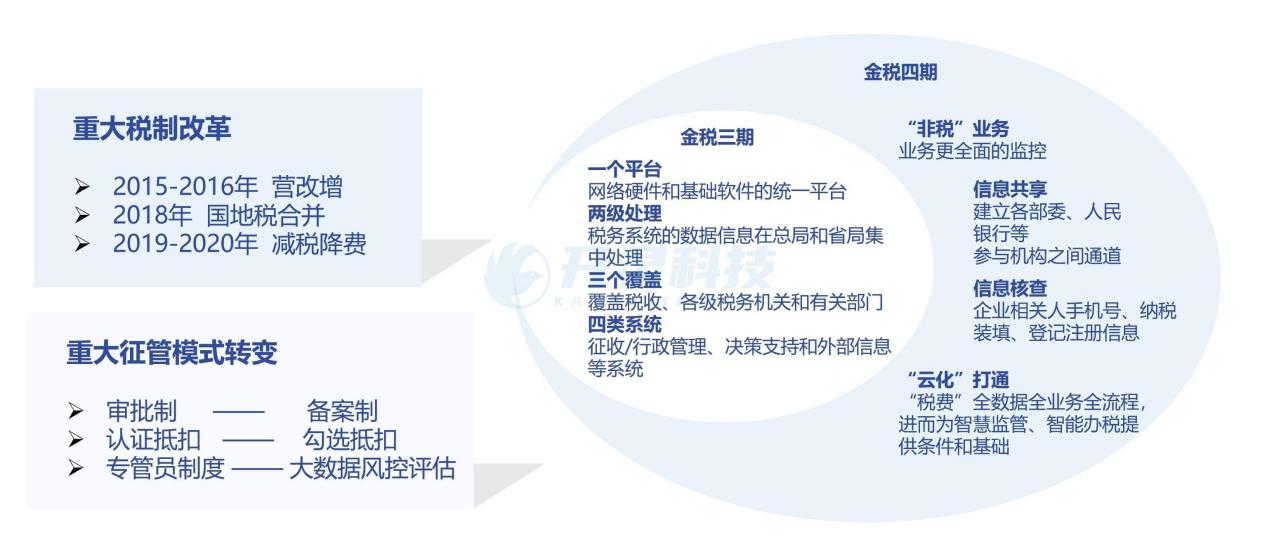
中国・金税第4期のもとで企業の税務リスク管理解析と全方位的な税務リスク管理ソリューション公開日:2024-09-14 16:34 一、政策背景1. 重大な税制改革2015 - 2016年:営改増 2018年:国税・地税の統合 2019 - 2020年:減税・費用削減 2. 重大な徴管モデルの転換承認制 -> 備案制 認証控除 -> 選択控除 専管員制度 -> ビッグデータ風控評価 人的管理 -> 情報管理 -> データドリブン 3. 金税三期から金税四期への変遷金税三期:一つのプラットフォーム、二級処理、三つのカバー、四類システム。 中国・金税第4期:「非税」業務のより全面的な監視、「クラウド化」による連携、情報照合と共有。
4.税務調査方式の変化税務機関:税収徴管の全环节、全プロセス、全主体をカバーする一体化アプリケーションプラットフォームを構築し、各種内外の標準化データを全方位的に集約します。
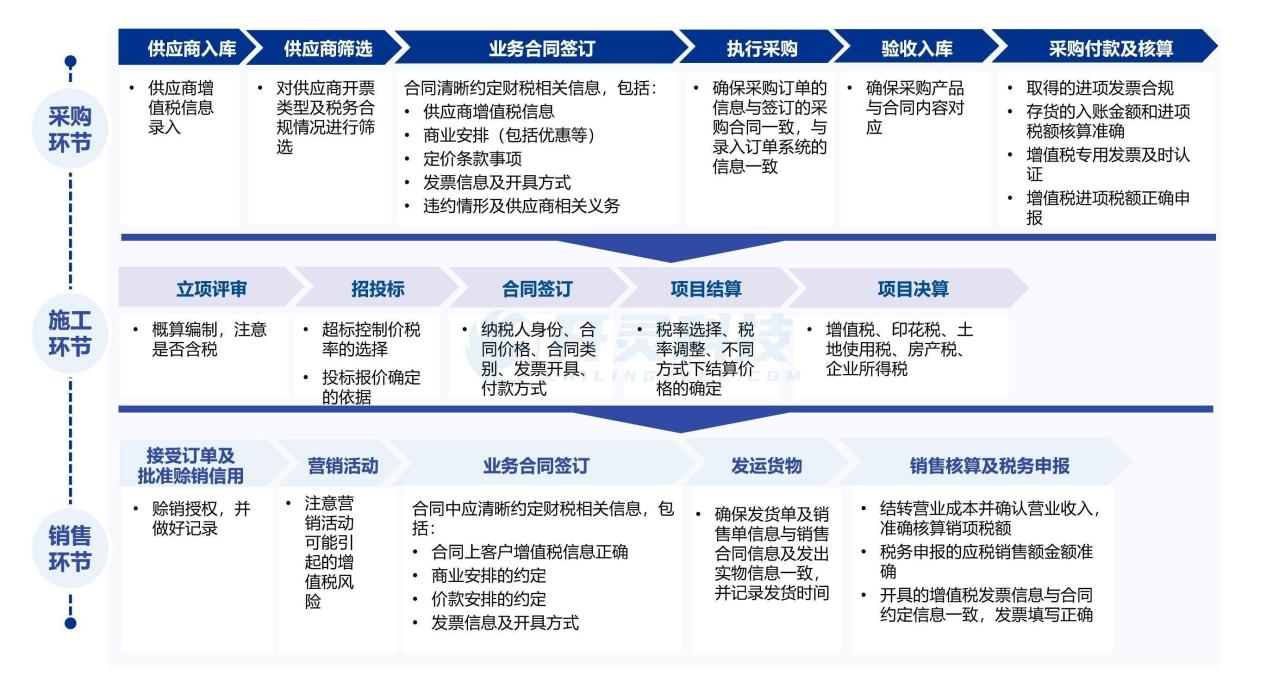
5.中国・金税第4期のもとでの税務徴収管理環境の変化モニタリング段階の全面化:「非税」業務を組み入れ、業務に対するより全面的なモニタリングを実現する。 モニタリング手段のスマート化:税収ビッグデータを活用して企業を「精緻にプロファイリング」「健康診断」する。 モニタリング手段のデジタル化:デジタル電子インボイス改革を突破口とし、各種業務を標準化・データ化し、全量の税費データを収集可能、比較可能、接続可能、集約可能にします。 モニタリングチャネルの開通:各省庁、銀行などの機関とのチャネルを構築し、情報共有を行います。 モニタリング効率の向上ビッグデータ、クラウドコンピューティング、人工知能、ブロックチェーンなどの新世代情報技術に基づき、デジタル化アップグレード後の税務徴収管理情報を柔軟に組み合わせ、現状の反映、問題の提示、未来の予測を通じて、徴収管理リスクをより適切に防止・解消する。 二、どの企業が税務調査の重点対象になりやすいか1. 全体経営が不合理企業が長期的に赤字または微利であるが、経営規模は不断扩大している。 売上高が大きく薄利経営で、販売対象や受注来源が単一。 税制優遇期間は利益が高く、優遇期間後は利益が大幅に減少。 企業の収益力は高いが、個人所得税申告金額が明らかに低い。 2. 具体的な業務が通常と異なる端材・廃品の売却があるが、その他の業務利益がない企業。 長期的に棚卸資産の過剰・不足の処理を行わない企業。 直接的な長期株式投資またはその他の関連関係があるが、関連申告を行わない企業。 資本剰余金項目、往来項目残高、棚卸資産項目残高が巨大な企業。 3. 財務・税務指標データの異常税負担率のロジックと変動が正常でない企業。 税負担率が業界より低い。 企業の無形資産金額の比率が大きく、成長態勢にある。 損益計算書で申告する利益率は、長期的には予納所得税と趨同する。 未分配利益項目の残高が大幅に減少している。 財務諸表と税務申告表の項目関係が誤っている。 4. ランダム抽出対象に該当する異常税務リスク等級が高リスクのもの。 受託協査事項において、税務違法行為が存在する場合。 長期的に税務申告が異常な場合。 納税信用等級はD級。 関連部門により違法・失信の連合懲戒対象とされたもの。 三、企業税務リスク管理が直面する課題1. 不規範情報化手段が欠如し、リスクをリアルタイムで監測することが困難。 税務データが散在し、統一的に管理することが難しい。 統一的な税務管理プラットフォームやデータベースがなく、履歴データを照会することが困難です。 2. 管理が難しい事前に予警報がなく、コンプライアンスリスクが存在します。 税務申告プロセスに標準規範がなく、操作が不透明で、コンプライアンス性制御が難しい。 グループ/会社の税務政策処理が統一されておらず規範化されていない。 成員会社の税務関連情報を集中共有できず、同期不可。 3. 不合規規制の観点から内部リスクと対応を審視できません。 グループ本部の税務担当者は少なく、税務リスク管理の責任は重い。 4. 不及时リスク管理の対応が遅く、税務機関がプッシュするリスク指標に対し、フィードバック効率が低い。 税務プランニングとリスク管理を同時に管理できない。 税務政策は複雑で、業界・地域・時期により変化が多く、税務申告の誤りがしばしば発生します。 税務法規を業務プロセスに適時に適用できない。 四、企業税務リスク管理の現状と変革トレンド1. 現状と課題データ収集:手作業での照会、入力、記入、段階的な集計、人的・時間コストが高く、必要なデータソースを正確に特定できず、時間コストとエラー率が高く、データの後続追跡体系が形成されていない。 リスク識別:企業の税務担当者は税務機関の税務調査の業種・時期を予測できず、自身の資質では税務リスクを識別できず、税務リスクに対する対応計画もなく、税務機関から税務リスクを通知された後に受動的に対応しています。 リスク対応:全体的なリスクの収集、識別、対応、フォローアップのロジックが欠如し、業務・財務・税務システム間の連携がなく情報のサイロが存在する。データの正確性を確保するために大量の人手による照合が必要で、コンプライアンス申告、内部統制、リスク、統計機能のデータが分断されている。 2. 向上の方向性データ収集:データソース収集標準インターフェースを提供し、フロントエンドの税務関連業務、財務システムデータを自動連携し、科目マッピングを実現します。 リスク識別:税務内部統制制度を整備し、業務・財務・税務コンプライアンスデータのリアルタイム監視識別を形成し、完備したリスク識別指標及び閾値を設定します。 リスク対応:リスクに主動的に対応し、リスクを予測する。 以降の追跡:横断的および縦断的指標の比較に基づき、以降に発生するリスクを追跡・防止し、税務機関の一般的な検査リスクポイント、納税者の申告、管理における一般的なリスクポイントを統計分析します。 五、中国・金税第4期のもとでの企業税務リスク管理の実施パス1. 現状の整理と診断会社の内部構造、機能、責任を理解する。 重要プロセスの税務影響を識別します。 既存の管理措置を識別します。 税務リスク管理プロセス及び関連問題を整理する。 税務リスク管理プロセス及び制度を分析・評価する。 税務現状診断レポートを形成する。 2. 管理統制体系の計画税務管理モデルを構築し、ガバナンス構造と管理フローを最適化し、管理対象を定義します。 グループ税務統制の現状に対し、最適化提案と実施パスを提示し、税務リスク統制向上方案を形成します。 会社の情報化現状を踏まえ、税務情報化業務方案を形成する。 3. 税務情報化会社の既存システムを踏まえ、税収リスク管理情報化方案を形成する。 グループ税務管理情報化の段階的実施・開発方案。 段階的にシステム開発と実施を実現する。 4. オフライン税務管理ツール具体的な税目に応じて、各税目の税務管理プロセスと税務リスクを整理し、税務リスク管理マニュアルを作成します。 業務部門の必要に基づき、業務別税務管理マニュアルを作成する。 六、税務リスクシーンの整理例
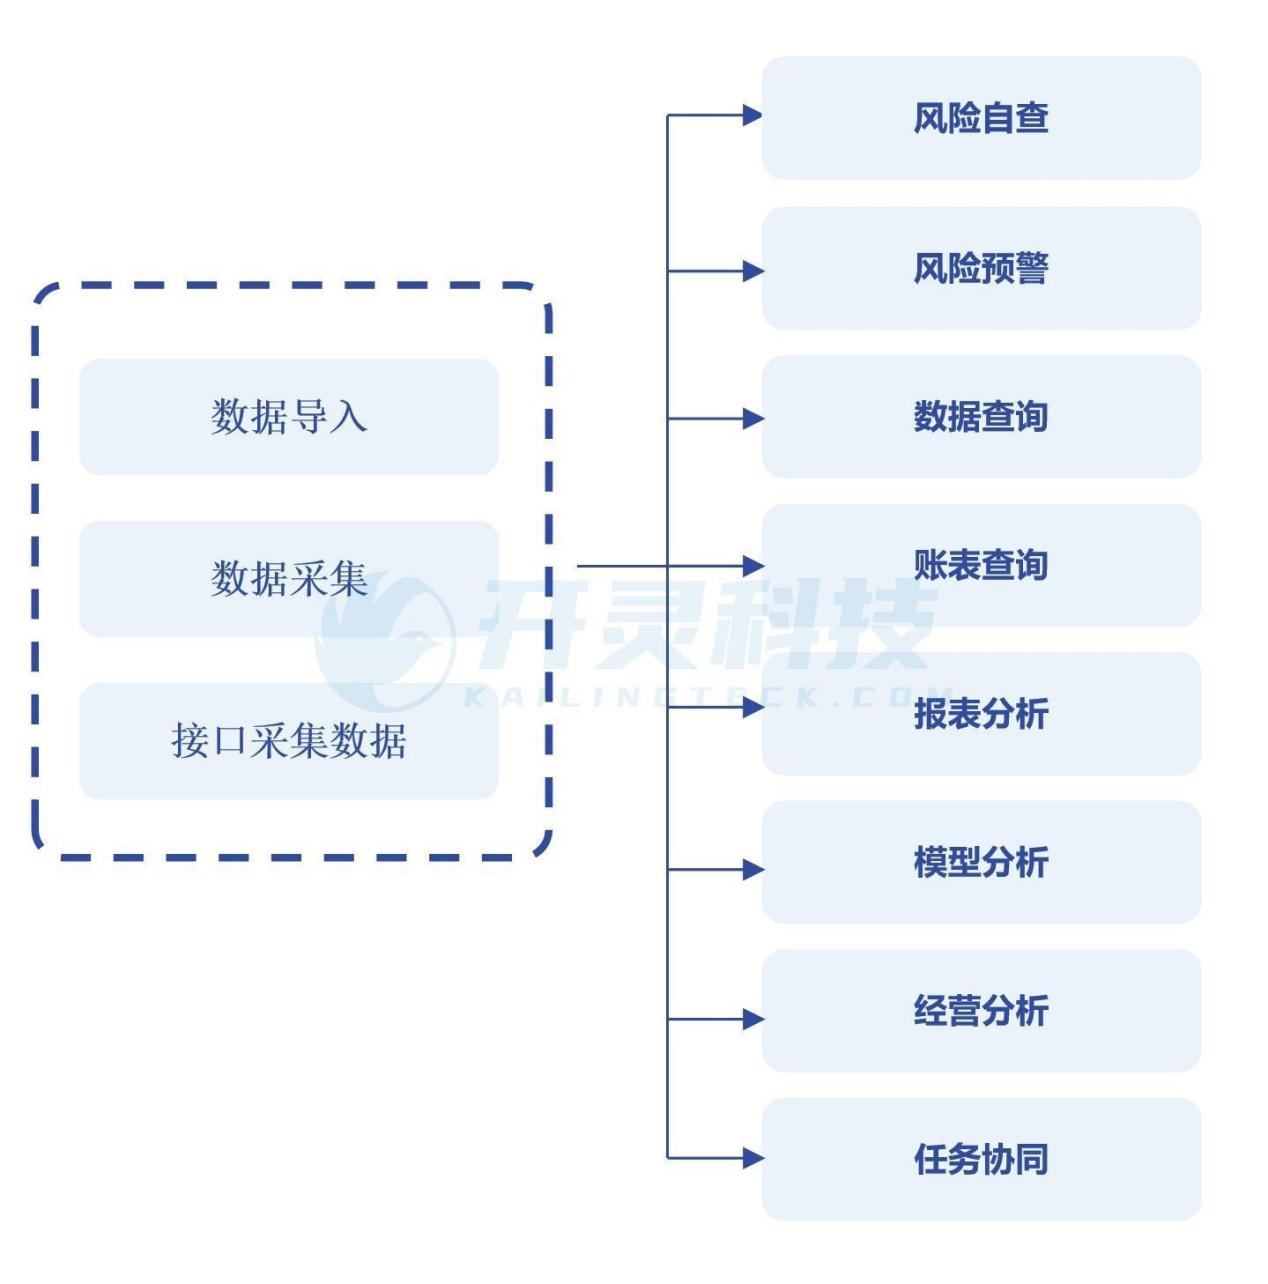
七、税務リスク管理のシステム化ソリューション1. 企業の業務・財務・税務リスク検知システムグループ企業の税務リスク評価、リスク対応、リスク自主点検、配下の子会社・支社の税務リスク管理、タスク配分、意思決定分析などに用いる。企業の財務データ、申告データ、インボイスデータを基礎とし、税務の政策法規を根拠とし、分析経験、リスクモデルとソフトウェアの税務ヘルスアルゴリズムを組み合わせ、グループ企業が自身および配下の子会社・支社の税務データを多シナリオ、多次元、全方位でリスク管理するのを支援する。 システム操作フロー:データ収集、リスク警告、リスク自己点検、データ照会、帳票照会、レポート分析、モデル分析、経営分析、タスク協同などの段階を含みます。
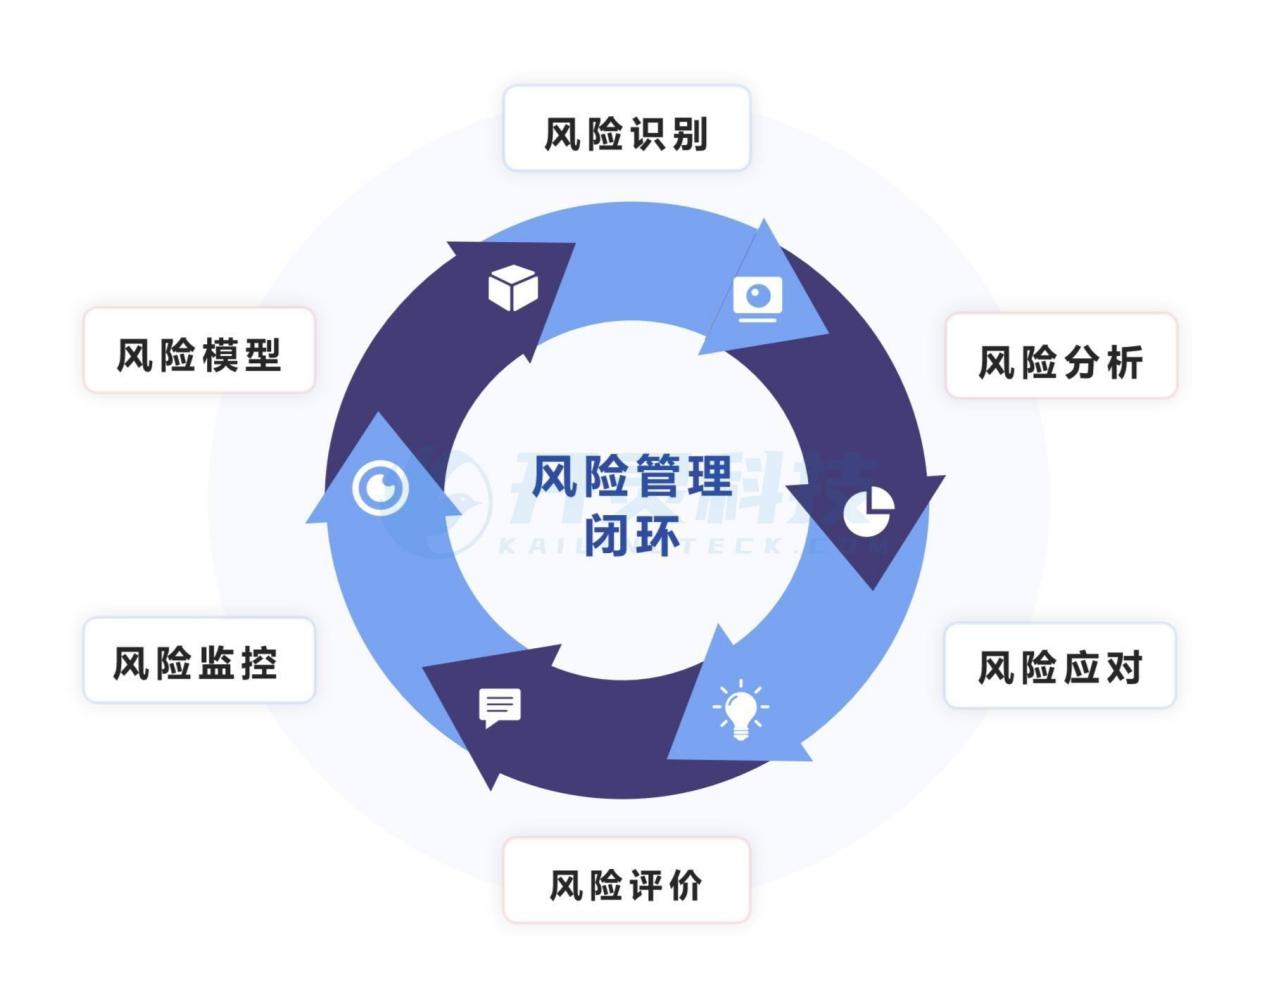
業務プロセス:リスクモデル、リスク評価、リスク分析、リスク監視、リスク対応、リスク識別などのプロセスを網羅し、リスク管理の閉ループを形成。
2. データ融合センターデータ収集:インターフェースを通じてデータを収集し、外部データを自動+送信、世論データ、税関データ、銀行データ、工商データ、公安データなどを含みます。 データ抽出能力:財務データ、業界データ、クラウドデータをインテリジェントに収集し、400+種類、5000+インターフェース、600+バージョンをカバー。 データファクトリー:企業経営及びプロジェクト管理システム、企業財務管理システム、財務システム、税務システムなどのデータを抽出・ガバナンス分析し、データ共有を実現します。 3. タスク連携協働の簡便化:リスクを検出すると自動でタスクを作成し、タスクには問題のある伝票が自動的に添付され、業務・財務・税務伝票、レポート及び添付ファイルの引用をサポートし、タスクの問題に対して随時複数人の音声通話を開始できます。 プロセスの可視化:ワークフローを透明化し、各人の業務タスクとタスク分布を直感的に可視化し、問題を露呈させ改善最適化し、価値産出を最適化します。 度量と管理の流動:各企業各作業項目の処理状況を全局管理し、目標時間通りに作業が完了したか、データ分析を通じて問題を発見できるようにします。 4. 税務関連リスク管理の位置づけ評価リスク:申告リスク評価、財務報告リスク評価、インボイスリスク評価を含む。 ガイド付き対応:異常リスクの詳細、関連データの表示、ドリルダウン分析による特定、およびリスク詳細の記述、異常予警の解剖、スマートマッチングの指針、分析・判断に基づく対応を提供します。 位置づけデータ:勘定科目の変動分析、伝票のインテリジェント研判、税務関連指標分析、敏感業務分析を実施。 全面自己点検:全チェーンの税務リスク監視を実現し、全業務シーンの各種税務関連リスクを監視し、ワンクリックで健康診断レポートを生成します。 5. ワンクリックスマート検出データ収集:財務システム、インボイスプラットフォーム、税務局申告などのデータソースから科目残高データ、インボイスデータ、固定資産データ、レポートデータ、明細帳データなどを取得します。 データ処理:データを分類・標準化し、プロセス判断とデータプッシュを通じて、データを業務システムへ伝送して処理します。 リスク検測:運営能力、収益能力、発展能力、資金流能力の分解を組み合わせて指標カテゴリを整理し、財務系指標、税務系指標、業務系指標、企業経営指標などを集約し、企業の全チェーン税務リスク監視を行い、ワンクリックで健康診断レポートを生成する。 6. 税務コンプライアンス検測エンジン指標整理:税務機関のリスク指標設計とリスク調査結果を組み合わせ、使用可能なリスクコンプライアンス指標を集約します。 指標選択:企業業務を通じて、企業の実際の業務シーンに適合するコンプライアンス検測指標を確認します。 モデル構築:サンプル会社の業務データ、財務データ及び申告表データを取得し、モデルを使用してリスク選別モデルの実現可能性を検証する。 モデル最適化:企業分析で発見されたリスクとの比較を経て、調査結果を組み合わせ、指標の重みを調整し、リスク選別モデルを最適化し、リスク排查の結果をより精確にする。 指標拡充:指標ライブラリに新指標を補充します。 7. レポートをワンクリック生成リスク検測:事前設定した指標とデータ取得ロジックに従い、各関連システムから自動的にデータを取得し、指標結果を自動計算し、指標を比較分析して税務関連リスクを識別する。 レポート内容:企業基本情報、経営指標、企業リスク概観、収入類リスク、コスト・費用類リスクなどを含み、リスク詳細を詳細に記述し、リスクガイダンスを提供します。 8. ガイド付き対応リスク導入:内部リスクと外部リスクの導入およびインテリジェントな対応ガイダンスを実行する。 スマートマッチング:リスク検測結果に基づき、対応策をスマートにマッチング。 対応実行:対応方案に従いリスク対応を実施します。 対応報告:対応過程と結果を記録し、対応報告を作成します。 検索照会:ユーザーがリスク対応関連情報を検索照会するのに便利。 9. リスク自己点検税目検査:税目別に多数の一般的な税務問題を列挙し、これらの問題に基づいて検査に必要な関連モデルを自動的に提示します。 スマート自己点検:照合分析、モデル分析、項目分析、業界分析を網羅。 自由閲覧:総勘定元帳 - 明細帳 - 証憑 - 固定資産 - 在庫、各種分析ツールと連携。 自己点検報告:手動分析+インテリジェント分析結果を集約し、自己点検報告を形成。 派生ツール:並べ替え、赤伝票検出、証憑フィルタリングなど、各種の常用かつ高効率な分析ツールを提供します。 異常処理:操作過程で税務に関わる問題点を随時記録し、追跡可能・痕跡可能・印刷可能な自己点検文書を形成します。 10. 経営ダッシュボード(経営状況分析)収入統計、コスト費用、利益統計、資産負債:企業の収入、コスト、利益、資産負債等の状況を表示します。 仕入 - 売上、地域統計、票種統計、トレンド統計:仕入、売上、地域、票種などの統計データとトレンド変動を分析。 増値税 - 所得税、税額統計、税負担統計、趨勢変動:増値税、所得税の税額統計、税負担統計及び趨勢変動を表示します。 リスク統計、内部リスク、トレンド統計:リスク状況を統計し、内部リスクのトレンド統計を含む。 財務分析、インボイス分析、申告分析、経営分析、リスク導入:財務、インボイス、申告、経営、リスクの5次元を全方位的に可視化分析し、利用者に統計分析と意思決定計画などの戦略的サポートを提供します。 企業は税務リスク管理を強化し、完全な税務リスク管理統制体系を構築し、中国・金税第4期下の税務徴管環境の変化に対応すべきです。過Kailing税務リスク管理・監視システムソリューション、企業は潜在的な税務リスクを適時に発見・解決し、財務管理水準を高め、税務コストを削減し、市場競争力を強化できます。御社がより多くの関連情報と税務ソリューションを知りたい場合は、ぜひ~とKailing Technologyお問い合わせ。 Kailing Technologyは企業のニーズに応じて、企業の業務・財務・税務デジタル化製品ラインを提供します: 販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、専門的かつ高効率に企業の業務・財務・税務デジタル化管理の転換・アップグレードを支援。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|