010-6097 4119デモを予約


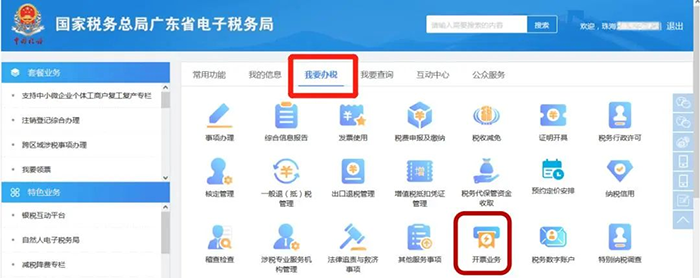
数電票がまた変わった!最新・最全の発行方法と操作実務!公開日:2024-03-29 15:33 2023年12月1日から、香港・マカオ・台湾を除き、全国で全面デジタル化電子インボイスの試行が全面的にカバーされています。全面デジタル化電子インボイスに関する最新かつ最も完全な知識を、ぜひ転送・保存してください~ 1、数電票はどのように発行しますか?2、全面デジタル化電子インボイスはどのように赤字訂正しますか?3、全面デジタル化電子インボイスの備考欄はどのように記入しますか?4、全面デジタル化電子インボイスはどのように受信しますか?5、全面デジタル化電子インボイスはどのように検証しますか?6、全面デジタル化電子インボイスはどのように記帳・アーカイブしますか?7、全面デジタル化電子インボイスはどのように申告しますか?8、全面デジタル化電子インボイスの最も完全な様式01 全面デジタル化電子インボイスはどのように発行しますか? 一、電子税務局にログインし、【納税手続き】——【インボイス発行業務】。下図のとおり:
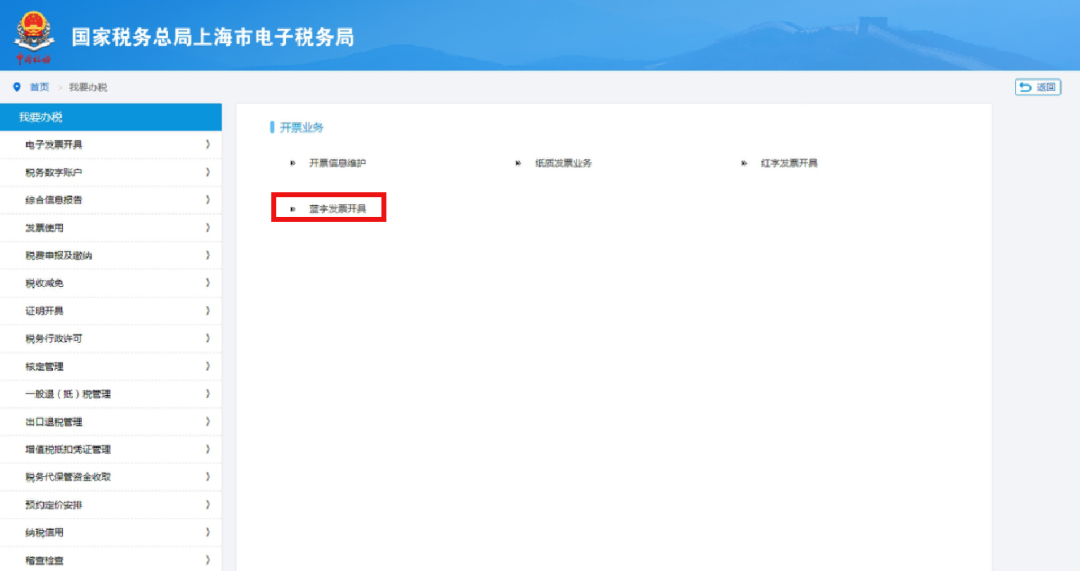
二、【藍字インボイス発行】を選択。下図のとおり:
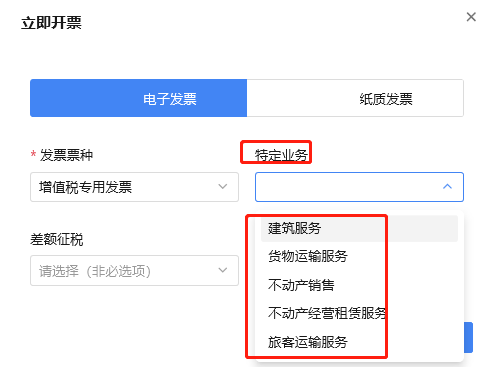
三、【即時インボイス発行】——【電子インボイス】を選択し、発行タイプ【増値税専用インボイス/普通インボイス】を選択し、必要に応じて【特定業務】を選択します。下図のとおり:
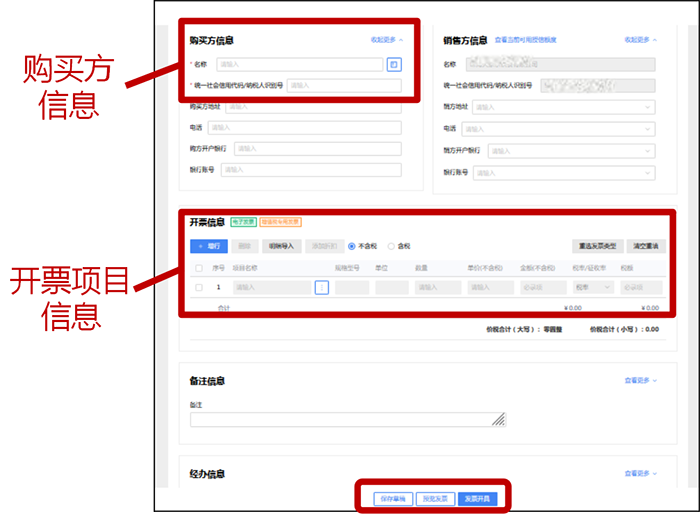
四、以下、「貨物運輸サービス増値税専用インボイス」を例にとり、インボイス発行の情報記入手順を説明します:(1)【購買者情報】を入力:増値税専用インボイスを発行する場合、【名称】と【統一社会信用コード/納税者識別番号】が必須項目です;普通インボイスを発行する場合、【名称】のみが必須項目です。 (2)【インボイス発行情報】を入力:【項目名称】【金額(税込)】【税率/徴収率】【税額】の4項目が必須項目です。
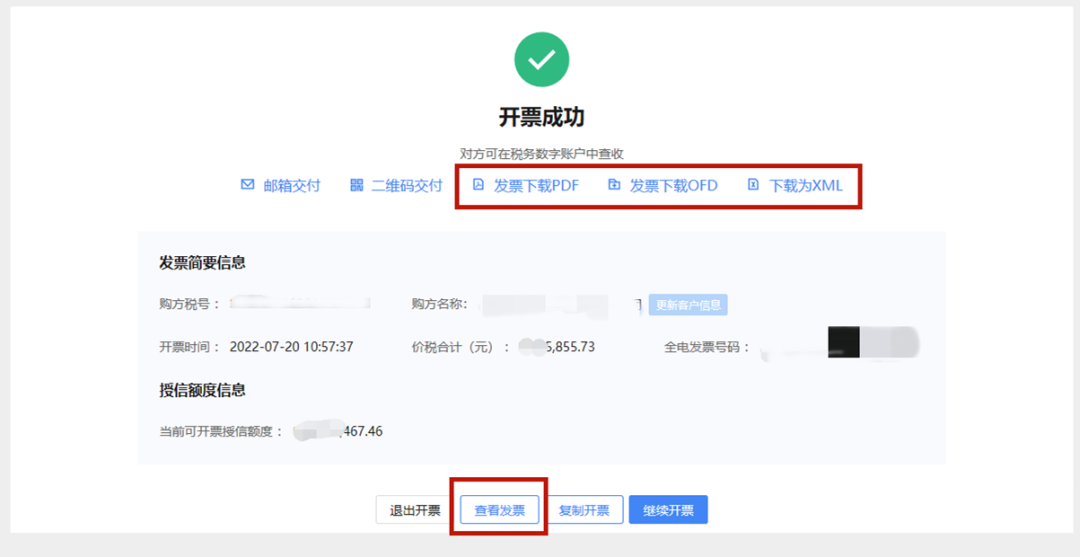
(3)【特定情報】を入力:貨物運輸サービスの特定情報として、【運輸手段の種類】【運輸手段のナンバープレート】【出発地】【到着地】【運輸貨物名称】を記入する必要があります。 PS:【特定業務】を選択した場合のみ、特定情報を入力する必要がある。この特定情報は、現在一部の紙インボイスで必ず記入しなければならない備考欄の内容に相当する。 五、情報の記入が完了した後、誤りがないことを確認し、【インボイス発行】を選択すればよい。
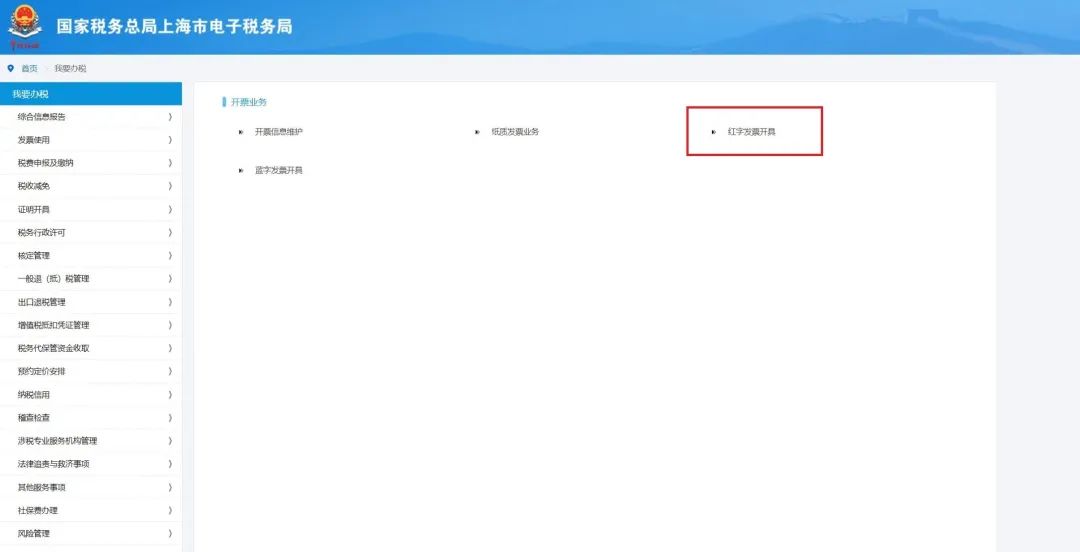
02 全面デジタル化電子インボイスはどのように赤字訂正しますか? ケース1:発行側が全電化インボイスを発行した後、受領側が用途確認及び記帳確認を行っていない場合、発行側は電子インボイスサービスプラットフォームで「赤字インボイス情報確認書」を記入した後、全額の赤字全電化インボイスを発行し、受領側の確認は不要です。 具体的な操作手順は以下のとおりです: 一、電子税務局にログインし、【納税手続き】——【インボイス発行業務】——【赤伝インボイス発行】。下図のとおり:
二、【赤字インボイス確認情報入力】を選択し、対応する藍字インボイス情報を入力した後、【検索】をクリックします
三、ページで【選択】をクリックすると、選択した藍字インボイス情報が自動的にページに反映されます。
四、《確認単》の提出が成功した後、【赤字インボイス発行】を選択し、対応する《確認単》をクリックすると、赤字インボイスを発行できる。下図の通り:
ケース2:受領側が既に用途確認又は記帳確認を行っている場合 一、受領者は【電子インボイスサービスプラットフォーム】を使用し、発行側または受領側のいずれもが電子インボイスサービスプラットフォーム上で「赤字数電インボイス情報確認書」を記入・アップロードでき、相手方が電子インボイスサービスプラットフォーム上で確認した後、発行側は全額または一部の赤字数電インボイスを発行することができます。 操作内容は以下のとおりです: (1)納税者は電子税務局にログインし、【税務処理】——【インボイス発行業務】——【赤字インボイス発行】——【赤字インボイス確認情報処理】。以下の図のとおり:
(2)検索条件を入力し、【検索】ボタンをクリックします。
(3)【表示】ボタンをクリックし、ページに入って情報を確認します。
(4)【確認】ボタンをクリックし、確認成功の通知が表示されます。 二、受票側は引き続き【増値税インボイス総合サービスプラットフォーム】を使用し、発票側が電子インボイスサービスプラットフォームで《確認書》を記入・アップロードし、受票側が増値税インボイス総合サービスプラットフォームで確認した後、発票側が全額または一部の赤伝全電インボイスまたは赤伝紙インボイスを発行します。 操作内容は以下のとおりです: (1)メニューで【インボイス管理】—【赤字申請確認】を順に選択し、以下の画面に入ります。
(2)「確認待ち」を選択し、インボイス情報に基づいてインボイス番号と売方識別番号を入力し、【検索】をクリックします。
(3)検索結果は以下の図のとおり表示されます:
(4)スライドバーを右にドラッグし、【操作】をクリックします。
(5)ポップアップウィンドウが表示され、以下の図のとおり:
(6)ポップアップウィンドウで赤字インボイス情報確認書のデータが正しいか確認し、縦型バーを下にスライドして画面に入ります。
(7)照合に誤りがないことを確認した後、【同意】ボタンをクリックします。
三、《確認単》の提出成功後、【赤字数値インボイス発行】を選択し、対応する《確認単》をクリックすると、赤字数値インボイスを発行できる。下図の通り:
インボイスの赤冲(取消・再発行)に関する表をまとめましたので、記憶の補助にご活用ください!
03 全面デジタル化電子インボイスの備考欄はどのように記入しますか? 一、特定業務備考欄全面デジタル化電子インボイスは「電子税務局」を通じて直接発行でき、そのうち、5項目の特定業務、その対応する「備考情報」は必須入力項目である(入力しないとインボイスを発行できない)、以下を含む:建築サービス、貨物運輸サービス、不動産販売、不動産経営リースサービス、旅客運輸サービス。
(1)建設サービス 建設サービス備考欄の必須記入内容は【建設サービス発生地】【建設プロジェクト名称】【跨地(市)標識】。
(2)貨物運輸サービス 貨物輸送サービス備考欄の必須記入内容は【輸送手段の種類】【輸送手段の車両番号】【出発地】【到達地】【輸送貨物名称】。
(参考のみ) (3)不動産販売 不動産販売備考欄の必須記入内容は【不動産住所】【面積単位】【跨地(市)標識】。
(4)不動産経営リースサービス 不動産経営賃貸サービス備考欄の必須記入内容は【不動産住所】【賃貸期間の起止】【跨地(市)標識】【権利証書/不動産権証番号】【面積単位】。
(参考のみ) (5)旅行運輸サービス 旅客運輸サービスには必須情報はなく、納税者は自身のニーズに応じて出発地、到着地、交通機関などの情報を記入します。
二、取引銀行及び口座の備考欄全面デジタル化電子インボイスの備考欄情報への対応具体的な規定はない(別段の定めがある場合を除く)、ただし顧客の必要に応じて、以下の方式で備考を記載することができる: (1)インボイス発行時に直接選択して表示
購買者情報を入力する際、右側に表示有無の項目があるので、チェックを入れるだけで大丈夫です。
最終的にインボイスが発行されると、銀行情報が備考欄に反映されます。 (2)備考欄に直接記載する この方法は簡単で、全電(数電)インボイスを発行する際に銀行情報を手動で備考欄に直接入力すればよいのです。 1、青字インボイス発行をクリックして進入。
2、インボイス発行画面で、備考情報欄に銀行口座関連情報を入力する。 3、発行された全電(数電)インボイスの備考欄に自然に銀行情報が記載される。 (3)業務シーンごとに固定テンプレートを設定 業務シーン(銀行口座)を追加し、毎回業務シーンの固定テンプレートを選択 1、インボイス発行情報メンテナンスをクリックして進入。
2、附加情報メンテナンスをクリックして進入する。
3、追加情報項目に2つの追加情報を加える。1つは取引銀行(テキスト型)、1つは口座番号(数値型) 図:
4、その後さらにシナリオテンプレートを追加し、この2つの付加情報を1つのシナリオに関連付けます。 図:
5、これで毎回インボイス発行時に、テンプレートシーンを直接選択し、具体的なアカウント情報を入力するだけで済みます。図のように:
6、このように発行されたインボイスは以下の通りで、備考欄に直接入力する場合と比べ、シーンテンプレート下の備考状態は、フォントがテンプレートで注記されたもののようで、より正式に見える。
04 全面デジタル化電子インボイスはどのように受信しますか? ケース1:納税者の現地電子税務局が更新されておらず、引き続き「増値税インボイス総合サービスプラットフォーム」を使用する 納税者が各地の「増値税インボイス総合サービスプラットフォーム」を使用し、「税務デジタルアカウントモジュール」に入り、フィルタリングを通じて、電子インボイスサービスプラットフォームを通じて発行されたインボイスの受領を照会できる。 さらに、販売側が電子メール、QRコードなどの方式で交付した全電インボイスを取得することもできます。
ケース2:納税者の現地電子税務局が更新されておらず、もはや「増値税インボイス総合サービスプラットフォーム」を使用しない 納税者は現地の電子税務局を通じて、用票業務操作を行える。具体的な手順は以下のとおりである。 一、【電子税務局】にログイン——【納税手続き】——【税務デジタルアカウント】。
二、【を選択インボイス照会統計】——【全量インボイス照会】。
三、照会条件を入力した後、「照会」をクリックすると、取得したインボイスを確認できます。
05 全面デジタル化電子インボイスはどのように検証しますか? 単位及び個人は全国増値税インボイス検証プラットフォーム(https://inv-veri.chinatax.gov.cn)で全電インボイス情報を検証。インボイスコードやインボイス番号などの基本情報を手動で入力することも、直接インポートすることもできます。
06 電子インボイスの記帳・アーカイブ方法は? 5月17日、財政部会計司は電子証憑会計データ標準の通知を公布し、その中で全面デジタル化電子インボイスの経費精算・アーカイブの保存方法を明確にしました:
通知の重点: 受領者が全面デジタル化電子インボイスを取得して経費精算・記帳・アーカイブする場合、 第一に、受領側は『通知』第3条、第5条の規定に基づき、全面デジタル化電子インボイスのデジタル署名を含むXMLファイルのみを使用して経費精算・記帳・アーカイブを行うことができ、別途紙形式で保存する必要はない。 第2に、受領側が全面デジタル化電子インボイスのPDF、OFD形式ファイルの紙印刷物を経費精算・記帳・アーカイブの根拠とする必要がある場合、《通知》第4条の規定に基づき、同時に全面デジタル化電子インボイスのデジタル署名を含むXML形式電子ファイルを保存しなければならない。 皆様に以下の通りまとめます: 1、受領側は全面デジタル化電子インボイスを受領後、印刷する必要はなく、XMLファイルのまま経費精算・記帳・アーカイブすればよいです。 2、受信側が確かに全面デジタル化電子インボイスを印刷する必要がある場合、紙版インボイスを保存するほか、XML形式の電子ファイルも保存しなければならない。 したがって、財務担当者は注意してください:全面デジタル化電子インボイスを受領した後、印刷するか否かに関わらず、いずれも全面デジタル化電子インボイスのデジタル署名を含むXML形式の電子ファイルを保存する必要があります! 最後に、3つのスタイルの機能をまとめます。
07 全面デジタル化電子インボイスはどのように申告しますか? 全面デジタル化電子インボイス開始後、増値税控除申告に新たな変化があり、主に増値税税務申告表の附表1と附表2、売上と仕入部分の記載変更が含まれます。 一、増値税附表1
1.もしあなたが発行した場合全面デジタル化電子インボイス(増値税専用インボイス)の場合、申告時に附表1の増値税専用インボイス発行に関する欄に記入する必要があります; 2.もしあなたが発行した場合全面デジタル化電子インボイス(普通インボイス)の場合、申告時にその他のインボイス発行に関する該当欄に記入してください。
例えば、会社が2023年2月に発行したインボイスは上記の通り集計され、税控システムで発行した増値税インボイスもあれば、電子インボイスサービスプラットフォームで発行したものもある全面デジタル化電子インボイス。 実は申告の記入はとても簡単で、ただ全面デジタル化電子インボイスの専用インボイスは専用インボイス欄に記入し、普通インボイスはその他インボイス欄に記入すればよいです。 例えば、6%税率の部分で全電専用インボイスが発行されておらず、すべての申告表には税控専用インボイスのデータしかない。普通インボイスは発行済み全面デジタル化電子インボイス、その場合、全電普通インボイスは税控で発行した普通インボイスと合算して、いずれもその他のインボイス欄に記入します。
13%のもの、5%簡易課税のものも同じ理屈です。 したがって、全面デジタル化電子インボイスを発行すると、申告表の帰属は実際にはこのようになります: 小規模納税者が電子インボイスサービスプラットフォームを通じて発行した「増値税専用インボイス」または「普通インボイス」の字样を有する全面デジタル化電子インボイス、紙専用インボイス、紙普通インボイスは、その金額及び税額を「増値税及び付加税費申告表(小規模納税者適用)」の「増値税専用インボイス税抜売上額」または「その他増値税インボイス税抜売上額」の関連欄に記入する必要があります。うち、増値税免税政策が適用される場合は、規定に従い「免税売上額」の関連欄に記入します。 二、増値税附表2増値税申告表附表2第1欄は、合計数であり、2+3欄に等しい。欄の名称は認証一致の増値税専用インボイスであるが、実際にここに記入するものには増値税専用インボイス(増値税電子専用インボイスを含む)、機動車インボイス、通行費電子インボイス、および現在新規追加された全面デジタル化電子インボイス(増値税専用インボイス)、増値税紙専用インボイス。
例えば、会社は2023年2月に6枚の全電専用インボイスを選択し、図の通り:
では、この部分のインボイスは統一的に附表2の1、2、35行に記入し、税控専用インボイスの記入場所と同じです。
これで、附表2の第1欄には、実は合計4種類の控除証憑を記入できる。 08 全面デジタル化電子インボイスの最も完全な様式 一、増値税専用インボイス
二、普通発票
三、レアアース電子インボイス
四、建設サービス電子インボイス
五、旅客運輸サービス電子インボイス
六、貨物輸送サービス電子インボイス
七、不動産販売電子インボイス
八、不動産経営賃貸サービス電子インボイス
九、農産物買付電子インボイス
十、太陽光買取電子インボイス
十一、自動車船税代理徴収の電子インボイス
十二、自産農産物販売電子インボイス
十三、差額課税の電子インボイス(差額発行)
十四、差額課税の電子インボイス(全額発行)
十五、成品油電子インボイス
十六、航空輸送電子客票行程表
十七、鉄道電子客票
北京Kailing Technology有限公司——企業の業務・財務・税務デジタル化ソリューションサービスプロバイダー。 Kailing Technologyは企業のニーズに応じて、販売管理システム、購買管理システム、売上VATインボイス発行システム、仕入VATインボイス受領システム、画像管理システム、財務記帳システム、電子会計アーカイブ、全面デジタル化電子インボイス・楽企インターフェースなどの業務ソリューションを提供し、専門的かつ効率的に企業の業務・財務・税務デジタル管理の転換・アップグレードを支援します。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|