010-6097 4119デモを予約


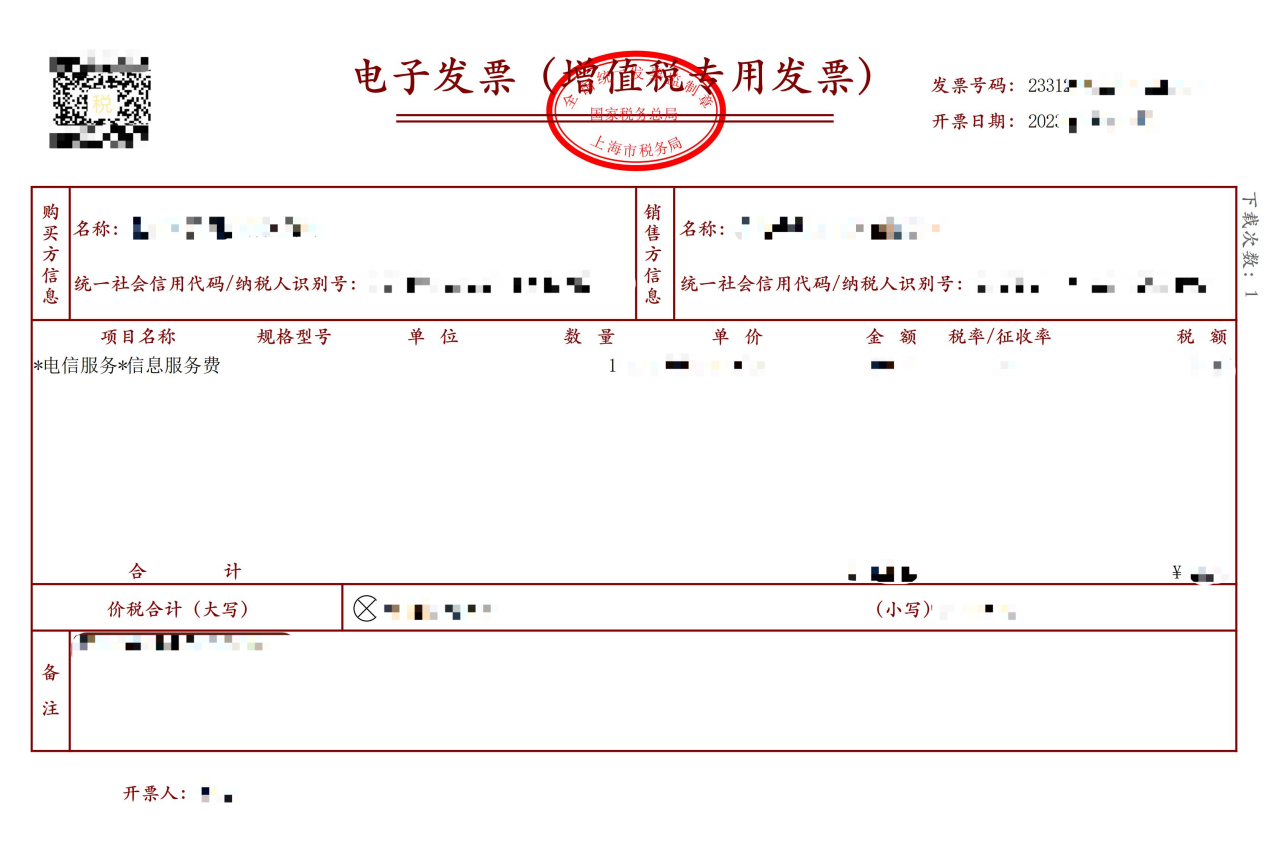
全面デジタル化電子インボイス模式下で電子会計アーカイブをどのように归档するか公開日:2024-03-25 16:51 近年、全面デジタル化電子インボイスに代表される「新たな変数」の出現により、会計証憑のデジタル化がさらに加速している。今後、財務担当者はより多くの「電子類証憑」の記帳・アーカイブ、電子会計アーカイブ管理という新たな課題に直面することになる。 01 全面デジタル化電子インボイス特徴 全面デジタル化電子インボイス信頼できる身分体系と電子インボイスサービスプラットフォームに基づき、媒体レス、版式レス、タグ化、要素化、授信制、賦碼制を基本特徴とし、全領域、全环节、全要素をカバーする全新のインボイスで、紙インボイスと同等の法的効力を持ちます。 02 インボイス様式 全面デジタル化電子インボイスの様式は従来の増値税電子インボイスより簡潔になり、販売者・購入者の住所・銀行は表示されなくなります。最下部の收款人・復核人を削除し、開票人のみを保持します。右上隅にはインボイス番号と開票日のみで、インボイスコード、検証コード、機器番号情報は削除されます。 全面デジタル化電子インボイス専用インボイスも普通インボイスも発行できます。注意全面デジタル化電子インボイスインボイス番号のみで、インボイスコードはない。 そのうち専用インボイスの様式は以下のとおりです:
全面デジタル化電子インボイス番号は20桁で、うち第1-2位は西暦年度の下2桁、第3-4位は行政区画コード、第5位は全面デジタル化電子インボイス発行チャネルなどの情報、第6~20位は順序コードを表します。例えば22年に広東で発行された最初の全面デジタル化電子インボイス番号は: 22 44 1 000000000000001 03 制度文書 2015年12月、財政部・国家档案局令第79号《会計アーカイブ管理弁法》:電子会計アーカイブの概念と管理要件を確定し、会計アーカイブを電子形式のみでアーカイブ保存できることを明確化。 2020年3月、財会[2020]6号《電子会計証憑の経費精算・記帳・アーカイブの規範に関する通知》:電子インボイス等の電子会計証憑は印刷しなくてもよいことを明確化;電子化アーカイブは紙の証憑と同等の効力を有する。 2022年7月、《電子会計アーカイブ管理規範》:電子会計資料の形成・収集・整理・アーカイブおよび電子会計アーカイブの保管・統計・利用・鑑定・処置等の要求を規定し、電子会計アーカイブ業界標準を強化した。 今年5月、財政部会計司は「電子証憑会計データ標準」の通知を公布し、全面デジタル化電子インボイスの経費精算・アーカイブ保存方式をさらに明確にしました。
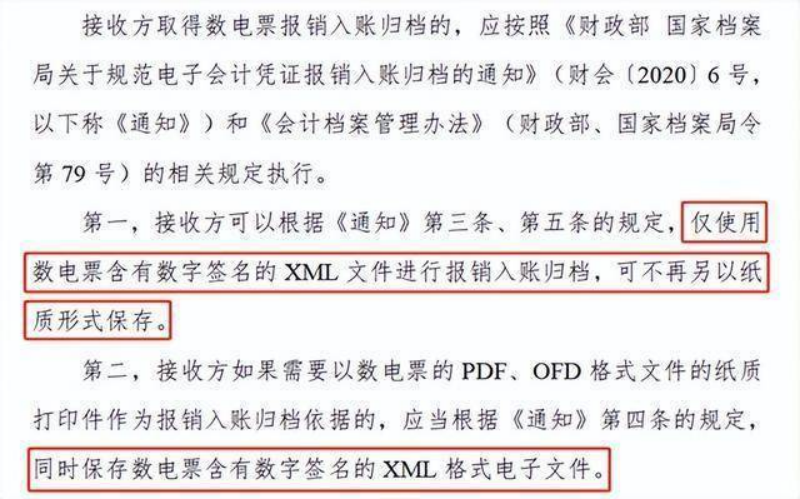
一般的に、電子アーカイブはアーカイブ管理の対象として、アーカイブ前は一般的に電子ファイルと呼ばれ、ある領域の電子ファイルは一般的に「X X X電子ファイル」と呼ばれる。しかし当該標準は電子会計アーカイブのアーカイブ前を電子会計資料と呼び、通常の命名方法とは異なる。これは『中華人民共和国会計法』(以下『会計法』)がアーカイブ前の管理対象を既に定義し、統一的に電子会計資料と名付けたためである。会計担当者の誤解を防ぐため、当該標準は依然として『会計法』の定義を踏襲し、電子会計アーカイブのアーカイブ前を電子会計資料と呼び、「単位が会計核算を行う過程でコンピュータ等の電子設備を通じて形成、伝送、保存され、単位の経済業務事項を記録・反映する電子的形式の各種会計情報記録」と定義する。電子会計資料には電子的形式で存在する会計証憑、会計帳簿、財務会計報告及びその他の会計資料が含まれる。 04 保管要件 基本要件:電子会計アーカイブの分類方法は紙の会計アーカイブの分類方法をそのまま採用しており、電子会計資料の綴り込みは主に時間と個々の電子ファイルの保存容量に基づいて分冊します。同一の記帳伝票番号の会計伝票に異なる記録形式が存在する場合は、それぞれ異なる記録形式ごとに整理し、メタデータとしてその関連関係を記録することができます。例えば、記帳伝票が電子形式で原始伝票が紙形式の場合、記帳伝票は電子アーカイブ形式で整理され1件の電子アーカイブとなり、原始伝票は紙アーカイブ形式で整理され1件の紙アーカイブとなります。同時に、記帳伝票の該当メタデータにその原始伝票番号を記載し、原始伝票の適切な位置にその対応する記帳伝票番号を記載します。 全面デジタル化電子インボイスアーカイブ要求:「財政部・国家档案局の電子会計証憑の経費精算・記帳・アーカイブの規範化に関する通知」における「単位が電子会計証憑の紙媒体印刷物を経費精算・記帳・アーカイブの根拠とする場合、当該紙媒体を印刷した電子会計証憑も同時に保存しなければならない」という要件を実施するため、本基準は特に、電子会計アーカイブ管理情報システムを導入していないが会計核算システムを通じて会計核算を行う単位を対象としています。電子会計アーカイブ管理情報システムを導入しておらず、かつ会計核算システムを通じて会計核算を行っていない単位の電子会計アーカイブの管理および電子インボイスの保存管理方法について規範化しました。本節の内容は特に中小単位に適用され、その実質は半手作業の方法で電子会計アーカイブまたは電子インボイスを管理することです。例えば、すべての中小企業は電子インボイスを受け取りますが、「財政部・国家档案局の電子会計証憑の経費精算・記帳・アーカイブの規範化に関する通知」の公布以前は、これらの電子インボイスを直接白黒の紙媒体会計資料として印刷し経費精算・記帳・保存していましたが、「財政部・国家档案局の電子会計証憑の経費精算・記帳・アーカイブの規範化に関する通知」の公布後は、原本の電子版電子インボイスを保存する必要があり、しかしこれらの単位は一般的に電子アーカイブ管理システムを導入しておらず、簡易保存方式で管理する必要があります。本基準第16章はまさに電子版電子インボイスの簡易保存方法を規範化するために相応の要件を提示したものです。中交グループは既に財務クラウドシステムを導入しており、制度に規定された意味での電子会計アーカイブ管理情報システムに適合し、当時は別途保存すべきでした。全面デジタル化電子インボイスのXML形式の電子会計アーカイブを、台帳を構築して保存し照査に備えます。 アーカイブ移管時期:すなわち整理済みの電子会計資料は、会計年度終了後、単位の財務部門が一時的に1年間保管し、その後単位のアーカイブ管理机构に移管して保管できます。業務上の必要により移管を延期する必要がある場合は、単位のアーカイブ管理机构の承認を得る必要がありますが、最長3年を超えてはなりません。一時保管期間中、電子会計アーカイブの保管は国家のアーカイブ管理の関連規定に適合すべきであり、出納担当者が電子会計アーカイブを兼務してはなりません。これは紙アーカイブの归档移管時間要件を踏襲したものでもあります。 保管要件:オフライン保存の電子会計アーカイブについて、磁気媒体は2年ごと、光ディスクは4年ごとにサンプリング機械読取検査を1回実施し、サンプリング率は10%以上とし、問題を発見した場合は適時に措置を講じるべきである。磁気媒体上の電子アーカイブは、4年ごとに1回転存すべきである。元の媒体の同時保持期間は4年以上とする。 出典:ネットワーク 北京Kailing Technology有限公司——企業の業務・財務・税務デジタル化ソリューションサービスプロバイダー。 Kailing Technologyは企業のニーズに応じて、販売管理システム、購買管理システム、売上VATインボイス発行システム、仕入VATインボイス受領システム、画像管理システム、財務記帳システム、電子会計アーカイブ、全面デジタル化電子インボイス・楽企インターフェースなどの業務ソリューションを提供し、専門的かつ効率的に企業の業務・財務・税務デジタル管理の転換・アップグレードを支援します。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|