010-6097 4119デモを予約


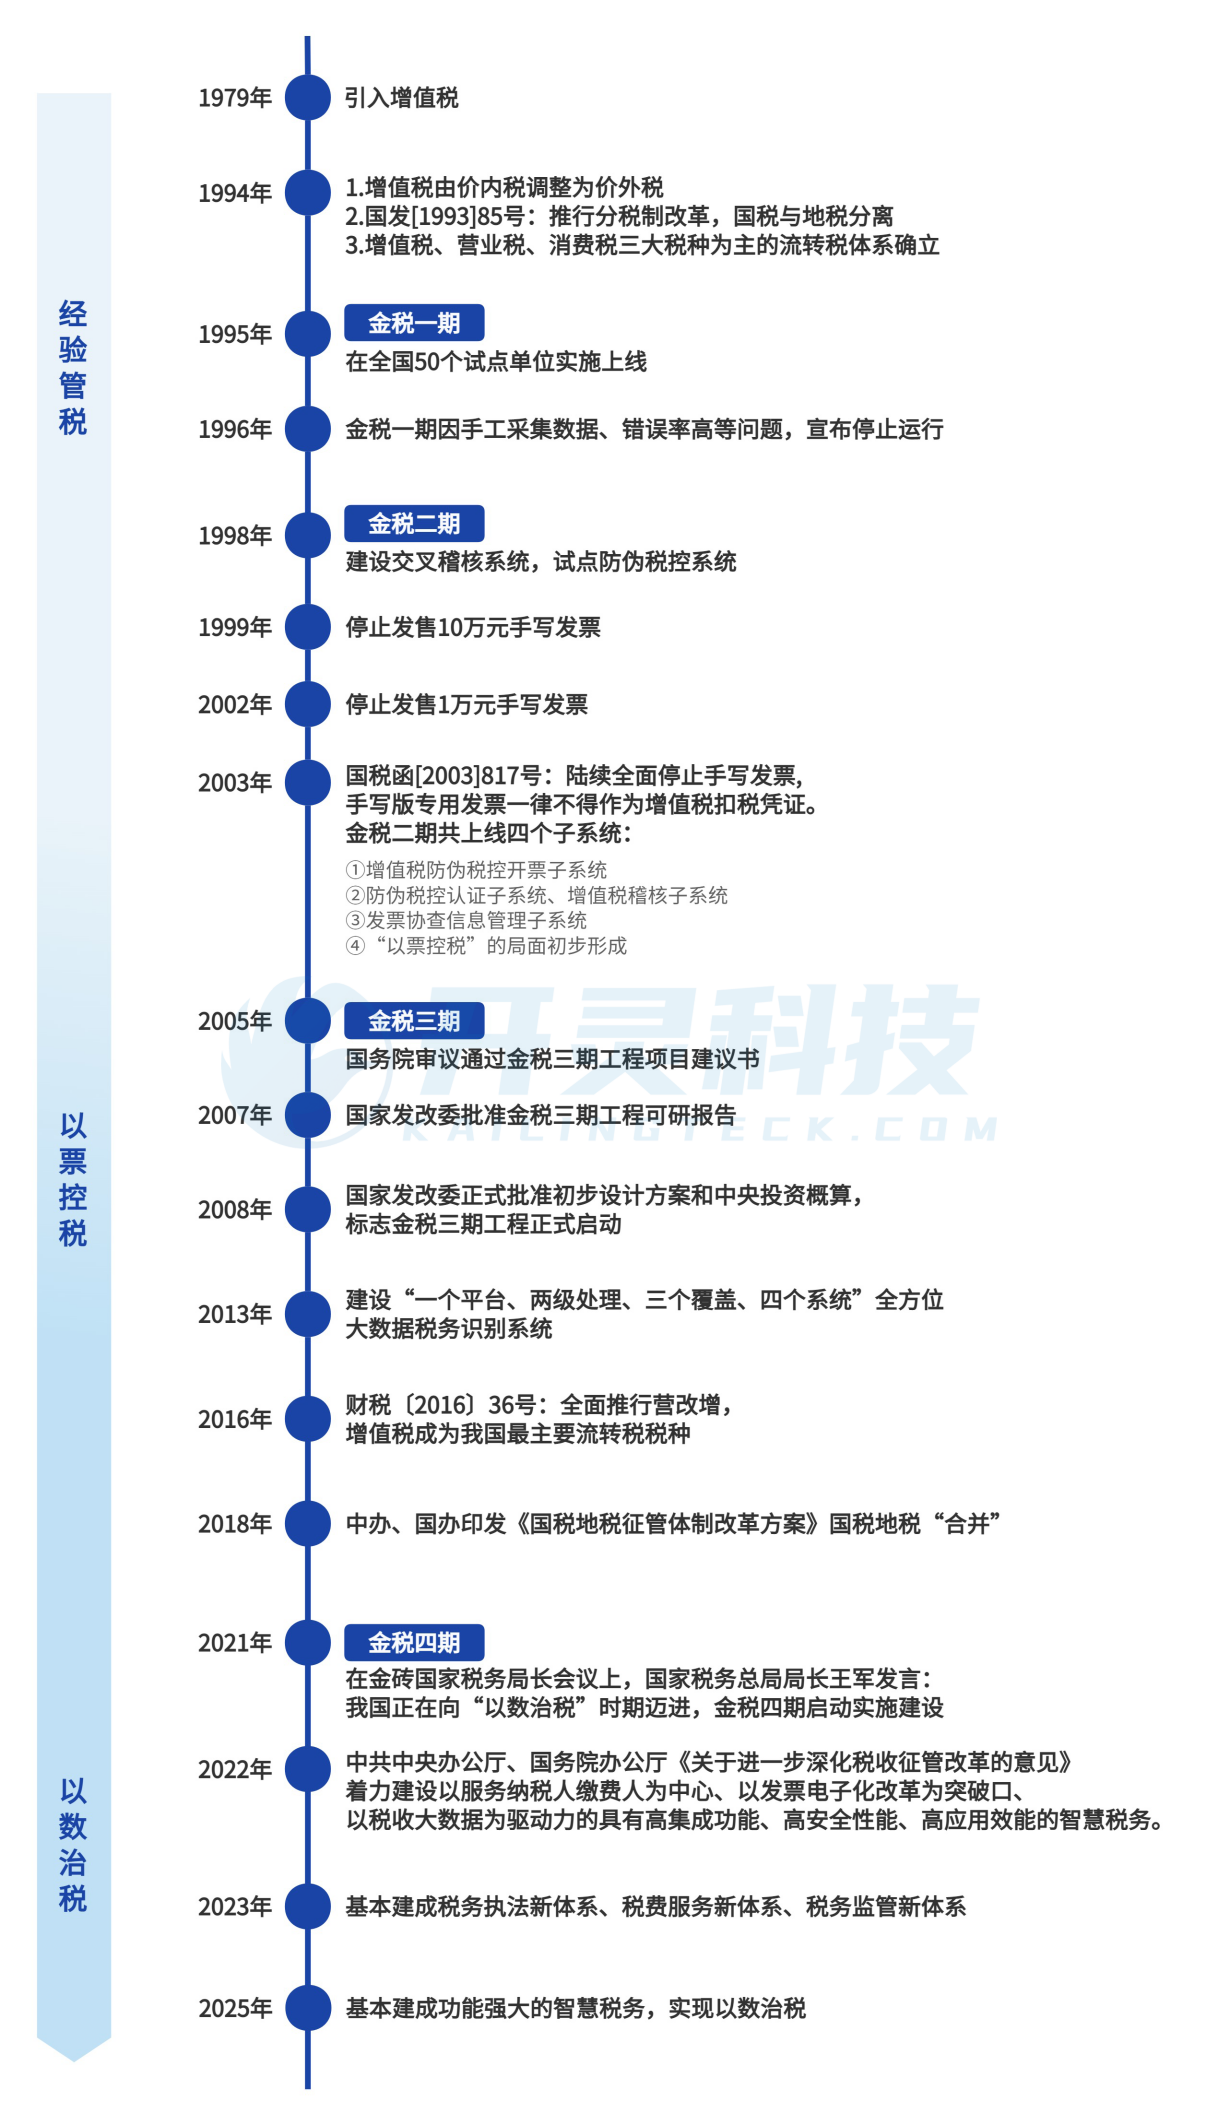
中国・金税第4期の来歴を解析し、税務天網時代のコンプライアンスの道を探讨公開日:2024-03-21 16:31 「税の徴収」から「税の申告」へと進化し、さらに「税の計算」へとアップグレード;「マシン上」から「ネット上」へ発展し、さらに「クラウド上」へと飛躍;「経験による税管理」から「伝票による税管理」へ転換し、最終的に「データによる税治」へと邁進。「スマート税務」が我々に近づいています。本日は「中国・金税第4期」の来歴、税務リスク及びコンプライアンス税務プランニングを共有します。 一、「金税第4期」の前世今生1.「金税プロジェクト」簡史
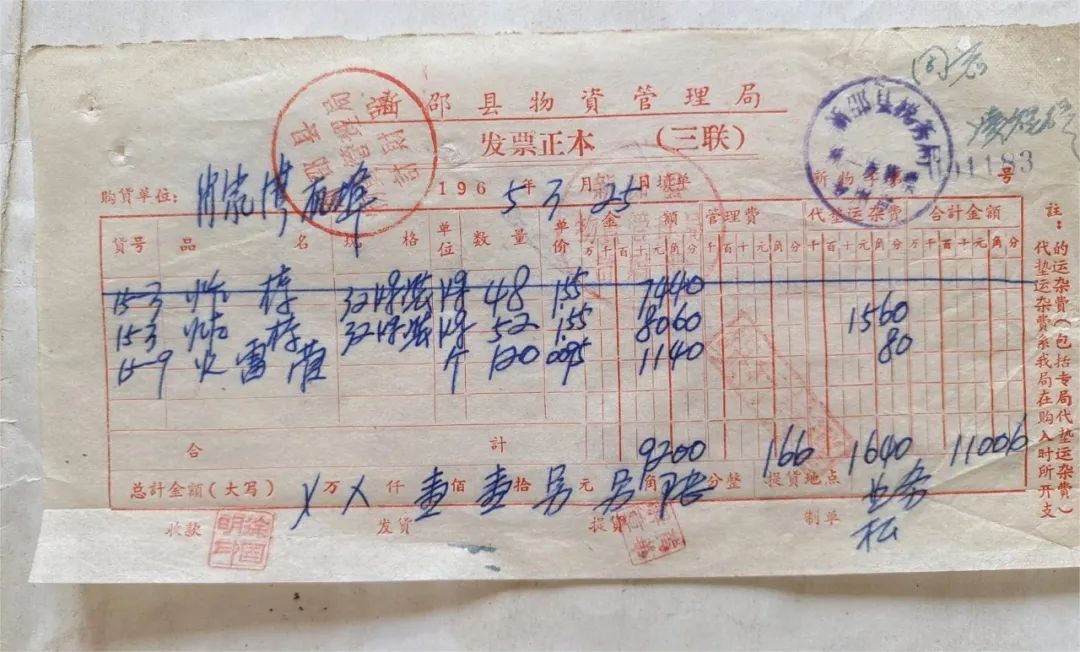
「金税第1期」——手書きインボイス:
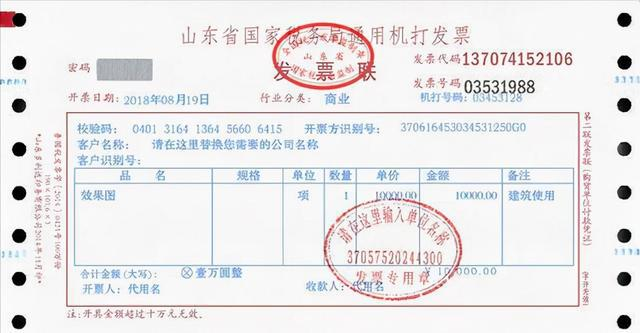
「金税第2期」——機械印字インボイス:
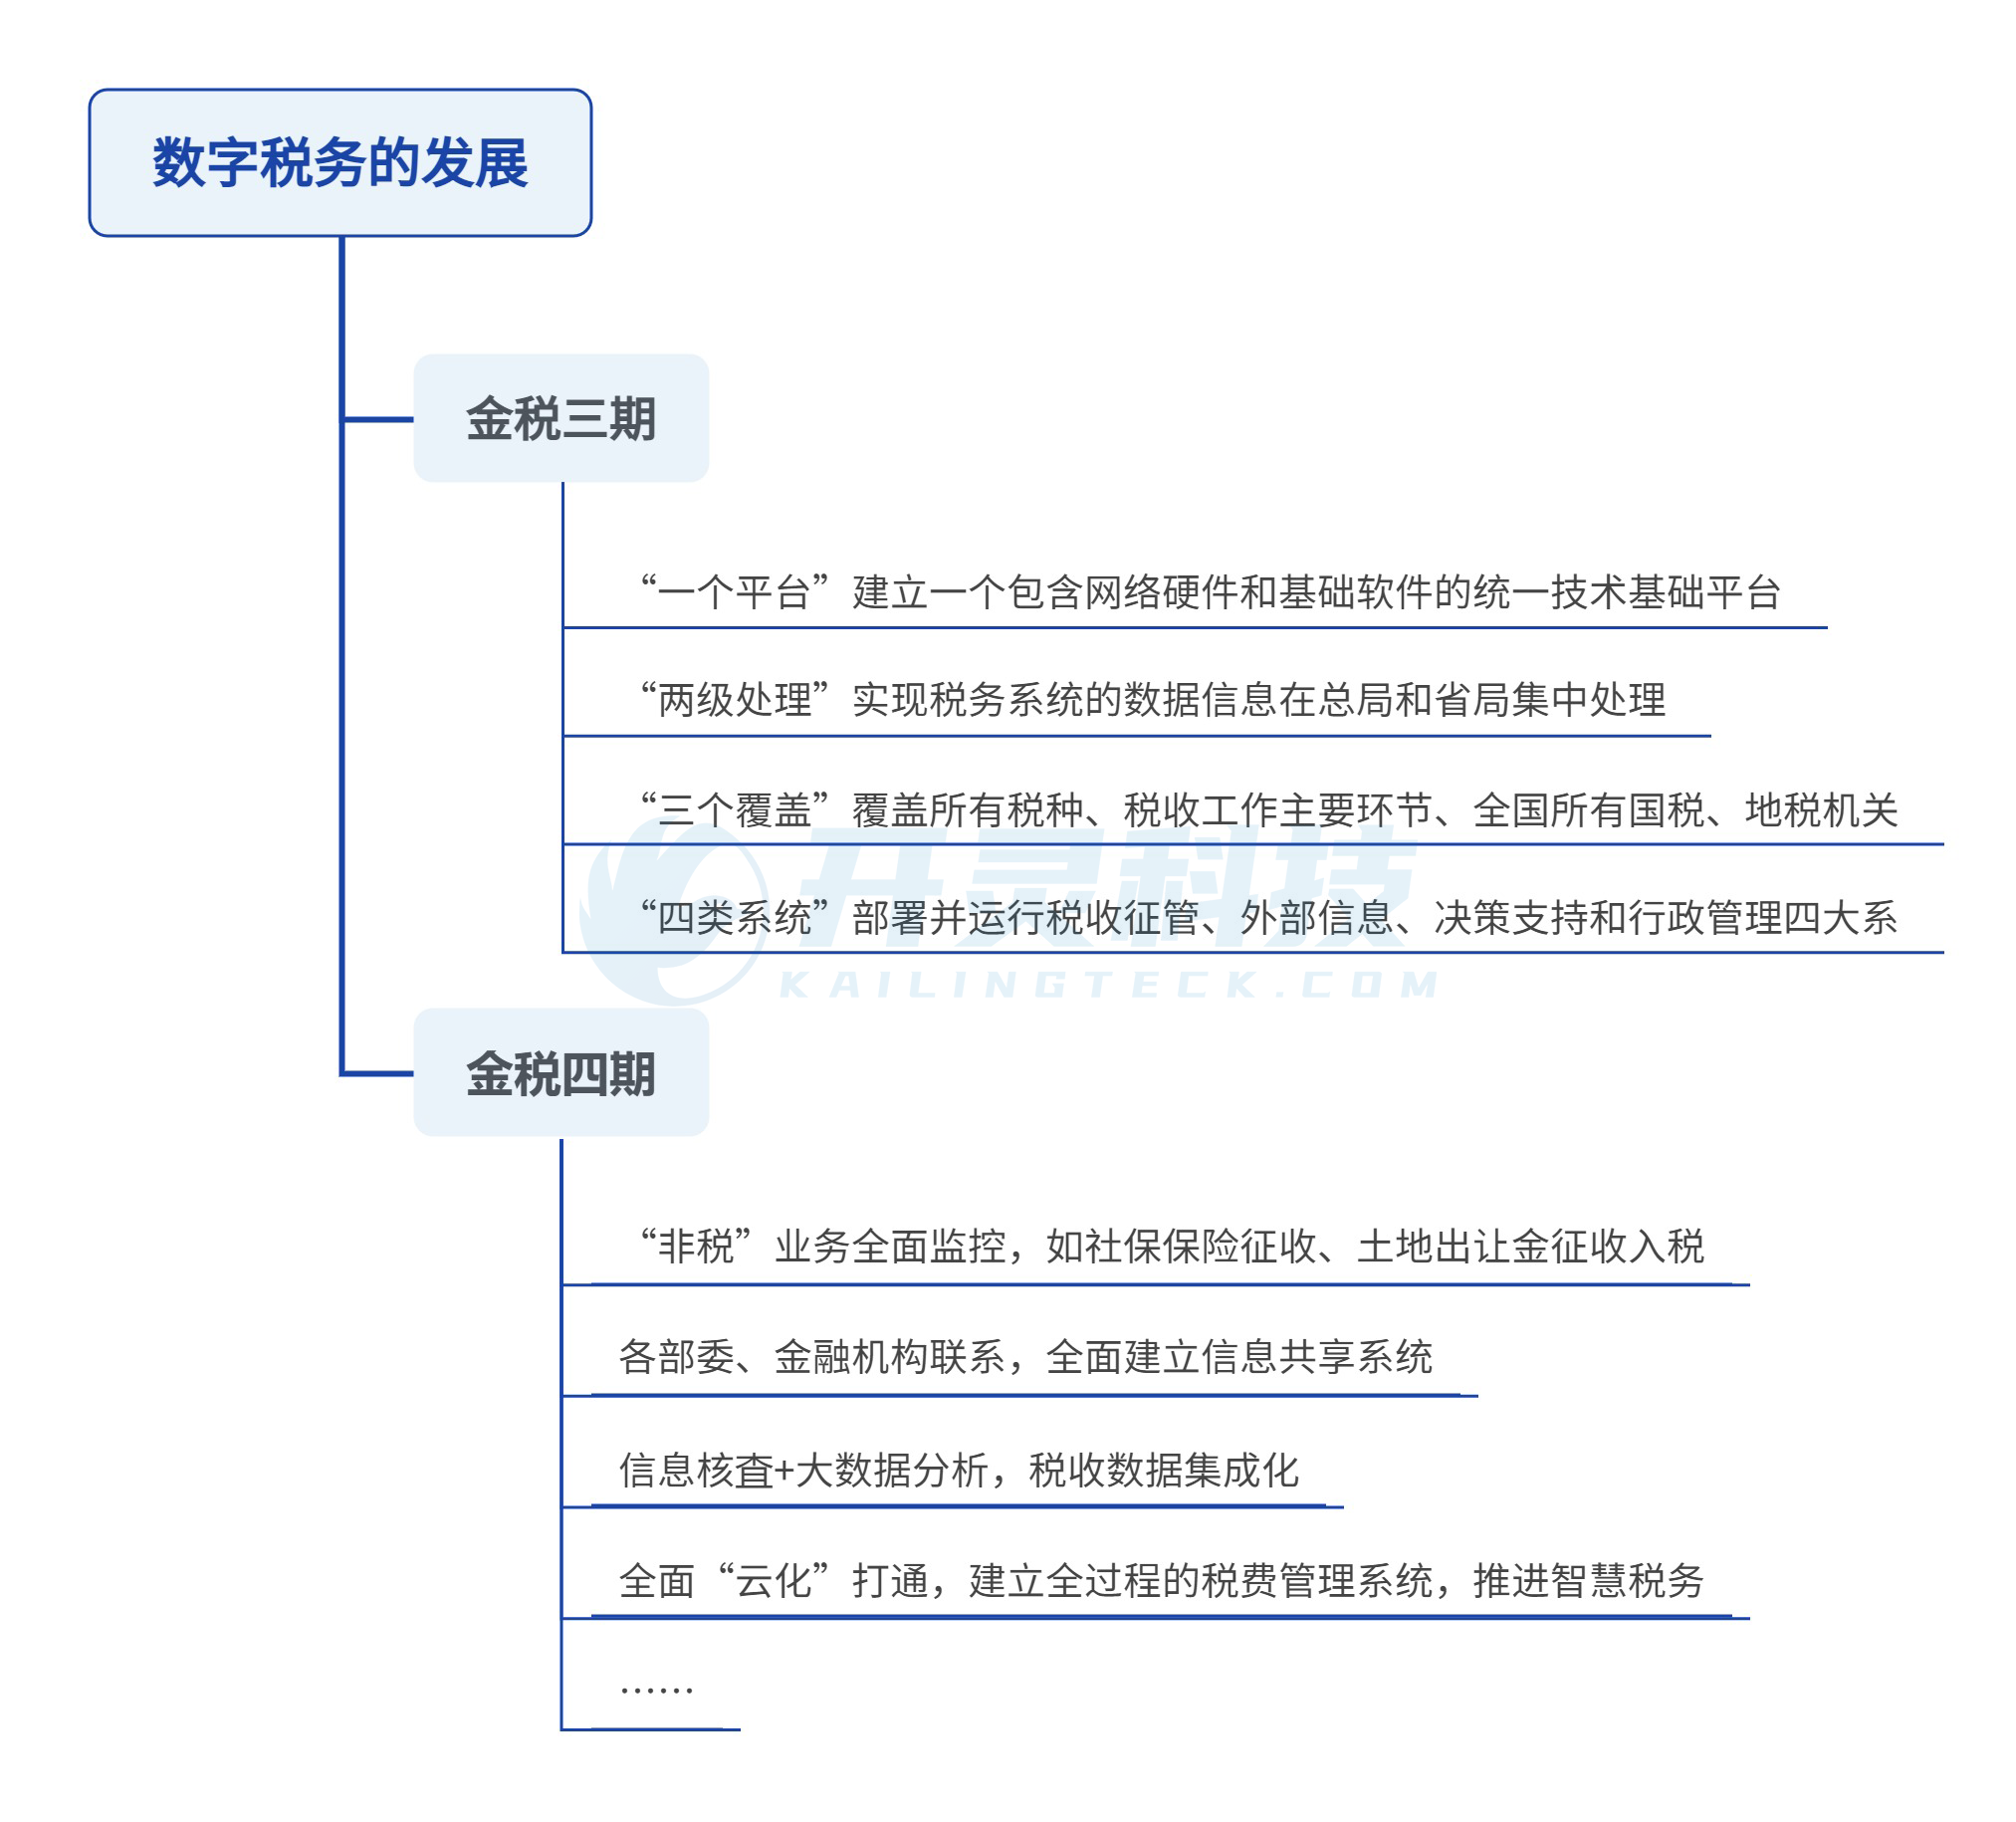
2.「金税第3期」VS「金税第4期」
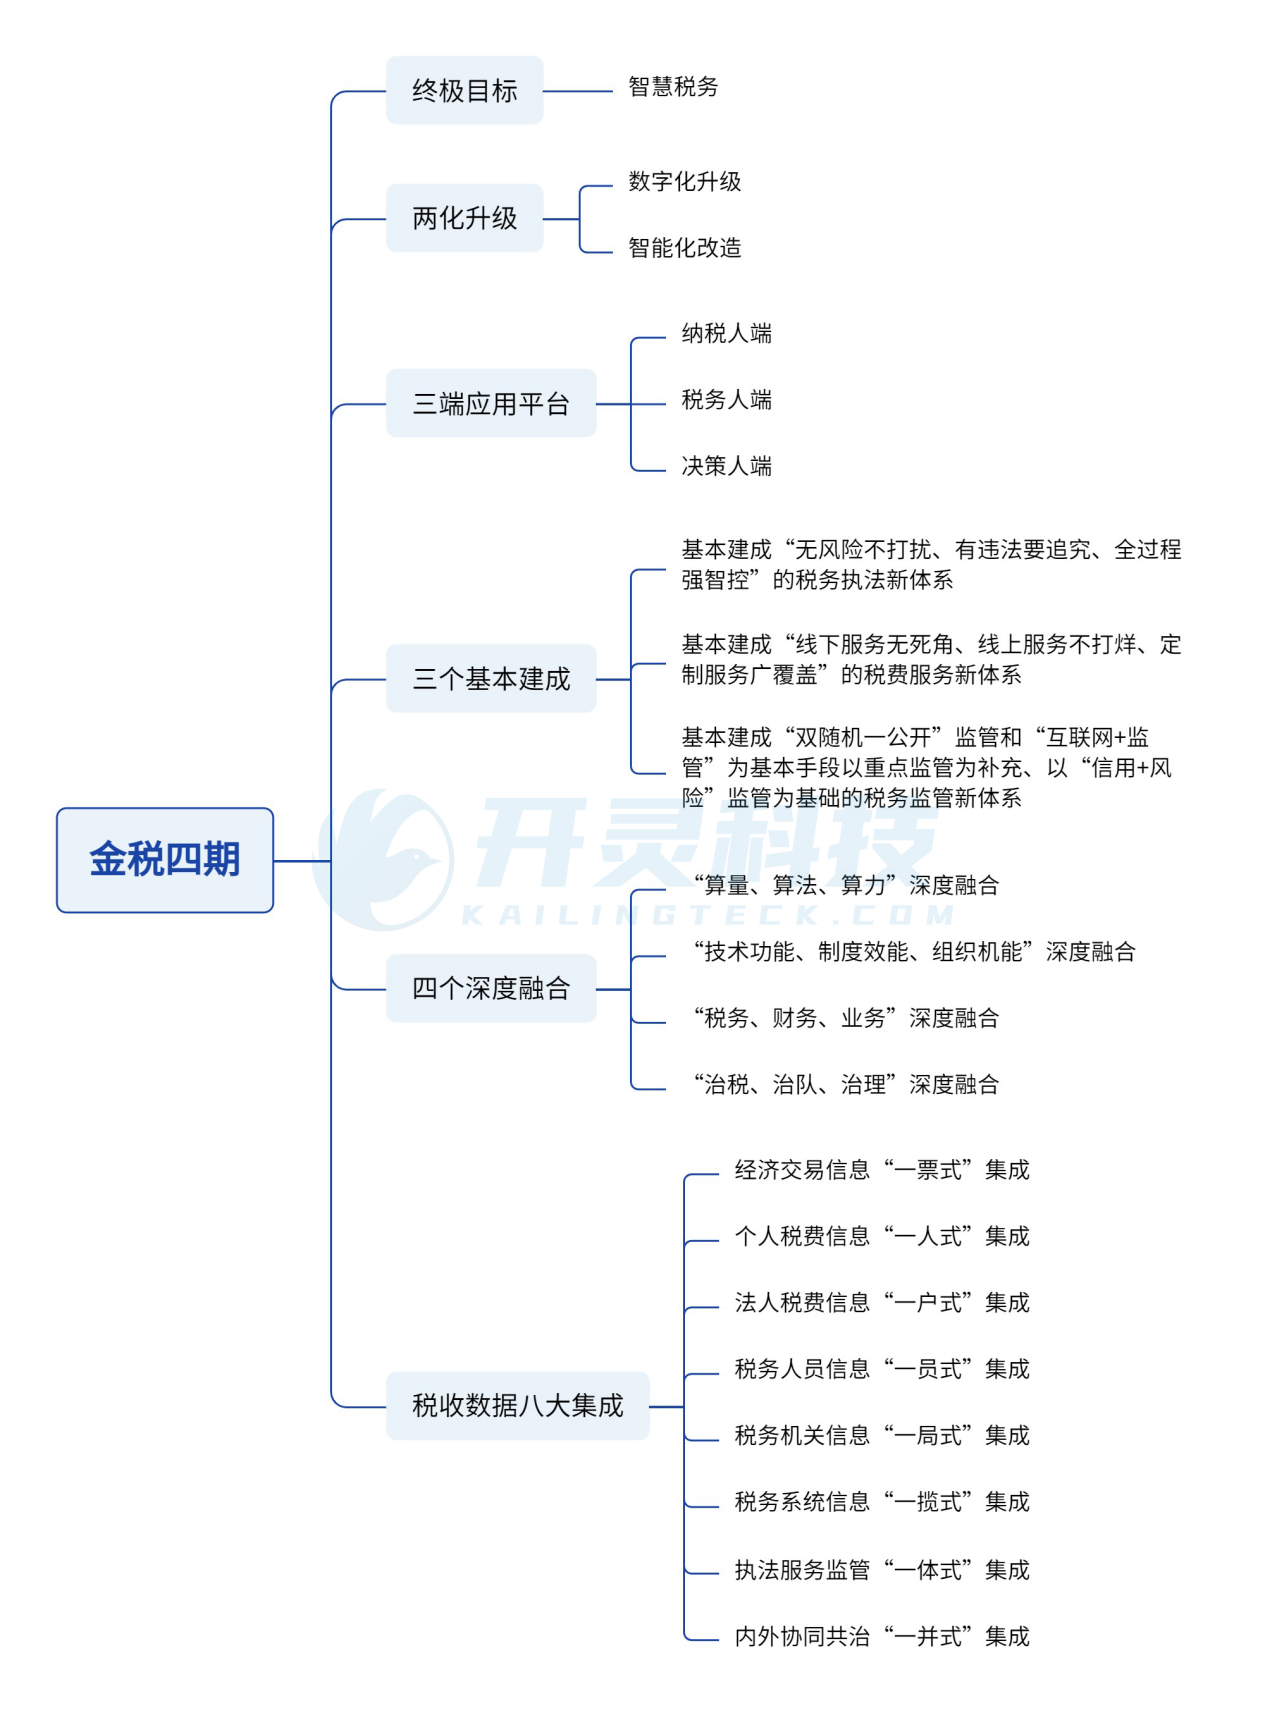
3.「スマート税務」体系
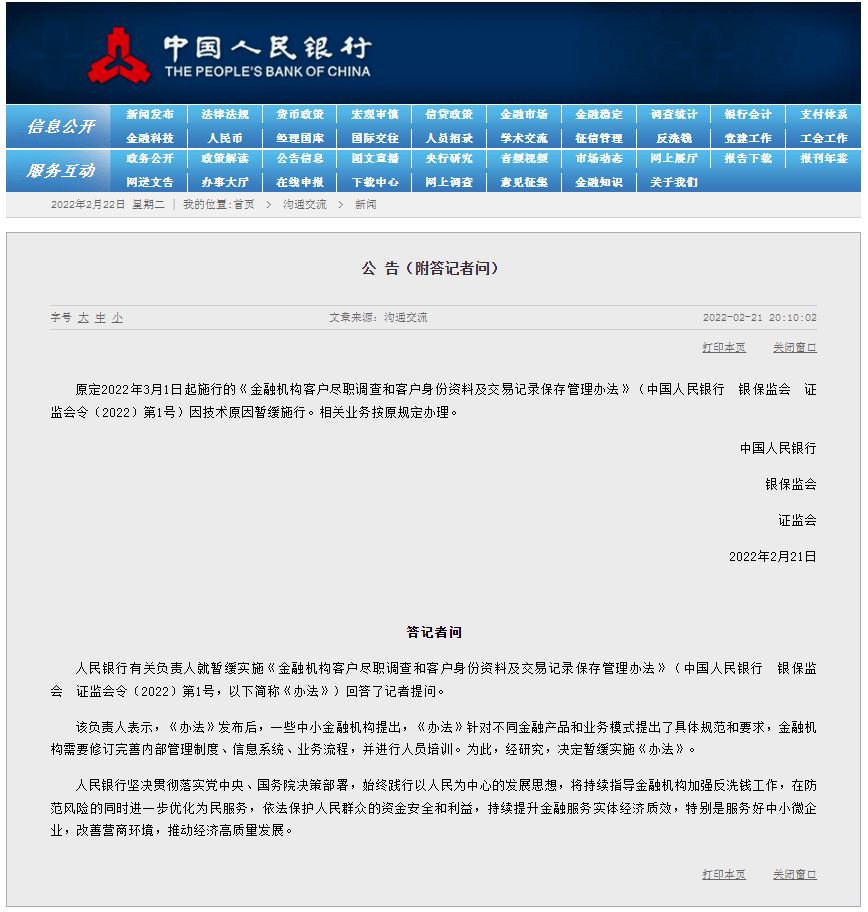
二、「金税第4期」に伴う厳格な管理措置1.自然人が1件5万元以上の現金預入・引出業務を行う場合、出所と用途の登記が必要 「金融機関の顧客デューデリジェンスおよび顧客身分資料・取引記録保存管理弁法」第10条の規定に基づき、登記が必要である。 現在、中国人民銀行はすでに実施を一時停止していますが、一時停止は廃止ではありません。デジタル通貨の普及を考慮すると、現金監督は必然的にますます厳格になります。
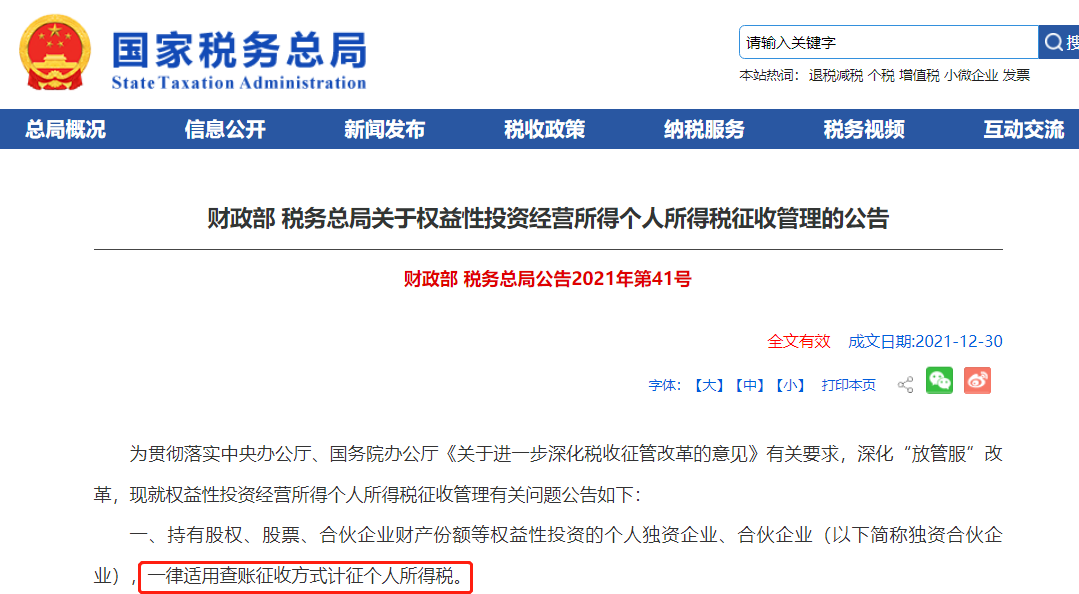
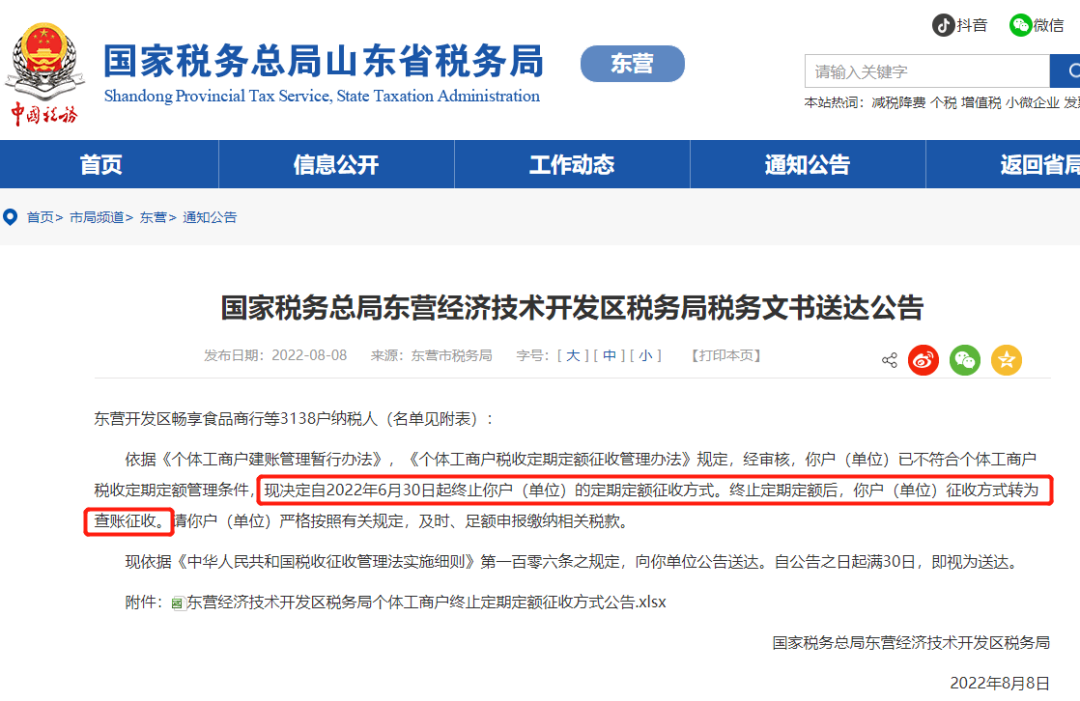
2.核定徴収は徐々に歴史の舞台から退く可能性がある核定徴収は個人事業主、一人会社、「ファンダム」スタジオが最もよく使う節税手法と言え、各地で適用範囲を徐々に縮小しており、「中国・金税第4期」に適応するため、査定課税が発展の趨勢となっている。
三、「金税第4期」下の税務リスク「データによる税務統治」の大きな趨勢のもと、インボイス管理、収益認識、個人所得税、社会保険納付、簿外資金循環、「ペーパーカンパニー」など、多くの税務リスクが徐々に顕在化します。以下では、いくつかの一般的な事項を例に、その法的リスクを簡潔に分析します: 1.インボイス管理リスク「金税第4期」の実施は「電子インボイス」から「デジタルインボイス」への転換を推進し、監視もクラウド化の新段階に入る。企業内外、川上川下、財務データ等多方面の比較を通じて、インボイスの真実性と合理性を検証する。「デジタルインボイス」の特徴により、もはやインボイス宛名と金額情報をアップロードするだけでなく、全票面情報が税務システムの監視を受ける。企業に存在する虚偽インボイス発行行為(真実取引なしの発行、発行金額と取引金額の不一致、他人による代理発行等)に対し、ビッグデータ分析は税務システムが異常をより迅速に識別することを可能にする。税務システムのインボイス情報の把握は企業自身を超える可能性があり、したがってインボイス使用管理のコンプライアンス化は必然的傾向となる。 2.収入とコスト計算リスク新収益基準は、企業が顧客が関連商品の支配権を取得した時点で収益を認識することを求めるが、税法は異なる税種の政策を考慮する必要があり、これにより会計と税法の収益認識に差異が生じる。「中国・金税第4期」の稼働後、税務システムは企業の財務諸表と税務申告表を照合し、収益とコストの整合状況を分析し、さらに税務関連企業の上流・下流サプライヤーの業務データを連動して検査し、異常の有無を確認する。税務データの統合により税務システムと金融機関の情報共有が進み、簿外収益も監督される。スマート税務の時代において、情報システムのインテリジェントなデータ集約機能を利用すれば、税務システムは依然として企業の税務違法行為を発見できる。したがって、収益核算、簿外収益及び資金使用の規範化は税務リスクの防止にとって極めて重要である。 3.「空殻」会社の法的リスク現在、市場には一部の中介機関が「空殻」会社の登録、税制優遇資格の偽造、「税収洼地」での登録などの手段を通じて、違法に税務プランニングサービスを提供し、納税者の脱税や税制優遇の詐取を助けています。「中国・金税第4期」の下では、政府部門間でクラウド化された接続と情報共有が実現し、税務機関は企業の真実性を多次元・立体的に照会でき、「中国・金税第3期」以前のような単点・単線・片面的な税務調査方式は採用されなくなりました。デジタル化アップグレードとスマート化改造の推進に伴い、税務機関は企業の経営状況と口座開設資格を詳細に把握し、虚偽口座を正確に摘発できます。したがって、個人も企業も、税務プランニングは合法的かつコンプライアンスに沿った方法で行うべきであり、「空殻」会社の登録行為は必ず自らを税務リスクの渦に陥れることを明確にすべきです。 四、「金税第4期」下の税務コンプライアンスとプランニング「スマート税務」の時代に、企業と個人は税務システムの前でまるで「透明人間」のようだ、では税務プランニングはまだ必要なのでしょうか?という疑問を持つ人もいるかもしれません。答えは、もちろん必要です。税務プランニングの意義は節税だけでなく、税務コンプライアンス、税務リスクの防止、資金使用効率の向上なども含まれるため、依然として税務プランニングの余地があります。 1. 税務政策を正確に解読「減税・負担軽減」の背景のもと、国と地方政府は様々な税務優遇政策を絶えず打ち出しており、これらの政策を合理的に活用することがコンプライアントな税務プランニングの基礎です。企業は外部の税務プランニングチームを招聘するか、内部の税務管理チームや専任者を育成することで、国や地方の税務優遇政策をいち早く注視・解読し、経営層に分析意見を提供し、意思決定の誤りによる税務政策活用の不合理や税務不コンプライアンスのリスクを低減できます。同時に、主管税務部門とのコミュニケーションを強化し、税務当局と企業の情報格差を縮小し、さらなる税務リスクを低減します。 2. 税務リスク警告機構を構築前述のように、企業は実際の状況に応じて外部の税務計画チームを聘用するか、内部に税務専員ポジションを設置し、税務リスクの識別と防止・制御を担当することができる。さらに、企業は所在地の全体的な税負担率の状況を理解し、合理的な税負担率の範囲および税務機関の注目を引き起こす可能性のある税負担率水準を明確にする必要がある。企業は収入、コスト、利益などの財務データを税務リスク評価に組み入れ、定量指標を設定し、全体的な税負担率が合理的な範囲にあることを確保すべきである。税務リスク早期警告メカニズムを構築することで、企業の全体的な税負担が低い場合に適時に調整し、税務調査リスクを低減できる。 3. 財務コンプライアンスと税務コンプライアンスを重視財務コンプライアンスは税務コンプライアンスの前提と基礎であり、財務コンプライアンスをしっかり行ってこそ、税務コンプライアンスと計画に操作の余地を提供できます。現在、多くの中堅・中小企業には依然として「外帳」と「内帳」が並行する問題があり、実際の経営では虚偽インボイス発行、年越し収入の繰越なし、会計科目の乱用、長期掛け帳の貸倒れ繰越、関連取引の不規範などの問題も存在します。「中国・金税第4期」の全税費データクラウド化・打通の状況下で、企業が一つの帳簿に統一することは必然的な傾向です。同時に、『会計法』と企業会計基準の要件に従って財務諸表データを規範化することで、財務リスクを低減し、税務コンプライアンスと計画を確保できます。 まとめ 「金税第4期」の普及と実施により、企業は税務システムの前でなる逃げ場なしの「透明人間」。しかし、コンプライアンスに沿った税務プランニングと税務リスクの低減は依然として企業の必要なニーズである。デジタル化の潮流に順応し、コンプライアンスに沿った方法で税務プランニングの目標を実現してこそ、企業の蓬勃たる発展を後押しできる。 内容はネットワークに由来 北京Kailing Technology有限公司——企業の業務・財務・税務デジタル化ソリューションサービスプロバイダー。 Kailing Technologyは企業のニーズに応じて、販売管理システム、購買管理システム、売上VATインボイス発行システム、仕入VATインボイス受領システム、画像管理システム、財務記帳システム、電子会計アーカイブ、全面デジタル化電子インボイス・楽企インターフェースなどの業務ソリューションを提供し、専門的かつ効率的に企業の業務・財務・税務デジタル管理の転換・アップグレードを支援します。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|