010-6097 4119デモを予約


「数電発票」を全面解析:中国・金税第4期におけるインボイスの新変革公開日:2025-04-22 17:27 内容の有効性に関する説明(2026-08-29 更新) 本記事は2025-04-22に公開されました。以下は公開後に生じた本記事に関連する現行規定の変更点です:
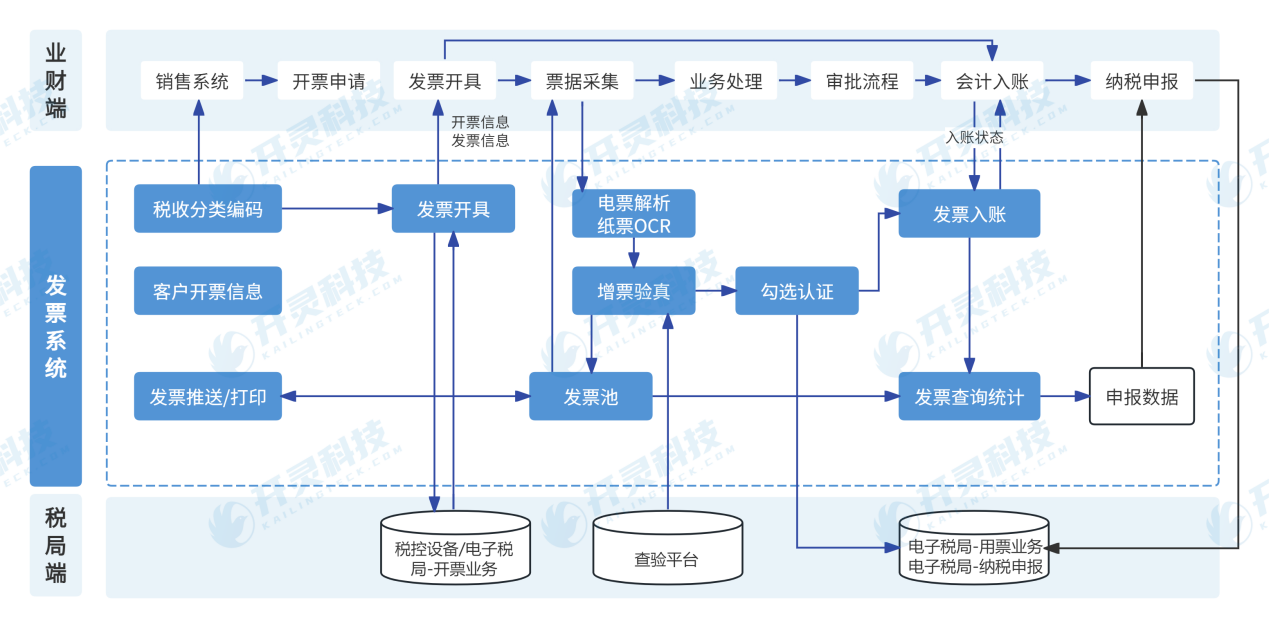
デジタル化の波があらゆる業界を席巻する現在、税収徴管領域も重大な変革を迎えています。中国・金税第4期の推進に伴い、「全面デジタル化電子インボイス」(略称「数電インボイス」)は核心的革新成果として、企業インボイス管理モデルを再構築しています。本文は全面デジタル化電子インボイスの核心的内涵、技術突破、発展脈絡及び企業対応策略等の次元から、この税収新生態を全面的に解析します。 一、全面デジタル化電子インボイスの核心的内涵:従来を覆すインボイスの新形態全面デジタル化電子インボイスは中国・金税第4期が構築した新型インボイス体系であり、その核心は全フローのデジタル化改造を通じて、インボイス管理を「紙依存」から「デジタルネイティブ」への飛躍を実現することにある。従来の電子インボイスと比較して、三大の破壊的特徴を有する: ▪ 形態のペーパーレス化:紙媒体から完全に脱却し、印刷・郵送が不要で、デジタル形態により発行・流通・記帳の全チェーンを完了します。 ▪ 媒体への依存排除:税控ディスク、金税ディスクなどの専用機器を廃し、ネットワーク信頼身份認証技術に依拠し、「人を認めディスクを認めない」を実現、納税者はデジタル身份のみでインボイスを発行可能。 ▪ 票種の極簡化:増値税専用インボイス、普通インボイスなど複数の票種を単一の電子インボイス票種に統合し、タグ化管理(「差額徴税」「非課税」などのタグ)により機能分類を実現し、従来のインボイス票種の煩雑さを解決。 さらに、全面デジタル化電子インボイスは全国統一のコード付与、自動流转交付の特性も備えています。前者は全国統一のコーディングルールを通じてインボイスの一意性を確保し、後者は税務システムを通じて受票側に自動プッシュし、インボイス流转効率を大幅に向上させます。 二、技術的突破:インテリジェント化が税務ガバナンスの高度化を支援中国・金税第4期は全面デジタル化電子インボイスに二大核心技術優位性を付与します: ▪ タグ化管理システム:状態タグ(「発行」「赤字訂正」「無効」など)、用途タグ(「控除」「記帳」など)を設定することで、インボイスの流通状態をリアルタイムに集約し、税務機関はインボイスのライフサイクル全体を正確に追跡でき、企業もより効率的にインボイスを分類管理できます。 ▪ 媒体不要の認証体系:デジタル署名、ブロックチェーンなどの技術を活用し、ネットワーク上の信頼できる身元認証体系を構築。納税者は物理媒体を必要とせず、電子税務局または「楽企」インターフェースを通じて本人確認を完了でき、インボイス発行コストが大幅に低減され、特に中小零細企業に有利です。 これらの技術革新は納税の利便性を高めるだけでなく、税務監督を「証憑による税管理」から「データによる税治理」への転換を推進します。税務機関はインボイスデータのリアルタイム収集と分析を通じて、企業の納税行為の精緻な監督を実現し、ビジネス環境を最適化できます。
三、発展の脈絡:金税プロジェクトから数電時代への進化全面デジタル化電子インボイスの誕生は、金税プロジェクトの継続的な反復に由来します: ▪ 金税プロジェクトの基盤構築(1994年~):国家級電子政府「十二金」プロジェクトの一つとして、金税プロジェクトは第3期の建設を経て、増値税管理、インボイス偽造防止などの機能をカバーする情報化体系を構築し、税収徴管デジタル化の基礎を築きました。 ▪ 中国・金税第4期の始動(2021年~現在):「全領域、全工程、全要素の電子化」を目標に、税務総局が中国・金税第4期を始動し、全国統一の新電子税務局の構築を重点的に進め、全面デジタル化電子インボイスを切り口に、「データによる税務統治」の分類に基づく精緻な監督管理を推進しています。 このプロセスの中で、税務部門は「監督者」から「サービス提供者」へと転換しつつあります。デジタル手段を通じて紙の書類や証憑を規範的な電子データに変換することで、長期的には企業はデータ連携による効率向上を享受できますが、短期的にはシステムアップグレードと業務プロセス再構築に適応するためのリソース投入が必要です。
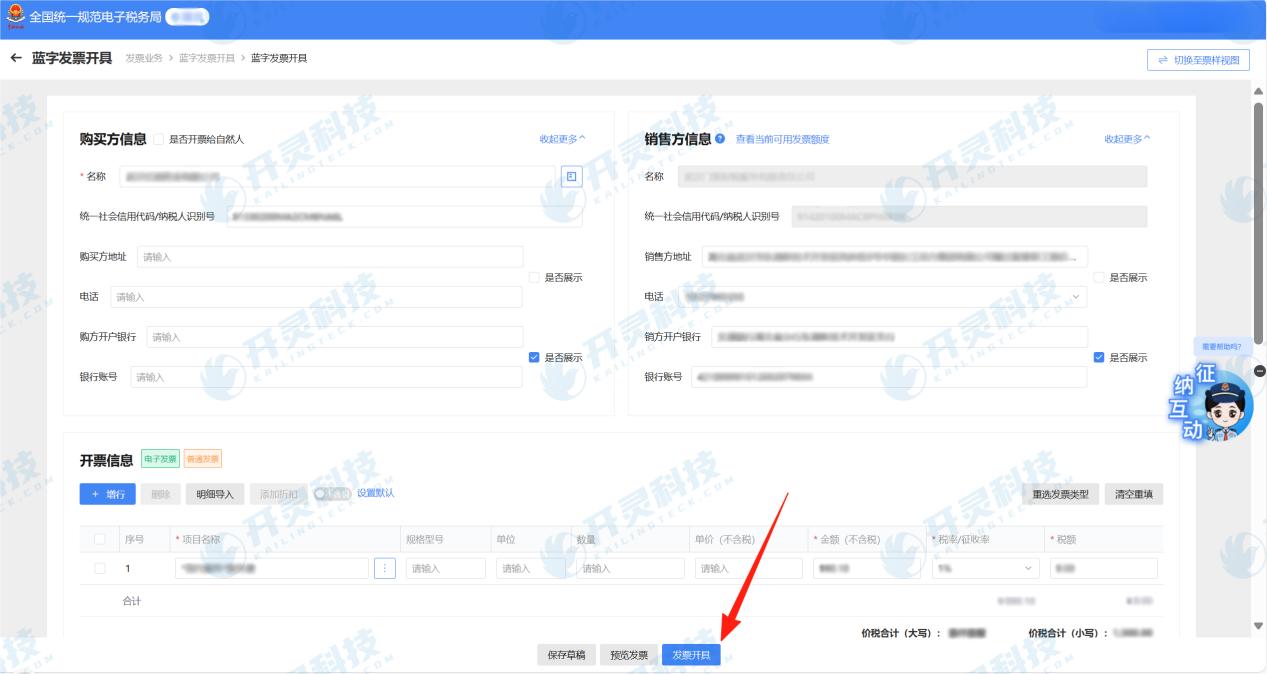
四、企業の対応戦略:二重運用下の転換パス全面デジタル化電子インボイスの推進に直面し、企業は自社の規模と情報化レベルに応じて適合するパスを選択する必要があります: ▪ 電子税務局(基本入口):中小零細企業に適し、電子税務局にログインして手作業でインボイス発行・利用操作を完了し、基本的な業務・財務管理ニーズを満たす。
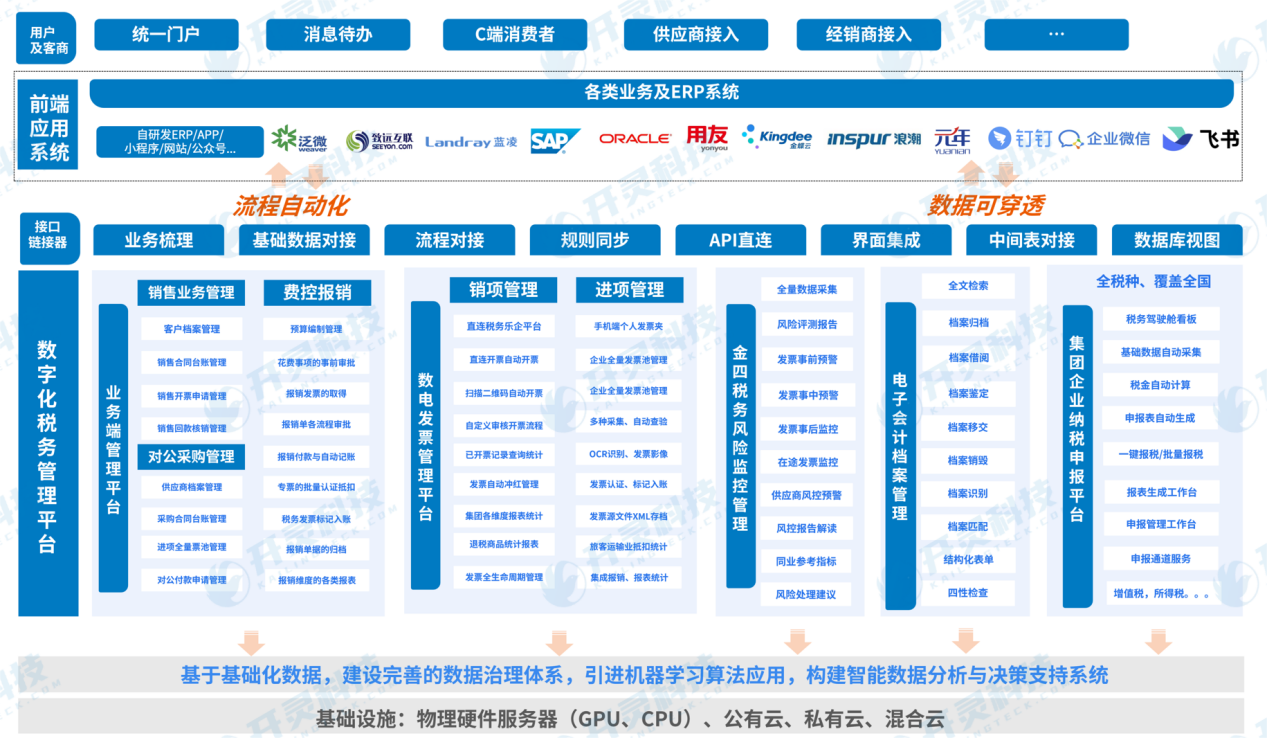
▪ 「楽企」インターフェース(上級方案):グループ企業、ハイテク企業などに適用され、システム連携により税務局インターフェースに接続し、業務・財務・税務一体管理を実現。例えば、企業のERPシステムが直接「楽企」インターフェースを呼び出してインボイスを発行し、データが自動的に財務システムに同期され、業務・財務・税務のデータサイロを打破する。
▪ インボイス発行プロセス:現在「二重トラック制」を実施しており、電子税務局と「楽企」インターフェースが併存しています(自動車インボイスなど一部の特殊業務は単一トラックで推進済み)。企業は発行頻度と自動化ニーズに応じてチャネルを選択できます。 ▪ インボイス利用段階:「単軌制」を実施し、電子税務局または「楽企」インターフェースのいずれかを選択して、インボイス控除、記帳などの操作を完了する必要があり、企業は財務システムの互換性を考慮して事前に計画することを推奨。 全面デジタル化電子インボイスの推行は、単なるインボイス形式の変革ではなく、税収ガバナンス現代化の重要なマイルストーンです。中国・金税第4期の深入推进に伴い、企業はより効率的な監督とより便利なサービスに直面します:データサイロの打破は業務・財務・税務の深度融合を促進し、制度的取引コストはさらに低減します。税務部門はデータインテリジェント分析を通じて、企業のニーズを精確に識別し、個別化サービスを提供できます。 企業にとって、全面デジタル化電子インボイスを契機としてデジタル化変革を加速する必要があります:短期はシステム適合とプロセス最適化に注力し、中期は業務・財務・税務一体型構築を推進し、長期はデータ駆動型のスマート財務・税務体系を構築します。「全面デジタル化時代」に自ら溶け込むことで初めて、税務の新エコシステムにおいて先機を占め、コンプライアンスと効率の二重の向上を実現できます。 「伝票による税管理」から「データによる税治」へ、全面デジタル化電子インボイスは税務徴収管理の新たな章を開いています。この変革は挑戦であると同時に、企業がデジタル管理水準を向上させる戦略的機会でもあります。技術の成熟とエコシステムの整備に伴い、全面デジタル化電子インボイスは企業のデジタルトランスフォーメーションの重要な推進力となり、高品質な発展に新たな原動力を注入します。 その他の業務・財務・税務デジタル化のご要望は、Kailing Technologyにお問い合わせください:https://www.kailingteck.com/ 。 Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには: 販売契約管理システム、購買契約管理システム、数電楽企業インターフェースプロジェクト、売上VATインボイス自動発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、画像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、各分野のデジタル化を全方位的に推進します。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|