010-6097 4119デモを予約


インターネットプラットフォームの税務関連情報初回報告カウントダウン:EC、配信者、フレキシブル用工プラットフォーム必見のコンプライアンスガイド公開日:2025-09-30 17:37 2025年6月、国務院は「インターネットプラットフォーム企業の税務関連情報報告規定」(以下「規定」)を審議・可決し施行しました。これはプラットフォーム経済の税務監督が新たな「データによる税務統治」の法治段階に入ったことを示しています。この変革により、タオバオ、京東、美団、抖音、小紅書など各プラットフォームは期限内に情報報告を完了することが求められ、EC、越境貿易、ネット配信者、柔軟な用工などの分野に多大な影響を及ぼします。この変革に対応するため、各主体は政策の要点を深く理解し、有効なコンプライアンス戦略を講じる必要があります。
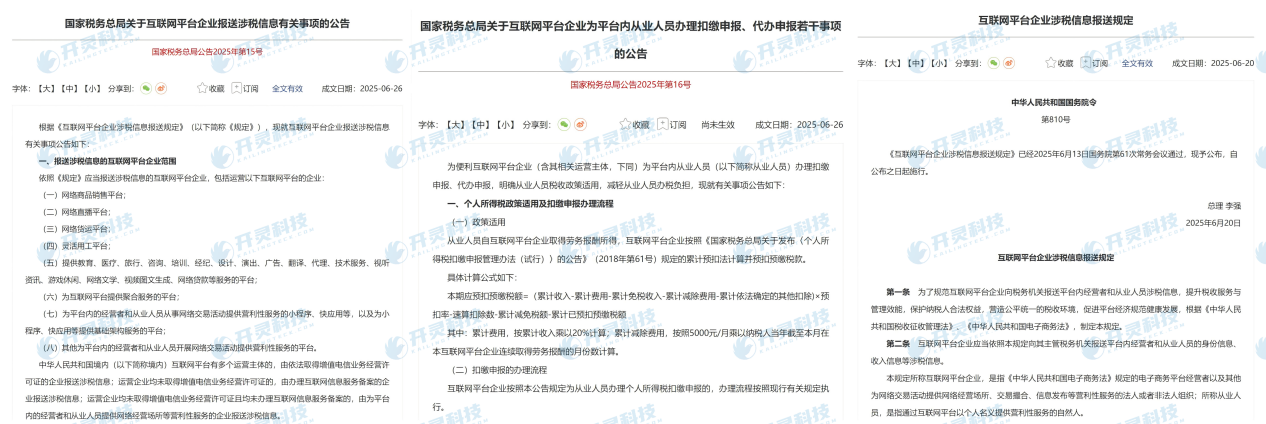
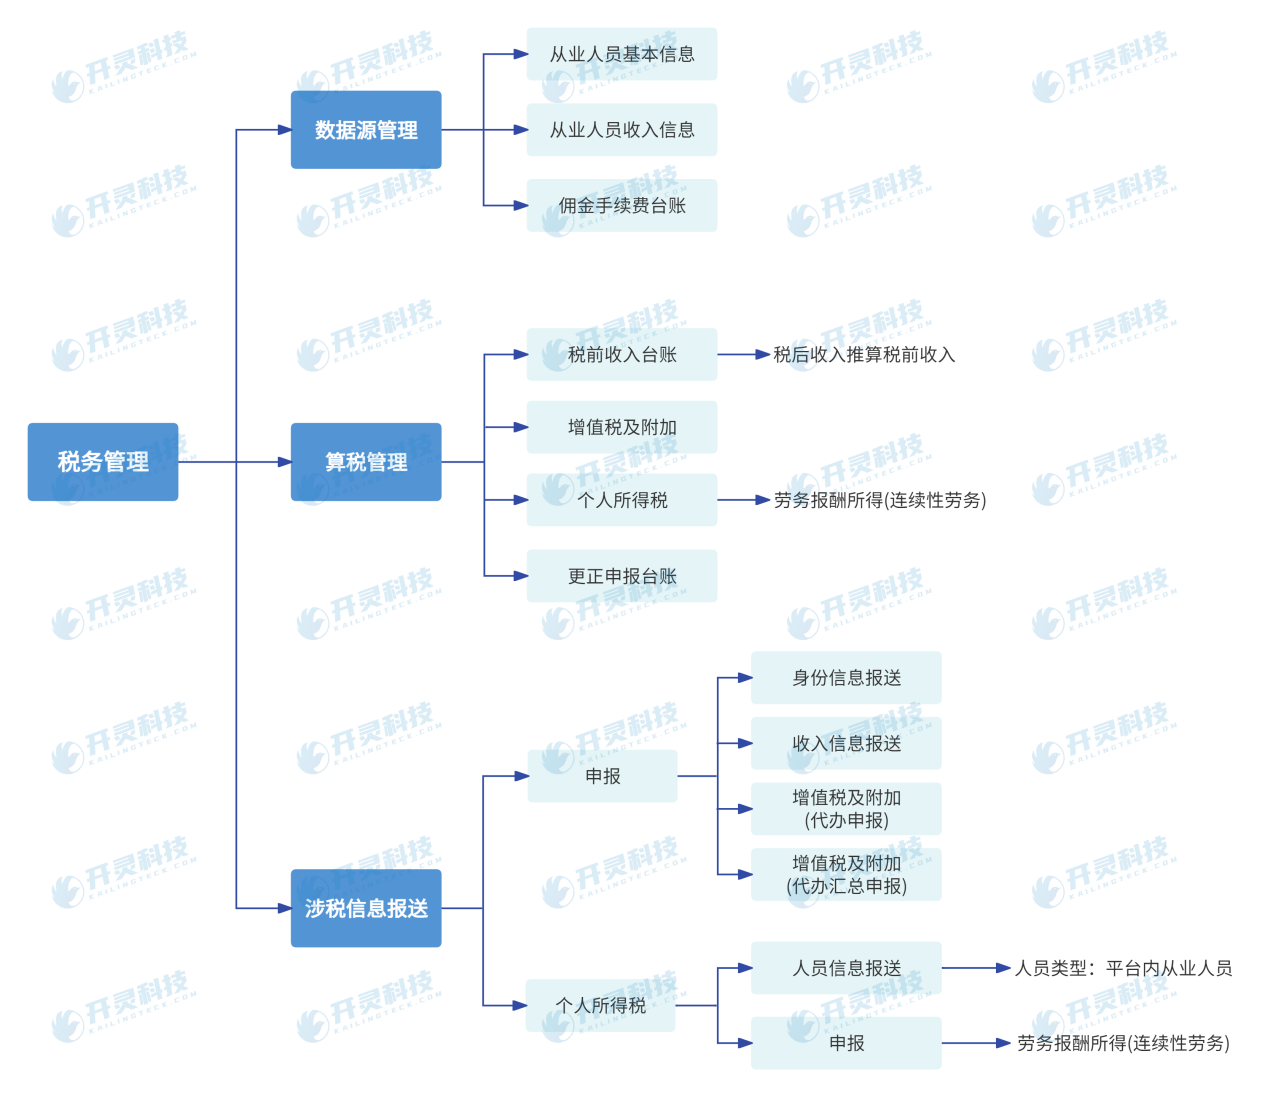
一、新規則出台の背景と核心目標(一)政策の背景 近年、デジタル経済の規模は急速に成長しているが、プラットフォーム取引は隠蔽性が強く、税務機関と事業者間の情報非対称などの問題があり、大量の税収流失を招いている。実務では、トラフィック型ECやネット配信者の脱税事件が頻繁に発生しており、例えば深圳の某EC企業は収入を隠蔽し追徴課税と9500万元以上の罰金を科され、山東の某抖音店舗は売上の一部のみを申告したため202万元の罰金を科され破産清算となった。 この状況を打開するため、国家税務総局は2022年から「中国・金税第4期」システムに依拠して「データによる税務統治」を推進してきた。2025年、国務院はさらに実践成果を行政法規に格上げし、「規定」を公布し、インターネットプラットフォーム企業がプラットフォーム内の経営者および従業者の身元・収入情報を税務機関に報告することを明確に要求した。 (二)政策目標 「規定」は税務監督管理の効能を向上させ、納税者の権益を保障し、公平で健全な税務環境を醸成することを目的としています。具体的には以下を含みます: 1.穿透的監督を実現し、情報の壁を打破し、取引の透明性を強化; 2.税負担の公平を促進し、オンライン・オフライン、地域間の税収の窪地を解消; 3.ビッグデータを活用してリスク警告を実現し、申告の異常行為を自動識別する。 二、どのプラットフォームが情報を報告する必要がありますか?報告義務を履行する必要があるインターネットプラットフォームには以下が含まれます: • ネットワーク商品販売プラットフォーム(例えば淘宝、京東); • ネットワークライブ配信プラットフォーム(例えば抖音、快手); • ネットワーク貨物輸送とフレキシブル用工プラットフォーム; • 教育、医療、コンサルティング、技術サービス等のサービスを提供するプラットフォーム; • 国外プラットフォームが国内で営利性サービスを展開する場合も、規定に従い報告しなければなりません。 三、誰のどの情報を報告する必要があるのか?報告は主体と履歴情報を区別し、以下の特徴を持つ: • 重点報告対象:年収500万超だが小規模納税者として申告する企業、コスト異常(例:30%超のインボイスなしコスト)、公私口座混同企業、および高収入個人(例:ネット配信者、フリーランス、高頻度取引者); • 免除情形:配送、家事などの便民労務に従事し税収優遇を享受する従事者は報告不要;《規定》施行前(2025年6月20日前)の税務関連情報は遡及報告不要。 報告情報は四類を網羅: 1.身分情報(氏名、証件番号、銀行口座など); 2.取引情報(商品タイプ、注文番号、金額、返金等); 3.資金情報(プラットフォーム分配、手数料、出金記録など); 4.行動情報(IPアドレス、クロスプラットフォームの関連アカウント等)。 四、報告時間の要件プラットフォームは以下の期限内に報告を完了する必要があります: • 基本情報(ドメイン名、業務類型など):規定施行または業務開始の日から30日以内; • 経営者および従業者情報:四半期ごとに報告、四半期終了後の翌月に完了。 2025年は移行期間として、既に運営中のプラットフォームは次を: • 7月1日~30日に初回基本情報報告を完了; • 10月1日–31日に初回の経営者及び従業員情報の報告を完了します。 五、各分野への影響とコンプライアンス提言(一)EC業界:「野放図な成長」から「強力な監督管理」へ 新規則は、Eコマースが「情報の不透明性」に依存してきたボーナス期を終わらせ、取引データは全面的に透明化されます。影響には以下が含まれます: • 税務登記の義務化。連続12ヶ月の収入が15万元を超える個人は企業または個人事業主として登録する必要があります。 • コスト費用はインボイスなどの証憑により立証する必要があり、そうでなければ核定課税される可能性; • 関連取引(支配者による複数店舗運営など)が識別されやすくなり、合併による追徴課税と罰金に直面します。 提案:ビジネスモデルを再構築し、コスト証憑を保持し、専門の税務顧問の支援によりコンプライアンス体系を構築し、税制優遇措置を合法的に活用します。 (二)越境EC:『監督管理の差異』から『貫通型ガバナンス』へ 国外プラットフォームも国内報告義務を履行しなければならず、従来の情報の非対称性を利用して税務を回避する方法は持続困難です。国内の越境販売者は仕入インボイス、輸出通関などの段階のコンプライアンスを確保する必要があり、刷単などの虚偽取引行為はデータのクロス検証により露呈します。 提案:業務全チェーンのコンプライアンスを確保し、海外税務アーキテクチャを事前に計画し、将来想定される国際データ交換要件に対応します。 (三)ネット配信者と動画クリエイター:収入の透明化と税負担の再構築 配信者収入の性質(給与、労務報酬または事業所得)は、プラットフォームが報告するデータを通じて明確に認定される。クロスプラットフォーム収入の合算調査が常態化し、従来の個人独資企業やタックスヘイブンなどを利用した節税方法は厳格に監督される。 提案:身分と収入性質の最適化を完了し、クロスプラットフォームの収入集約と申告メカニズムを構築し、税務調査対応策を事前に準備します。 (四)フレキシブル用工プラットフォーム:「曖昧な用工」から「二重の貫通」へ プラットフォームは用工関係の真実性を検証する必要があり、架空用工、虚偽インボイス発行などの行為を禁止します。収入の性質は実際の業務に基づいて判定し、「核定徴収」政策を濫用してはなりません。 提案:業務プロセスを再構築し、データの真実性管理を強化し、従事者が法に基づき正確に申告できるよう支援します。 六、コンプライアンス再構築の道:強監管時代への体系的な対応全面的に厳格化する税務監督に直面し、以下の3方面から体系的に対応することを推奨します: 1.税収法規を全面的に学習:政策に精通し、税収優遇を活用し、コンプライアンスコストを低減; 2.完全なコンプライアンス体系を構築:業務プロセス、業務・財務・税務管理、内部統制等多角的にコンプライアンス機制を構築; 3.専門税務顧問の導入:リスク診断、方案カスタマイズ、コンプライアンス実施と継続的最適化を展開し、「リスク分析-治理-最適化-構築」のクローズドループを実現。 七、技術によるコンプライアンス支援:Kailing Technologyのワンストップソリューション新規則は、プラットフォームが情報報告、個人所得税の源泉徴収、増値税の代理申告などの義務を履行することを要求し、技術的手段を通じて効率的・正確・コンプライアントな業務操作を実現する必要があります。そのため、Kailing Technologyは全方位のソリューションを提供し、プラットフォーム企業が監督要件に効率的に対応できるよう支援します。 Kailing Technologyのソリューションは、国家税務総局が公布した「インターネットプラットフォーム企業の税務関連情報報告規定」および関連公告に基づき、三大中核モジュールを構築します: • データソース管理:従業者基本情報、収入情報、佣金・手数料台帳を統合し、データ報告の基礎を確立; • 税額計算管理:各取引注文に基づき源泉税金をリアルタイムで計算し、増値税及び附加、個人所得税を含み、税引前収入の復元と更正申告をサポート; • 税務関連報告モジュール:身分と収入情報の報告をサポートし、付加価値税および附加税の申告を代理し、個人所得税を源泉徴収し、全プロセスの電子化操作を実現します。
10月が近づき、税務関連情報の報告と代理申告はすべてのインターネットプラットフォーム企業が必ず完了しなければならない「規定の動作」となっています。専門的な税務コンプライアンスシステムを事前に導入することが、課題に対応する最適解です。Kailing Technologyは成熟し、安定し、効率的なソリューションを準備しており、プラットフォーム企業が迅速に接続し、シームレスに導入し、10月31日までに初回報告を順調に完了し、税務コンプライアンスの新段階へ円滑に移行することを支援できます。 今すぐKailing Technologyにお問い合わせください。専用ソリューションの詳細と技術接続を入手し、貴社プラットフォームのコンプライアンスを守ります:https://www.kailingteck.com/ 。 Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには: 販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、各領域のデジタル化プロセスを全方位的に推進。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|