010-6097 4119デモを予約


全面デジタル化電子インボイスの発展背景に焦点を当て、楽企接続の重要ポイントを探る公開日:2024-10-21 16:42 全面デジタル化電子インボイスの急速な普及に伴い、ますます多くの企業が楽企接続に対する態度を「傍観」から「積極的参加」へと変えています。電子税務局のウェブ端末で手動で発行・使用する方法と比較して、楽企ダイレクト接続による発行・使用方法は、安全、高効率、柔軟、安定などの特徴により、大企業の業務・財務・税務デジタル変革の第一選択となりつつあります。 では、「楽企」とは何なのでしょうか?企業が「楽企プラットフォーム」への接続を申請する過程で重点的に注意すべき事項があり、どのような準備をすべきか?本日は本記事を通じて楽企ダイレクト接続サービスを理解しよう。 「楽企」とは? 楽企は、国家税務総局が条件を満たす企業に向けて、税務システムと企業の自社情報システムを直接接続する方式により提供する、ルールが開放され標準が統一された全面デジタル化電子インボイス等の税務関連サービスのプラットフォーム(以下「楽企プラットフォーム」)であり、「中国・金税第4期」スマート税務の重要な構成要素であり、データ支援プラットフォーム、統一電子税務局、税務ネットワーク信頼身分体系などの金税第4期システムと相互に補完し合うものです。 現在、楽企が主に開放している能力には、基本的な全面デジタル化電子インボイスの発行・用票、データ交換、税務関連情報照会などが含まれ、今後さらに税務申告、税務関連リスク管理に関連する能力を拡張し、大企業のインボイスサービス体験を絶えず向上させ、徴管効率を高め、徴税コストを削減し、企業の発展を促進します。 楽企のサービス対象と接続条件件 楽企自用とは、企業の自社情報システムが提供する楽企サービスが自社及び下位単位にのみ適用され、かつ経済的利益の獲得を主な目的としないこと(以下「楽企自用直連サービス」)を指します。そのサービス対象には「直連単位」と「使用単位」の2種類があります。 現在楽企自用ダイレクト接続サービスは主に大中規模企業を対象としており、各省税務局が発表した『楽企自用ダイレクト接続サービスに関する規範指引』(以下「『楽企規範指引』」)では、楽企自用ダイレクト接続サービスのサービス対象に一定の参入基準を設けており、参入基準を満たす場合、ダイレクト接続単位が所在地の主管税務機関に接続申請を提出でき、承認後、ダイレクト接続単位は使用単位に関連能力の使用を授権できる。 以下に基づく《楽企規範指引》において、楽企ダイレクト接続サービスの対象及び接続条件の規定は以下のとおりである:
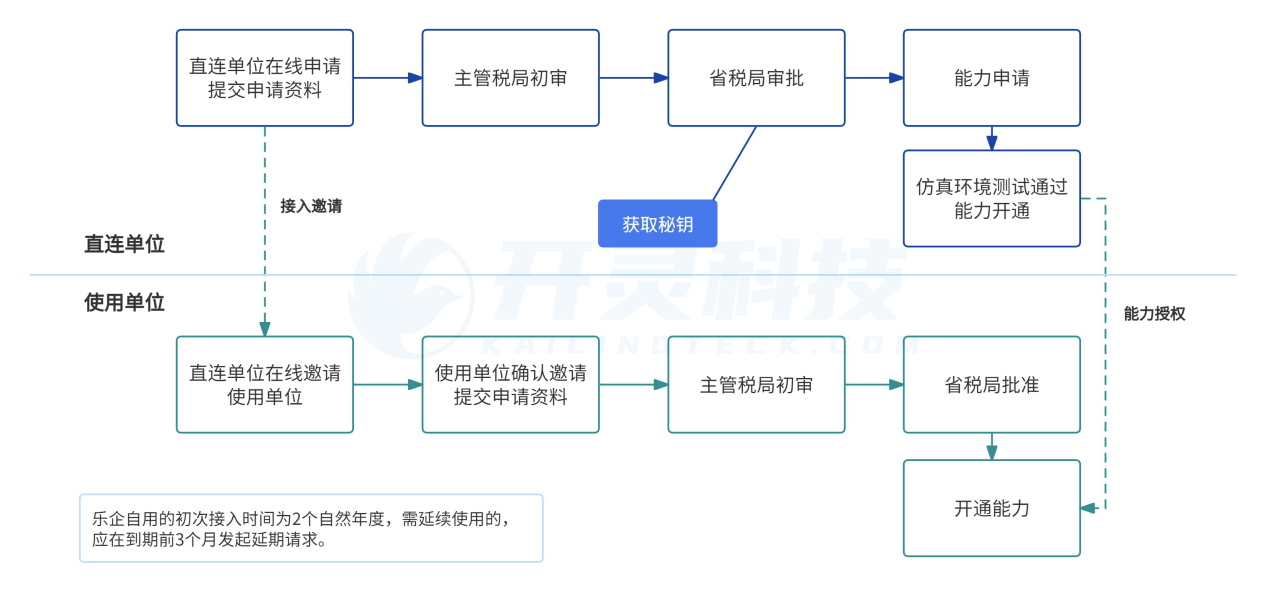
楽企自用直連サービスの接続フロー及び重要事項
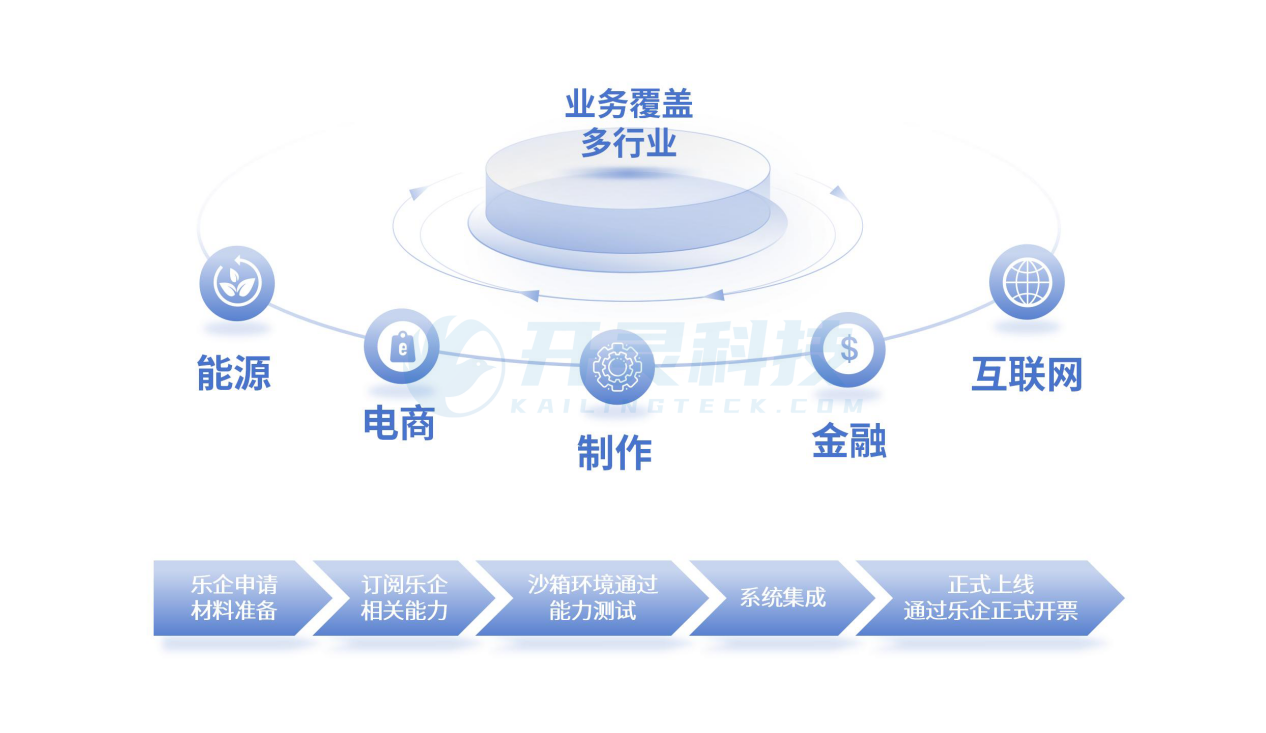
楽企ダイレクト接続プロジェクトの成功的な実現を保障するため、企業は楽企接続の過程において、準備段階、申請段階及び稼働後の運用保守段階などを含め、以下の事項に重点的に注意すべきである: 鍵その一:業務・財務・税務融合の業務整理と方案設計 企業のインボイス、税費はすべて企業の経営業務から生じるものであり、企業の業務経営、財務処理などと密接に関連しています。 一方、局側は楽企ダイレクト接続の方式を通じて、税務局の企業のインボイスおよび税務業務に関連する検証ルールを開放し、これらの検証ルールは企業の業務・財務システムの管理ルールとして活用でき、企業のインボイス・税務関連業務の発生時にルール検証とリスク防止・制御を行い、企業の税務コンプライアンスコストの低減に資します。 したがって、楽企ダイレクト接続プロジェクトにおいて、企業の業務・財務・税務融合業務を全面的に整理し合理的なソリューションを設計し、楽企が提供する検証ルールと組み合わせて、大企業内部の統一的な税務ルールエンジンを構築し、それを媒体として企業の業務・財務システムと融合・連携させ、税務ルールの前置、業務・財務・税務データの同源化、業務・財務・税務の一体化を実現し、税務データの価値を掘り起こし、業務の判断・分析を支援することは、税務管理のデジタル・インテリジェント化転換の必然的な趨勢です。 鍵その二:業務・財務・税務システムの統合 楽企ダイレクト接続プロジェクトの構築は、企業の業務システム、財務システムとの間で大量のデータ連携を伴うことが多く、仕入・売上VATインボイスの管理、費用/購買報帳、税源情報収集などを含みます。 これらのデータの形式は統一されていない可能性があり、品質もまちまちである可能性があり、クリーニング・統合・標準化処理が必要で、これには多くの時間と労力がかかり、企業は事前に準備を整える必要があります。 同時に、システム統合は異なる技術領域と標準に関わり、インターフェース開発とデバッグに大量の時間と労力を要し、異なるシステム間のデータ連携と業務ロジックの接続問題も解決する必要があり、企業にとって大きな課題でもあります。 鍵その三:申請資料の準備 企業が楽企接続を申請する際、「楽企規範指引」の要求に従って一連の申請材料を準備し、直連単位の主管税局・省局・税総の三級審査をそれぞれ経る必要がある。申請材料を準備する際は、現地の参入基準、および企業IPアドレス・企業ソフトウェア著作権と使用権証明・企業情報化能力などの説明に重点を置くことを推奨する。 同時に、地方税局の楽企接続への開放姿勢、処理経験などに一定の差異があるため、楽企申請資料を提出する前に地方税局と十分にコミュニケーションを取ることを推奨し、資料が要件に適合しないなどの局側審査時間の問題によるプロジェクト遅延を回避します。 鍵その四:能力サブスクリプションのテストと開通 楽企申請の審査承認後、楽企プラットフォームテストセンターは直連単位にサンドボックステスト環境を提供し、企業がサンドボックステストと連携調整に協力する必要があり、テスト合格後にテストレポートを生成し税務機関に提出して初めて正式稼働できます。 通常、楽企プラットフォームテストセンターは企業が購読した能力数に応じて一定のテスト連携時間を提供する。ここで企業は特にサンドボックステストと連携の時間制限に注意する必要がある。 企業は規定の時間内に、安全・規範の要件を満たす状況で迅速に楽企プラットフォームテストセンターに協力してテストと連携調整を完了し、システム連携過程で生じうる一連の問題を調査し、インターフェース開発、データ構造、データセキュリティ、データ形式変換、及び接続の業務ロジックなどを実施する必要があり、企業の技術力と経験に高い要求が課される。 鍵その五:稼働後の継続的な運用保守 企業の業務シナリオは動的に変化しており、楽企プラットフォームのバージョン、インターフェース、能力も絶えず反復・更新されている。 《楽企規範指引》の規定によれば、楽企プラットフォームで機能アップグレードが発生した場合、税務機関はバージョンアップ通知を発布し、直接接続単位は30日以内にシステム改造と接続テストを同期して完了すべきです;楽企自用の初回接続期間は2自然年度であり、継続使用が必要な場合は、期限前に3ヶ月前に延長申請を開始すべきです;楽企自用の所有者がその使用単位への全面デジタル化電子インボイスなどの税務関連サービスの提供を終了する場合、少なくとも30日前に直接接続単位の主管税務機関にサービス終了の届出を行うべきです。 したがって、企業が楽企に接続した後、効果的な運用保障体制をいかに構築し、業務の変化や楽企プラットフォームの反復更新に迅速に対応し、企業業務の遂行に悪影響を及ぼすことを避けるかは、楽企接続時に重点的に評価すべき事項でもあります。 Kailing Technology楽企サービスの全方位的な提供能力を提供します。業務・財務・税務融合シーンの全面的な整理、システム統合方案の設計、楽企申請関連のコンサルティングサービス、システム構築及び継続的な運用保守サービスなどを含みます。Kailing Technology多数の企業の楽企接続ダイレクト発行の実現を支援し、楽企プロジェクトの構築において豊富な経験とベストプラクティスを有し、企業の楽企ダイレクト接続プロジェクトの成功裏の実現を支援できます。 Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには: 販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、各領域のデジタル化プロセスを全方位的に推進。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|