010-6097 4119デモを予約


電子会計アーカイブの新たな契機——アーカイブの視点から財政部の二つの規範を分析公開日:2024-10-11 17:13 先日、財政部は「会計情報化業務規範」(財会〔2024〕11号、以下「業務規範」)及び「会計ソフト基本機能及びサービス規範」(財会〔2024〕12号、以下「ソフト規範」)を改正・公布し、2025年1月1日より施行する。両規範の公布は、新会計法の貫徹・実施、経済社会の質の高い発展へのサービス、会計業務のデジタル化転換の加速、会計情報化制度体系の整備などの面で積極的な役割を果たす。 01 二つの規範と電子会計アーカイブにはどのような関係がありますか? この2つの規範が電子会計アーカイブの実施に強固な基盤を築きました。《業務規範》第29条では「条件を備えた単位は、電子会計証憑の受領、生成、伝送、保存、アーカイブ等の各段階における全プロセスのペーパーレス化・自動化処理を推進すべきである」とされ、《ソフトウェア規範》第28条では「アーカイブ出力される電子会計資料は、国家の電子文書アーカイブ及び電子会計アーカイブ管理に関する要求に適合すべきである」とされています。電子会計証憑等の電子会計資料の業務システム側での電子化により、電子会計資料の原生性が保たれ、電子アーカイブの全プロセスの電子化・データ化が自然に実現します。 会計アーカイブ管理の責任部門として、財政部は電子会計アーカイブの法的効力について『工作規範』で再度言及し、第三十二条で「国の電子会計アーカイブ管理要件に適合する電子会計アーカイブは、紙の会計アーカイブと同等の法的効力を有する」と指摘した。同時に、国家档案局が近年力を入れて推進する電子アーカイブ単套管理についても説明し、「法律、行政法規に別段の定めがある場合を除き、電子会計アーカイブはもはや紙形式で保存する必要はない」とした。 02 電子会計アーカイブはどこで使う? 《業務規範》第三十五条、「単位は法令の要求に基づき会計資料の使用者に電子財務会計報告等の電子会計資料を提供すべきである。」、第三十六条、「単位が外部監督検査機関による法令に基づく会計資料の照会・閲覧を受け入れる際、国家の電子会計アーカイブ管理規定の要求に適合する電子会計資料については、電子的形式のみで提供することができる。」。これを根拠として、今後の監督検査、監査等の機関の担当者はいずれも従来の業務習慣を改め、紙による審査主体から電子文書による審査主体へと業務モデルを転換すると考えられる。 03 電子会計アーカイブのデジタルリソースには何がある? 会計アーカイブは2種類のデジタル資源に関わります。1つは電子アーカイブで、「業務規範」第27条が具体的要件を定めており、「単位が電子会計証憑の紙印刷物を精算・記帳・アーカイブの根拠とする場合、その紙印刷物を印刷した電子会計証憑の原本ファイルを同時に保存し、紙の会計証憑とそれに対応する電子ファイルの検索関係を構築しなければならない。」もう1つは紙アーカイブをデジタル処理したもので、「業務規範」第28条も同様に処理方式を定めており、「単位が紙の会計証憑の電子影像ファイルを精算・記帳・アーカイブの根拠とする場合、紙の会計証憑を同時に保存し、電子影像ファイルとそれに対応する紙の会計証憑の検索関係を構築しなければならない。」以上の2つの処理方式は、「増分電子化」「既存デジタル化」の会計アーカイブ応用における解釈であり、アーカイブの原生性を保証すると同時に、アーカイブ媒体と効力の関係をより重視しています。 04 電子会計アーカイブはどのように実現する? 電子会計アーカイブは会計情報化業務の「ラストワンマイル」として、全プロセスで管理する必要があります。 《ソフト規範》会計データ入力第十六条、「会計ソフトは業務ソフトシステムとの一体化応用を支援し、会計データが真実、完全、安全に伝送されることを確保し、電子原始証憑から電子記帳証憑を自動生成することを実現すべきである。」 会計データ処理第二十一条、「会計ソフトウェアは電子証憑会計データ標準の要求に従って電子会計証憑を処理し、記帳情報構造化データファイルを生成する機能を有すべきです。」 会計データ出力第二十八条、「会計ソフトウェアは会計資料归档機能を有し、電子会計アーカイブをエクスポートするインターフェースを提供し、出力される归档電子会計資料は国家の電子ファイル归档と電子会計アーカイブ管理の要求に適合すべきです」、この記述に最も近い国家規範は《電子ファイル归档と電子档案管理規範》(GB/T18894)であり、この規範では、保存価値のある電子ファイルの収集、整理、归档と電子档案の目録作成、管理と処置の一般的な方法が示されており、《業務規範》第三十一条では全プロセスが概説され、この規範と一致しています。「単位は国家の電子会計アーカイブ管理の規定に従い、電子会計資料の形成、収集、整理、归档と電子会計アーカイブの保管、統計、利用、鑑定、処置などの管理制度を確立・改善し、信頼できる安全防護技術と措置を講じ、電子会計アーカイブの伝送及び保存過程における真実性、完全性、可用性と安全性を保証し、電子会計資料归档と電子会計アーカイブ管理を強化すべきです。電子証憑会計データ標準に適合する記帳情報構造化データファイルは電子会計証憑と同時に归档すべきです。」 05 現段階で電子会計アーカイブが直面する難点と要点とは? 《中華人民共和国档案法》は「電子アーカイブは来源が信頼でき、手続きが規範的で、要素がコンプライアンスに適合すべき」と明確に要求しており、《業務規範》にも言及されている。また「真正性、完全性、可用性及び安全性」の要求も、これらは電子アーカイブが証憑としての効力を持つ前提条件であり、アーカイブ業界標準《文書類電子アーカイブ検測一般要求》(DA/T 70)の関連要求を確実に実施することは、電子アーカイブの効力を維持する重要な保障であり、電子アーカイブ管理システム構築の中核かつ難点でもある。
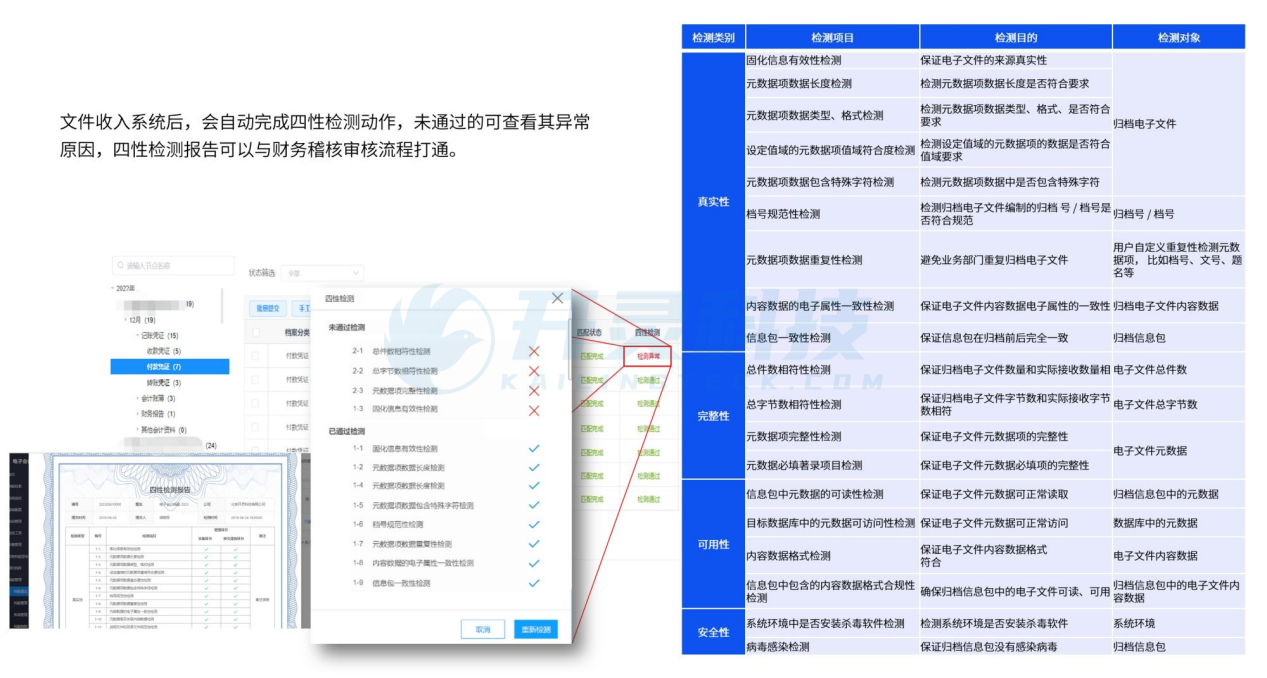
Kailing Technologyの電子会計アーカイブ製品は、文書の全ライフサイクル管理の各段階を全面的に網羅し、ファイルの収集、整理、アーカイブ、およびアーカイブの受領、整理、保存、統計、利用、処分などを含みます。規範的な会計システムデータ交換インターフェースを提供し、電子会計アーカイブとシステムの迅速な連携を容易に実現し、データ転送をより円滑かつ効率的にします。柔軟に構成可能で精細な「四性」検測方案により、電子会計アーカイブが信頼できる証拠力を備えることを全力で確保し、外部監督監査などの各種応用シーンを力強く支えます。本製品はクラウドコンピューティング、ビッグデータなどの先進技術を応用し、記帳伝票、電子証憑および原始証憑をデータ化処理し、データの価値を十分に引き出します。さらに、任意の業務メタデータによるアーカイブ検索を実現するだけでなく、電子アーカイブ管理プラットフォームを基盤として、当該会計アーカイブに関連する他のアーカイブも同時に検索でき、アーカイブの照会と利用の効率と網羅性を大幅に向上させます。
Kailing Technologyは企業のニーズに応じて、企業の業務・財務・税務デジタル化製品ラインを提供します: 販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、専門的かつ高効率に企業の業務・財務・税務デジタル化管理の転換・アップグレードを支援。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
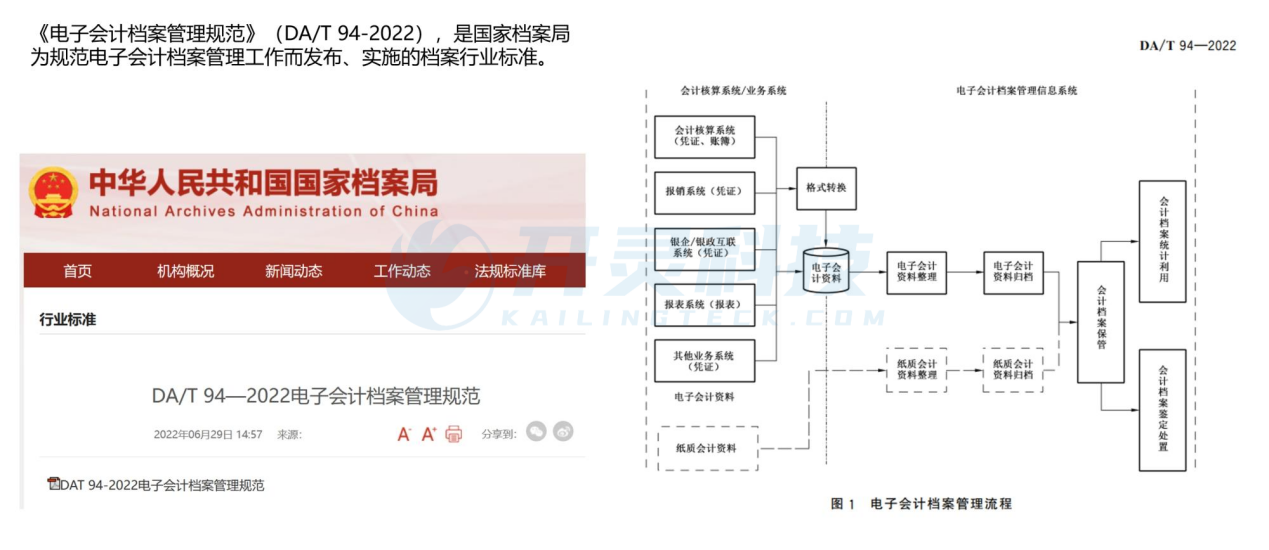
|