010-6097 4119デモを予約


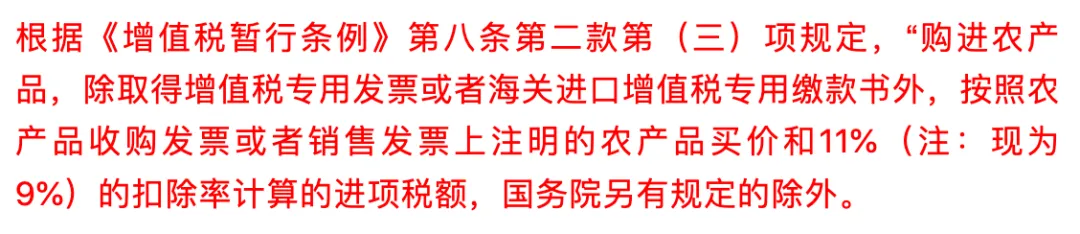
「リバースインボイス発行」新政策と多業界応用の要点を解説公開日:2024-09-20 17:26 本日は業務・財務・税務分野のホットトピックであるリバースインボイス発行について検討しましょう。 「リバースインボイス発行」とは一体何なのでしょうか?聞くと少し回りくどいかもしれませんが、実際は非常に簡単です。 通常、取引において売り手が買い手にインボイスを発行することをフォワードインボイス発行と呼びます。 しかし、時には特別な理由により、買い手が売り手にインボイスを発行する必要があり、これがいわゆる「リバースインボイス発行」です。 少し奇妙に感じるかもしれませんが、財務・税務の領域では、このような操作は合法かつ一般的です。 では、どのような場合に「リバースインボイス発行」が使用されるのでしょうか?以下はいくつかの例です: 1、農産物買付多くの農産物は農民から直接購入され、彼らは個人であるためインボイスを発行できず、代理インボイス発行を望まない可能性もある。 農民の便宜を図り、同時に企業が税額を適正に控除できることを確保するため、農産物を購入する企業が自ら農産物買付インボイスを発行することを許可する。
購買者が一般納税者の場合、この買取インボイスにより仕入税額控除が可能です。
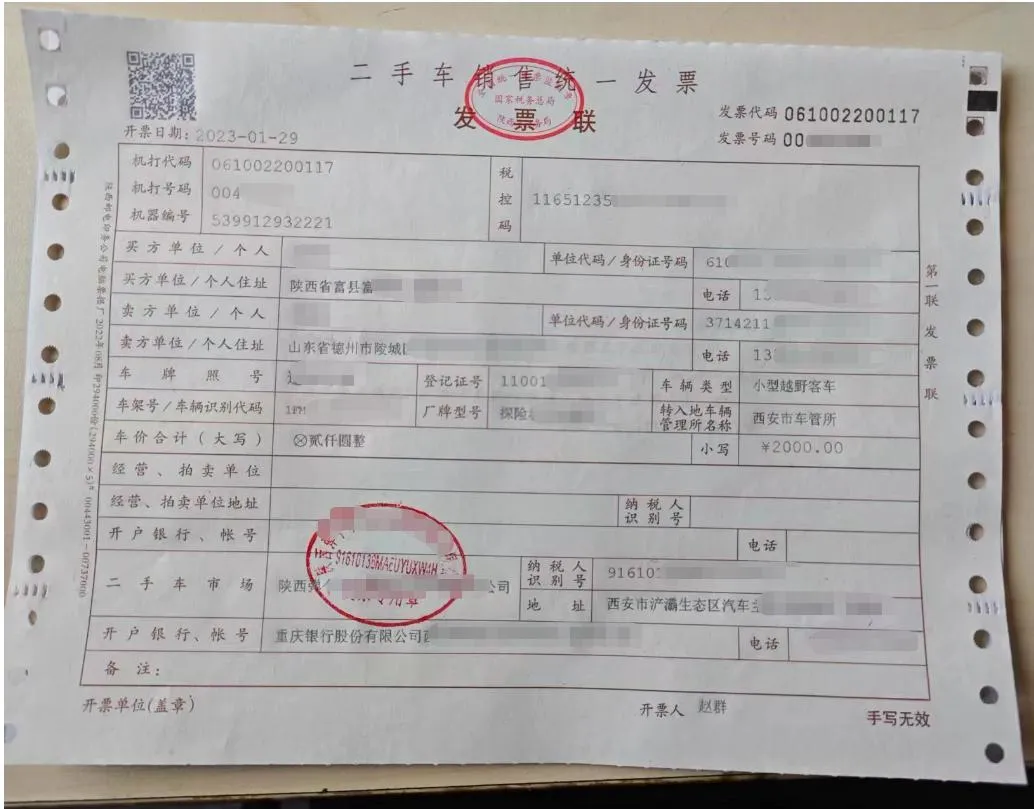
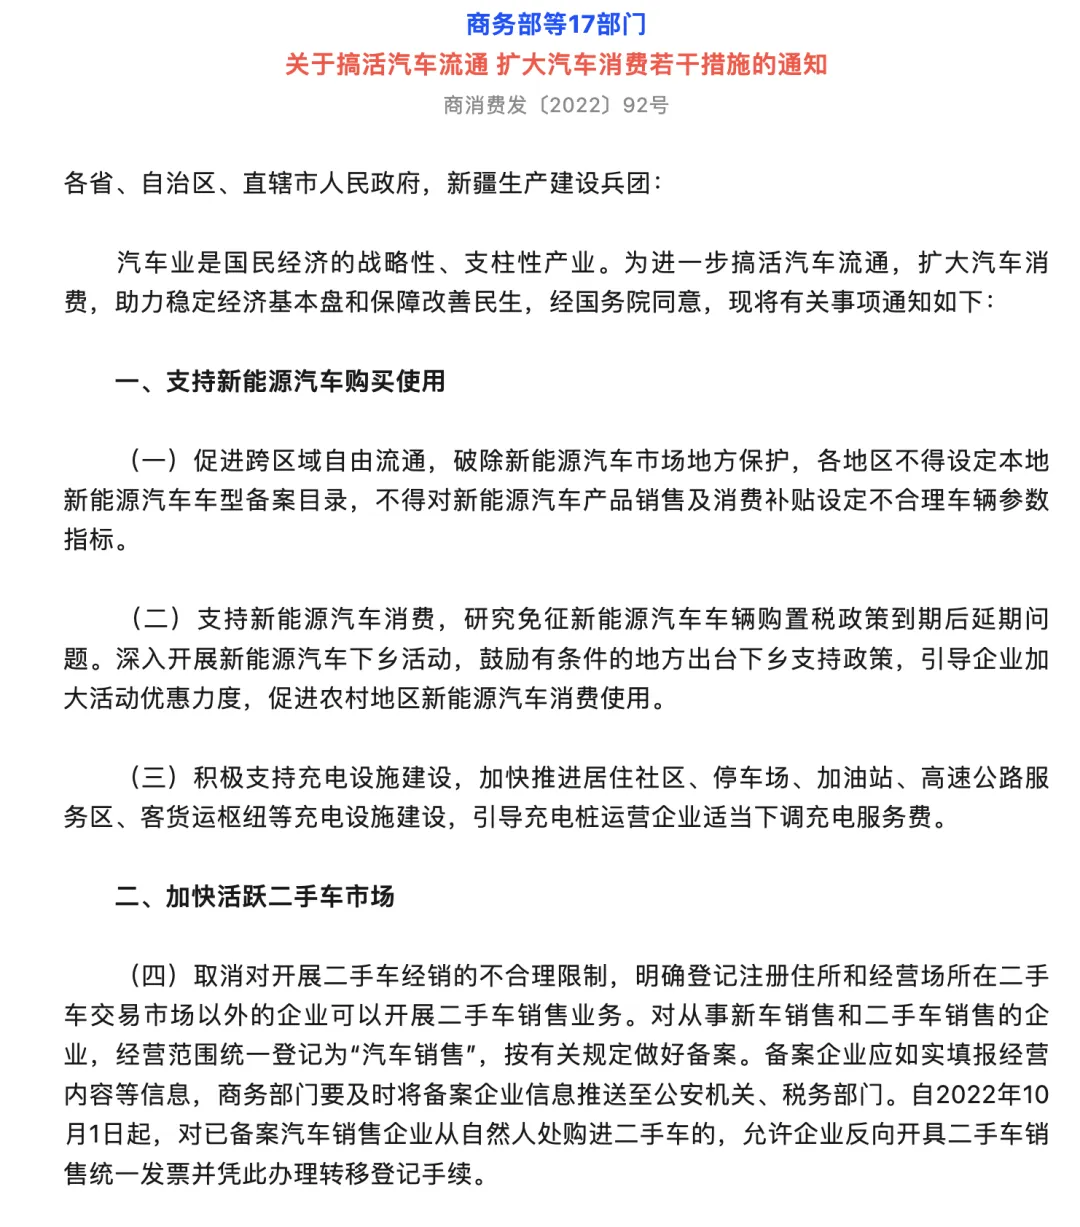
仕入税額計算式:仕入税額=買価×控除率 例えば先ほどのインボイスは、控除可能な仕入=15484.92*9%=1393.64元; 原価に算入される金額は15484.92-1393.64=14091.27元です。 2、中古車取引現在中古車市場は活況だが、多くの中古車は個人売り手からのものである。 個人売り手はインボイスを提供できない可能性があるため、買い手は中古車購入時に自ら中古車販売統一インボイスを発行できます。
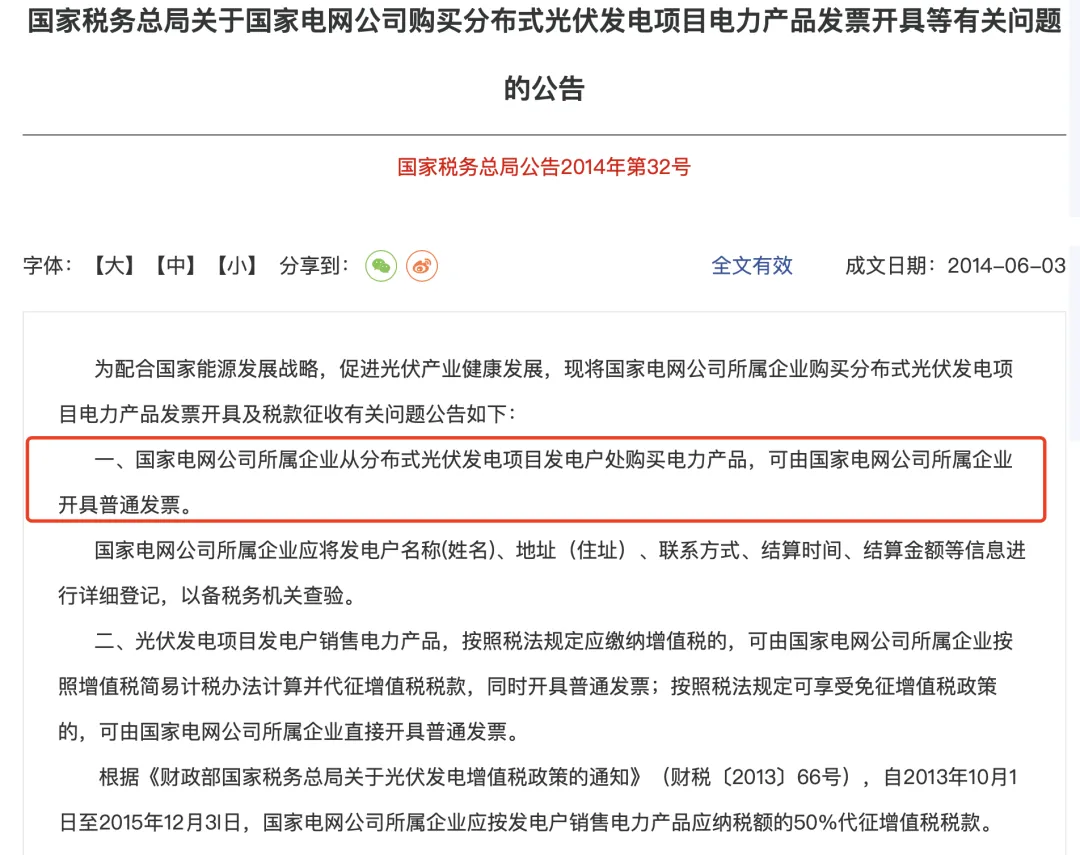
3、電力購入例えば、国家電網が住民から分散型太陽光発電の電力を購入する場合、国家電網は住民に普通インボイスを発行できる。
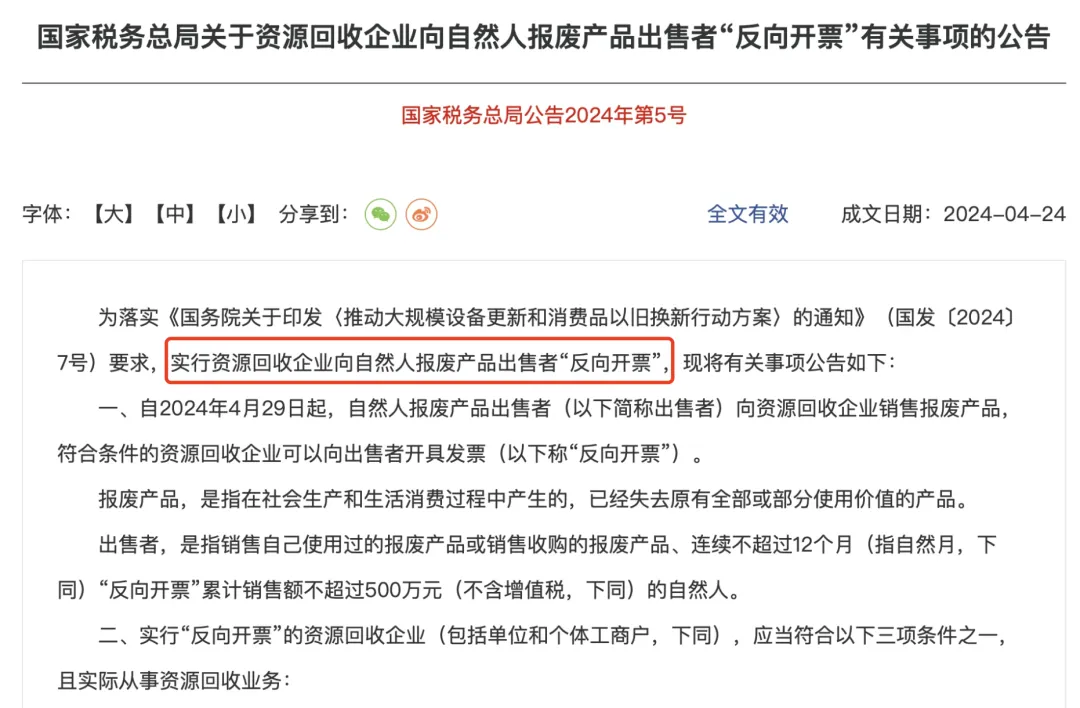
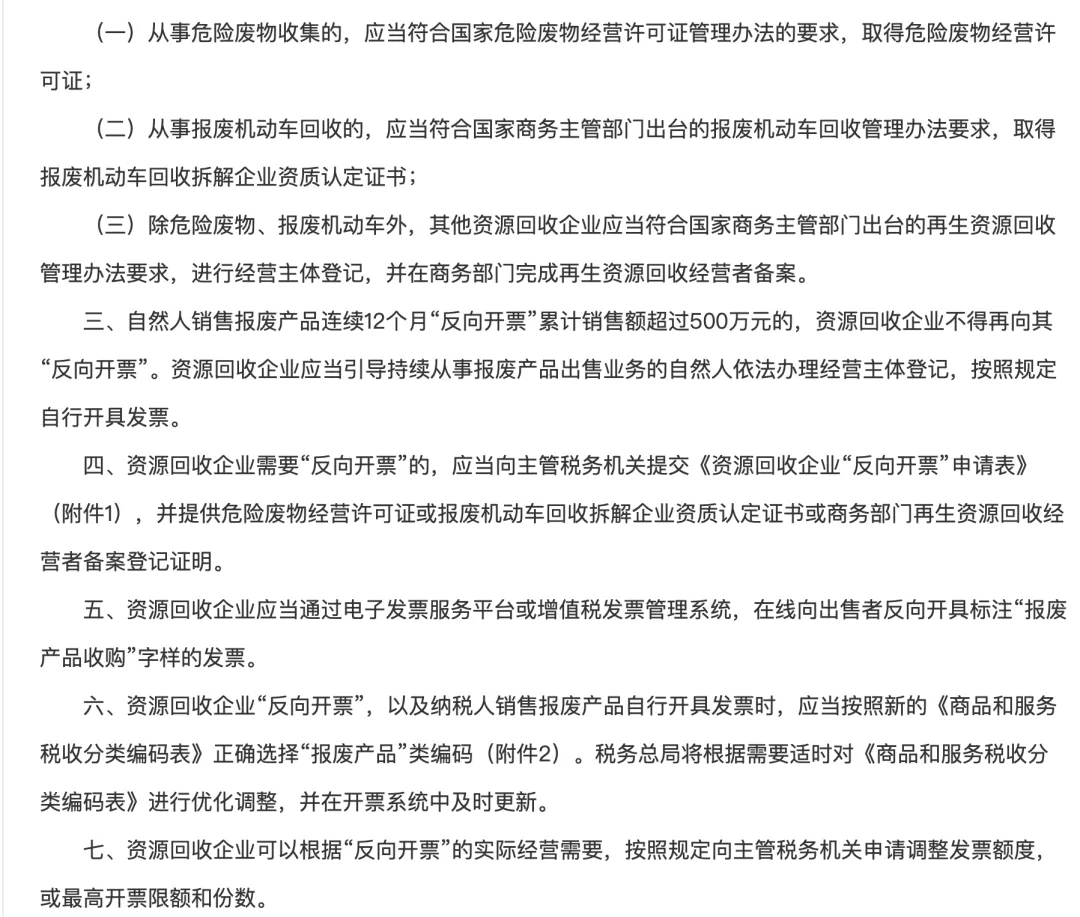
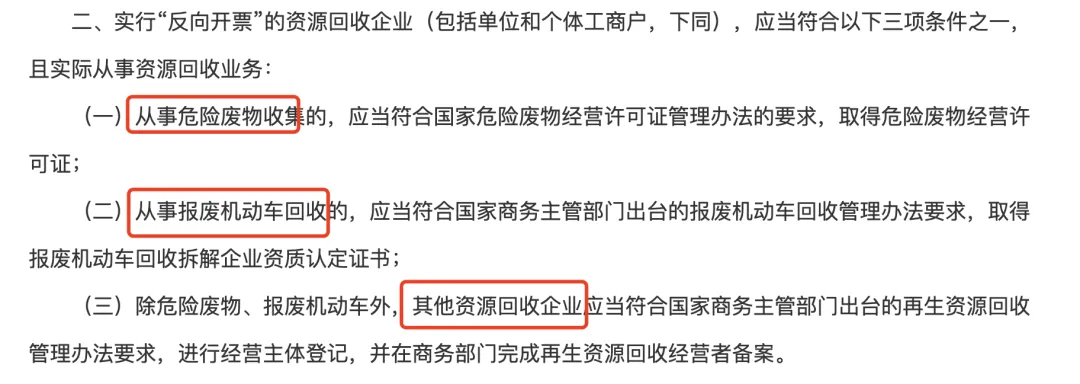
4、廃旧物資リサイクル資源回収企業が個人から廃棄製品を購入する際に「リバースインボイス発行」を採用しますが、これは今年の新政策です。
ここでの売り手は、以下の三つの条件のいずれかに該当する資源回収企業です。
もしあなたたちが一般企業で、株主個人の設備1台を回収する場合、彼にリバースインボイスを発行できますか? このような状況きっとしないできますよ! そしてここでの売り手は、個人です。 資源回収企業に販売できるものは: ①自ら使用した廃棄製品; ②自ら買い取った廃棄製品; インボイス発行について、販売者が増値税を納付する問題に関わり、「リバースインボイス発行」は廃棄物を売却する個人の便宜を図り、同時に買取側のインボイスなし支出の問題を解決することを目的としています。 販売物品は増値税課税範囲に属し、買取側が代理で増値税を申告するが、2つの優遇政策を享受できる。 まず、個人が自家使用の廃品を販売する場合は増値税が免除されます。
次に、個人が自ら買い取った廃棄製品を販売する場合も優遇政策を享受できます。
総じて言えば、「リバースインボイス発行」は新しい事物ではないが、今年の新政策が再びそれを注目の的へと押し上げた。 これは良いことだと言えます。売り手の利便性を高めるだけでなく、買収側のインボイス問題も解決し、インボイスのない支出に対する新たな解決策を提供します。 出典:ネットワーク Kailing Technologyは企業のニーズに応じて、企業の業務・財務・税務デジタル化製品ラインを提供します: 販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、専門的かつ高効率に企業の業務・財務・税務デジタル化管理の転換・アップグレードを支援。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|