010-6097 4119デモを予約


全面デジタル化電子インボイスのリバースインボイス発行の新たな変化!部分リバースインボイス発行に十分注意!公開日:2024-09-18 17:14 注意!全面デジタル化電子インボイスの赤色訂正に新変化!現在、全面デジタル化電子インボイスは受票者が用途確認を行わなくても、直接部分的な赤色訂正が可能です!全面デジタル化電子インボイスを受け取って記帳する際は、部分的な赤色訂正に十分注意してください!一緒に見ていきましょう! 1.全面デジタル化電子インボイスのリバースインボイス発行の新たな変化!部分リバースインボイス発行に注意!ご存知のとおり、全面デジタル化電子インボイスは部分的な赤字訂正が可能です。しかし、部分的な赤字訂正には一つの前提があります:必ず受票側が先に用途確認(勾選による記帳、勾選による控除などを含む)を行う必要があります。受票側が用途確認を行っていない場合、売り手が赤字訂正を望むなら、全額の赤字訂正しかできません! もし受票者がまだ用途確認処理を行っていない場合、売り手が一部赤字訂正を起こすことはできず、システムは自動的に金額の変更を遮断し、赤字訂正金額は変更できません!
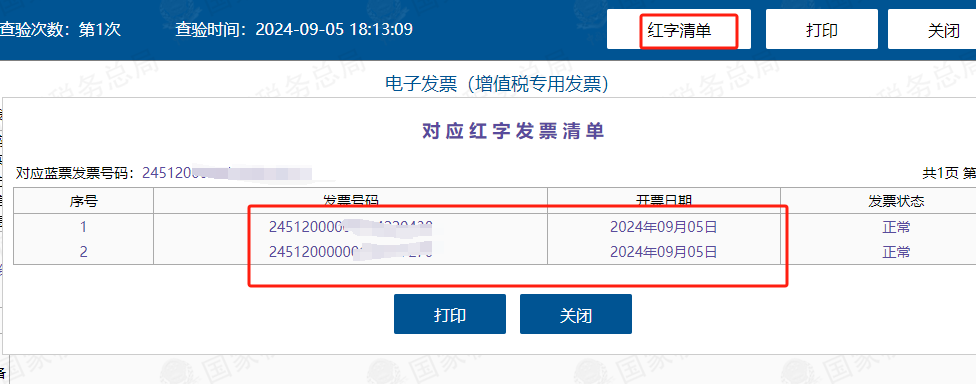
しかし今、全面デジタル化電子インボイスは受票側の用途確認を必要とせず、直接部分的に赤伝(マイナス)処理ができます! 図:このインボイスは2回の部分赤字訂正後の結果であり、購買側は確認する必要がなく、私も直接赤字訂正できる。
赤字数リストからも分かるように、このインボイスは2回に分けて赤字訂正されています。
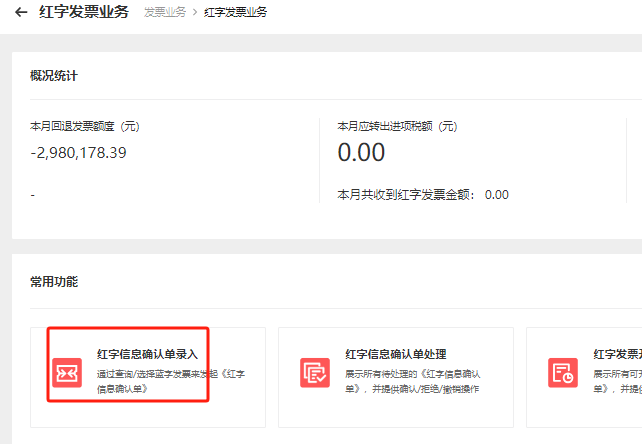
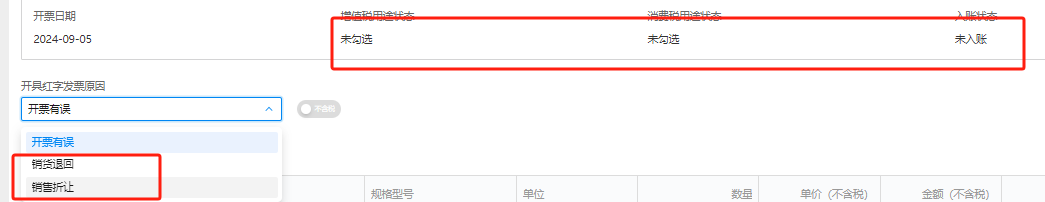
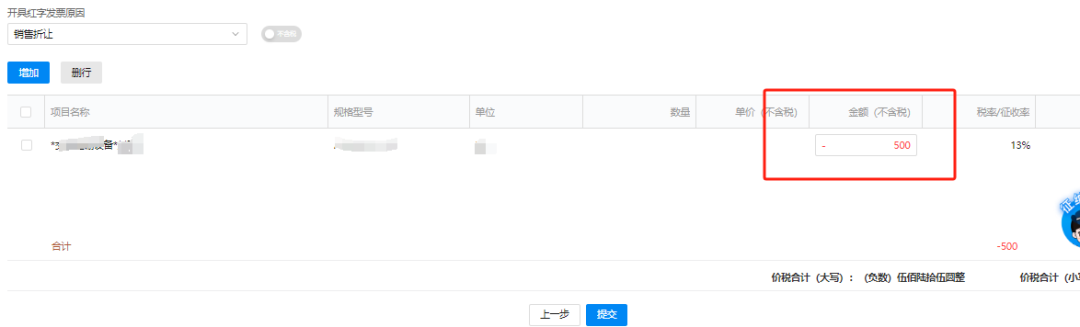
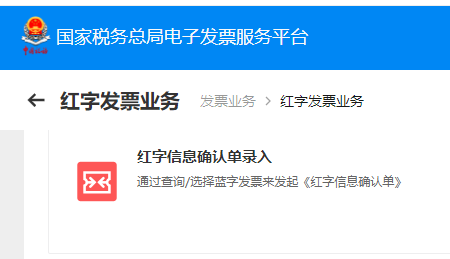
では購買者として、特に全面デジタル化電子普通インボイスを取得する場合、今後はさらに注意が必要で、インボイスの販売者部分が一部赤取消しされていないか気をつけること。 売り手による一部赤伝(部分取消)を避けるため、あなたは全額を計上しましたが、やはりインボイスを確認することをお勧めします。一部赤伝されたインボイスには、一部赤伝であることが表示されます。 もちろんインボイスの検証はソフトウェアを利用するのが最善であり、人手での照会はやはり時間と労力がかかりすぎます。 2.数電票の新変化!一部赤伝(紅冲)機能が完全に開放!に部分赤伝機能が全面的に開放の場合にも、以下の点に注意する必要があります:部分赤伝の場合、赤伝インボイスの発行理由は「返品」または「値引き」を選択する必要があり、「発行誤り」を選択した場合は全額赤伝のみ可能です。具体的な操作は以下のとおりです: ①電子税務局にログインし、发票业务-红字发票业务をクリックします。
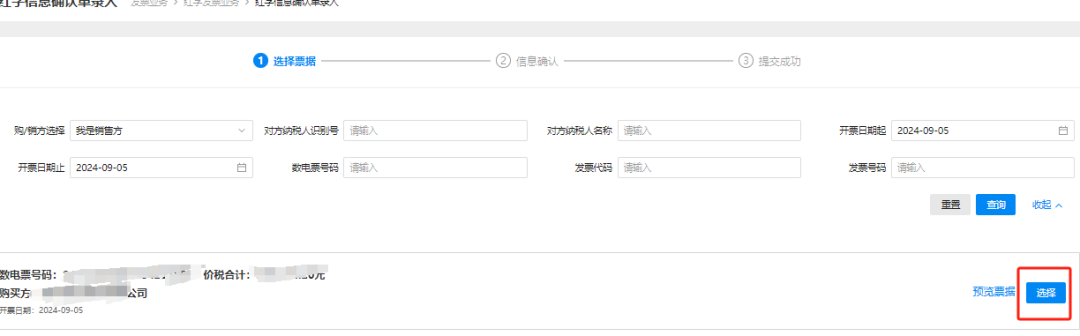
②赤冲したいインボイスを選択
③売上返品または売上値引の発行をクリック
④金額を変更し、送信をクリックするだけです。
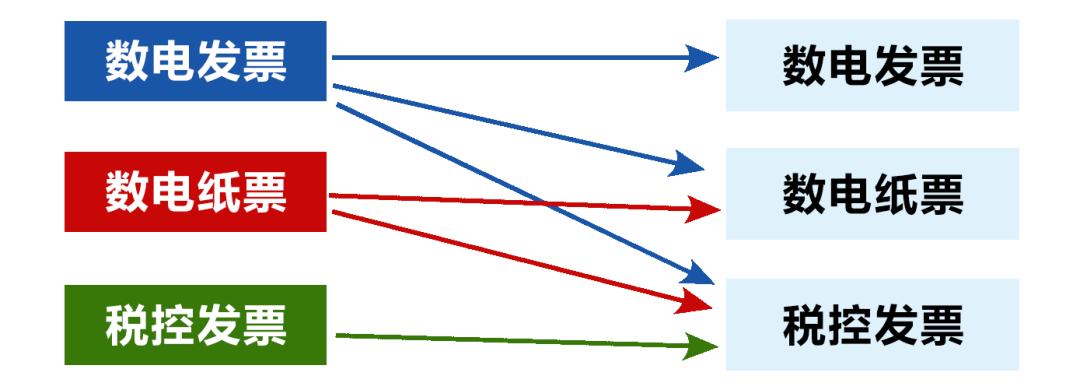
部分的な赤字訂正の具体的な操作は、ご自身でシステム内で試してみてください。今後の業務に多くの利便性をもたらします。 3.全面デジタル化電子インボイスのリバースインボイス発行ルールには何がありますか?01 赤伝時、赤伝理由はどのように選択しますか? 答:赤伝理由は納税者が以下に基づいて業務実態確定。注意すべき点: (1)元の青字インボイスの商品サービスコードが貨物または役務のみの場合、赤字訂正の理由に「サービス中止」を選択できない; (2)商品サービスコードがサービスのみの場合、赤字訂正の理由に「売上返品」を選択できない。 02 電子インボイスサービスプラットフォームで、同一の用途確認済みインボイスに対して複数回赤字インボイス発行フローを開始できますか? 答:以下のいくつかの特殊な情形を除き、試点納税者は電子インボイスサービスプラットフォームを通じて、同一の用途確認済みインボイスに対して複数回赤字インボイスを発行できる: (1)赤字訂正の理由は「インボイス発行誤り」時、全額赤伝処理が必要です; (2)ブルーインボイスのタグが「差額課税-差額インボイス発行」時、全額赤伝処理が必要です。 03 全面デジタル化電子インボイスのリバースインボイス発行ルールには何がありますか? 答:各票種間の赤字訂正ルールは「新で旧を赤字訂正、電で紙を赤字訂正」: (1)数電票は数電票、数電紙票(電子インボイスサービスプラットフォームが発行する紙票)、税控インボイスに対して赤字訂正できる。(前提として税控装置と税控ユーザー情報が既に抹消されていること) (2)全面デジタル化電子紙インボイスは、全面デジタル化電子紙インボイス、税控インボイスに対して赤字訂正でき、全面デジタル化電子インボイスに対して赤字訂正することは許可されない。(前提として税控設備及び税控ユーザー情報が既に抹消されていること) (3)税控インボイスは税控インボイスに対してのみ赤字訂正が許可され、数電票、数電紙票に対して赤字訂正することは許可されません。
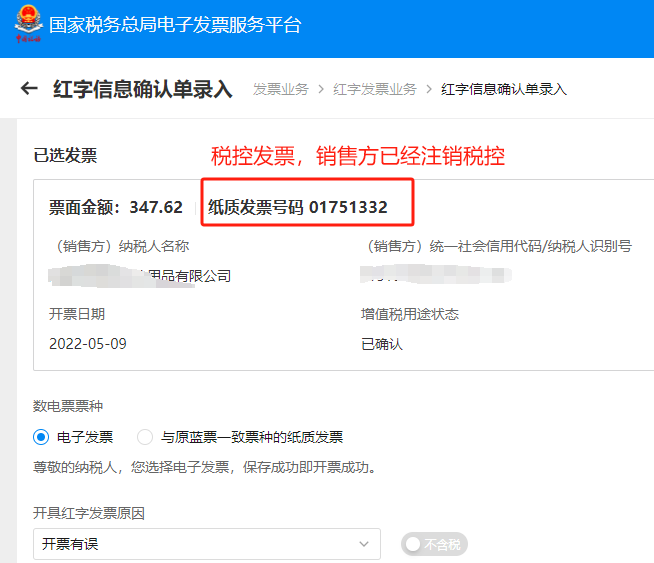
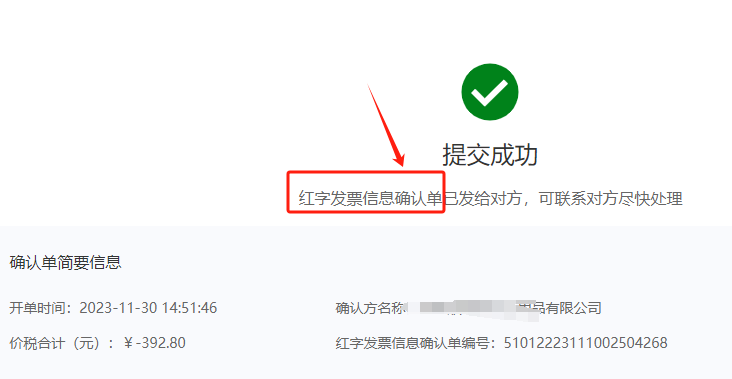
04 紅字全面デジタル化電子インボイスの発行が許可されない状況にはどのようなものがありますか? 答:(1)青字インボイス無効化済み、全額赤字訂正済み、すでに認定異常源泉徴収税額票、ロック済み(赤伝確認書または情報表を発起済みで、かつ赤伝インボイスを未発行、赤伝確認書または情報表を未取消の場合)には、赤伝発行を開始することは許可されない; (2)藍字インボイスの増値税用途が「還付待ち」「還付済み」「控除済み(還付変更)」「代理還付済み」「還付不可かつ控除不可」時、紅沖を開始することはできません; (3)赤字訂正を開始する際、相手方納税者が「非正常」「抹消」などの状態で、システムにログインして関連操作ができない場合、赤字(訂正)発行を開始することはできません。 05 電子インボイスサービスプラットフォームを通じて赤字インボイスを発行する際、誤って発行したことに気づいた場合、赤字インボイスの発行プロセスをどのように無効にすればよいでしょうか? 答:具体的なルールは以下のとおりです: (1)売り手確認不要の赤字数値確認書を発行する場合、赤字インボイスを発行する前は、売り手による撤回; (2)赤字確認情報の発起者は、赤字確認書を提出した後、相手方がまだ確認する前は、修正が許可されず、発起者は取消可能赤字確認書; (3)売買双方のいずれかが開始し相手方が確認済みの赤字確認書について、開始側は許可しません赤伝票確認書を取消し、確認側は以下で可能確認後かつ赤伝インボイス発行前の確認書の撤回; (4)発行済み赤インボイスの赤字確認書許可しません取消。 (5)赤字確認書を発起した後、赤字インボイスを発行する前に、元の青字インボイスが異常証憑と認定された場合、システム自動無効化赤伝フロー。 4.全面デジタル化電子インボイスがあっても、税控ディスクがまだ抹消されていない,以前のインボイスはどう赤取消しするのか? 最近、ある方が次のような問題を相談してきました: “相手方に紙の専用インボイスを発行し、相手方はすでに仕入税額控除を行っていますが、当社は現在全面デジタル化電子インボイスを導入しており、税控装置はまだ抹消していません。相手方が赤伝(取消)インボイスの発行を希望していますが、どのように発行すればよいですか?” ここでは2つの解決策があります: 解決策一:売り手が税控装置を抹消→買い手が以前発行した赤伝情報表を撤回(必ず先に撤回)→売り手が全面デジタル化電子インボイスプラットフォームにログインし、赤伝インボイス業務を申請 下図のように:
既に発行済みの税控インボイスを選択すると、システムが赤字確認書をポップアップ表示します(ここは赤字確認書であることに注意)
確認書が購買者に伝達され、購買者がプラットフォームにログインして確認すると、販売者は全面デジタル化電子インボイスでこの税控インボイスを赤字訂正できる。 解決策二:売り手が税控装置を抹消せず、税控専用インボイスを1枚追加申請・受領する 税務署がさらに領用を承認する場合、紙インボイスを1枚直接領用し、税控装置で赤字インボイスを発行すればよいです。 出典:ネットワーク集約 Kailing Technologyは企業のニーズに応じて、企業の業務・財務・税務デジタル化製品ラインを提供します: 販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、専門的かつ高効率に企業の業務・財務・税務デジタル化管理の転換・アップグレードを支援。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|