010-6097 4119デモを予約


最も厳しい税務監視!新型の全面デジタル化電子インボイス虚開警告モデルが構築済み、企業は業務・財務・税務コンプライアンスをどう進めるべきか?公開日:2024-05-28 16:59 最新の税務監督動向:新型数電虚偽インボイス発行警告モデルが構築済み! 2024年最も厳しい税務監視が来るのか?税務局はどうやって企業を調査するのか?新たな予警システムの下、これら10のレッドラインに企業は絶対に触れてはならない! 01 最も厳しい税務監視が到来!新型の全面デジタル化電子インボイス虚開警告モデルが構築済み!
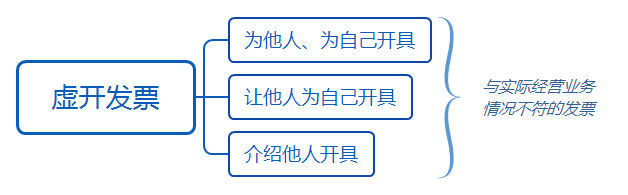
02 2024年から、これら10のレッドラインに絶対に触れてはならない! 税務局はどのようにあなたを見つけたのか?自己点検と照合し、抵触していないかこの10のレッドライン? レッドライン一:虚偽インボイス発行 そのうち、実際の経営状況と一致しない:
1、真実の取引がない; 2、真実の取引があるが、発行数量又は金額が一致しない; 3、実際の取引を行ったが、他人にインボイスを代理発行させた。 レッドライン二:対開・環状インボイス発行
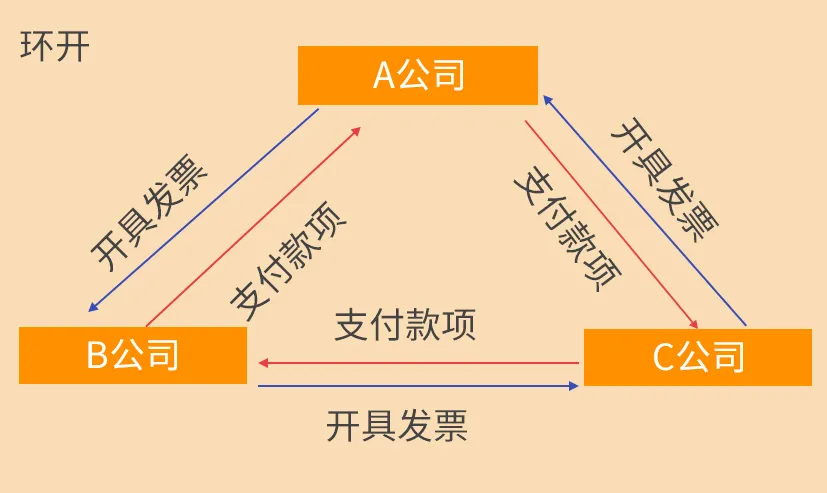
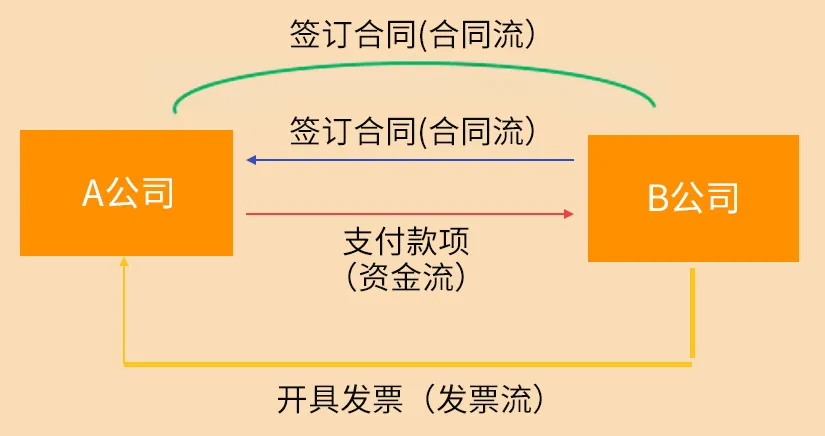
対開・環開インボイスはクローズドループの控除に属し、納税額を少なく納付しておらず、国家に損失を与えてもいません。 レッドライン三:三流不一致 三流一致とは資金流、インボイス流、貨物流が統一されることで、契約流を加える場合は四流一致となります。
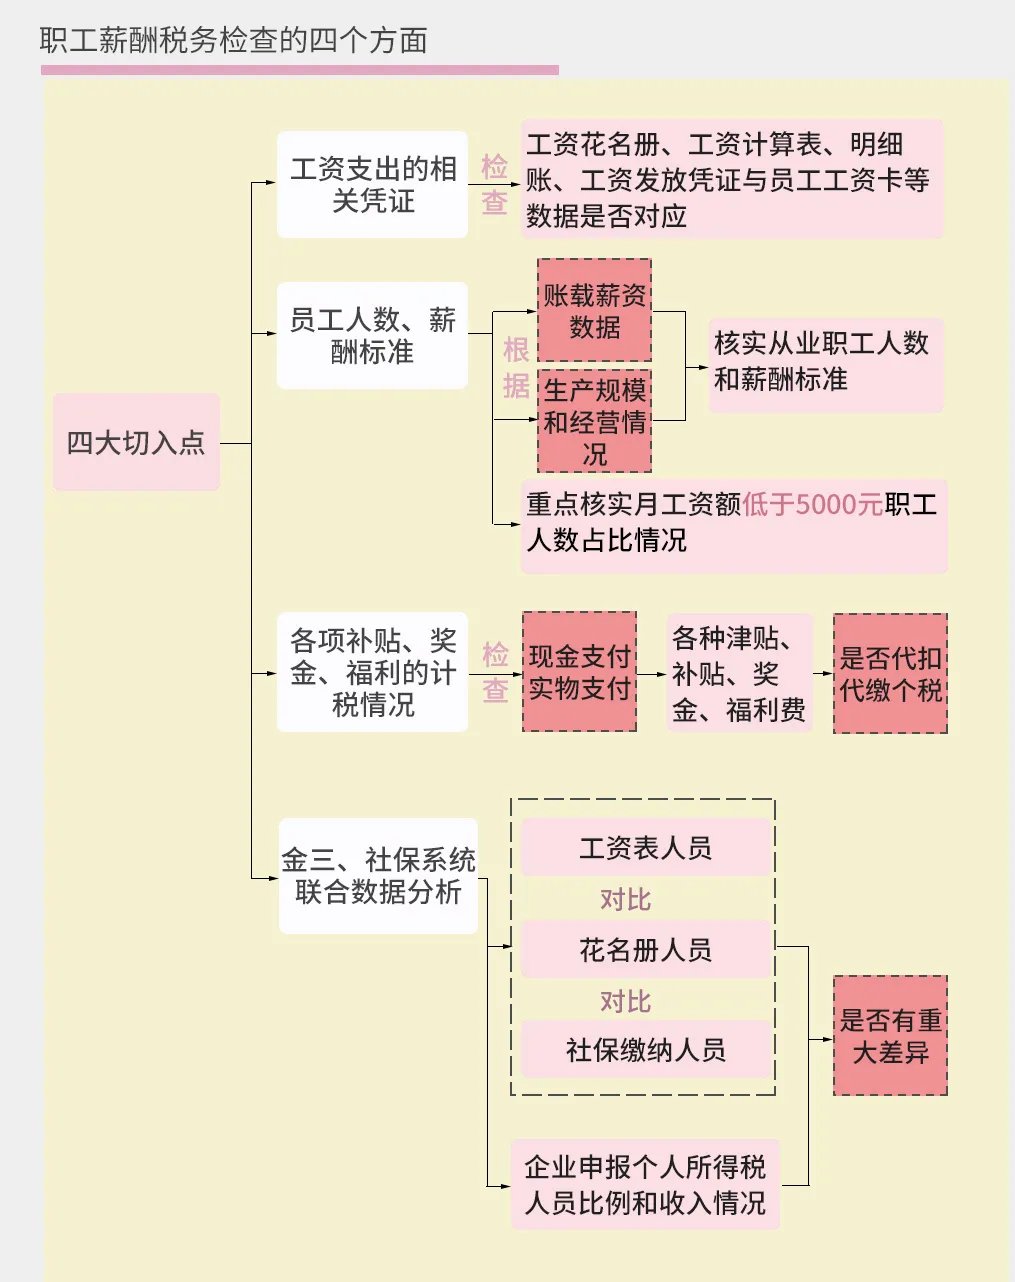
レッドライン四:公転私・私転私などによる収入の隠匿 今年、中央銀行は大口現金管理の試行を発表したばかりであり、これも間違いなく一つのシグナルを発しています。個人口座を通じて収入を隠蔽することは、自ら罠に飛び込むようなものです。 3つのケースで重点監視される! 1、いかなる口座の現金取引も、5万を超える場合。 2、法人口座の送金が200万元を超える。 3、個人口座の送金が20万(海外)または50万(国内)を超える。 6つのケース、企業は注意が必要! 1、ごく小規模な企業でありながら、しばしば数千万の資金流水を生み出す! 2、資金の振替に異常がある。例えば、分割で振り込み集中で振り出し、又は集中で振り込み分割で振り出す。 3、経営範囲または経営業務が、資金の流れと関連性がない。 4、法人口座が短期間に頻繁かつ高額で個人に送金する、または法人口座が短期間に業務と関係のない個人送金を頻繁に受け取る。 5、頻繁に口座を開設・解約し、解約前に大量の資金活動がある。 6、長期間放置されていた口座が、突然有効化され、かつ大量の資金活動がある。 レッドライン五:インボイス購入、給与の虚偽計上など支出の過大計上 インボイスを買うことは虚偽インボイス発行に相当し、このような行為は仕入VATインボイスの転出、税務上の増額調整だけでなく、巨額の罰金と延滞金、さらには刑事罰を受ける可能性もあります。 レッドライン六:個人所得税での不正な工夫 2024年の個人所得税も重点的な税務調査の対象であり、個人所得税申告システムの不断の改善に伴い、身分の冒用、虚偽給与の捏造などは容易に税務調査される。
レッドライン七:小規模税目の疏忽 多くの会社は小規模税目を軽視し、金額が小さいので監督されないと考えていますが、それは大きな誤りです。小規模税目も大きなリスクを引き起こします。 レッドライン八:輸出退税の不正取得 現在のビッグデータ時代では、多部門(税務、税関、銀行など)の情報がすでに共有されており、以前の方法で輸出税還付を騙し取ろうとしてももはや現実的ではありません。 レッドライン九:在庫の帳簿と実地の不一致 インボイス発行は全票面上伝を実施し、簡単に言えばインボイス発行はインボイス宛名、金額だけでなく、発行する商品名称、数量、単価も監督されます。つまり、会社の仕入・販売・在庫はすべて透明です。 レッドライン十:長期的なゼロ申告 ゼロ申告とは、納税者または源泉徴収義務者に課税行為が発生しなかったことを指します。「長期」とは、通常半年と認定されます。 1、ゼロ申告とは?ゼロ申告とは、企業の税務申告の帰属期間内に課税所得が発生しなかったことを指し、この状況は一般的に事業を開始していない場合、または当期に収入があっても規定通りに正直に申告しなかった場合に存在します。 2、長期とは?通常、税務機関は半年以上を長期と認定しますが、具体的な期限は各省・市の税務機関が認定する時間を基準とします。 3、長期的な「ゼロ申告」の結果(1)税務機関は納税者を重点監視範囲に組み入れ、関連規定に従って納税評価を行い、評価過程で収入隠匿、虚偽インボイス発行などの行為が発見された場合、当期税額と延滞金の追納を求め、規定に従って過料を科すことができ、情状が重大な場合は稽查に移送する; (2)納税者が走逃戸である場合、規定に従い重大失信名簿に組み入れ対外公告し、同時にシステムを利用して「受票者」を核查し、その善意による虚偽増値税インボイス取得、悪意の通謀などの状況が存在するか否かを核查し、規定に従い調査処分し、同時に走逃戸納税者を直接D納税者と評定し、D納税者の結果を負担する; (3)長期的にゼロ申告でインボイスを保有する納税者に対して、インボイスの版・量を引き下げます。同時に規定に従い、納税者に定期的に税務機関に出向いてインボイスの使用状況を検査するよう求めることができます; (4)税務機関は、核查を通じて、関連規定に基づき原価費用公式により納税者の収入を核定することができます。 これに加え、あなたの企業がハイテク企業などの税制優遇認定企業に属する場合、又は税負担率が異常などの場合も、税務局の重点的な「注目」を受けます。 最後に各位の経営者と会計士に忠告します、必ず自己点検と照合、レッドラインに触れないこと、そうでなければ必ず元も子もなくなり、後悔しても遅い! 03 インボイス虚開の后果? 一、インボイス虚開の后果《中華人民共和国インボイス管理弁法》第三十七条の規定によれば、本弁法第二十二条第二項の規定に違反して虚偽インボイスを発行した場合 ·犯罪を構成する場合は、法に基づき刑事責任を追及する ·虚開金額が1万元を超える場合、併せて5万元以上50万元以下の過料を科す ·虚開金額が1万元以下の場合、併せて5万元以下の過料を科すことができる ·税務機関が違法所得を没収 インボイスの虚開は一線を越える行為です!企業は絶対に手を出してはいけません!税法だけでなく、刑法にも触れる可能性があります: 増値税専用インボイスを虚開し、または輸出還付・税額控除を騙し取るために使用するその他のインボイスを虚開した場合、3年以下の有期懲役または拘役に処し、併せて2万元以上20万元以下の過料を科す; 虚開した税額が多額であるかその他重大な情状がある場合、3年以上10年以下の有期懲役に処し、併せて5万元以上50万元以下の過料を科す; 虚開した税額が巨額であるかその他特に重大な情状がある場合、10年以上の有期懲役または無期懲役に処し、併せて5万元以上50万元以下の過料を科すか財産を没収する……
二、真実に取引が発生したのに、虚偽インボイスを受け取ったらどうするか?私たちは多くの虚偽インボイス発行事件の中で、多くの企業が「無実」で巻き込まれるのを目にします。正規のルートで取得したインボイスであるにもかかわらず、税務機関の調査を受けるのです。例えば、上記の事例では犯罪グループが814枚の虚偽インボイスを発行しましたが、ある企業が真実の取引を行っていたにもかかわらず虚偽インボイスを取得してしまった場合、どうすればよいでしょうか? 一方、企業が「善意取得」に該当する場合でも、一部の状況では仕入VATインボイスの控除や税前列支ができないことがよくあります。 04 新たな警告の下、税務局はこのように企業を調査する! 一、「可視化」企業収入企業が売上収入を過少計上したり、一部の売上収入を隠匿した場合、中国・金税第3期または中国・金税第4期はいずれも以下のデータ照合分析を通じて 1、コストと費用を通じてあなたの利益がマイナスかどうか; 2、発行したインボイスを照合する、受け取った代金の金額および販売した商品; 3、ビッグデータを通じて、取引先の下流企業の関連帳簿データを照会し、照合する異常が存在するか; 4、同業種の収入と比較し、異常がないか検査する。 二、「観察」企業のコスト費用企業に以下の行為がある場合は注意が必要です 1、長期原材料または商品を購入する時暫定評価入库; 2、原材料又は商品を購入する際に価格を少しでも安くするためにインボイスを要求しない; 3、費用を計上したままいつまでも費用インボイスがない。 4、出張費、燃料費、会議費などの費用異常三、「照会」企業在庫金税三期及び金税四期、企業在庫はさらに透明化されます、企業がどれだけ仕入れ、どれだけ出荷し、どれだけ在庫が残っているか、あなた自身よりも正確に把握している可能性があり、在庫の帳簿と実態が一致しない場合、企業は必ず重視し、速やかに原因を究明する必要がある。 ここで企業に対し、在庫管理をしっかり行い、進銷存を統計し、定期的に在庫を棚卸しし、帳簿と実地の差異分析表を作成するよう注意を促します。できるだけ在庫帳簿と実地の不一致を避ける。 四、「監督」企業銀行口座銀行、工業・情報化部、国家税務総局、国家市場監督管理総局などはすでに企業情報ネットワーク照合システムに組み込まれ、情報共有と照合チャネルを実施。 税務局、銀行などの機関はシステムを通じて企業の納税情報および納税者の営業状態などを確認できる。 企業に以下の異常状況がある場合、注意が必要です-- 1、企業の当期新規売掛金が収入の80%を超える、売掛金が長期にわたりマイナス; 2、当期の新規増加買掛金が収入の80%を超える; 3、前受金が減少したが収益に計上されておらず、前受金が売上収入の20%以上を占めている; 4、当期に新規計上したその他売掛金が売上収入の80%を超えている。 五、「算出」企業の納付すべき税額1、増値税収入が長期的に企業所得税収入を上回っている; 2、税負担率が異常; 注意:以下のような状況の場合、企業は調査を受ける可能性が非常に高いです。 (1)企業の税負担が自社の異なる期間や同業他社と比較して変動が異常であり、高すぎるまたは低すぎる。 (2)税負担率が企業のインボイス発行状況、取得した支払インボイス状況と大きく異なる。 (3)企業の仕入変動率が売上税額変動率よりはるかに大きい。 (4)水、電気などのエネルギー消費の変動が大きくない状況で、税負担率の差異が大きすぎる。 3、企業の大部分の従業員が長期的に個人所得税の課税最低限以下である; 4、従業員の個人所得税申告表の給与と企業が申告した給与が一致しないなど; 上記これらはすべて税務局が注目する重点となります。 税務局はデータ照合により異常のある企業を発見すると、通常その企業に税務自主点検通知書を送付し、まず自主点検を要求します。 05 税務局はなぜ企業に自主点検を求めるのか? 税務局にとって、自主点検は企業の税務管理に不可欠な一環です。税種管理、税務検査、業界税務管理、「漏れを塞ぎ増収を図る」などの税務機関の業務安排において、税務局は企業が自主点検を通じて税務上の問題を是正し、業界の税務秩序を規範化することを必要とし、同時に企業に漏れを確認し欠を補う機会を与えるものでもあります。 どのような業界が税務局から自主点検を求められるのか? 税務局は各種データとモデルの照合を通じて、ある業界が税務上「漏れ・抜け」が全般的に深刻で、多くの段階で業務操作が不規範であり、リスクポイントの提示が多すぎる場合、その業界に自主点検を要求し、業界全体の税務秩序を規範化することを目的とします。例えば建設業、映像業、EC業などです。 また、税制優遇の適用が比較的大きい業界もあります。例えば、ソフトウェア還付を受ける企業、研究開発費加算控除を受ける企業などです。 税務局が自主点検の業界を確定したということは、その業界の経営特性を把握し、業界の上流・下流の業務チェーン、業務フロー段階、収入実現形式、主要なコスト・費用項目、一定期間の業界の粗利益率と利益水準などを把握していることを意味します。したがって、どの段階でどのような形式を通じて税務問題が発生しやすいかについて、税務局はすでに把握しており、これは企業が受け取る自主点検の項目リストからも感じ取ることができます。 一般的に、企業の自主点検終了後、稽查局は企業の自主点検状況を整理し、審査状況に応じて分類処理する: 企業の自主点検で発見された問題については、追徴税額と延滞金のみを納付させ、処罰を軽減、減免または免除します; 企業の自主点検が不十分な場合、形式的な自主点検の場合、または重大な疑義がある場合、約談または厳格な実地調査を行います。 06企業はどのように税務自主点検に対応するか?ソリューションを早急に確保しましょう! 企業が税務局から下送された税務事項通知書を受け取った後、以下の面から業務を展開できる。 まず、自己点検要綱の内容に真剣に照らして自己点検を行います。 自己点検要綱は、税務機関が過去に関連業界を検査した際に発見した問題を归纳・総括して作成した普遍性のある検査要綱であり、各納税者の自己点検に対して指導的役割を果たします。 企業は税務自主検査通知書の要求に基づき、企業異常指標の発生原因に対して的を絞った自主検査を実施し、会社の業務状況と納税状況を真剣に整理できます。 例えば: 財務面:会計科目、記帳証憑、会計帳簿などが体系的かつ全面的に記録・整理・アーカイブされているか。 税務申告:月次・四半期ごとに期限内に申告し税款を納付しているか、申告延期や税款納付延期の状況がないか。 次に、税務リスクポイントを自己点検・自己是正します。 自己点検期間中、企業は税法規定に厳格に従い、すべての生産経営活動について全面的な自己点検を行うべきです。自己点検作業は企業の生産経営に関わるすべての税種を網羅すべきです。 以下のとおり参考: 1、増値税(1)仕入税額インボイスが真実かつ適法か (2)仕入税額控除できない状況が存在するか否か (3)仕入税額の振替を行っていない状況がないか (4)増値税専用インボイスを発行すべきでない状況がないか (5)書類規定の時期に従って収入を確認せず、納税義務を繰り延べていないか (6)みなし販売行為や規定に従って売上税額を計上していない状況が存在しないか 2、企業所得税(1)権責発生制原則に従って課税標準を確認していない問題が存在するか (2)課税所得の実現を遅延させ、又は企業利益を調整する問題が存在するか否か (3)納税調整を行っていない問題がないか (4)コスト費用を虚増していないか 3、その他の税個人所得税:規定に従い全員・全額の源泉徴収義務を履行しているか; 不動産税:建物と不可分の付属施設が不動産原価に算入されず不動産税を納付していないか; 都市土地使用税:土地の実際面積と土地使用証に差異がある場合、土地の実際面積に基づき土地使用税を納付するか; 印紙税:契約の性質を混同し、低い税率を適用したり、勝手に課税標準を減少させたり、記載された全金額で課税せず、課税証憑を非課税証憑とし、印紙税を漏納していないか。 最後に、企業の自己点検結果報告を提出します。 異常指標に対して的を絞った説明を行い、同時に企業の対応措置を明記します。税務局担当者と積極的に連絡を取り、追徴税額を確定します。 もちろん、Kailing Technologyにお問い合わせください。以下を使用して霊税通スマートインボイス管理プラットフォームで、源からリスクを遠ざけ、業務・財務・税務コンプライアンスを一歩で実現! 出典:ネットワーク 北京Kailing Technology有限公司——企業の業務・財務・税務デジタル化ソリューションサービスプロバイダー。 Kailing Technologyは企業のニーズに応じて、販売管理システム、購買管理システム、売上VATインボイス発行システム、仕入VATインボイス受領システム、画像管理システム、財務記帳システム、電子会計アーカイブ、全面デジタル化電子インボイス・楽企インターフェースなどの業務ソリューションを提供し、専門的かつ効率的に企業の業務・財務・税務デジタル管理の転換・アップグレードを支援します。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|