010-6097 4119デモを予約


私たちは全面デジタル化電子インボイスを受け取ったらどうすればよいですか?記帳識別を行う必要がありますか?公開日:2024-05-23 16:50 今や、当社の全面デジタル化電子インボイスは大部分の都市で広範なカバレッジを実現しており、最近ある方が小编にメッセージで、全面デジタル化電子インボイスを受け取った際にどう対応すべきか?入帳標識を付ける必要があるのか?と質問しました。そこで本日は、この問題について小编が詳しく解説します。 目次: 01 インボイス記帳とは何か? 02 【インボイス入帳標識】モジュールを使用してインボイス入帳する方法は? 03 「記帳済み」インボイスをどう照会・調整するか? 04 納税者が発行および取得した全面デジタル化電子インボイスを経費精算・記帳・アーカイブに使用する場合、どのような事項に注意する必要があるか。 一、インボイス記帳とは何か?電子インボイスサービスプラットフォーム納税者が取得したすべてのインボイス(税関納付書を含む)および源泉徴収・代行納付完税証憑データを集約する。 納税者は以下を通じて過: 電子税務局をクリック-【税務デジタルアカウント】-【インボイス記帳識別】モジュールでインボイス記帳操作を行う。 この機能により、納税者を効果的に支援できます。発行側の赤伝インボイス誤発行を防止、受票者側の電子インボイス重複記帳アーカイブリスク。 二、【インボイス入帳標識】モジュールを使用してインボイス入帳する方法は?北京市電子税務局にログイン,クリック【我要办税】-【税務デジタルアカウント】、インボイス記帳識別機能に入ります。
納税者は必要に応じて以下三つのタグタイプの下で,
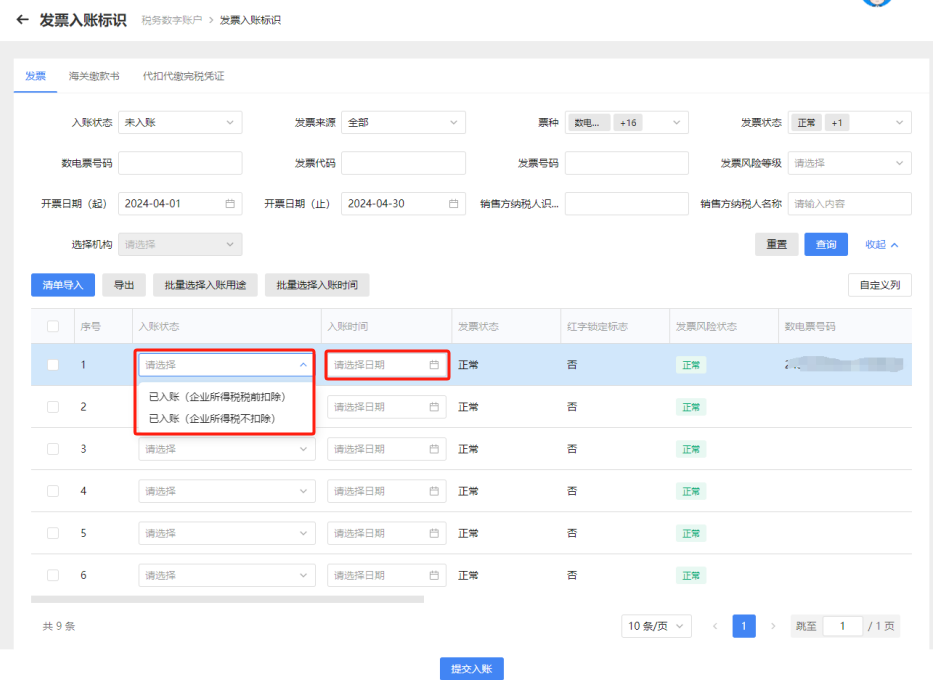
検索条件を入力または選択し、クリック【照会】、システムは照会結果エリアに条件を満たすインボイス情報をリスト形式で表示します:
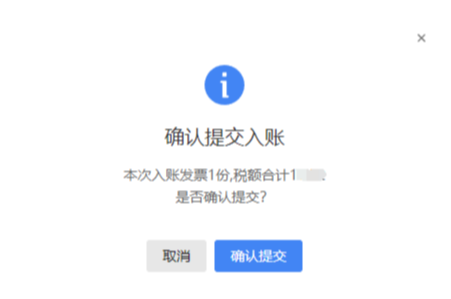
具体的な操作手順: 1.一件ずつ記帳納税者が単一のインボイスに対してインボイス記帳操作を行う場合、記帳が必要なインボイス情報をチェックし、ドロップダウンメニューで「インボイス入帳状態」および「インボイス入帳時間」、クリック【記帳提出】、ポップアップした記帳確認ボックス内でクリック「確認提出」、インボイス記帳操作を完了できる。
2.一括記帳納税者に複数のインボイスの記帳が必要で、記帳状態および記帳時間が同一の場合、一括で記帳操作を行うことができます。【インボイス記帳標識】インターフェースで、計上が必要な複数のインボイスにチェックを入れ、それぞれ完了させる「一括で記帳用途を選択」と「一括で記帳時間を選択」操作、クリック「確認提出」、記帳操作を完了できる。
(記帳ステータスを一括選択する画面)
(記帳ステータスを一括選択する画面) 3.リストインポートで記帳納税者に複数のインボイスの記帳が必要で、状態および記帳時間が異なる場合、リストインポート機能を通じて実現できます。 クリック【リストインポート】、記入してアップロード《一括インボイス記帳インポートテンプレート》インボイス記帳操作を完了できます。
(インポート成功後の通知画面) 三、「記帳済み」インボイスをどう照会・調整するか?記帳操作を完了したインボイスは、その「記帳状態」、またそれに対して「記帳用途」調整を行う。 具体的な操作手順: 1.「記帳済み」インボイスを照会インボイス記帳の操作を完了した後、【インボイス記帳標識】モジュール、対応する「記帳状態」照会できます。
2.記帳調整記帳用途の変更や記帳の取消が必要な場合、検索された「入帳済み」インボイス情報画面で対応するインボイスにチェックを入れ、その行をクリック「記帳状態」ドロップダウンメニューで用途変更または入帳取消を選択した後、クリック「記帳調整」修正を完了できます。 納税者が記帳を撤回した後、インボイス記帳状態を再調整する必要があり、【記帳状態】ドロップダウンメニューで選択「記帳取消」、インボイスの記帳ステータスを照会し、再調整します。
四、納税者が発行および取得した全面デジタル化電子インボイスを経費精算・記帳・アーカイブに使用する場合、どのような事項に注意する必要があるか。納税者が発行および取得した全面デジタル化電子インボイスを経費精算・記帳・アーカイブに使用する場合は、「財政部 国家档案局の電子会計証憑の経費精算・記帳・アーカイブの規範化に関する通知」(財会〔2020〕6号、以下「通知」という)および「会計アーカイブ管理弁法」(財政部、国家档案局令第79号)、「財政部会計司の電子証憑会計データ標準(試行版)の公布に関する通知」(財会便函〔2023〕18号)の関連規定に従って執行しなければならない。 第一に、数電票はPDF、OFD、XMLの3種類の電子ファイル形式を提供しており、そのうちPDFとOFDはインボイス内容のプレビュー用形式であり、デジタル署名を含むXML形式が財政部の計上要件に適合する電子ファイル形式です。納税者は「通知」第3条・第5条の規定に基づき、数電票XML電子ファイルのみで経費精算・計上・アーカイブする場合、別途紙形式で保存する必要はありません。 第2に、納税者が全面デジタル化電子インボイスの紙印刷物を経費精算・記帳・アーカイブの根拠として使用する必要がある場合、《通知》第四条の規定に基づき、同時に全面デジタル化電子インボイスのデジタル署名を含むXML形式の電子ファイルを保存する必要があります。 出典:北京西城税務 北京Kailing Technology有限公司——企業の業務・財務・税務デジタル化ソリューションサービスプロバイダー。 Kailing Technologyは企業のニーズに応じて、販売管理システム、購買管理システム、売上VATインボイス発行システム、仕入VATインボイス受領システム、画像管理システム、財務記帳システム、電子会計アーカイブ、全面デジタル化電子インボイス・楽企インターフェースなどの業務ソリューションを提供し、専門的かつ効率的に企業の業務・財務・税務デジタル管理の転換・アップグレードを支援します。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|