
経費精算アーカイブと電子会計アーカイブが二枚皮になっていませんか?Kailing Technologyの経費管理システムは入帳とアーカイブを一度の動作にしアーカイブに直結します
月末の締め処理の数日間、財務部門ではよく奇妙な分業が見られます。一組は精算システムで書類を確認し、証憑を作成し、支払いを監視し、手元の仕事は「今月の帳簿を合わせる」を終点とします;もう一組は印刷した精算書とインボイスを抱え、電子会計アーカイブシステムで一条ずつ追加入力し、関連付け、番号を付け、手元の仕事は「この資料群を格納した」を終点とします。二組が忙しくしているのは実は同じ業務群なのに、間には壁があるようです——精算システムのあの書類はとっくに記帳されているのに、アーカイブシステムではまだ補入力を待つ空のレコードです。これが多くの企業が口にする「二枚皮」です。Kailing Technologyは経費管理・精算プロジェクトでこうした現場を数多く見てきました。灵动精算が示す考え方は、さらにもう一つの運搬ポジションを追加するのではなく、アーカイブという動作を直接記帳動作に統合することです:精算記帳のその瞬間に、残すべきものは残り、アーカイブ側は同時に一式の資料を受け取り、誰かがもう一度運ぶのを待つ必要はありません。
▍二枚皮はどのように生まれるか:一方はプロセスの完走を管理し、一方はモノの保存を管理する
二つのシステムの目標を並べて見れば、どちらも間違っていません。経費精算システムの目標は「プロセスを完走させること」——票据を受け取り、申請を提出し、支払い、記帳する。プロセスが閉じれば、業務上は終了です。電子会計アーカイブシステムの目標は「ものを保持すること」——会計アーカイブの規範に従い、証憑、单据、添付資料、受領証を一式保存し、いつでも検索・取り出し・検査に耐えられるようにする。二つの目標はそれぞれ成立しており、問題は接続部分にあります。「プロセス終了」から「アーカイブ入库」までの区間は、通常どのシステムも担当せず、人手で運ぶしかありません。
人が運ぶことによる、より隠れた厄介事——タイムラグ。精算が発生した瞬間、資料は最も揃っている:インボイスは取得したばかり、承認痕跡も新しく、支払控えもすぐ届く。しかしアーカイブは月次締め後、さらには四半期末に回されがちで、その間に対応者が異動し、添付は誰かのパソコンに散らばり、紙の証憑は引き出しの底に圧し込まれている。いざ集中整理となると、アーカイブ担当がするのは実はアーカイブではなく考古学である。
▍二つの立場それぞれの苦労:重複整理、アーカイブの遅延、取り出してもソースファイルが出てこない
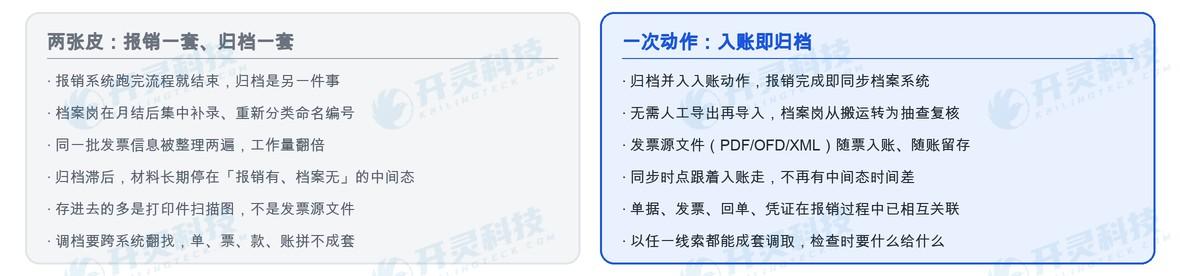
- 重複整理。同一ロットのインボイスは、精算段階で既に収集、照査、検証され、具体的な伝票に関連付けられている;アーカイブ段階になると、档案の口径で再度分類、命名、番号付け、アップロードをやり直す。情報は増えていないのに、作業量は倍になる。
- アーカイブの遅延。アーカイブは月次締めの後に回され、資料は長期間「経費精算システムにはあるが、アーカイブシステムにはない」中間状態に置かれます。この間にある経費を照会するには、二つのシステムを同時に開いて照合する必要があり、どちらが正確か誰も言えません。
- アーカイブを呼び出してもソースファイルが見つからない。この条項は、監査、税務調査および内部レビューの際に最も露呈しやすいものです:アーカイブに保管されているのが印刷物のスキャン画像やスクリーンショットであり、インボイス原本のPDF/OFD/XMLソースファイルではない場合です。そして財政部6号文の基準によれば、電子インボイスの精算・記帳・アーカイブにおいて残すべきは、このソースファイルそのものであるべきです。
三つを並べると、同じ構造的な問題を指し示しています。経費精算とアーカイブが前後して起こる二つの出来事と見なされているため、「前の出来事の産物を後の出来事に移すのは誰か」という職務が必ず生じます。この運搬職務が存在する限り、重複、遅延、漏れはなくなりません。
▍Kailing Technologyのやり方:フロー末尾にアーカイブ工程を足すのではなく、記帳のその瞬間にアーカイブを完了させる
霊動経費精算がカバーするのは「インボイス収集→チェック→経費精算→承認→支払→記帳→アーカイブ」という完全なチェーンであり、アーカイブはこのチェーン上の外付けの最終節ではなく、記帳動作が備える結果である。Kailing Technologyはこれを2つの具体的な事柄に分解して行う。
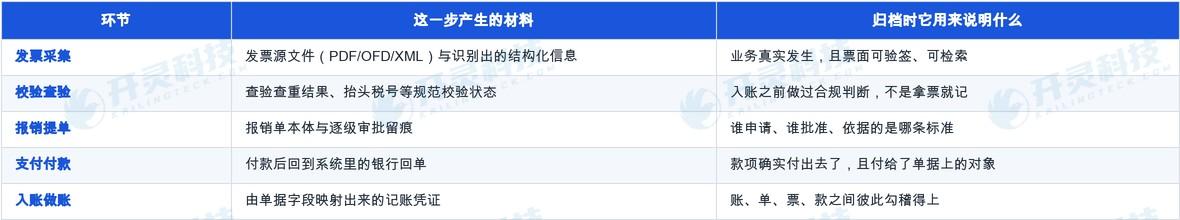
第一に、記帳時に原本ファイルを一緒に定着させます。従業員がコードをスキャンして即時記録する際に取得するのは、税務側のそのPDF/OFD/XML原本そのものです。それはインボイスプールに入った瞬間から票に伴い、単に伴い、記帳の段階でも当然証憑とともに残ります。誰かが後から補う必要はなく、途中で印刷物に退化することもありません。ここで強調するのは一点だけです。本当にアーカイブに帰すべきはこの原本であり、その影ではありません。このステップを記帳の時点で済ませておけば、後で「原本ファイルを探し直す」ような作業は生じません。
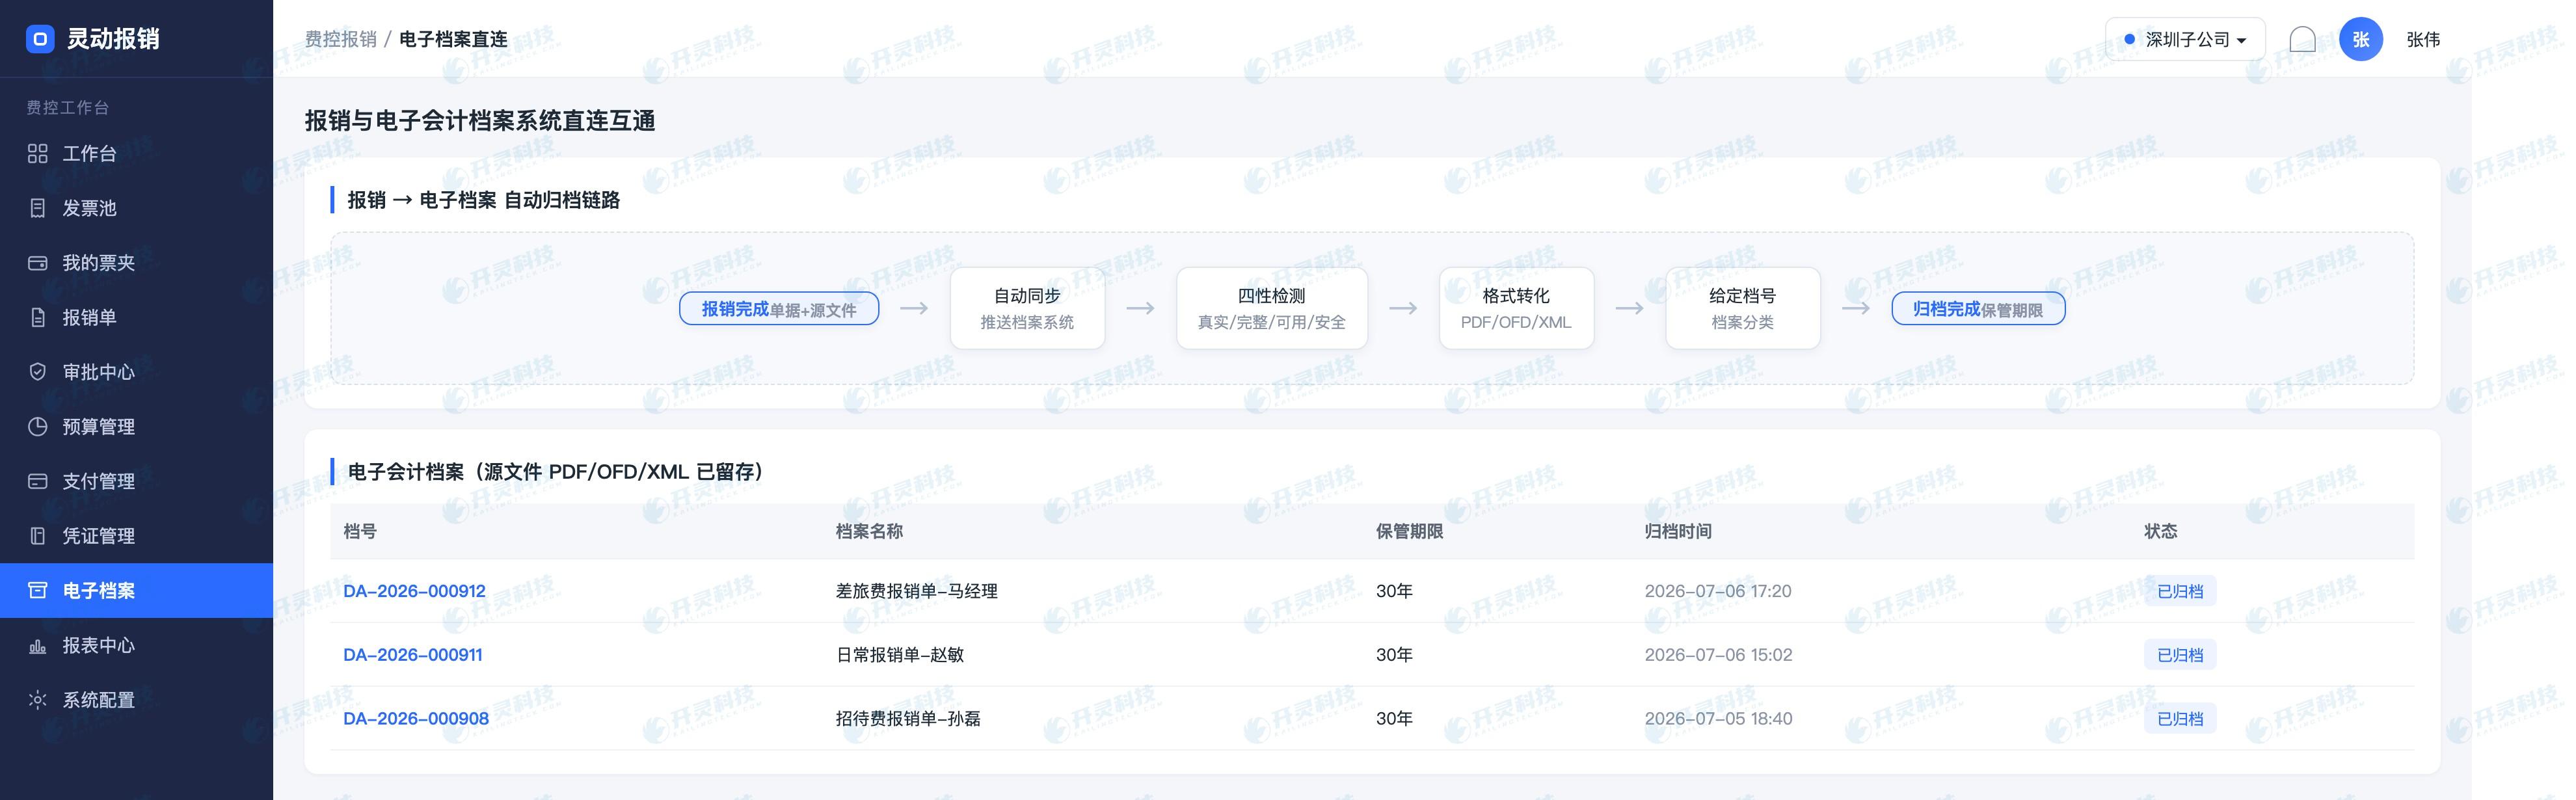
第二に、アーカイブ側が同じタイミングで受け取れるようにすること。経費精算書の記帳完了と同時に同期がトリガーされ、伝票、インボイス原本、承認履歴、記帳伝票があらかじめ定めた基準で一式送信される。途中で手動エクスポートや再インポートは不要で、次のバッチを待つ必要もない。Kailing Technologyの製品ラインには電子会計アーカイブシステムがあり、両者間は標準インターフェースで接続される。企業が既に使用中のアーカイブシステムがある場合も、同じフィールド基準で接続すればよく、一から作り直す必要はない。
▍「一式」とは何か:伝票、インボイス、支払、帳簿が互いに見つけられること
多くの企業はアーカイブができていると思っているが、いざ調べる日になって初めて気づく。伝票は検索できるが、インボイスはインボイスプールで探し、入金明細はネットバンキングのダウンロードディレクトリにあり、証憑は財務ソフトの中にある。四つとも存在するが、つながらない。いわゆる一式とは、四つとも保存されていることではなく、どれか一つから出発して残り三つを見つけられることである。
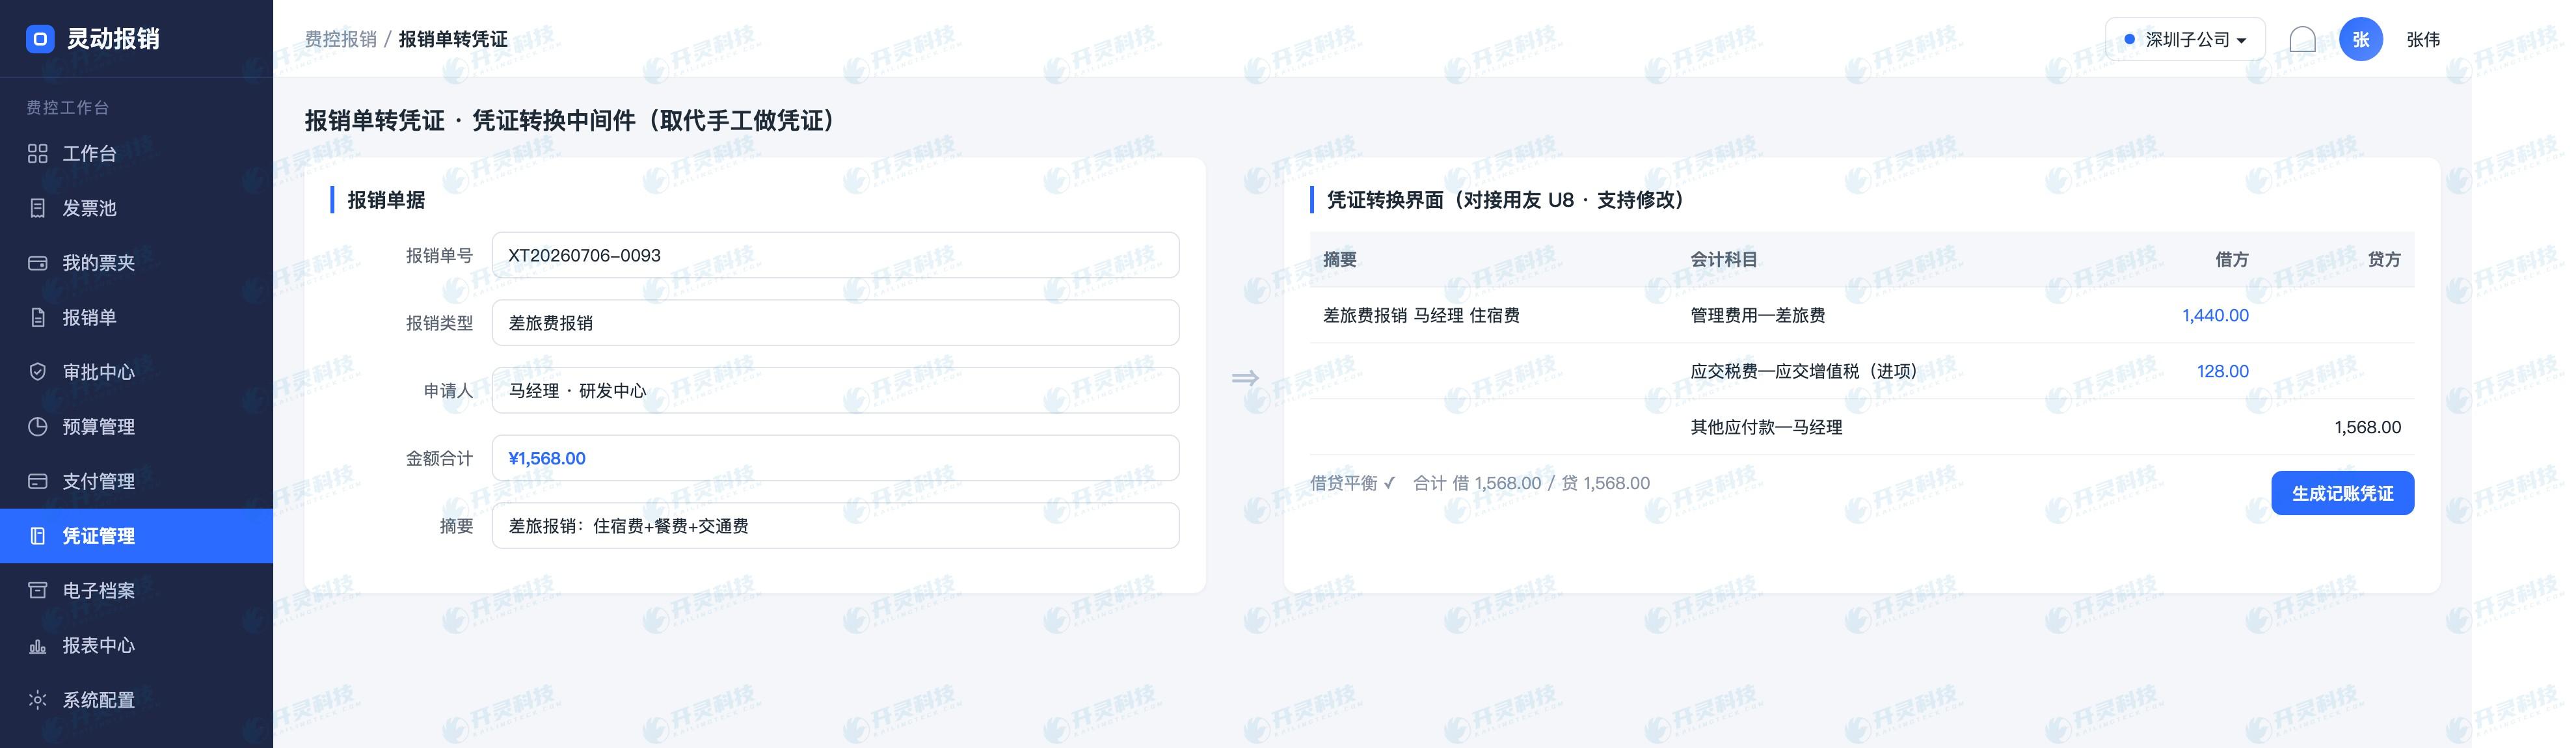
- 伝票と証憑。経費精算伝票上のフィールドは自動的に記帳証憑の対応欄にマッピングされ、証憑は生成されると同時に自身の由来を帯び、アーカイブ時に摘要からどの伝票に対応するかを推測する必要がなくなる。
- 伝票とインボイス。経費精算伝票はインボイスフォルダでチェックして生成され、伝票と票は生まれつき双方向に関連する;台帳上で一枚の票が経費精算済みか、記帳済みかがいつでも確認できる。
- 伝票と入出金。支払完了後、銀行受領証はシステムに戻り、元の伝票の下に紐付く。アーカイブにとって、それは一式の材料のうちの一点であり、金が確かに支払われ、かつ伝票上の対象に支払われたことを示す。
これら3層の関係は経費精算の過程で既に構築されており、アーカイブはすでに織り上げられたこの網を丸ごとアーカイブ庫に移すだけです。そのため、アーカイブを呼び出す際、検査担当者が求めるものをそのまま提供できます:経費精算伝票を手がかりに、インボイスのソースファイル、承認者と承認意見、支払い領収書、記帳証憑へとたどることができ;逆に1枚の証憑を手がかりに、最初の票を誰がいつ取得したかまで逆追跡できます。
▍導入時に2つの流れを1本に統合する方法
某製造企業グループの傘下には複数の法人主体があり、従来は精算は精算、アーカイブはアーカイブで、月次締め後に専任者が集中的に追記し、監査でアーカイブ照会があると2つのシステムを行き来して探し、年度をまたぐ伝票では当時誰が担当したかをまず確認する必要がありました。灵动精算と電子会計アーカイブシステムを連携させ、アーカイブを記帳に追随させた後、その専任者の仕事の性質が変わりました。「資料を運ぶ」から「欠落がないか抜き取り検査する」へと変わり、月次締めの数日間は明らかに楽になりました。
プロジェクト実施の経験から見ると、このことの順序はこのように安排することを推奨します。
- まず基準を合わせ、次にインターフェースを論じる。アーカイブ範囲、分類方式、命名と番号規則をまず両側で揃える——どの証憑をアーカイブするか、1枚の証憑にどの種類の添付を付けるか、どの次元で分類するか。基準が統一されなければ、インターフェースが通じても混乱を同期させるだけだ。
- さらに同期時点を定める。月次一括プッシュではなく、「記帳完了」をトリガーとすることを推奨します。トリガーが業務発生に近いほど、資料が揃い、責任が明確になり、中間状態が発生しにくくなります。
- 増分を先行して運用し、既存分は段階的に補完。まず新たに発生する経費精算を「入帳即アーカイブ」の道筋で通し、1〜2か月の決算サイクルを安定して回す。過去の既存分は年度別または主体別に分割処理し、増分と混ぜて行わないこと。そうしないと両方とも混乱する。
- 抜き取り検査を一つ残す。自動アーカイブは確認不要という意味ではありません。定期的な抜き取り検査の工程を残し、ソースファイルが揃っているか、受領証が関連付けられているか、証憑と伝票が一致しているかを重点的に確認し、人的資源を転記ではなく照合に充てましょう。
結局のところ、「二枚皮」は特定のシステムの出来が悪いのではなく、チェーンが人為的に二つに断ち切られていることが問題だ。その切れ目を埋めれば、経費精算システムが引き渡すのは整理待ちの資料の山ではなく、すでに一式が揃い、そのままアーカイブに格納できる档案となる。
▍よくある質問 FAQ
Q:企業がすでに電子会計アーカイブシステムを導入している場合、入れ替える必要がありますか?
A:基本的には不要です。灵动経費精算側は標準インターフェースで一式の資料を連携しており、アーカイブシステムが受け入れ可能で、フィールドの定義が合意できれば問題ありません。導入時はまずアーカイブ範囲とトリガータイミングを定め、インターフェースは後回しで構いません。
Q:自動アーカイブでは具体的にどの内容がアーカイブされますか?
A:精算経路上で自然に発生する数点です。精算書と承認記録、インボイス原本とその検証結果、支払後にシステムに戻る銀行受領証、伝票からマッピングされた記帳証憑。範囲は企業自身のアーカイブ管理办法に応じて調整できます。
Q:アーカイブを取り出す際、どうすれば速く検索できますか?
A:伝票を手がかりに一式で取り出す方が、資料種別ごとに分けて探すよりはるかに速いです。伝票とインボイス、伝票と代金、伝票と仕訳伝票の関連は経費精算の過程で既に構築されているため、1枚の精算伝票を呼び出せば、それに付随するインボイスのソースファイル、承認意見、支払回執、仕訳伝票が一緒に取り出されます。
Q:紙のインボイスと過去の証憑はどう処理しますか?
A:紙のインボイスは撮影して入力でき、券面番号を電子税務局と照合した後、伝票とともにアーカイブフローに進みます。過去の伝票は年度別または法人主体別に分割して補録し、新規発生業務とは分けて進めることを推奨します。
経費精算の記帳と電子会計アーカイブが一度の動作でどう完了するか見てみたいですか?Kailing Technologyにアクセスし、貴社のアーカイブ基準に沿ったデモ交流をご予約ください:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:
販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、各領域のデジタル化プロセスを全方位的に推進。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:電子会計アーカイブ;経費精算アーカイブ;入帳即アーカイブ;インボイス源ファイル;PDF OFD XML;四流一体;Kailing Technology;霊動経費精算;経費管理精算システム;アーカイブダイレクト接続
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京