
仕入VATインボイス認証プラットフォームの使い方とは?用途確認前に4項目を照合する
仕入VATインボイス認証プラットフォームの使い方とは?まず「公式用途確認」と「企業内部管理」を分ける。
納税者が規定に適合する増値税控除証憑を申告控除、輸出還付または代理還付に使用する場合、税務デジタルアカウントまたは増値税インボイス総合サービスプラットフォームを通じて用途を確認する必要があります。これは任意に選べる商業ソフトウェアではありません。企業内部システムは集約、検証、重複チェック、記録の保持を支援できますが、法定の用途確認に代わることはできず、票面の識別結果だけで控除可否を判断することもできません。
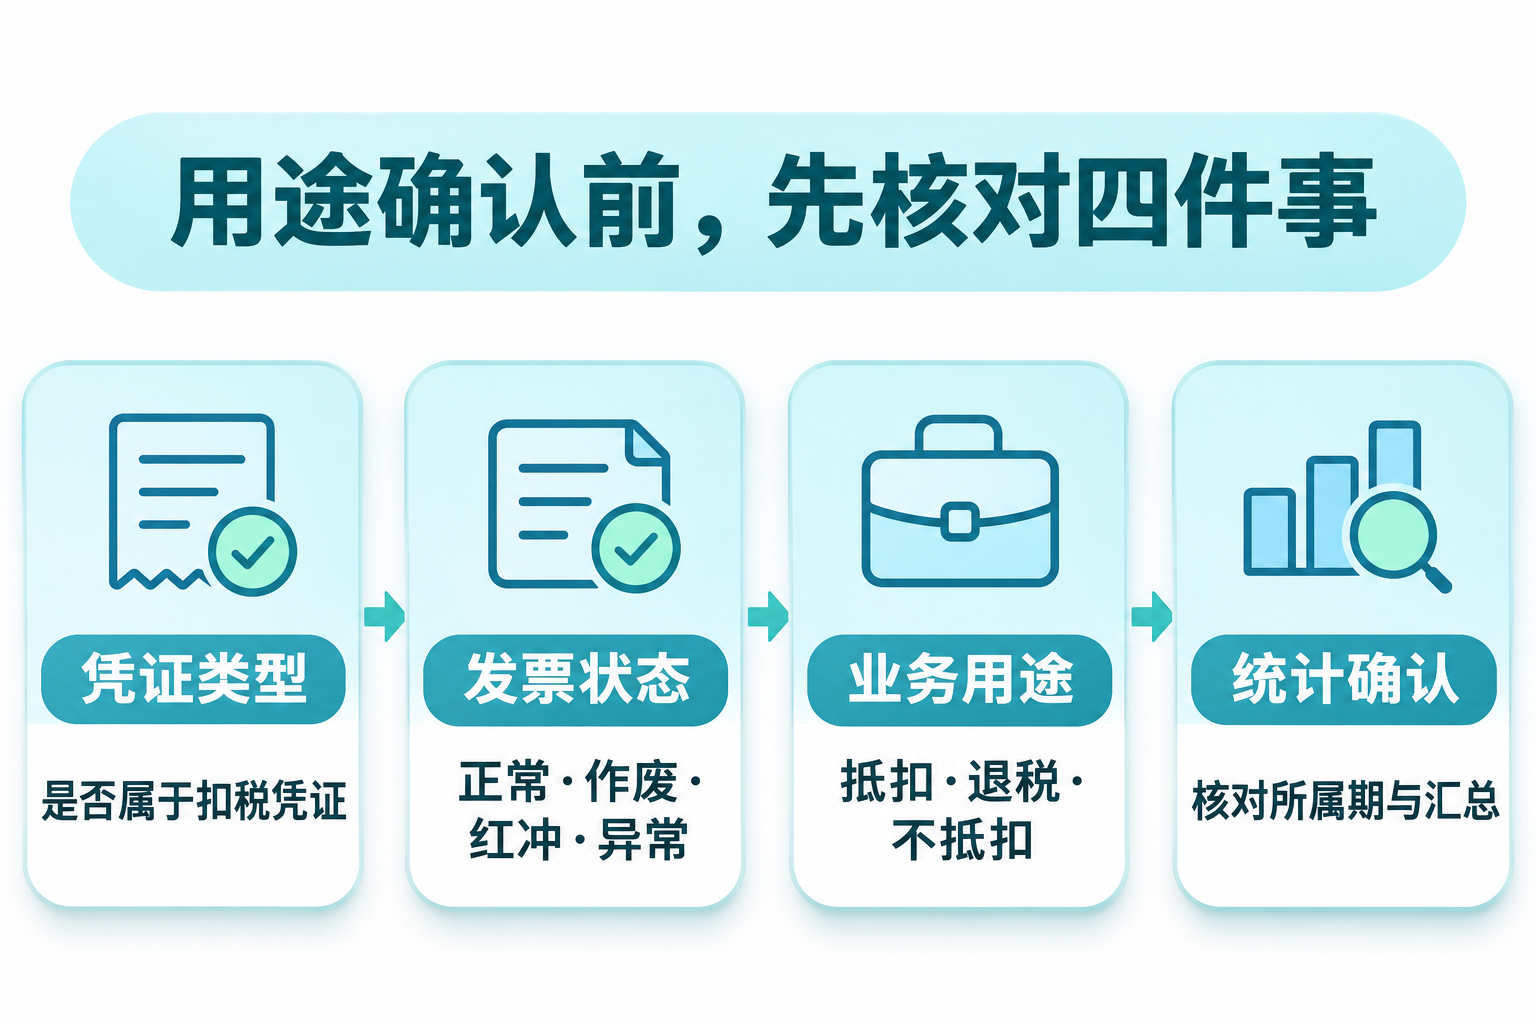
一、まず証憑の種類を確認:インボイスがあってもすべてに控除機能があるわけではない
2026年施行の「中華人民共和国増値税法」第16条は、納税者が法律、行政法規または国務院の規定に基づく増値税控除証憑により仕入税額を控除すべきと定めています。実施条例はさらに、増値税専用インボイス、税関輸入増値税専用納付書、納税証明書、農産物買付インボイス、農産物販売インボイス、その他仕入税額控除機能を有する控除証憑が規定の範囲に属すると明記しています。最初のステップは証憑の種類と取得方法を確認することで、「インボイス」という文字を見ただけで直ちにチェックを入れることではありません。
二、次にインボイスのステータスを確認:見つからない場合はまず6つの一般的な原因を排除
インボイスが控除チェックモジュールで検索できないことは、システムの漏票を意味しません。税務機関が2026年に公開したQ&Aが挙げる調査の方向性には、検索条件、票面情報、インボイス用途、チェック済みステータス、控除と還付用途の誤選択などが含まれます。実際の処理ではさらに無効化、赤伝、異常証憑などのステータスにも注意し、電子税務局の表示および主管税務機関の確認結果を基準とすべきです。
三、業務用途を確認:控除、還付、不控除を混用してはならない
用途確認は、証憑と後続の申告処理を結び付けます。企業は実際の仕入、納税主体、実際の用途に基づいて「控除」「還付」または「控除なし」を判断して選択する必要があります。「増値税法」第22条は、簡易課税項目、免税項目、異常損失、および集団福利・個人消費に直接使用する場合など控除できない状況を併せて明記しています。ツールはルールを提示できますが、最終判断はOCRフィールドや固定キーワードだけに頼ることはできません。
四、所属期と統計結果を確認:確認前にもう一度総量を再確認
控除類のチェックを完了した後は、納税主体、税額所属期、チェック明細、集計統計を確認する必要があります。公式の操作入口は通常、電子税務局の「税務デジタルアカウント—インボイスチェック確認—控除類チェック」などのモジュールにあります。各地の画面とメニューはバージョンにより調整される可能性があるため、現地の電子税務局の実際のページおよび12366の回答を基準とすべきです。誤選択が判明した場合は、公式機能と規定の手続きに従って取消または更正すべきであり、企業台帳のステータスを変更しただけで完了とみなすことはできません。
企業ツールにできること、できないことは何か?
企業ツールは、認可データの集約、原本と業務添付資料の関連付け、真偽ステータスの検証、重複精算チェック、異常タスクの割り当て、操作ログの保存を担うのに適しています。データを取得できるか、どの証憑種別をカバーするかは、納税者の認可、地域、証憑種別、インターフェース、実施範囲の影響を受けるため、選定時にはベンダーにデータソースと認可の境界を現場で説明させるべきです。Kailing Technologyの関連仕入管理ソリューションは内部管理の候補となり得ますが、実際の導入範囲、検証可能なデータソース、監査ログを基準とすべきであり、企業ツールを公式の用途確認入口として宣伝してはなりません。
結論:仕入VATインボイス認証の鍵は「どの商業プラットフォームを選ぶか」ではなく、公式入口に従って用途確認を完了し、確認前に証憑タイプ、インボイスステータス、業務用途、所属期統計を照合することです。内部システムの価値は、証拠とステータスを明確に整理することにあり、納税者の法定判断と申告責任に代わることではありません。
公式根拠:国家税務総局:全面デジタル化電子インボイス用途確認チャネル;《中華人民共和国増値税法》;「中華人民共和国増値税法実施条例」;上海税務2026年インボイスチェックQ&A。
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京