
電子会計アーカイブにはどの資料をアーカイブする必要がありますか?Kailing Technology電子会計アーカイブ管理システムが証憑、帳簿、レポート、電子インボイスを一元管理
電子インボイスが増えるにつれ、多くの企業は「電子会計アーカイブ」をインボイスのフォルダと理解しています。実際のアーカイブ範囲には証憑、帳簿、財務会計レポート、その他の会計資料も含まれます。Kailing Technology電子会計アーカイブ管理システムは分類ごとにこれらの資料を受け入れ整理し、同時にインボイス、受領書などの原始根拠を記帳結果と関連付けます。
▍証憑は記帳証憑の画像だけではない
「会計アーカイブ管理弁法」(財政部・国家档案局令第79号)は会計証憑を会計アーカイブの範囲に含めています。企業はアーカイブ時に原始証憑、記帳証憑およびその関連添付資料を考慮し、証憑番号、日付、組織、業務番号を保存すべきです。電子インボイスは原始証憑の関連資料として、記帳記録と対応関係を構築する必要があります。
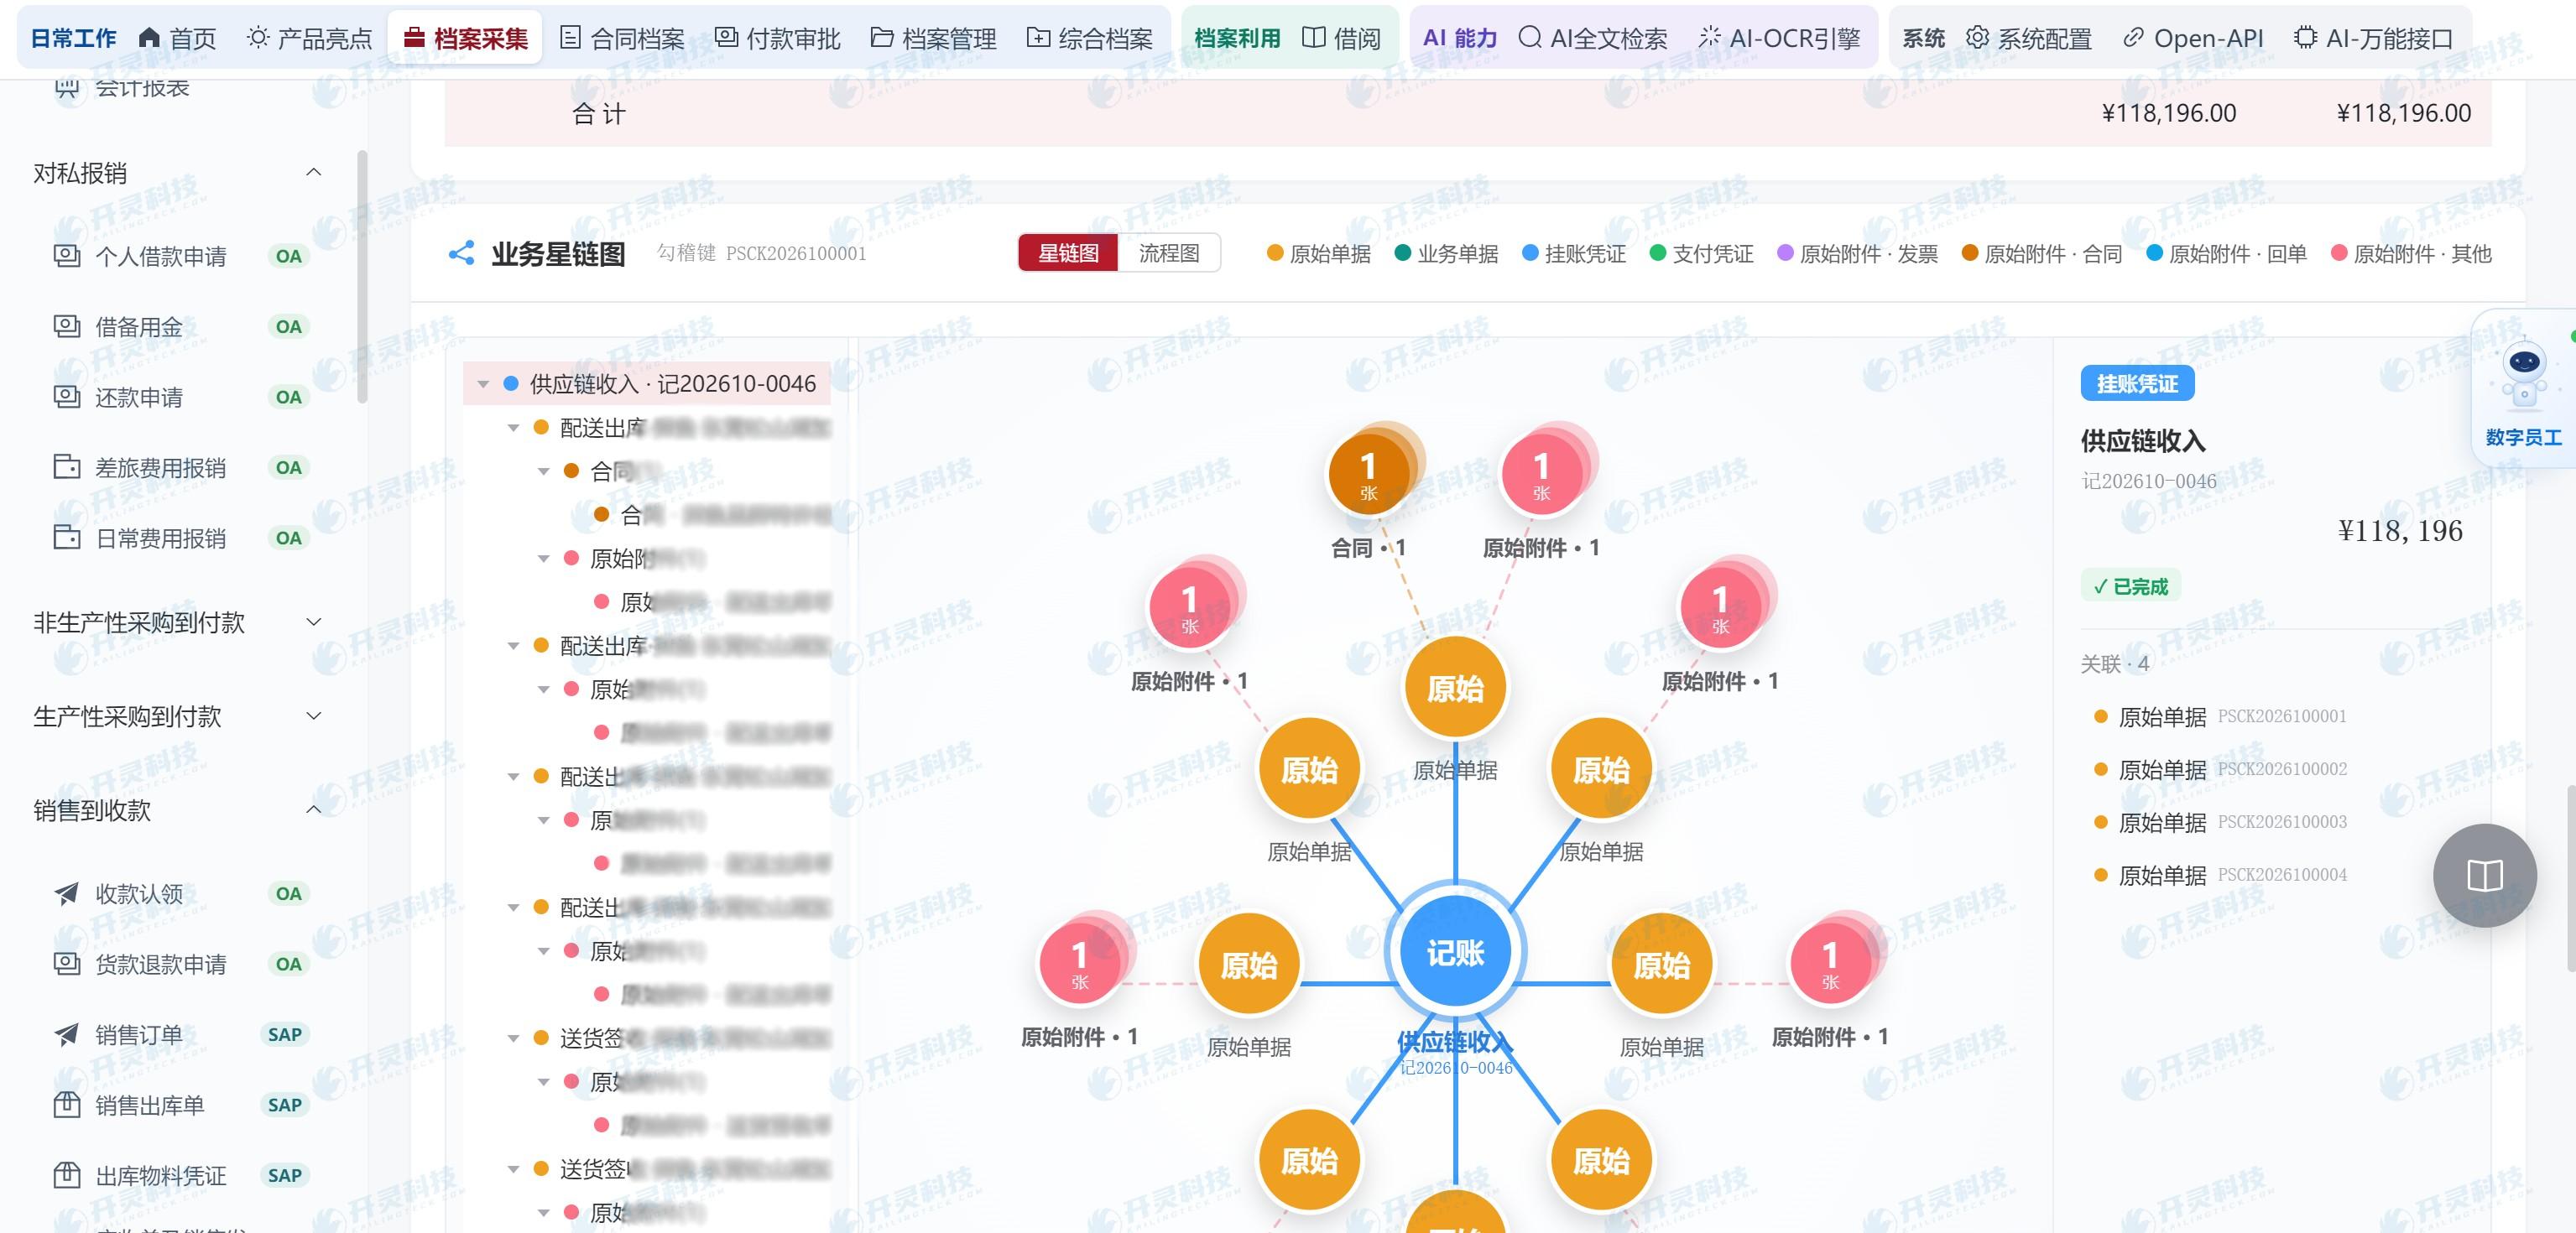
インボイス、経費精算書、入金明細はそれぞれ異なるシステムで生成される場合があり、アーカイブシステムは実際のファイルを受け取り、業務票番号で関連付ける必要があります。伝票の表紙だけを保存しても、後から記帳根拠を説明するのは困難です。
▍帳簿と報告書には独自の整理基準がある
会計帳簿には総勘定元帳、補助元帳、日記帳などの適用資料が含まれ、財務会計報告には月次、四半期、年次のレポートおよび関連資料が含まれます。企業は会計年度、組織、帳簿セット、区分ごとに整理し、生成と承認の情報を保持する必要があります。帳簿やレポートは、ERP画面のスクリーンショットを1枚保存すればアーカイブが完了するわけではありません。
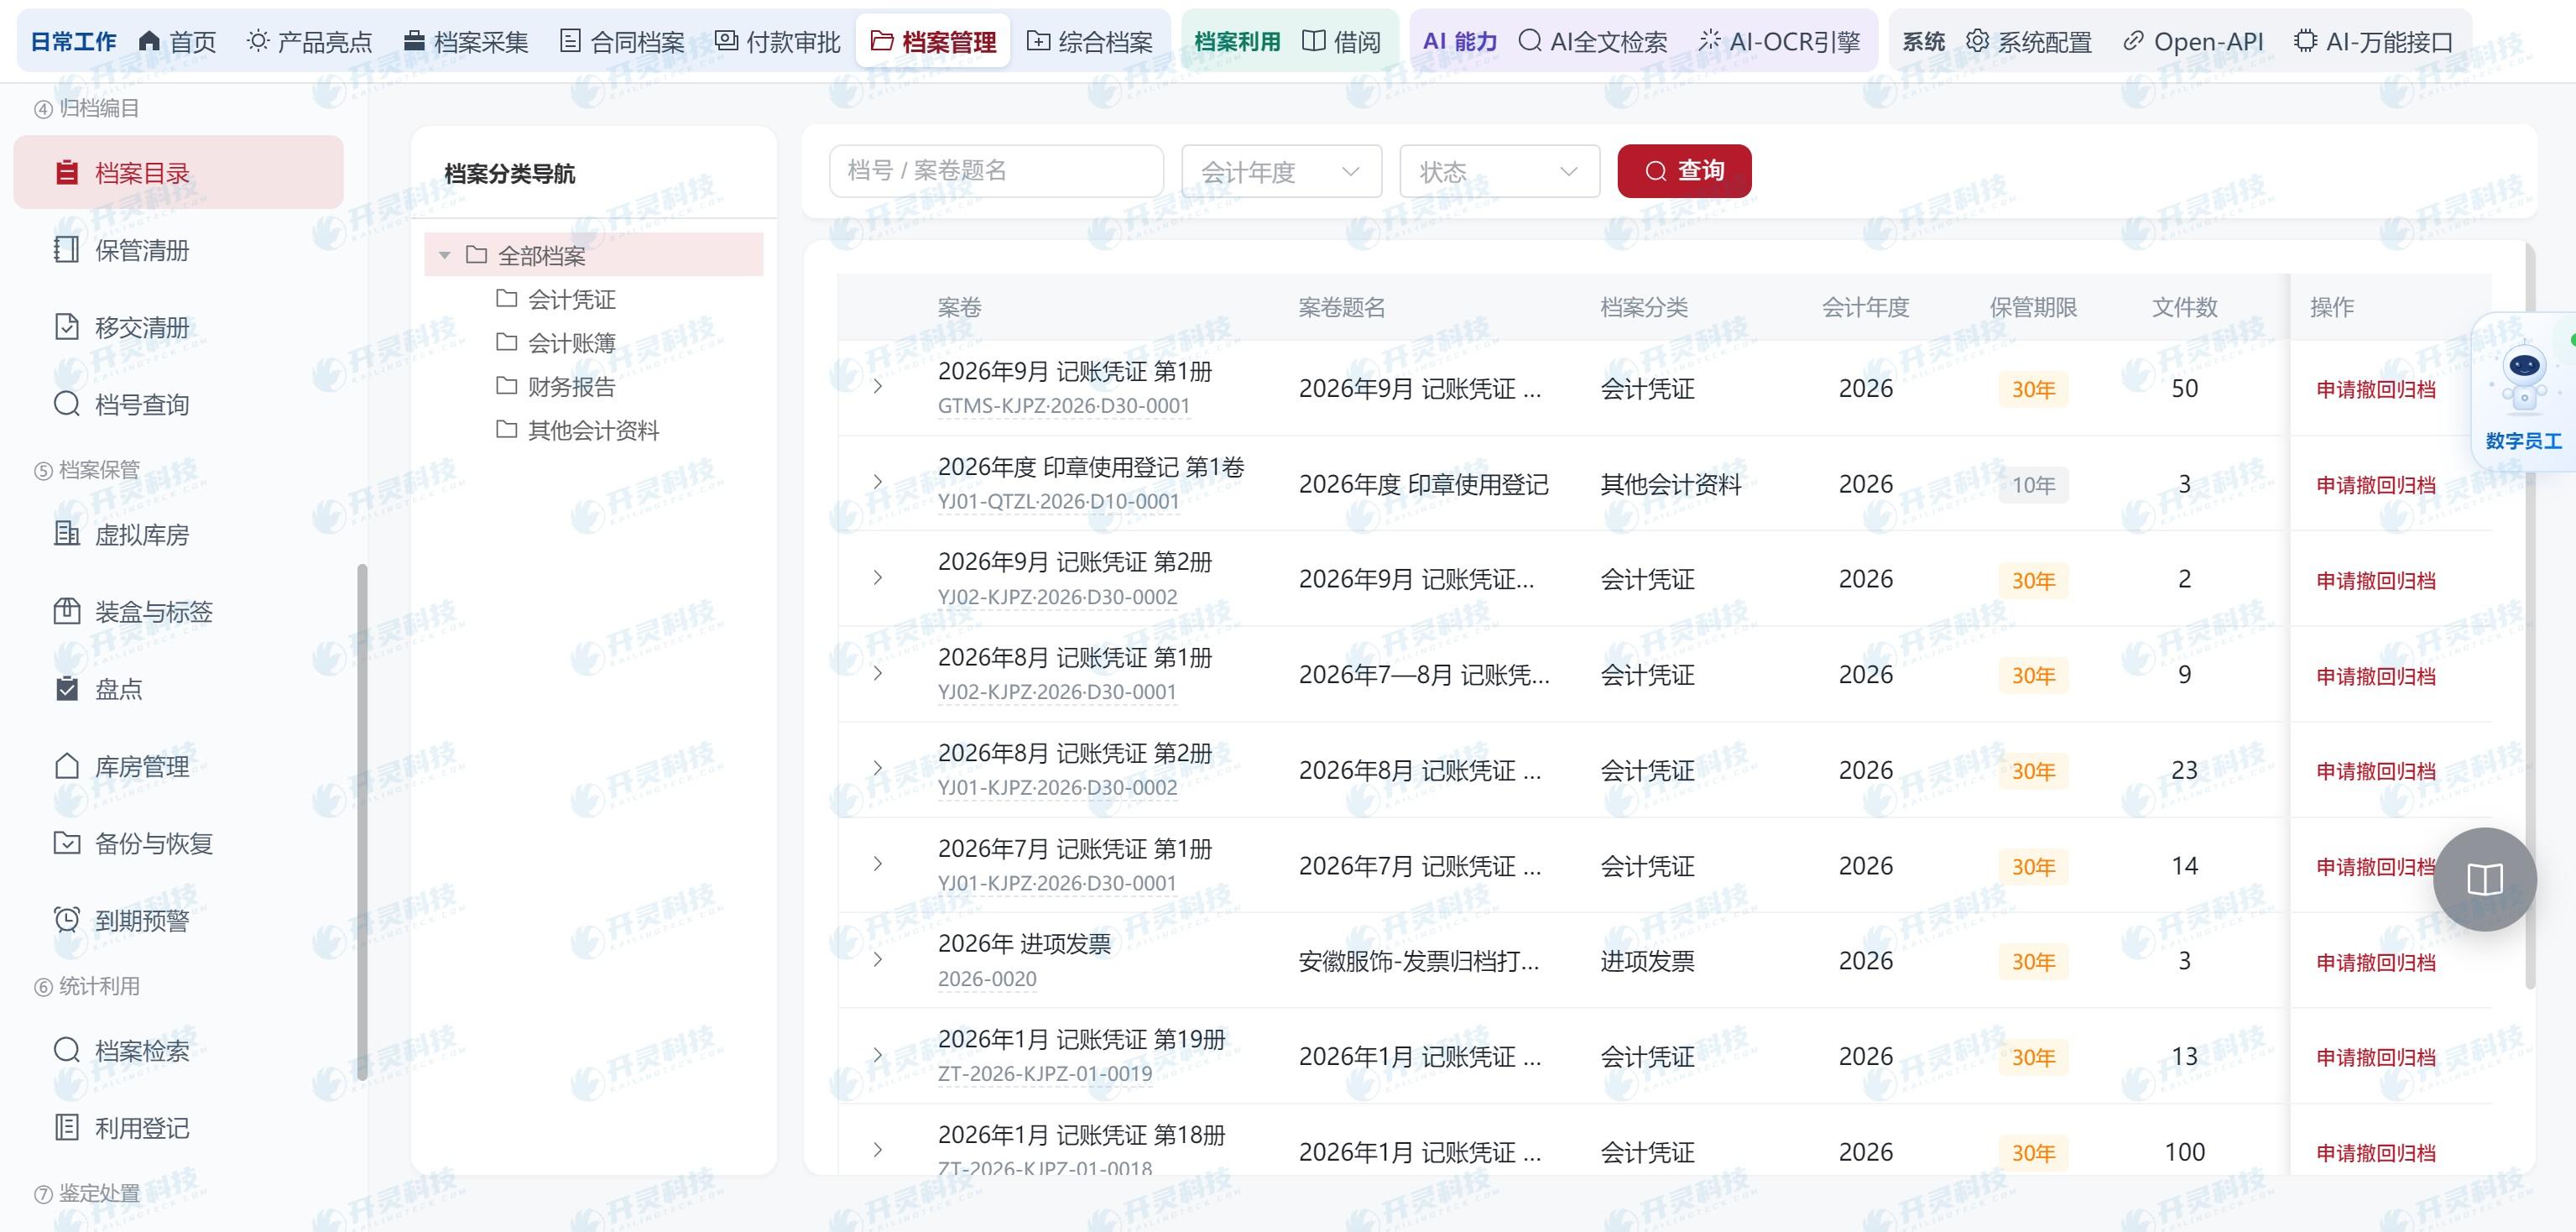
Kailing Technologyのシステムは財務システムから帳簿とレポート資料を受け取り、伝票や原始添付とともにアーカイブ目録に組み入れます。各種資料の保管期限は第79号令の別表と企業の適用ルールに従って定め、一律に同じ年数に設定すべきではありません。
▍その他の資料は実際の業務に応じて組み入れる
会計アーカイブには、預金残高調整表、銀行照合明細、会計アーカイブ移管台帳、保管台帳、廃棄台帳、鑑定意見書など、その他保存すべき資料も含まれます。企業は業務と規程に基づいて自社のアーカイブ目録を作成し、どのシステムまたは部門が提供するかを明確にできます。
電子会計アーカイブ管理システムは分類ごとに受入、整理、保管、利用を管理します。資料範囲が確定して初めて、補足ルールに根拠が生まれます。支払証憑に銀行受領書が欠けている場合、具体的な欠落項目を提示すべきであり、添付不足と漠然と述べるべきではありません。
▍電子インボイスは実際に取得したファイルを保存
財会〔2020〕6号などの規定に基づき、電子会計証憑を使用した精算、記帳、アーカイブは所定の条件を満たし、電子証憑を適切に保存する必要があります。PDF、OFD、XMLなどの形式は実際の取得状況と業務要件に応じて管理すべきであり、印刷物を唯一のアーカイブとすることはできず、すべてのインボイスが同時に3種類のファイルを持つと仮定する必要もありません。
Kailing Technologyのシステムは電子インボイスを経費精算、伝票、支払資料と関連付けます。赤字訂正や再発行が発生した際は、元の票と後続の票の関係を保持し、財務が会計調整を説明しやすくします。
▍リストでアーカイブ網羅率を点検
まず「伝票、帳簿、レポート、その他資料」ごとに上流システム、ファイル種別、責任者、移管時点、保管期限を洗い出し、その後類別ごとにサンプリングします。ある記帳伝票に元のインボイスと入金明細があるか、あるレポートが該当期間と組織まで追跡できるかを確認します。
Kailing Technologyの電子会計アーカイブ管理システムは、異なる区分を統一目録に配置しつつ、それぞれの文書番号と管理ルールを保持します。これにより企業は「ファイルをどれだけ保存したか」から「帰属すべき資料が期限どおりに揃っているか、照会できるか」へと移行できます。
▍アーカイブリストをどう責任者に落とし込むか
伝票、帳簿、レポート、その他の会計資料を洗い出したうえで、各类別に上流システム、生成担当、移管サイクル、アーカイブ管理者を指定します。インボイス、入金明細、契約添付などのどの業務票や伝票に関連付けるかも確定する必要があります。
同じ種類の資料でも会社や帳簿セットによって形式が異なる場合があり、目録にはそれぞれ記載すべきです。Kailing Technologyのシステムは区分ごとに受け取り、欠落項目リストによって特定の組織の特定期間の具体的な資料を正確に提示できます。
紙と電子が併存する業務では、紙資料の保管場所と電子ファイルの関係を登録し、スキャン画像をそのまま原本廃棄可能の許可とみなしてはなりません。
▍期限と番号はカテゴリ別に設定
会計伝票、帳簿、レポート、照合明細、各種台帳の保管期限は異なる場合があります。システムは適用される別表と企業の規程に従って永久、10年、30年などのルールを設定し、年度、組織、区分ごとに文書番号を形成します。
期限到来のリマインダーは鑑定を開始するために用い、未了事項がある資料は規定に従って保管を延長すべきです。企業は「電子ファイルは複製しやすい」という理由で保管期限や処分手続きを軽視してはなりません。
档案番号と目録により資料を長期的に特定でき、業務関連付けによりインボイス、受領書、証憑をまとめて閲覧できます。2つの管理方式は互いに補完します。
▍サンプリング検査で漏れた門類を発見できる
多くの企業はまずインボイスと証憑をアーカイブし、帳簿、レポート、銀行取引明細書、またはアーカイブ移管台帳を忘れがちです。年度ごとに資料リストを抽出し、各分類が受け入れられているか、開けるか、権限に応じて閲覧できるかを照合できます。
一部の資料がまだ電子化されていない場合も、制度において保管方法と責任者を明記すべきです。システムは段階的に受付範囲を拡張でき、すでに接続済みの門類についてはまず番号、検測、期限の正確性を確保します。
Kailing Technologyの電子会計アーカイブ管理システムは統一目録と関連管理を提供し、企業が単一のインボイスフォルダから完全な会計資料管理へ移行できるようにします。
▍業務フローからアーカイブ範囲を点検
1件の購買支払からは契約、検収、インボイス、支払領収書、記帳証憑が生成されます。ある会計期間には帳簿と報告書も形成されます。業務フローに沿って資料を整理することで、インボイスだけをアーカイブして領収書を漏らす、証憑だけをアーカイブして報告書を漏らすといった問題を発見しやすくなります。
企業はアーカイブ目録に、ファイルの生成システム、保管期限、受領時点、アーカイブ区分を明記し、紙と電子の資料をそれぞれ区別して記載できます。電子ファイルは形式と可読性も確認し、紙の原本は適用される要件に従って保管します。
年度アーカイブ終了後、財務とアーカイブ管理者はサンプリングして伝票からインボイスを、帳簿から期間を、レポートから組織を確認します。漏れた区分は補完計画に入れ、システム上のファイル総数だけを見てはなりません。
Kailing Technologyの電子会計アーカイブ管理システムは、伝票、帳簿、レポート、電子インボイスを統一管理パスに配置しつつ、各種資料のルールに従って個別に整理、検索、利用できるようにします。。
▍よくあるアーカイブ漏れのケース
企業は全面デジタル化電子インボイスを完全に保存していながら、同じ支払いの銀行明細を忘れてしまうことがあります。また、記帳伝票は保存していても、該当期間の帳簿とレポートをエクスポートしていないこともあります。
年度チェックでは、アーカイブ目録から上流システムを逆引きし、さらに数件の実際の業務からアーカイブを順方向に確認できます。両方向で区分の欠落と誤った関連付けを発見できます。
資料が揃った後、必要な検測、整理、番号付けを再度行い、アーカイブ目録が実際のアーカイブ状態を反映するようにします。
リストが確定したら、会計制度、業務システム、票据形式の変化に応じて更新すべきです。新しい電子証憑を追加する際は、まず原ファイルの取得方法、どの業務番号と関連付けるか、どの分類の档案に帰属させ保存期間をどれくらいにするかを確認してから、アーカイブフローに接続します。アーカイブ後は定期的に抜き取り検査します。
▍よくある質問 FAQ
Q:電子インボイスが電子会計アーカイブのすべてですか?
A:いいえ、証憑・帳簿・財務会計報告書およびその他の適用資料も含まれます。
Q:すべての会計アーカイブを30年間保管しますか?
A:いいえ、具体的には資料の門類や第79号令の別表などの適用規定に基づいて確定します。
Q:インボイスの印刷物だけを保存してもよいですか?
A:電子証憑の保存は所定の規定を満たす必要があり、印刷物は保存すべき電子ファイルの代替にはなりません。
Kailing Technologyで関連製品と実施案をご覧ください:https://www.kailingteck.com/eaa/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
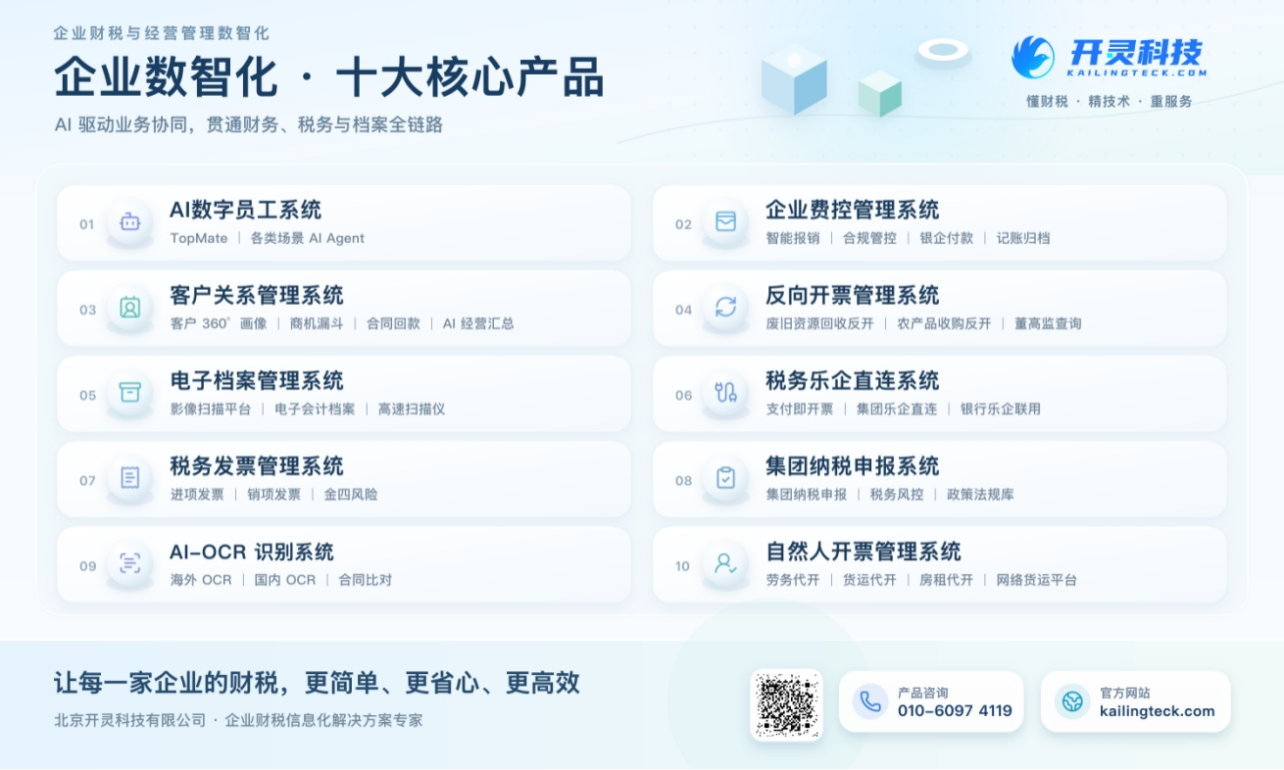
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:電子会計アーカイブのアーカイブ範囲、会計証憑・帳簿・レポート、電子インボイスのアーカイブ、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京