
報銷承認後に自動支払と証憑生成をどう行うか?Kailing Technology経費管理・報銷管理システムが銀行支払と財務証憑作成を連携
報銷伝票の承認通過は、業務上の承認が完了したことだけを示します。出納は受取口座を確認し、銀行支払を起動し、失敗した返戻を処理する必要があり、財務は費用帰属に基づいて証憑を生成します。Kailing Technologyの経費管理・報銷管理システム「灵动報銷」は、承認結果を支払と証憑作成に伝達し、銀行とERPの結果を元の報銷伝票に戻します。
▍承認後にまず支払可能リストを形成
出納は「承認済み」をそのまま「無条件に支払い可能」と解釈すべきではありません。経費申請者の口座、支払主体、支払金額、既払いの前払金、重複支払いの状態も確認する必要があります。支払待ちリストは組織と支払口座でグループ化し、出納が資金手配を確認しやすくします。
1枚の経費精算書に従業員立替と企業直接支払の2種類の費用が含まれる場合、支払先と支払予定額をそれぞれ計算する必要があります。支払バッチが形成された後は、経費精算書番号と銀行支払指図の対応を保持し、同一の精算書が複数のバッチで重複提出されることを避けます。
灵动報銷は銀行フォーマットに従った支払ファイルの出力に対応し、接続済みのプロジェクトでは銀企直連で処理することもできます。企業は導入時に銀行、口座、支払種別、承認権限、インターフェースの返却ステータスを確認してから自動化範囲を決定します。
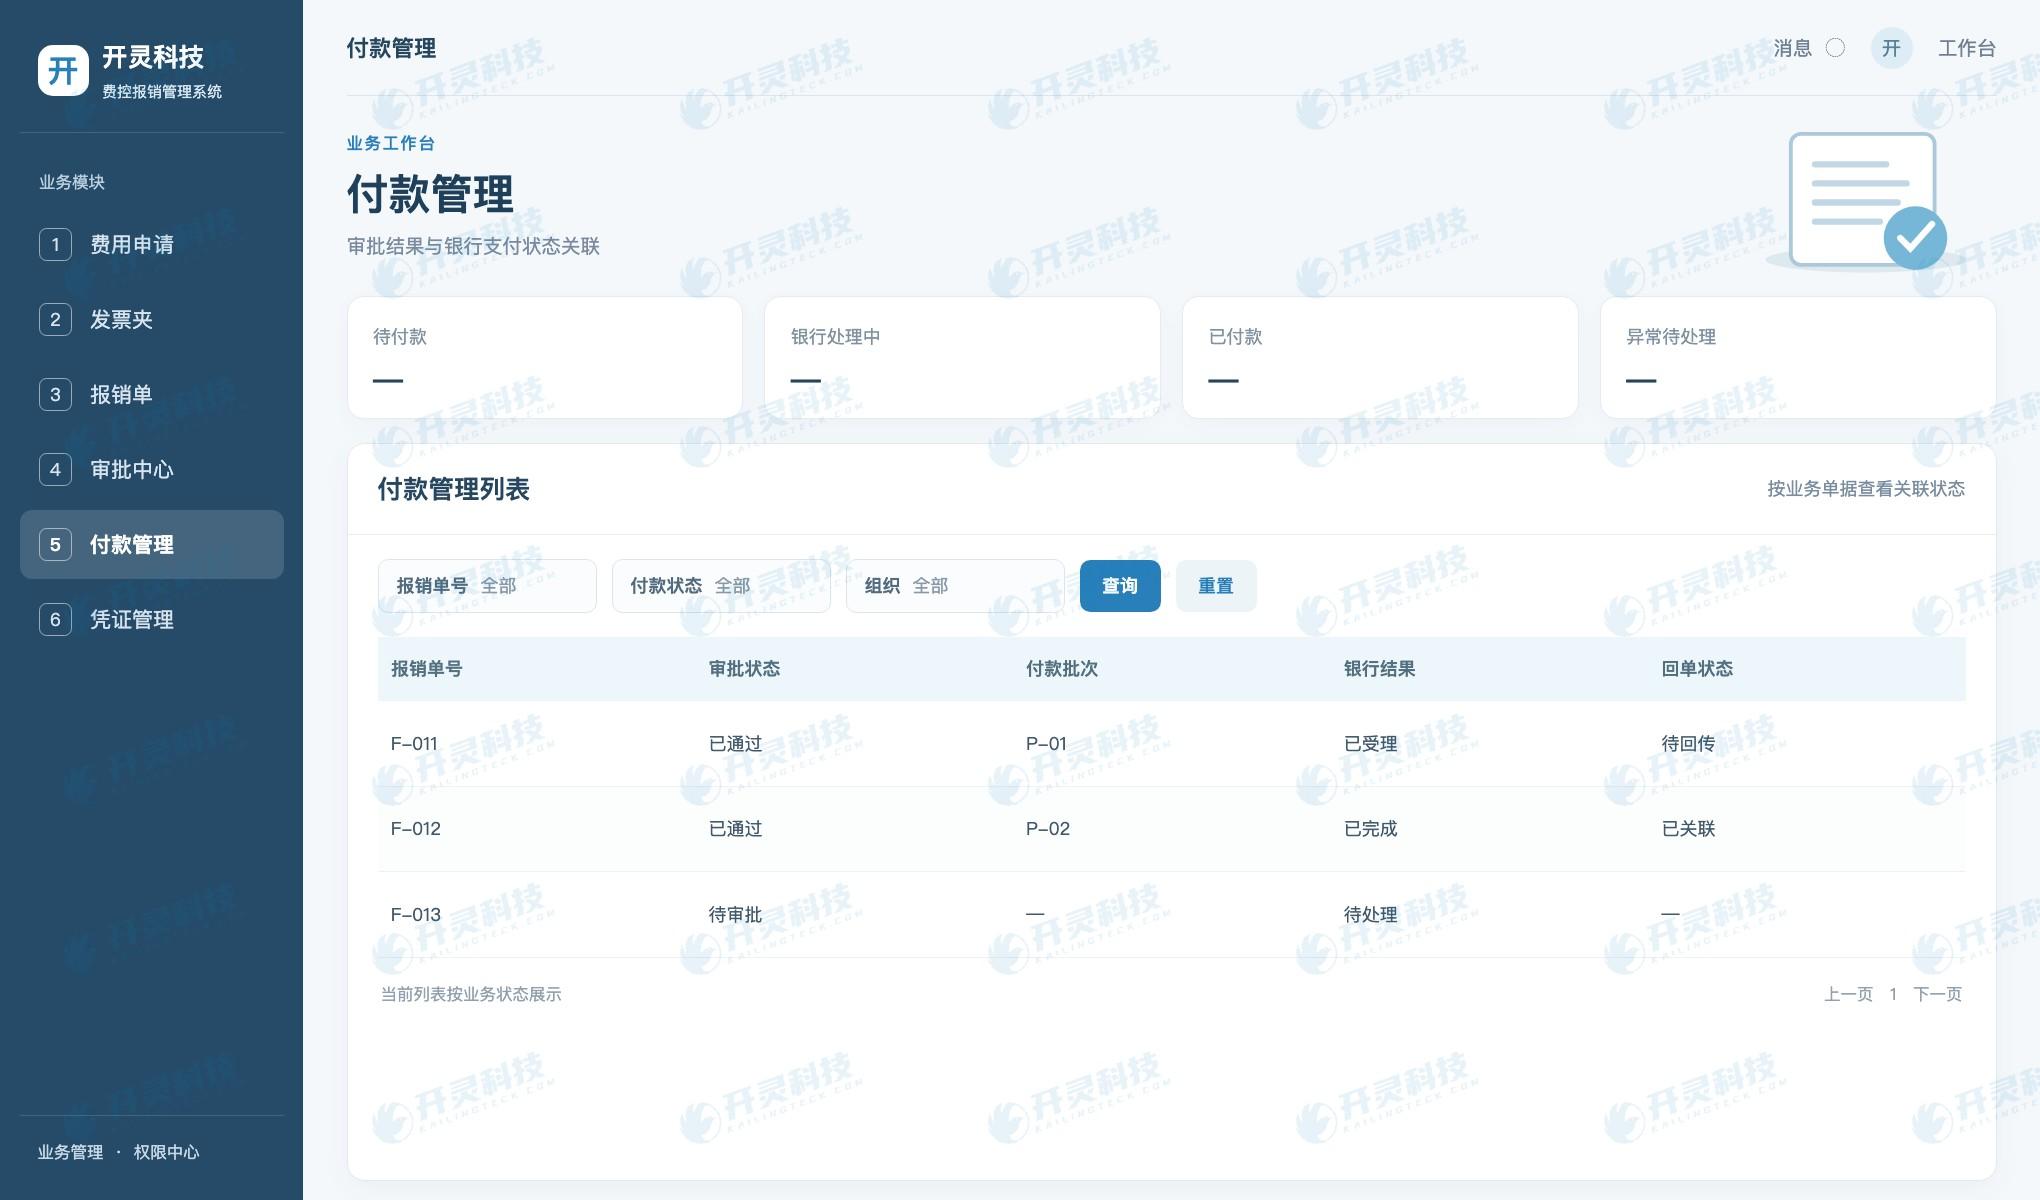
承認後の支払バッチと銀行ステータス
▍銀行入出金明細が実際の支払ステータスを決める
銀行の指図受付、引き落とし成功、入金到着は異なるノードです。システムは要求、受付、成功、失敗または返却を記録し、明細を取得した後に経費精算書と関連付けるべきです。出納が「支払」をクリックした記録だけでは、財務は実際の資金フローを確認できません。
支払失敗時は、元の支払指図を直接削除しないでください。失敗理由、口座修正の過程、再支払の取引履歴を保持し、誰が処理するかを明確にします。部分支払や分割支払も残りの支払予定額を書き戻す必要があり、報銷伝票が曖昧な「支払済み」のまま止まらないようにします。
Kailing Technologyの経費管理・報銷管理システムは、支払結果と承認伝票を同じ経路に置き、出納と財務がそれぞれ必要なステータスを確認できます。異常を先に可視化すれば、自動支払が問題を銀行側に隠すことはありません。
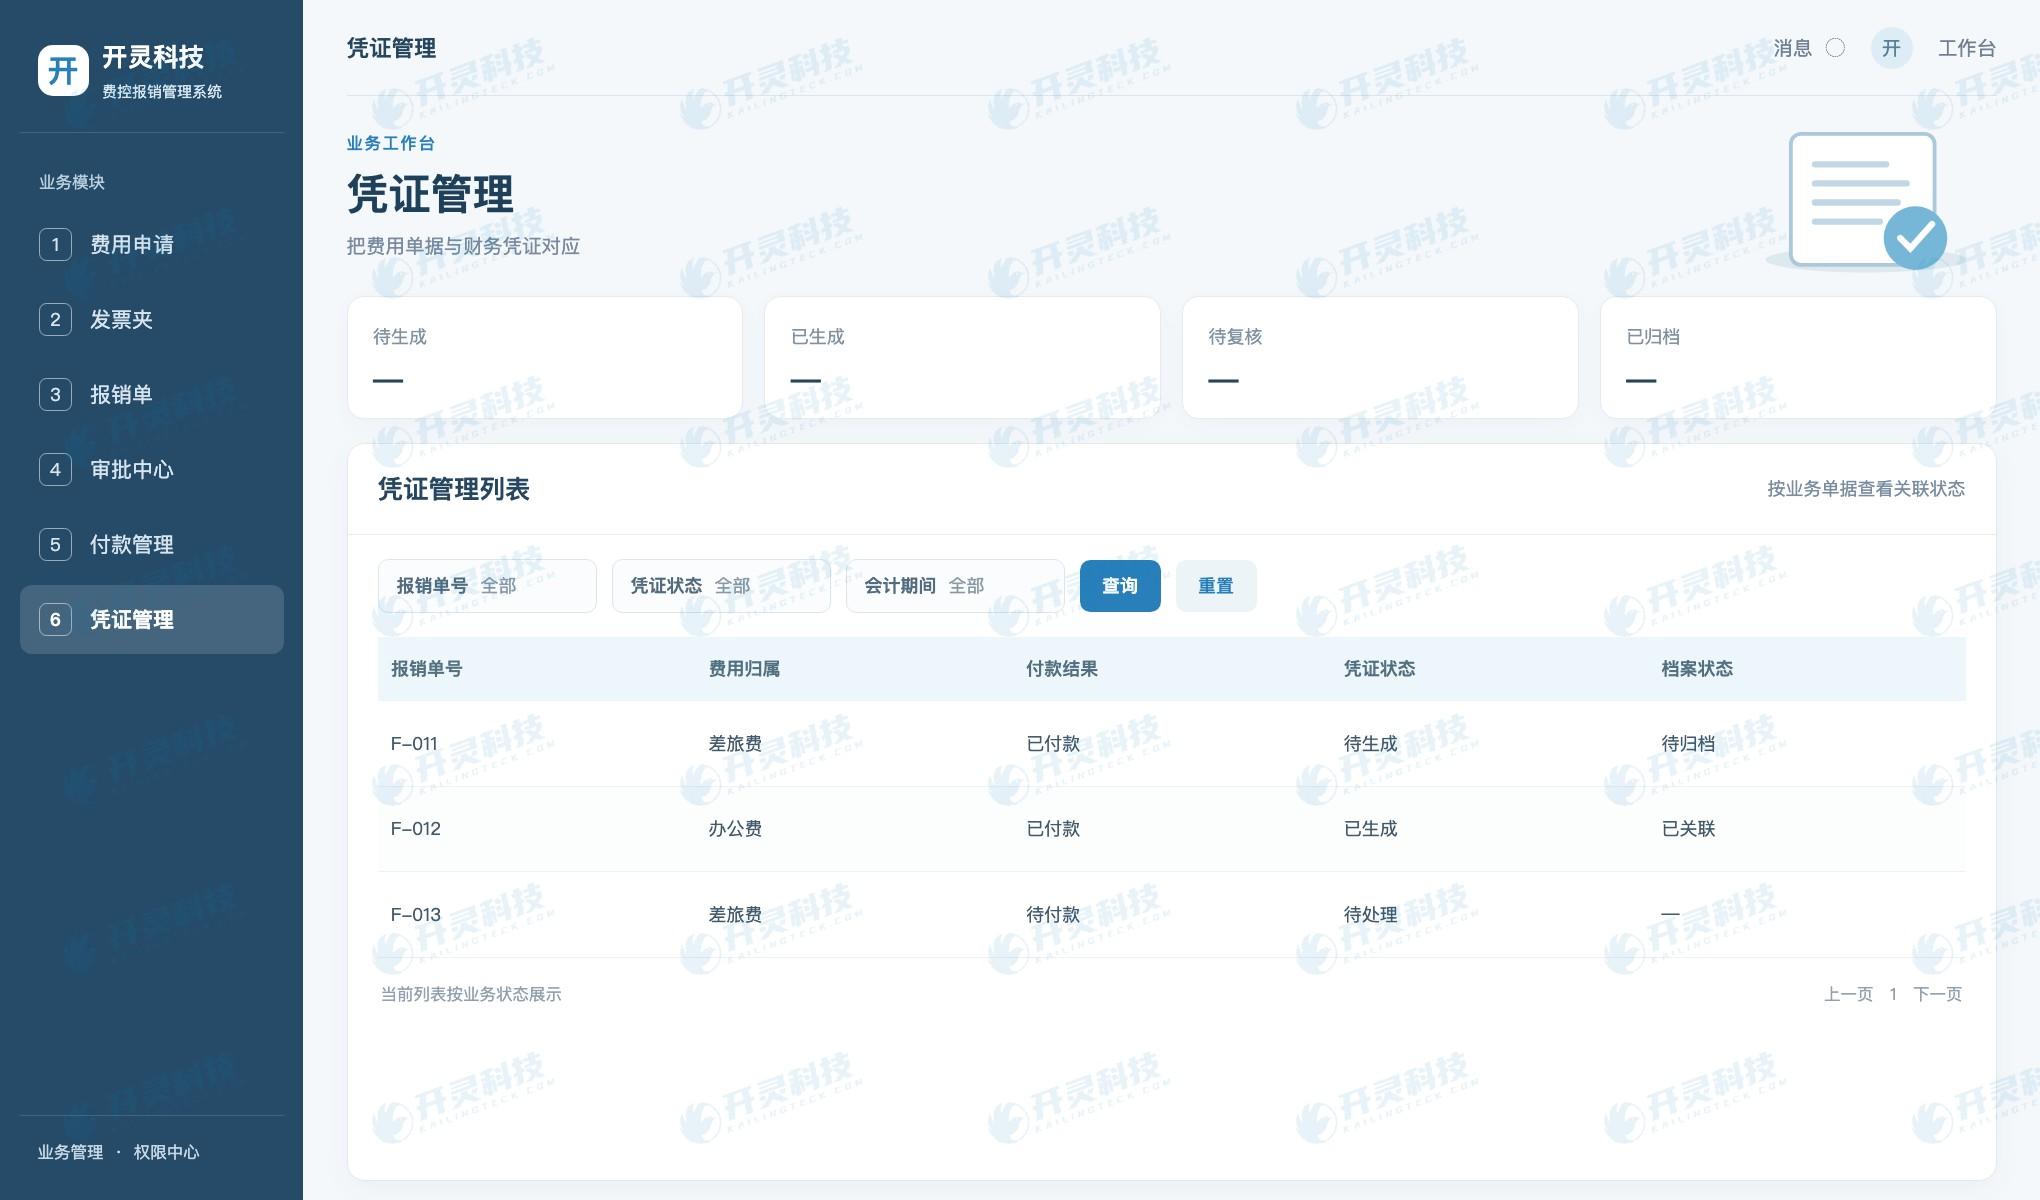
報銷伝票と財務証憑の関連付け
▍伝票作成は費用項目とマッピングルールに依存
証憑生成前に、費用種別、部門、プロジェクト、コストセンター、税額、会計科目を確認すべきです。報銷伝票のフィールドが不完全な場合、自動証憑作成は誤りをより速くERPに送り込むだけです。財務はまずマッピング表と例外処理方法を定義し、一般的な費用サンプルで検証すべきです。
灵动報銷の証憑変換機能は、伝票フィールドをERP証憑にマッピングできます。異なる帳簿セット、科目、核算ディメンションでは異なるルールを採用する場合があり、プロジェクトでは組織ごとに設定・テストする必要があります。証憑生成後は証憑番号、期間、ステータスを保持し、ERP結果から元のインボイスと報銷伝票を逆照会できます。
報銷伝票が取消されたり、支払が返戻されたり、財務が調整を必要とする場合、元の証憑関係を直接上書きすべきではありません。更正プロセスは、元伝票、調整証憑、処理者を記録し、承認、資金、会計処理が事後にも対応できるようにすべきです。
▍異常系の経路で支払と伝票作成を検収
口座選択ミス、銀行返却、一部支払、月をまたぐ計上、1枚の伝票が2つのコストセンターにまたがるなどのサンプルを選び、各ステップの状態を確認します。自動化プロジェクトが正常な支払と正常な証憑作成のみを表示する場合、実際の運用が維持可能であることを証明できません。
財務は伝票から経費精算書、承認、証憑、銀行明細を逆引きできます。出納は支払バッチから影響を受けた伝票を見つけられます。両方向ともたどれる状態になって初めて、支払と証憑作成が真に接続されたと言えます。
Kailing Technologyの「灵动報銷」は、支払管理、証憑変換、電子アーカイブを連携させます。企業は既存の銀行とERPに基づいてインターフェース範囲を決め、実際の費用サンプルで結果の返戻を検収できます。
▍出納と会計の自動化範囲を明確に区分
出納は資金がどの口座から誰に支払われ、銀行が実際に実行したかに関心を持ち、会計はこの費用がどの期間、科目、プロジェクトに帰属するかに関心を持ちます。両岗位とも経費申請書を入口としますが、曖昧な「完了」状態を共有することはできません。システムは承認完了、支払処理中、受領票受信済み、凭证生成待ち、凭证記帳済みをそれぞれ表示できます。
企業が自動支払を設定する前に、単筆・一括支払の限度額、権限者、口座ホワイトリスト、重複指図の遮断を定めるべきです。従業員の銀行カード変更、退職、経費精算書の撤回時には、未送信の支払指図を再確認する必要があります。銀行インターフェースが要求送信を許可しても、企業内部の権限を先に満たす必要があります。
凭证作成ルールは、費用タイプ、税務処理、核算维度を分けて設計すべきです。同じ「旅費」でも法人やプロジェクトによって異なる科目になる場合があり、附票の不備、支払未完了、期間跨ぎの事項も人手の判断が必要になることがあります。システムは確定できる項目は自動で凭证生成し、確定できない項目は差異として一覧化し、デフォルト科目で問題を覆い隠しません。
照合時は銀行受領票から支払バッチへ集計し、さらに経費申請書とERP凭证へ戻ります。銀行結果が凭证生成より遅い場合、財務は未受領票の状態を確認し、会計ルールに従って処理できるべきです。Kailing Technologyの経費管理・精算管理システムは各段階を連結し、最終的な自動化の可否はプロジェクトの銀行、ERP、内部統制条件によって決まります。
▍支払と伝票作成の照合カレンダー
企業は毎日、支払待ち、銀行処理中、支払失敗の経費精算書を照合し、毎週、支払済みで入出金明細未取得の記録を照合し、月末に支払済みで伝票未作成、伝票作成済みで未アーカイブのリストを照合できます。頻度ごとに異なる岗位が対応し、すべての差異が決算日に集中するのを避けます。
月をまたぐ支払や返金の場合、出納と会計は同じ業務伝票番号を参照しつつ、それぞれのルールに従って資金と会計期間を処理できます。システムは承認日、支払日、明細日、証憑日を記録し、4つの日時を1つの完了日に統合しません。これにより月末レポートの差異が説明しやすくなります。
プロジェクト検収時に、財務はすでに計上済みの証憑から完全な証拠を逆引きできます。費用事項、元のインボイス、承認、支払指図、銀行明細です。明細が欠けている場合は、取得待ちステータスと責任者を表示すべきです。証憑が調整されている場合は、元の証憑と調整根拠を確認できるべきです。逆引き経路は、2つのシステムがそれぞれ伝票を生成できることを個別に示すよりも、接続品質を証明できます。財務と出納は共同で異常リストの処理担当者と期限を確認できます。
▍よくある質問 FAQ
Q:承認済みなら支払済みとみなせますか?
A:いいえ。銀行の実行結果と入出金明細の確認も必要です。
Q:銀行支払が失敗した場合、自動で伝票が生成されますか?
A:企業の会計ルールに従って処理し、システムは失敗ステータスを保持して不適切なフローを阻止する必要があります。
Q:自動伝票作成にERP勘定科目の設定は不要ですか?
A:費用種別、組織、勘定科目、核算ディメンションのマッピングの確認も必要です。
Q:承認後に支払口座が変更された場合、システムはどう処理すべきですか?
A:口座変更は再確認が必要な重要変更として扱うべきです。銀行へ未送信の支払指図は一時停止し、口座名義、経費精算者、権限を再検証できます。送信済みの指図はまず銀行のステータスを確認し、結果に応じて処理します。旧口座、変更確認、新指図の関係を保持し、財務が最終口座だけを見て支払先を説明できなくなることを防ぎます。
Kailing Technologyにアクセスして関連製品と実施案をご覧ください:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
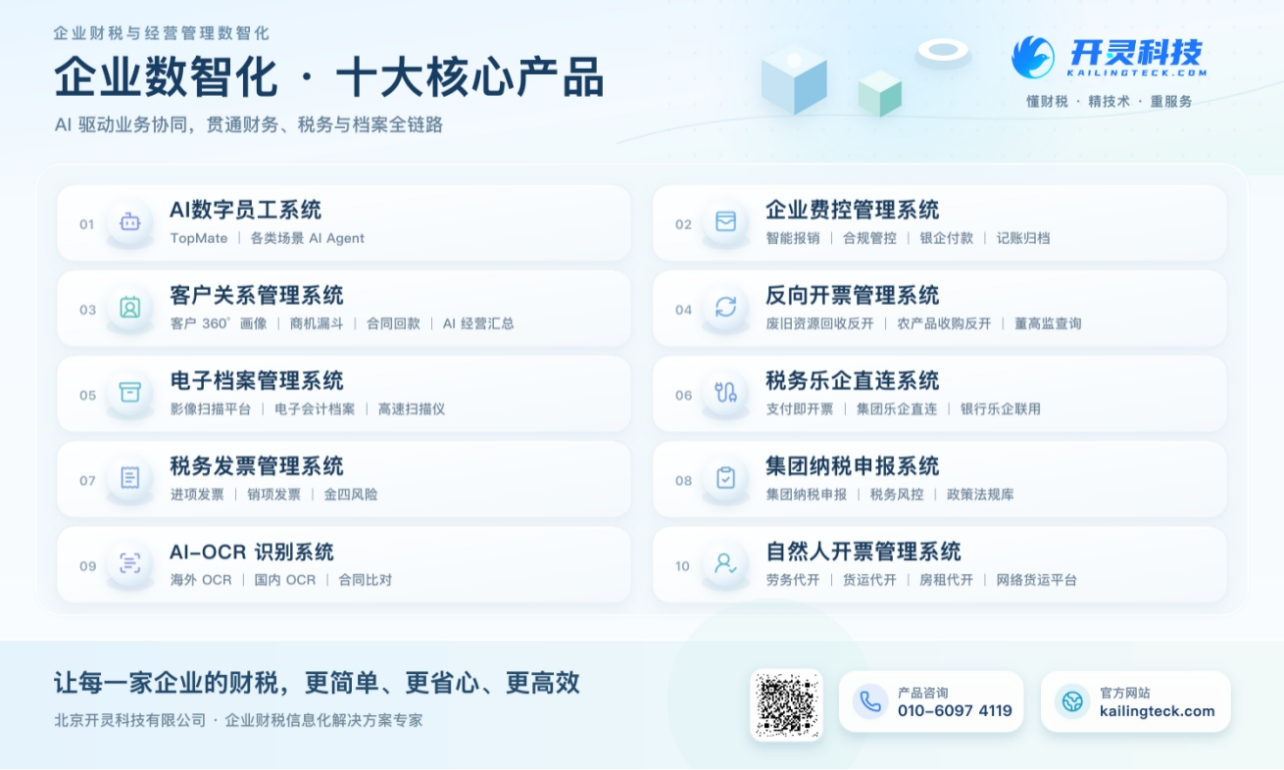
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:報銷自動支払、銀企直連、報銷伝票の証憑変換、Kailing Technology経費管理・報銷管理システム
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京