
企業はなぜ経費管理システムを導入すべきか?Kailing Technologyの霊動報銷が予算・経費精算から支払まであらゆる費用を管理
多くの企業は紙の経費精算書をオンライン化し、従業員はスマートフォンで入力し、上司はメッセージで承認していますが、月末になると予算超過に気づく、同じインボイスの重複提出、支払後の控えが見つからない、証憑の再入力が必要などの問題が依然として発生します。プロセスは少し速くなりましたが、費用そのものは継続的に管理されていません。
企業が経費管理システムを導入する意義は、費用が申請時から予算と制度の制約に入り、発生後もインボイス・承認・支払・証憑・アーカイブへとつながり続けることにあります。Kailing Technologyの霊動報銷はこの業務チェーンに沿ってデータを組織し、正常な伝票はルールに従って流れ、異常な伝票は理由を伴って人手審査に入ります。これにより管理者が見るのは「いくら精算したか」だけでなく、費用がなぜ発生したか、基準に適合するか、支払がすでに完了したか、後続の記帳が完了したかも含まれます。
▍オンライン経費精算でもなぜ費用を管理しきれないことがあるのか
OA承認が解決するのは伝票がある人から別の人へ渡る方法であり、予算残高、インボイス状態、支払結果を必ずしも理解しているわけではありません。従業員が消費後に申請を補うと、承認者に見えるのは合計額だけかもしれません。財務が伝票を受け取ってからインボイスを確認し、制度と照合し、契約を探す頃にはリスクはすでに発生しており、取れる行動は差し戻しや資料追加のみであることが多いです。
もう一類の問題は承認終了後に現れます。出納はシステムから支払情報をエクスポートし、ネットバンキングで操作します。明細はダウンロード後に別途保存します。会計は経費精算伝票に基づき証憑を再度作成します。アーカイブ担当はさらにインボイス原本ファイルと添付を収集します。1つの工程が完了しても、次の工程が自動的に結果を知るわけではありません。途中で手作業のコピーに依存する限り、金額・対象・組織・業務番号は引き継ぎ時に途切れる可能性があります。
したがって、企業がすでに「オンライン化」しているかは、電子フォームの有無だけで判断できません。より価値のある問いは、予算が費用発生前に確保されているか、インボイスが継続的に追跡されているか、承認結果が支払を駆動できるか、銀行明細が元伝票に戻れるか、証憑とアーカイブが同一の業務関係に沿って生成され続けるか、です。
▍4つの頻出問題はしばしば同じ1本のチェーンの断絶から生じる
予算超過、入力の遅さ、承認の遅さ、支払と記帳の分離は、一見異なる担当領域に属するように見えますが、根本原因は通常、各システムが自分の部分的な結果しか保存していないことにあります。予算表には部門枠があり、経費精算書には申請金額があり、インボイスプールには票面情報があり、ネットバンキングには支払明細があり、財務ソフトには証憑がありますが、それらには安定した業務主キーとステータス書き戻しがありません。
入力が遅いのは、従業員がインボイス上の売り手・金額・日付・項目を繰り返し入力する必要があるためです。審査が遅いのは、承認者が添付しか見られず、検証・重複チェック・費用基準・過去の確保結果を直接得られないためです。支払が断絶するのは、承認通過がすでに支払済みを意味しないためです。計上が断絶するのは、支払と明細が勘定科目・項目・証憑フィールドを引き続き引き出さないためです。
- 予算超過:経費が発生してから残高を確認すると、承認者は既成事実と制度の間で選択を迫られるだけです。
- 入力が遅い:票面情報、出張申請、経費精算用途を重複入力するため、従業員は「フォームの完成」を主なタスクと捉えがちです。
- 審査が遅い:財務は1枚ずつインボイスを検証し、重複チェックし、宛名を照合し、さらに制度の中から基準を探すため、正常な伝票も並んで待ちます。
- 支払と記帳の分離:承認、ネットバンキング、明細、証憑、アーカイブがそれぞれ記録され、月末に手作業で結果を突き合わせます。
▍費用発生前に予算と基準を申請に組み込む
事前管理は3つのことを答える必要があります。誰が支出しようとしているか、なぜ支出するか、どの範囲まで支出できるか。企業は組織・部門・プロジェクト・費用類型ごとに予算基準を設定し、申請または経費精算の時点で残高を確認できます。条件を満たす申請は承認へ進み、残高超過や必要情報不足の伝票は速やかに通知され、消費終了後に要件不適合に気づくことを避けます。
経費基準も、従業員が提出する時点で機能させるべきです。出張都市、交通手段、宿泊基準、接待条件などのルールは、フォームのフィールドや承認経路と連動させる必要があります。ルールは説明不能な壁のように書くべきではありません。システムが該当理由を示せば、従業員は何を修正すべきか分かり、承認者も「資料不足」と「正当な例外」を区別できます。
複数法人のグループは組織差異を設計に組み込む必要もあります。同じ費用でも、会社によって異なる予算・承認者・支払口座・会計処理に対応する場合があります。Kailing Technology 灵动報銷は複数組織・フォーム・承認フローの設定をサポートし、企業は管理枠組みを統一しつつ、各主体の実際の執行基準を保持できます。
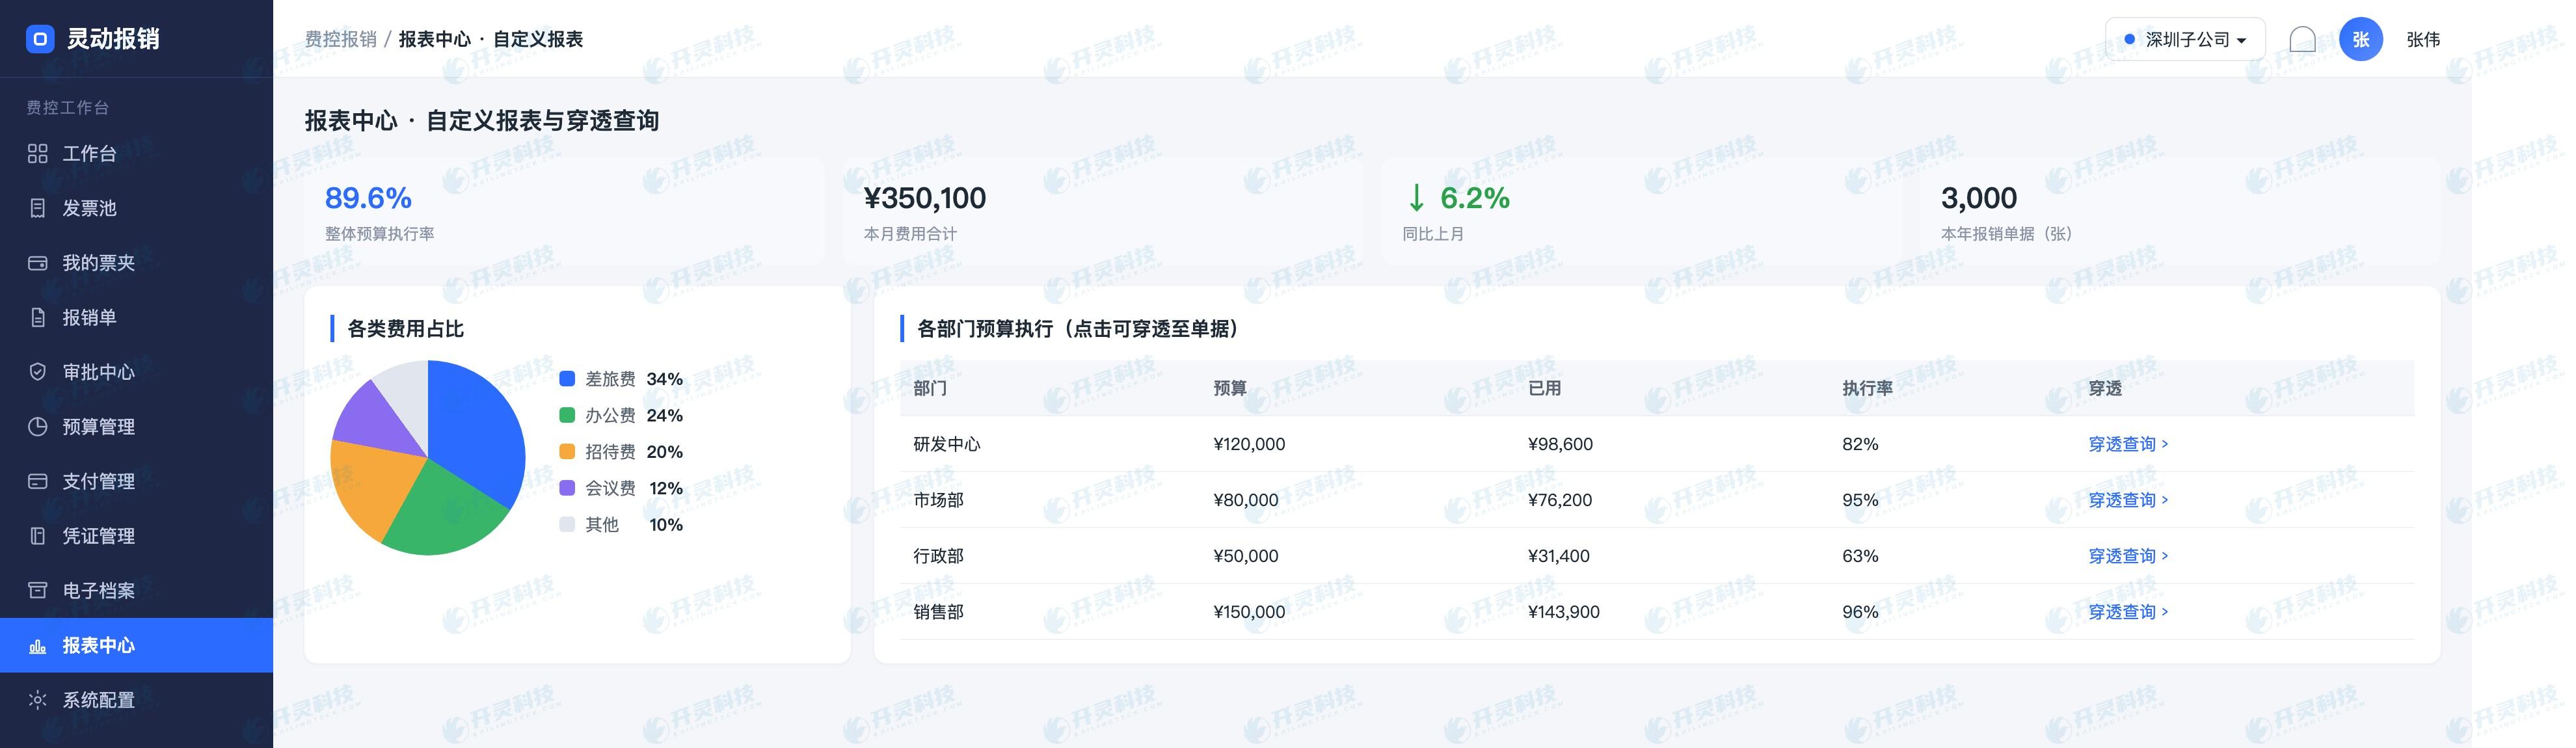
経費レポートと予算分析画面(情報はマスキング済み)
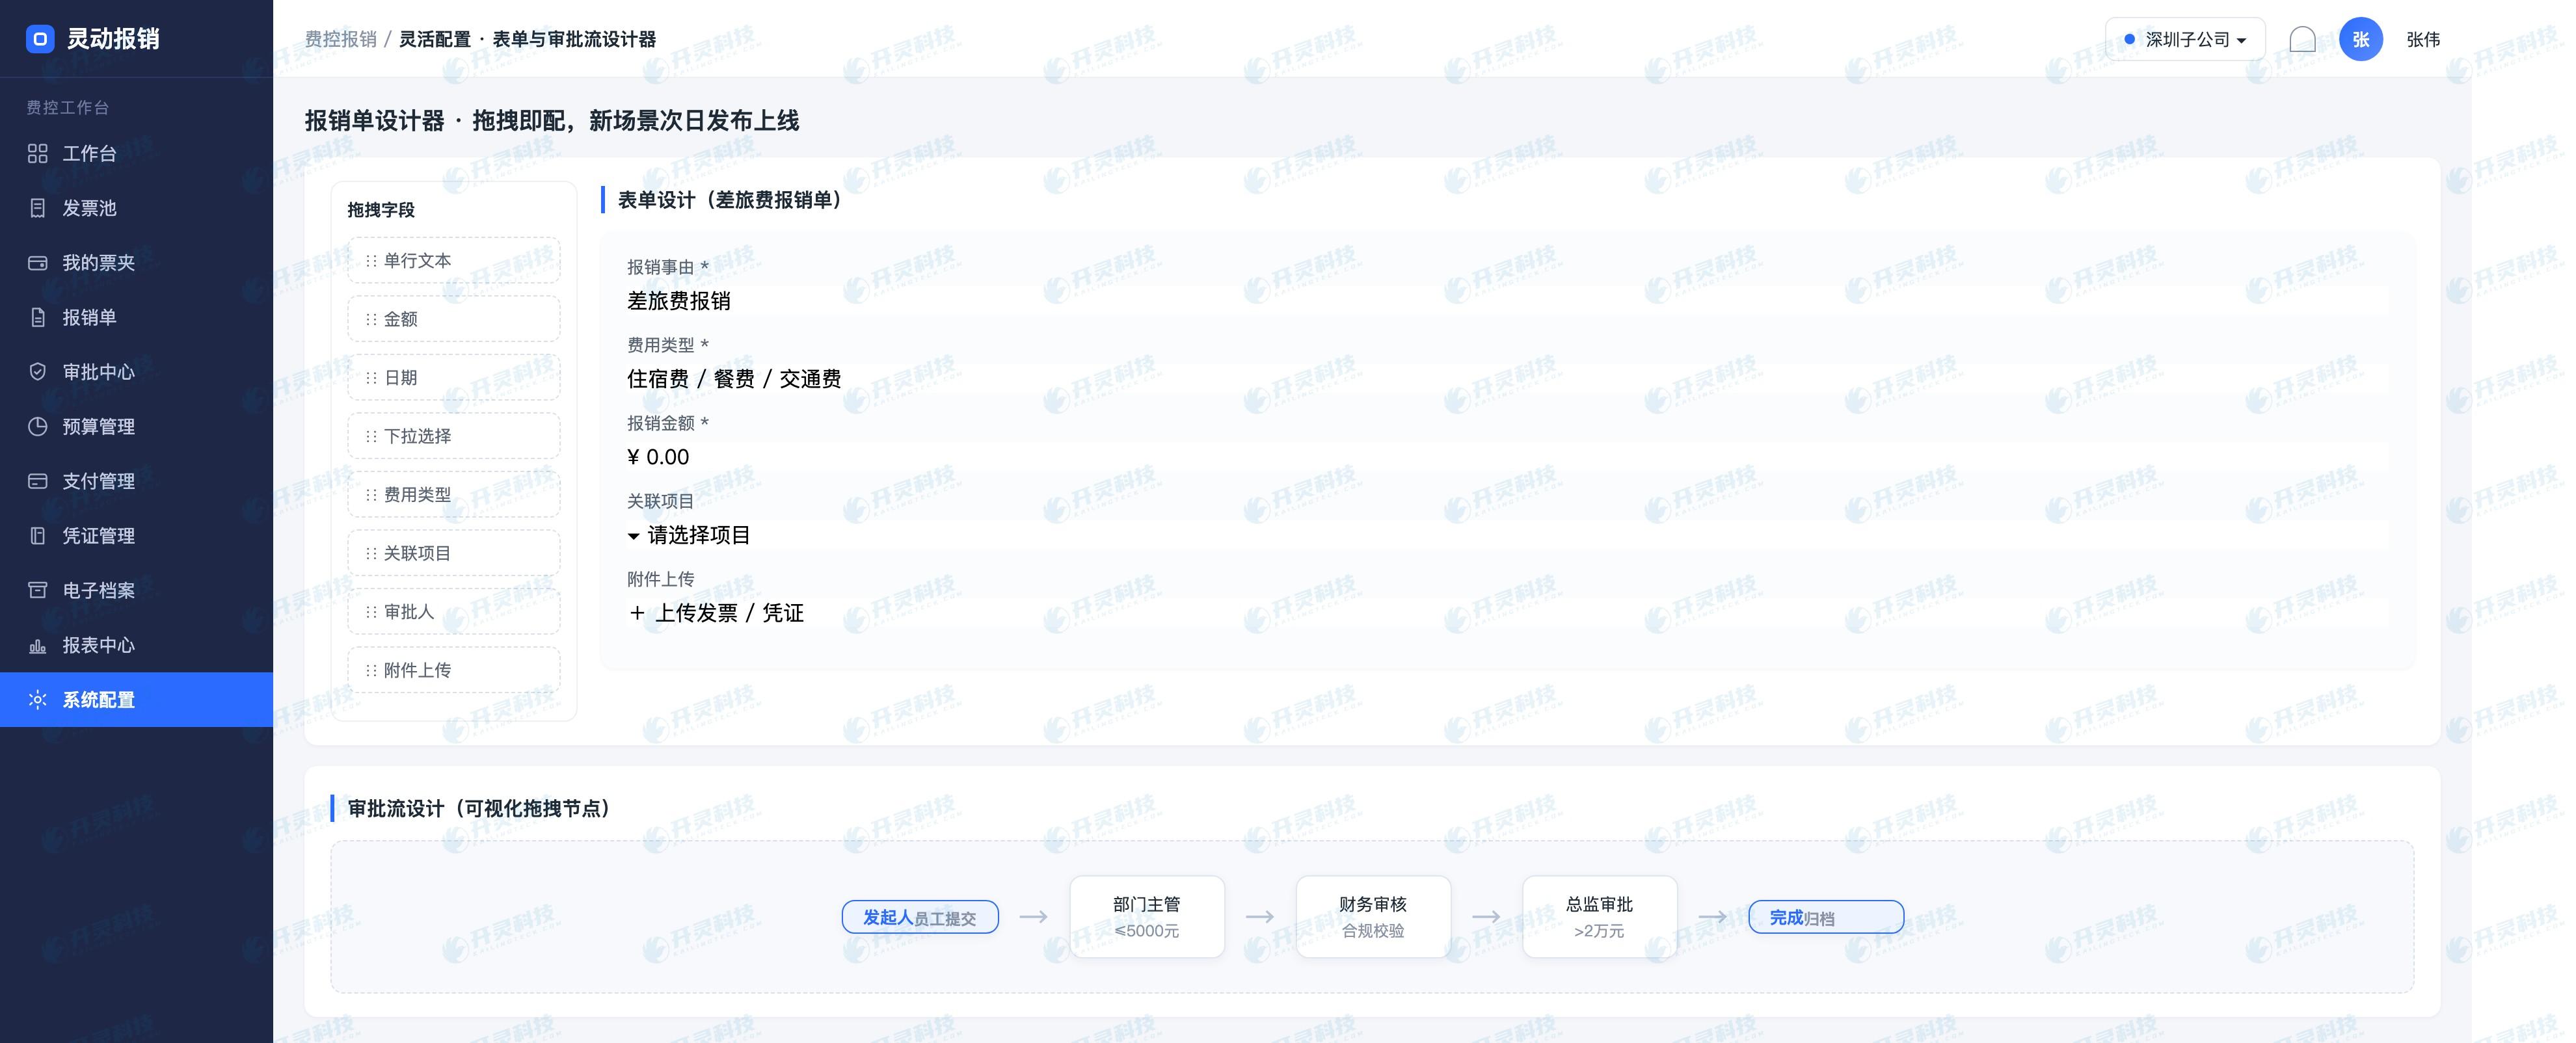
経費精算フォームと承認ルール設定画面(情報はマスキング済み)
▍費用発生後に証憑・支払・証憑・アーカイブを引き続き連携させる
従業員はインボイスを取得後、スマートフォン、ウェブ、スキャン即時入力、WeChatカードパック、メールなどで集約できます。システムは票面内容を認識し、宛名・税番号・番号・電子署名を照合し、重複集約や宛名不一致などのリスクを提示します。経費精算伝票は証憑から基礎情報を引き出し、従業員は業務用途と配賦対象を補足するだけでよく、転記が減少します。
承認完了後、伝票はさらに実際の支払へ進む必要があります。灵动報銷は銀行フォーマットで支払ファイルを作成でき、銀企直連を通じてオンライン支払を開始することもできます。銀行明細が返送されると元の経費精算伝票に関連付けられ、財務は「承認通過」と「着金済み」の違いを確認でき、ネットバンキングのファイル名から対応関係を推測する必要がありません。
核算段階では、証憑変換ミドルウェアを通じて伝票フィールドを財務ソフトウェアに必要な情報にマッピングします。電子インボイスのPDF、OFD、XMLなど実際に取得したソースファイル、および経費精算書、承認記録、控え、証憑関係は、引き続き電子会計アーカイブシステムに取り込むことができます。各形式の役割は異なり、企業は取得状況に応じて保存し、印刷物をソースファイルの代替品として扱うことはできません。
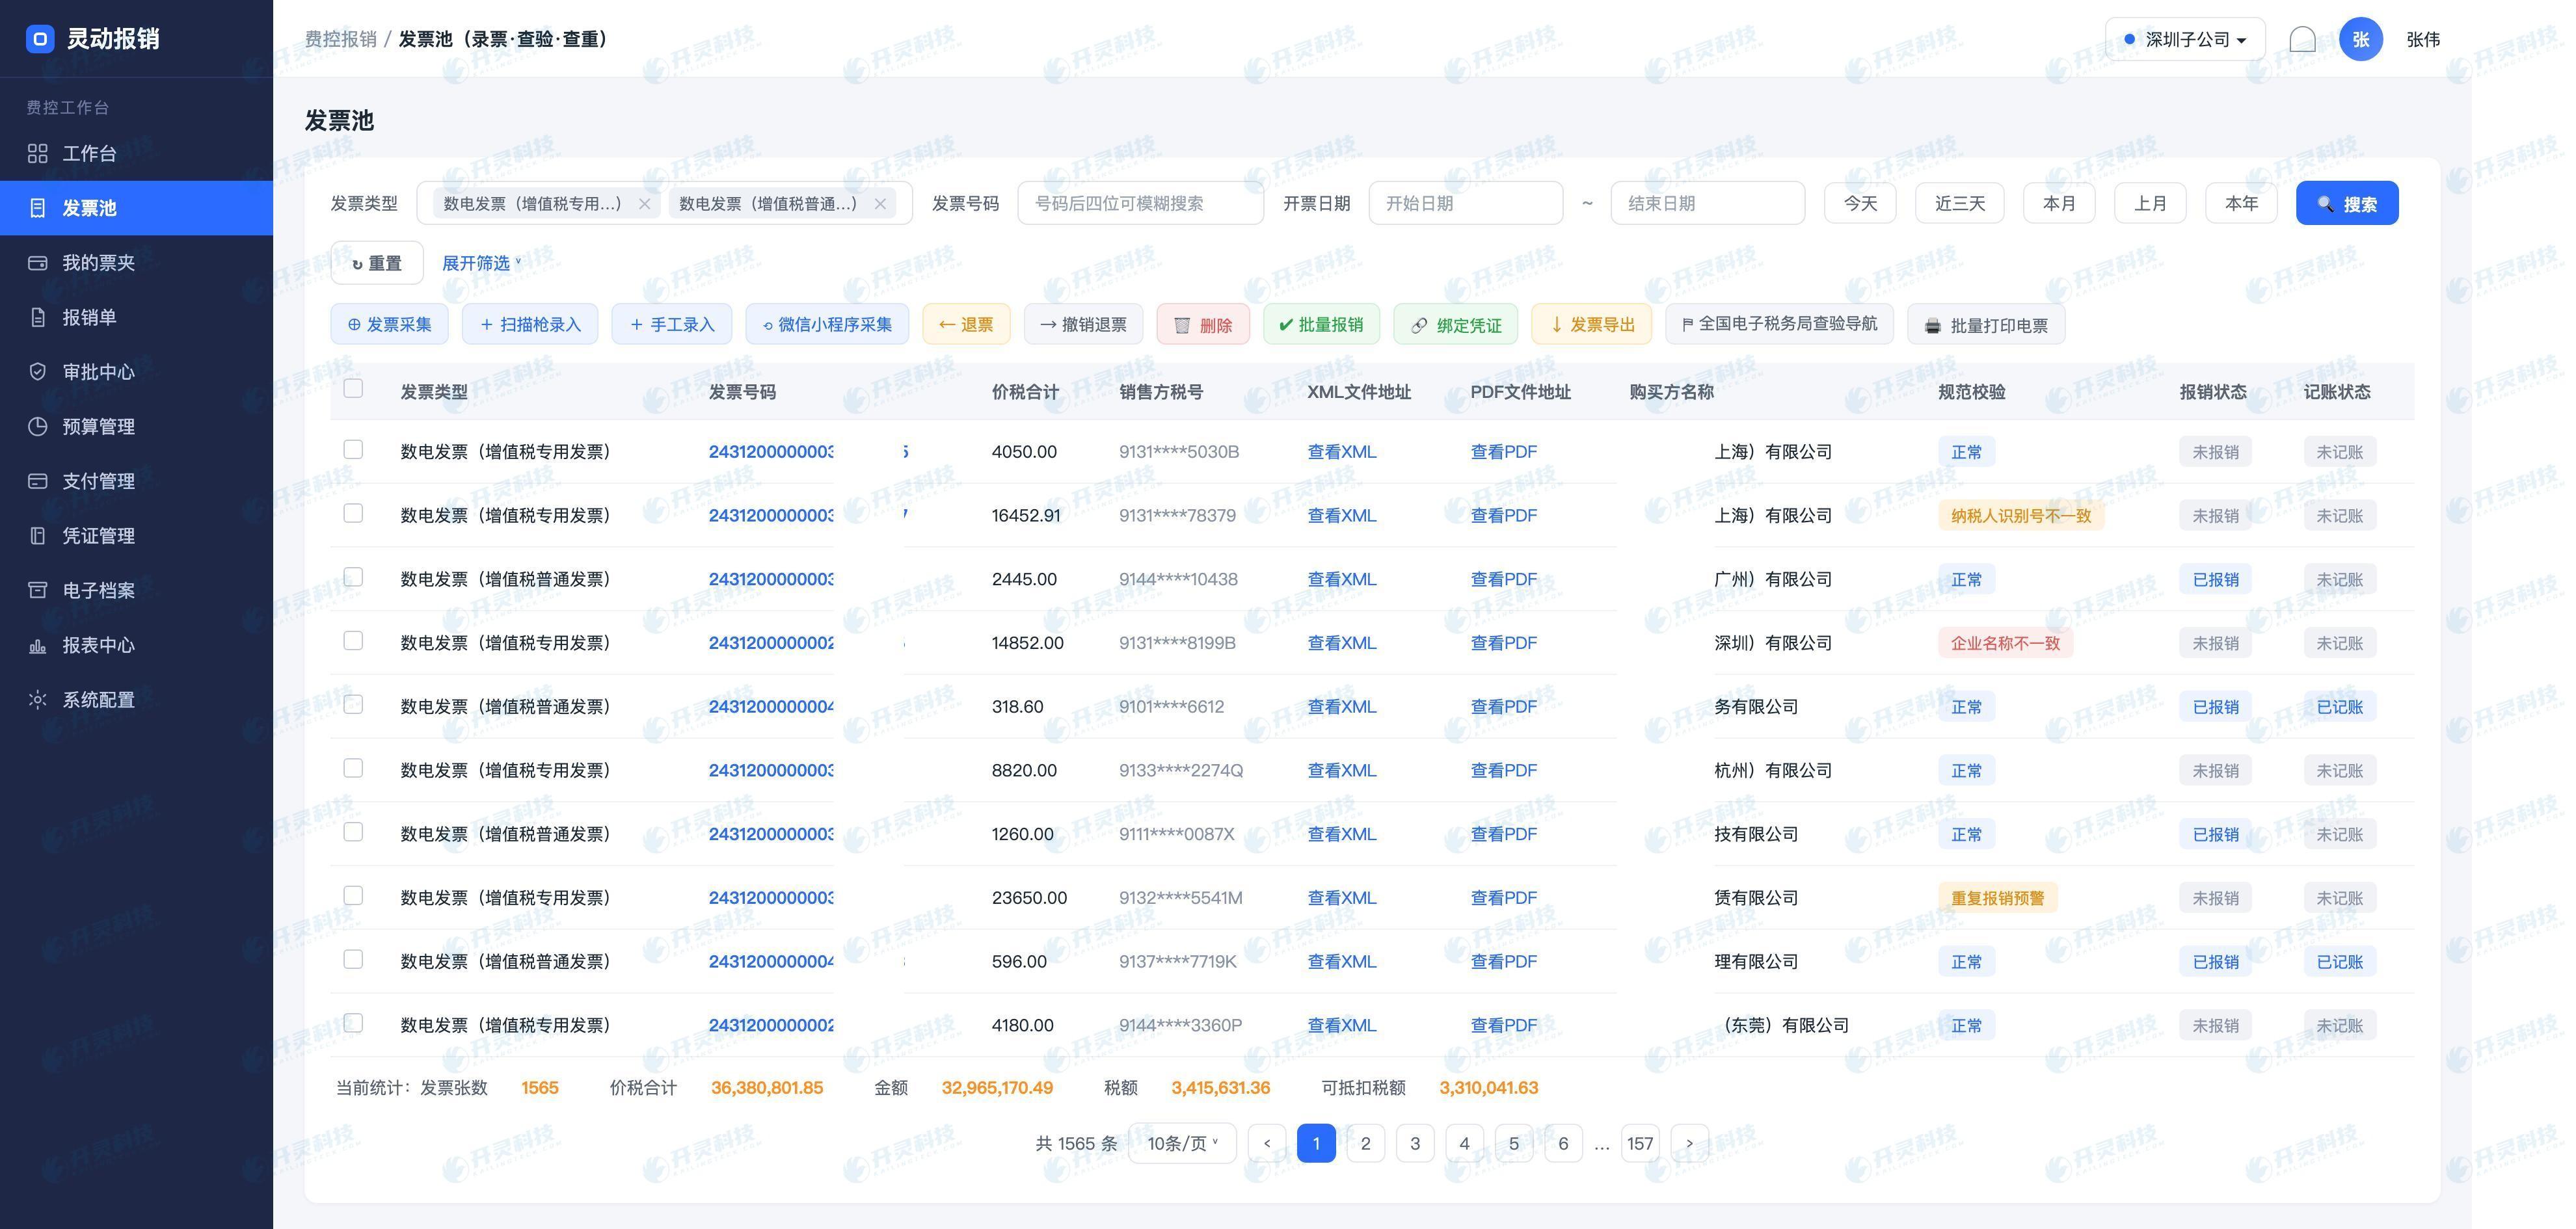
インボイスプールの検証・重複チェック・状態管理画面(情報はマスキング済み)
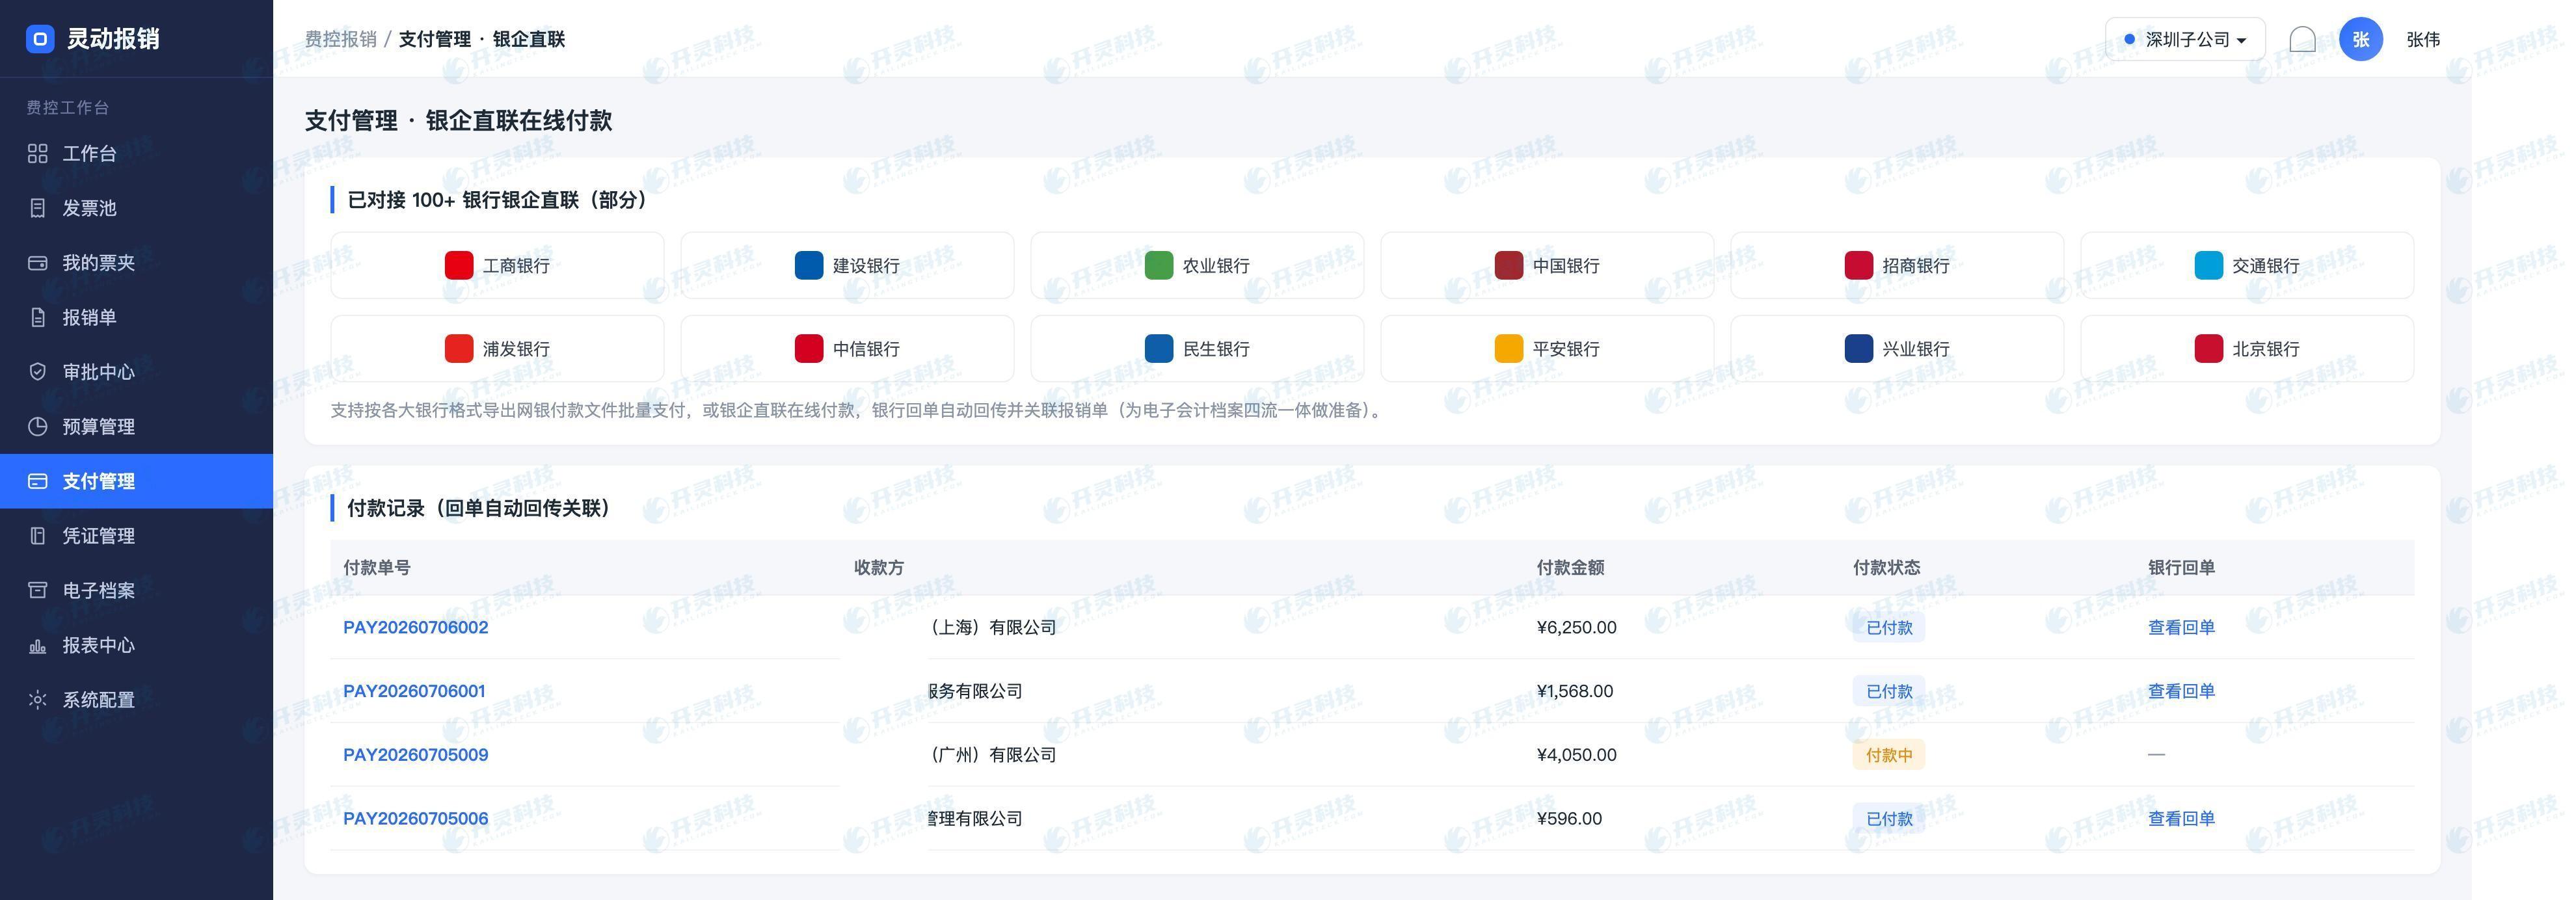
銀企支払と受領証の関連付け画面(情報はマスキング済み)
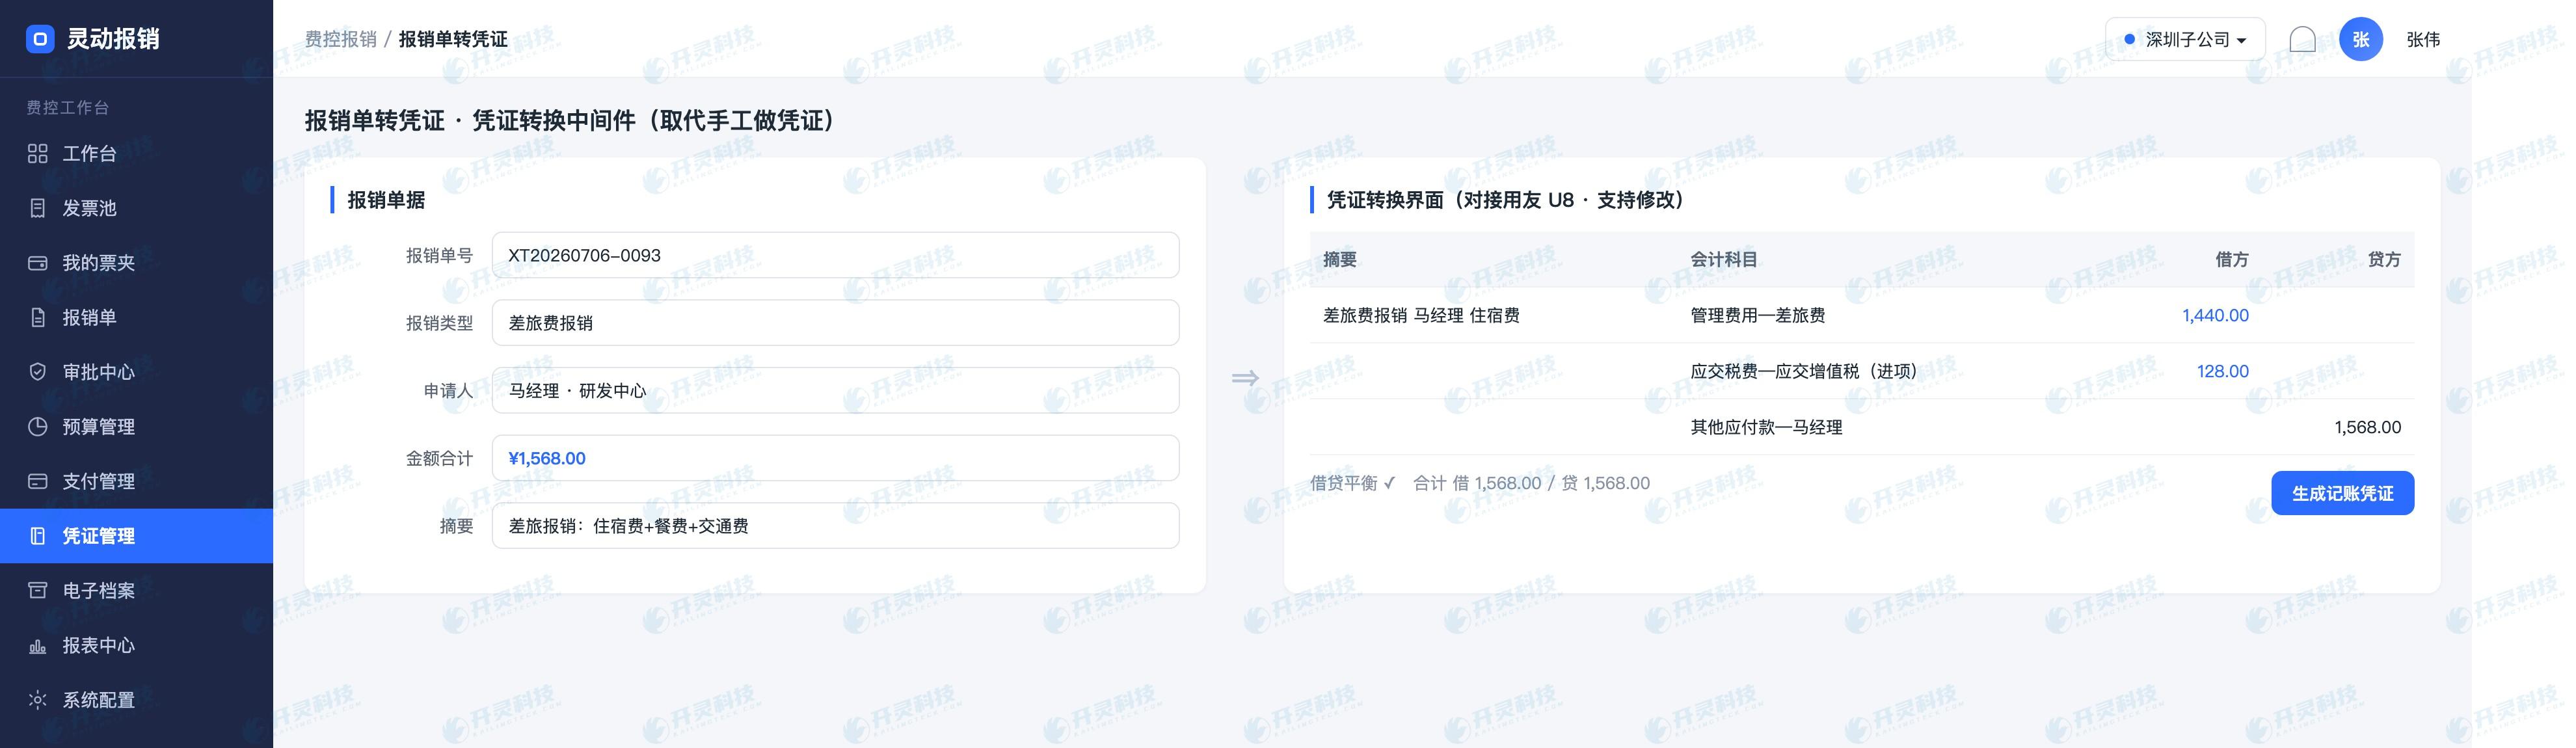
経費精算書から証憑への変換画面(情報はマスキング済み)
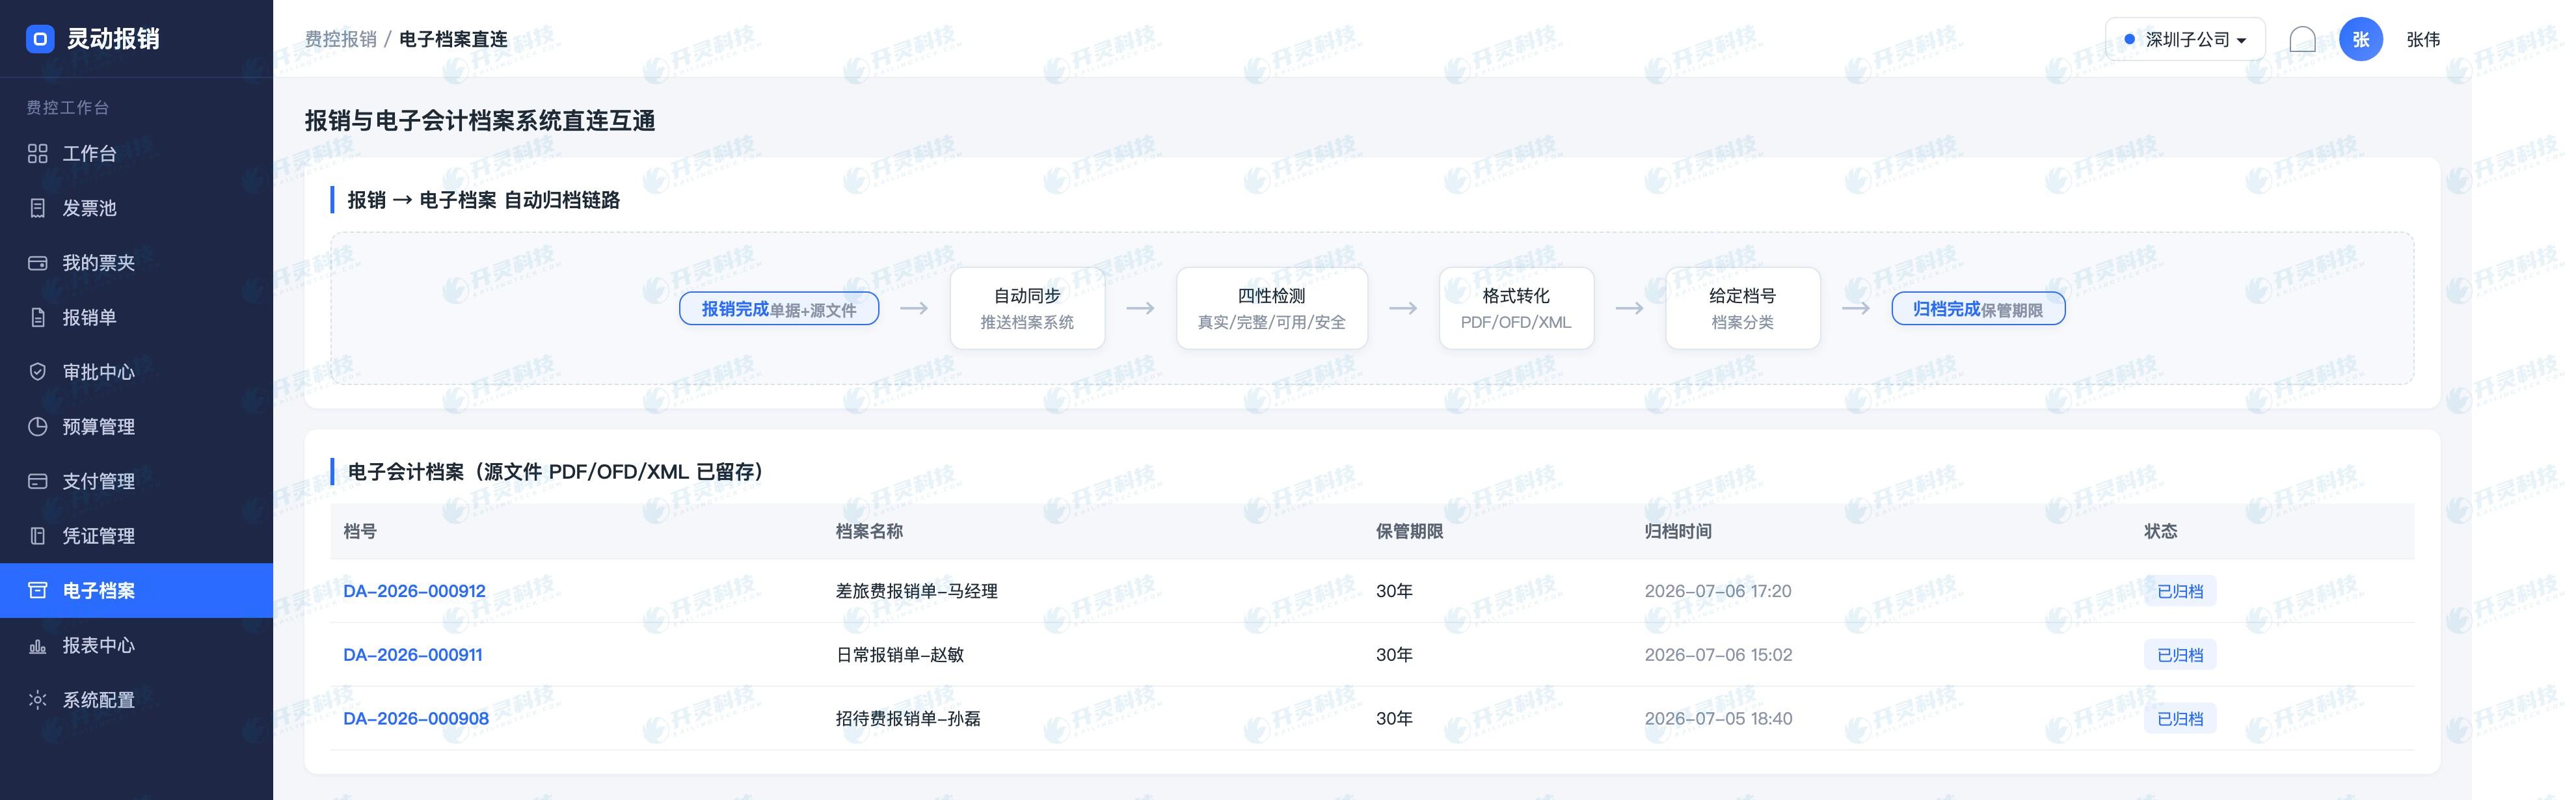
電子会計アーカイブのアーカイブ連携画面(情報はマスキング済み)
▍Kailing Technologyの霊動報銷が異常をどう適切な人に渡すか
自動化の重点はすべての伝票を無審査にすることではなく、正常な伝票における財務の重複作業を削減することです。インボイスが真実有効で、フィールドが完全で、金額が基準内で、予算が十分で、関連関係が明確な伝票は、既定のプロセスで流れ続けることができます。宛名の不一致、重複精算、費用超過、重要添付の欠如がある場合、システムは具体的な原因を承認者に提示します。
人手による処理にも境界を残す必要があります。承認者は制度と業務説明に基づいて判断できますが、下流の結果を修正して上流の問題を覆い隠すべきではありません。例えば、インボイスの重複は備考だけで通過させられず、支払対象の不一致は契約や委託関係を確認する必要があり、インターフェースのタイムアウトもまず元の結果を照会してから再試行するかを決めるべきです。異常がどのように判断され、誰が処理し、最終的にどうクローズされたかは、すべて元の伝票に残すべきです。
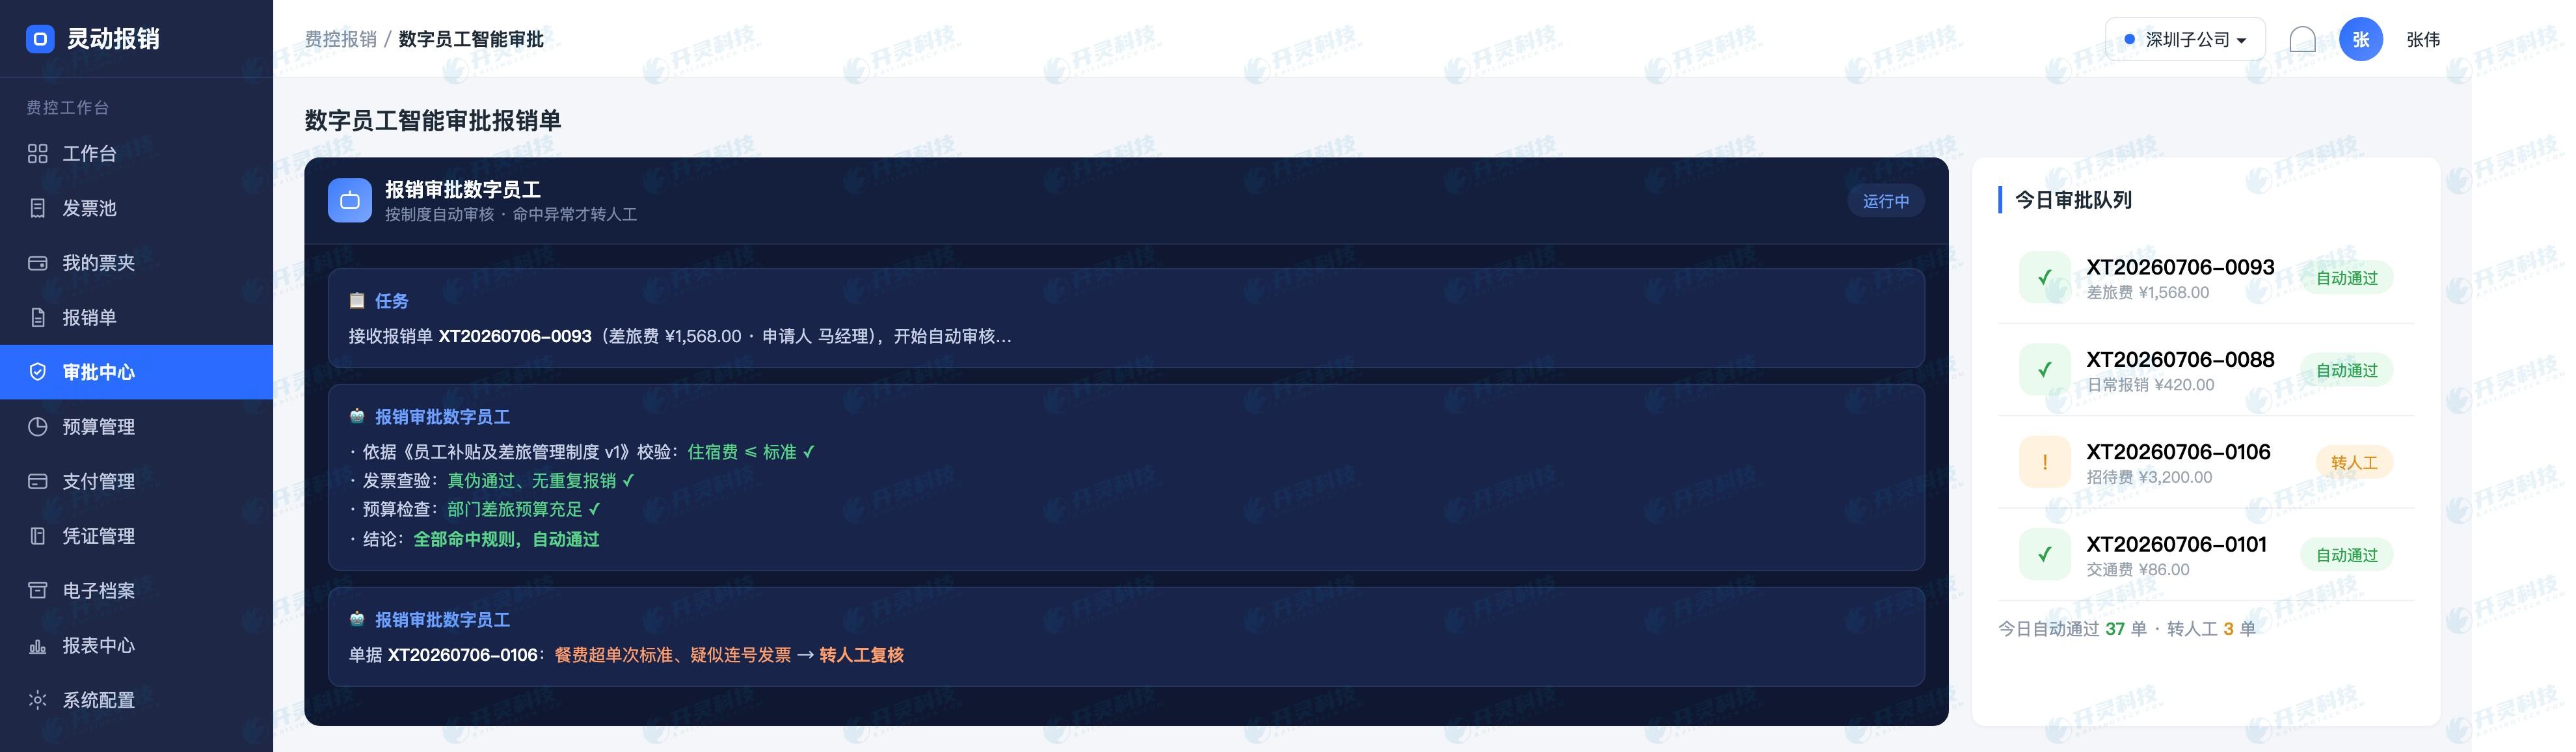
デジタル従業員が審査を補助し異常原因を提示(情報はマスキング済み)
▍企業が経費管理システムを必要とする5つのよくある兆候
企業は経費精算の規模が特に大きくなるまで経費管理を議論する必要はありません。費用処理がすでに管理基準、従業員体験、月末決算に影響しているなら、一度全チェーンを点検する価値があります。以下の兆候が同時に2〜3項目現れる場合、通常は問題が審査担当者を1名増やすことで長期的に解決できるものではないことを示しています。
- 予算はいつも月末になってから説明される:業務発生時に利用可能残高が見えず、部門と財務が異なる基準を使用している。
- 従業員が同じ情報を繰り返し入力:インボイス、申請、経費精算、支払の間で何度も手作業でコピーが必要です。
- 財務が正常な伝票に時間を費やしている:検証、重複チェック、制度照合が前段にないため、異常と正常が一緒に並んで待ちます。
- 承認通過後も再整理が必要:支払・入金票・証憑・アーカイブが元の伝票データを引き継げない。
- グループデータは集約しにくく、説明も困難:本社は総数を見ることができますが、法人、部門、プロジェクト、原本インボイスまでドリルダウンできません。
導入前はデモを見るだけでなく、自社の実際の伝票で検証するのが最善です。通常の出張、基準超過の宿泊、重複インボイス、組織横断費用、支払差し戻しなどのサンプルをすべて実行し、各状態が誰によって生成され、どう書き戻され、追跡可能かを確認します。システムが管理ルールに適合してこそ、費用を真に管理できます。
▍よくある質問 FAQ
Q:すでにOA承認がある場合、経費管理システムは必要ですか?
A:OAがフォームと承認のみを担当し、予算・インボイス・支払・証憑・アーカイブが依然として人手でつながっているなら、経費管理システムには価値があります。構築すべきかは断点数と業務の複雑さで判断します。
Q:経費管理システム導入後、承認者は減りますか?
A:人員数がすぐに変わるとは限りませんが、正常な伝票はルールで基礎確認を完了でき、承認者は例外・業務の合理性・権限判断に注力できます。
Q:予算管理は業務効率に影響しますか?
A:鍵となるのは、予算の粒度、占有・解放のタイミング、例外パスが企業の実態に合っているかどうかです。ルールが明確で理由を説明できれば、事後に何度も差し戻すよりも通常は効率的です。
Q:システム選定時にまずどのインターフェースを見ますか?
A:組織と人員、予算またはプロジェクト、インボイス、銀行支払、財務証憑、電子アーカイブなど、エンドツーエンドのクローズドループに影響するインターフェースを優先的に確認します。
1件の真実の費用から予算・票証・支払・アーカイブを照合し、Kailing Technologyの灵动報銷を理解しましょう:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
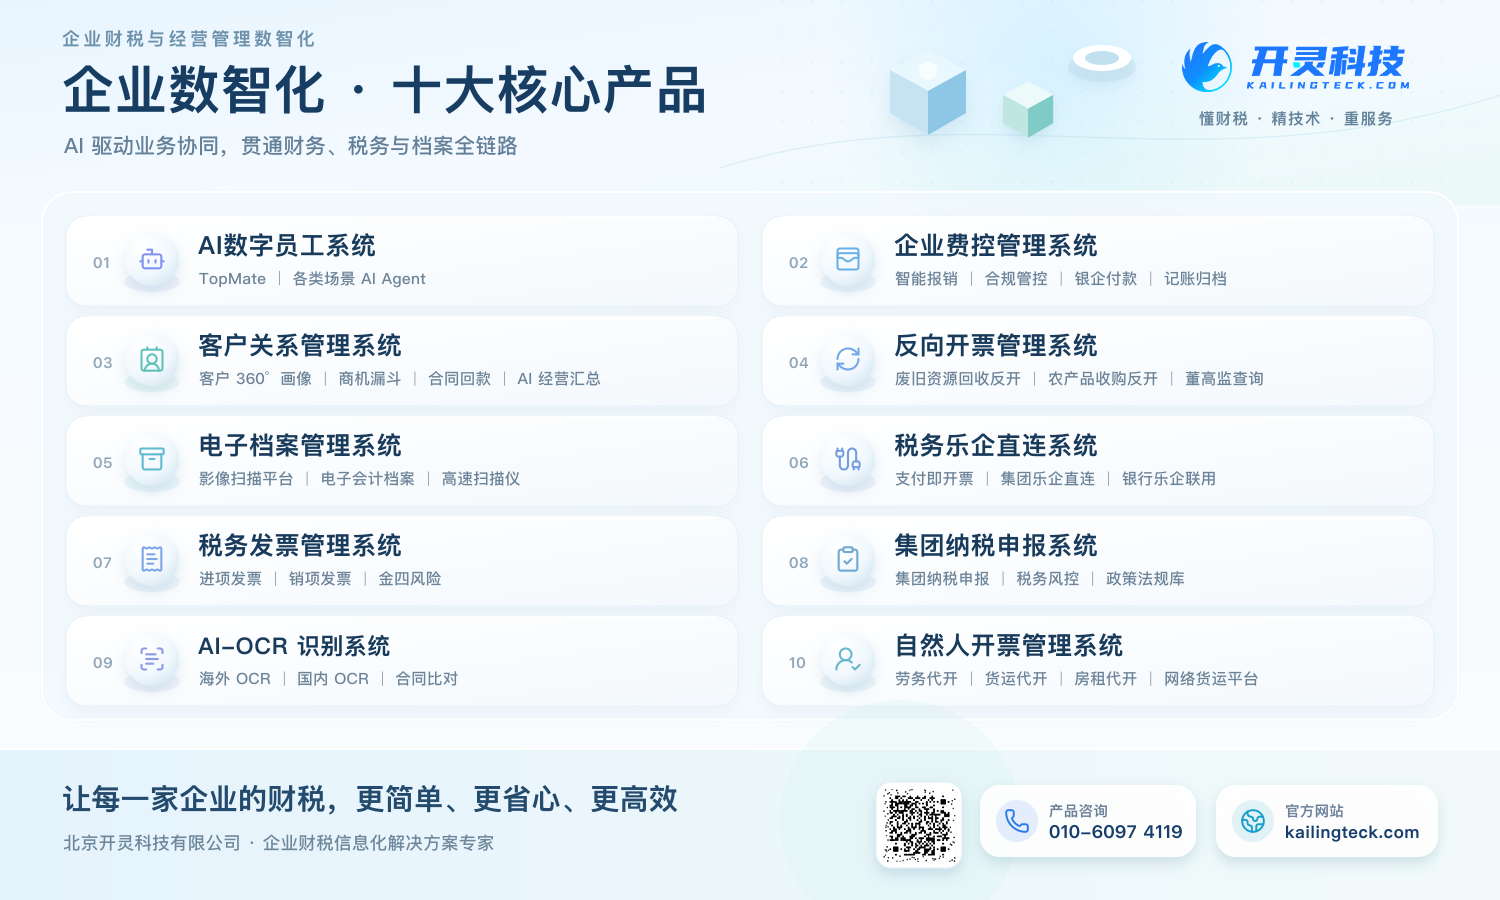
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
 キーワード:経費管理システムの用途、企業の経費管理、スマート経費精算、予算管理、インボイス重複チェック、銀企ダイレクト接続、電子会計アーカイブ
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京