
電子会計アーカイブシステムの用途は?Kailing Technology AI電子会計アーカイブ管理システムによる統一アーカイブ、検索、閲覧
電子会計アーカイブシステムは、会計資料の受領、整理、アーカイブ、保管、利用を行い、インボイス、経費精算書、契約書、支払控え、記帳証憑などの資料を業務関係に基づいて組織化します。これは容量の大きい共有フォルダではなく、紙をスキャンしてPDFにしたものを集中保管するものでもありません。本当に有用なシステムは、資料の出所が追跡可能で、内容が完全で、長期的に読取可能で、権限が制御可能であり、監査や日常検索時に迅速に原本と関連業務に戻れる必要があります。
Kailing Technology AI電子会計アーカイブ管理システムは業務システムと財務システムを接続し、すでに形成されたアーカイブ対象資料を引き受けます。システムは門類とルールに従って資料を整理し、相応の検測を完了し、档号を付与し、利用記録を保持します。これにより企業は重複整理を減らせますが、アーカイブ範囲・保管期限・権限はアーカイブ・財務・業務部門が共同で確認する必要があります。
▍電子会計アーカイブシステムが管理するのは完全な会計資料
「会計アーカイブ管理弁法」(財政部・国家档案局令第79号)は、会計アーカイブの範囲、保管、利用、鑑定、廃棄などの要件を定めています。「電子会計証憑の経費精算・記帳・アーカイブの規範に関する通知」(財会〔2020〕6号)はさらに、条件を満たす場合には電子的形式のみでアーカイブできると強調し、電子証憑の紙印刷物で経費精算・記帳する場合には対応する電子会計証憑も同時に保存すべきとしています。
システムが保存すべきは孤立したファイルではありません。会計証憑と添付インボイス、契約書、承認、控えとの関係は、1件の経済業務がどのように形成、審査、支払、記帳されたかを説明できます。アーカイブタイプごとに保管期限と管理ルールが異なり、すべての資料を一律30年に設定したり、プレビュー画像1枚だけを保存したりすることはできません。
Kailing Technology AI電子会計アーカイブ管理システムは、資料の受領・整理・アーカイブ・保管・検索・閲覧・鑑定・処分を中心に機能を構成します。具体的な顧客版、インターフェース、検測項目は実施範囲によります。システム画面内のサンプルデータを顧客の運用結果と見なしてはなりません。
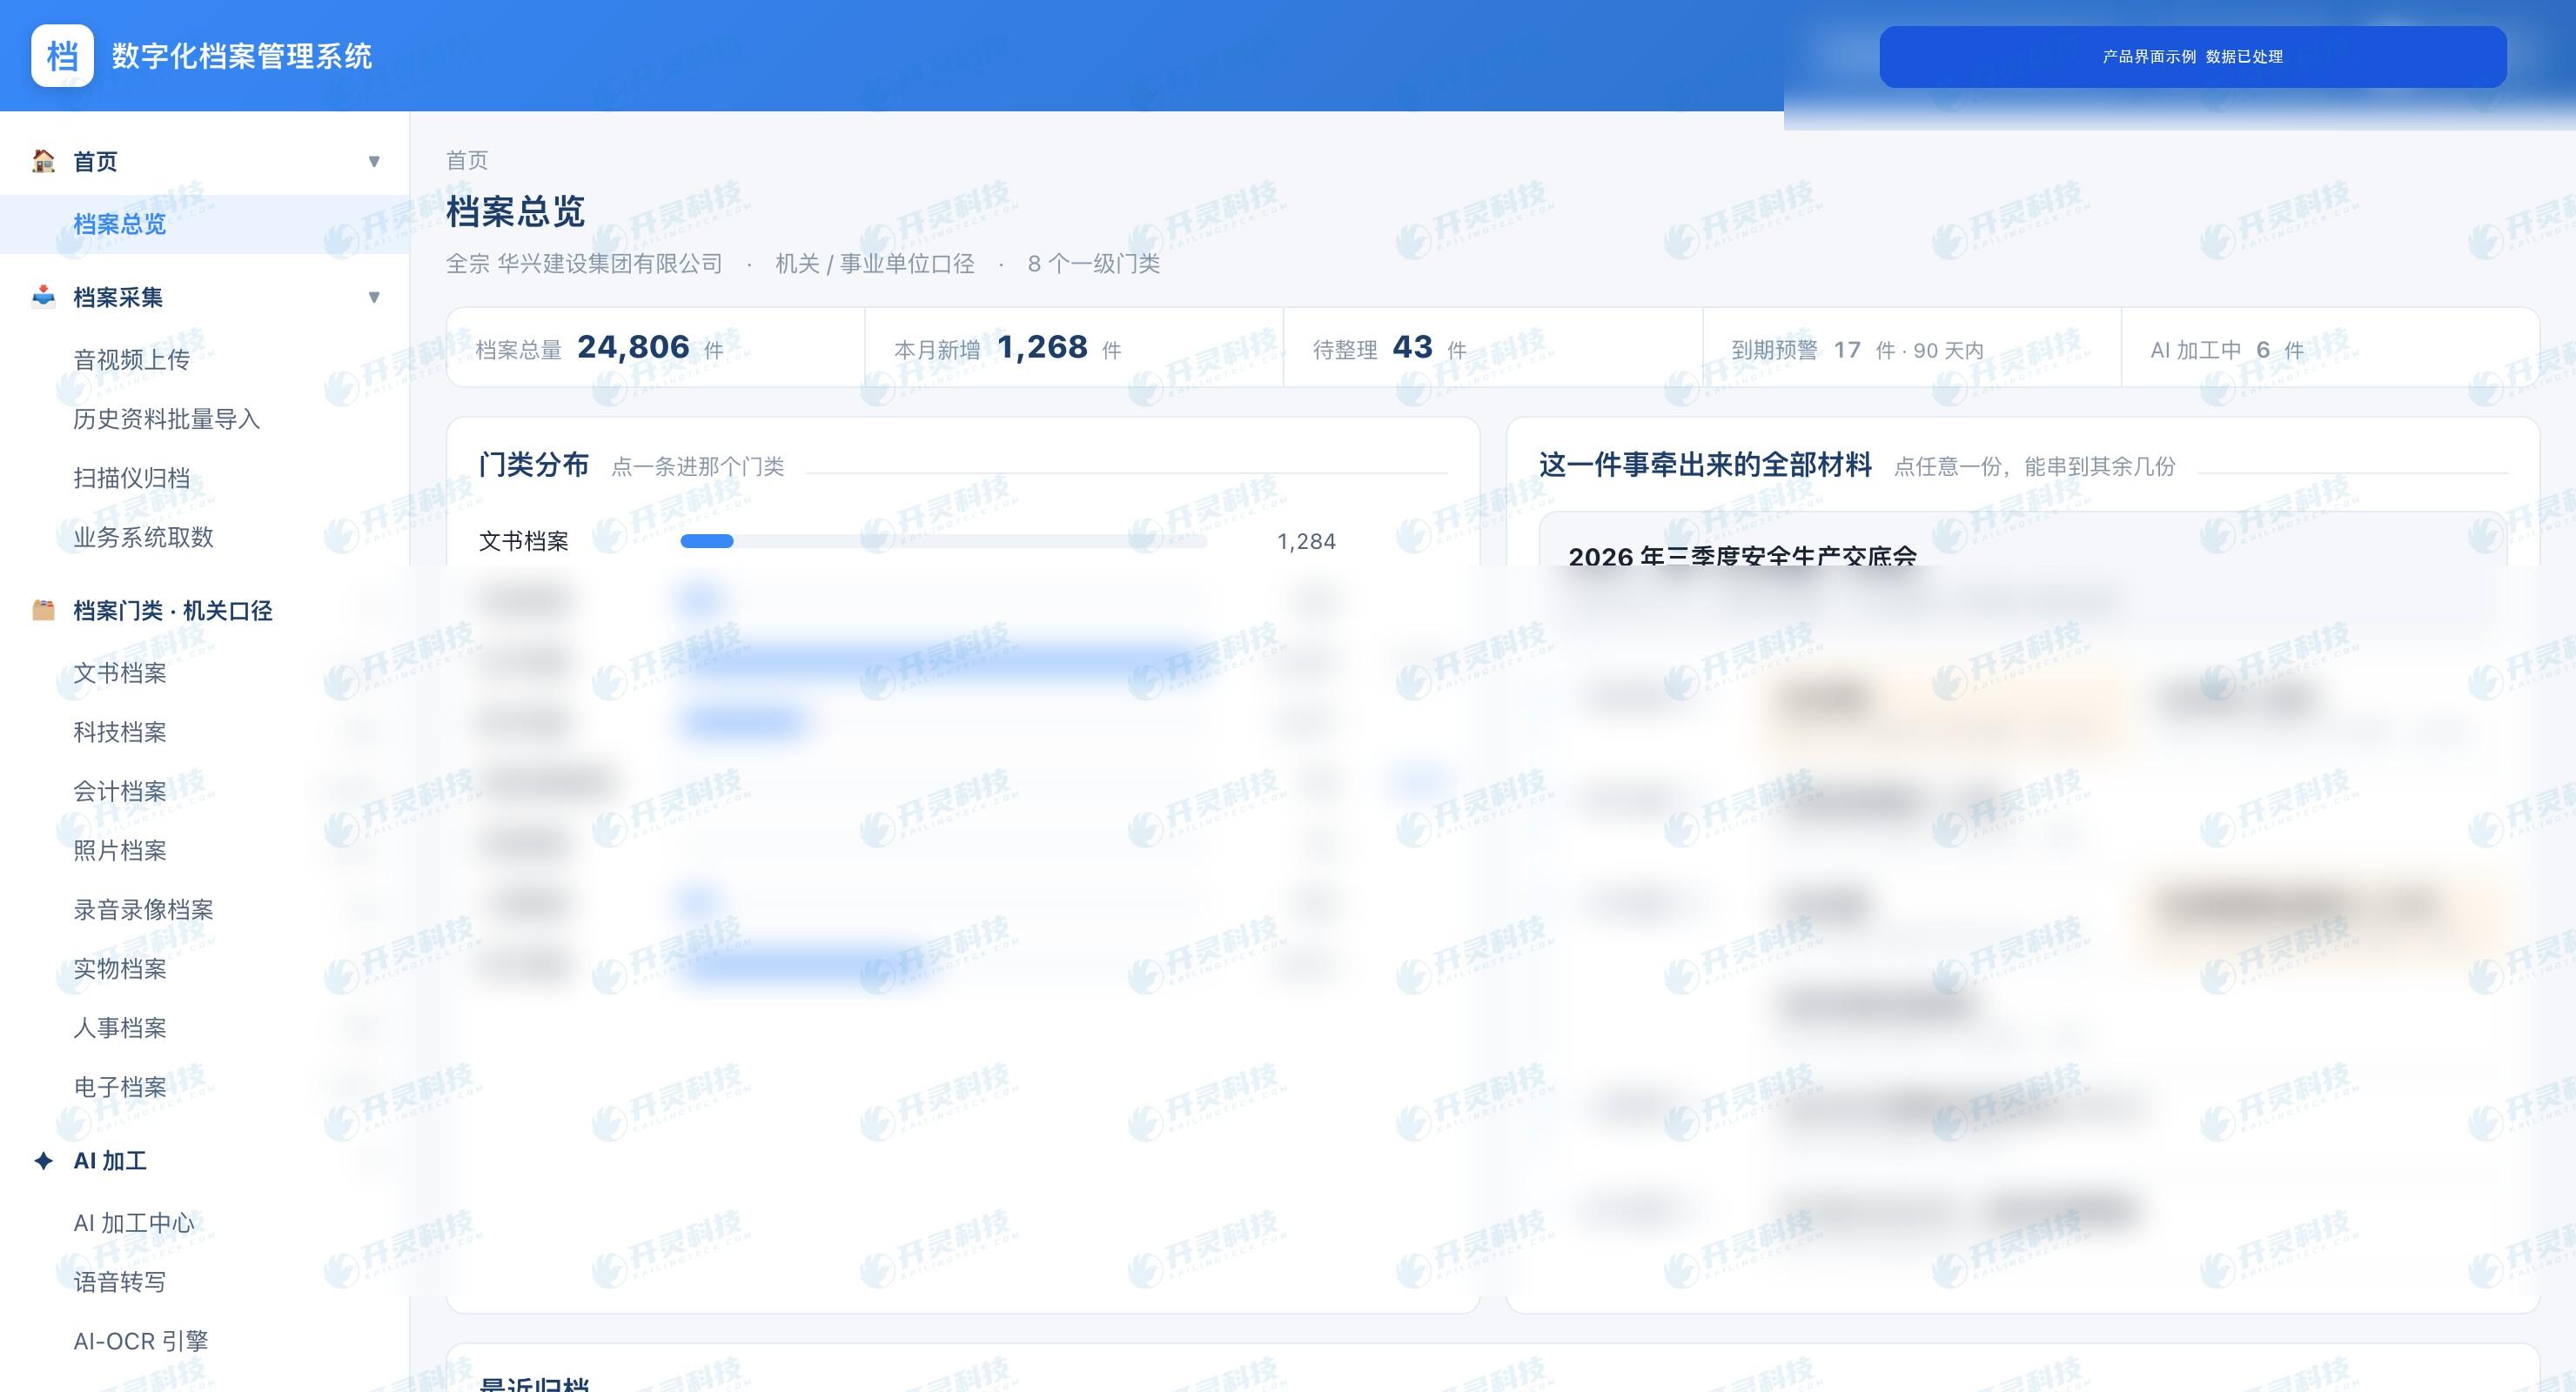
会計アーカイブとその他の資料を統合管理する製品画面例(サンプルデータは処理済み)
▍ERP・OA・共有フォルダ内の添付ファイルがまだアーカイブでない理由
ERPは証憑と会計処理結果の記録を得意とし、OAは申請と承認を保存し、共有フォルダは従業員がアップロードした添付ファイルを保存します。それぞれ業務処理の問題を解決しますが、必ずしもアーカイブ門類、アーカイブ範囲、保管期限、利用権限に従って資料を管理しているわけではありません。添付ファイルが開けることはアーカイブが完了したことを意味せず、ファイル名が同じでも同一業務を証明できるとは限りません。
電子アーカイブ管理では、ソースファイル、必要なメタデータ、業務関連、処理過程を保存する必要があります。例えば1枚の全面デジタル化電子インボイスについて、企業は実際の取得状況に応じて対応する電子ファイルを保存し、それがどの経費精算書、どの支払、どの証憑に関連するかを記録します。ファイル移行、形式変換、再検測の際も処理記録を保持し、最後の1ファイルだけがあって来歴がない状態を避けるべきです。
共有フォルダは通常、手作業の命名とディレクトリ習慣に依存し、担当者が変わると一貫性を失いやすくなります。アーカイブシステムは档号、著録項目、業務主キー、ルールで資料を整理し、1件の業務を複数の入口から見つけられるようにします。
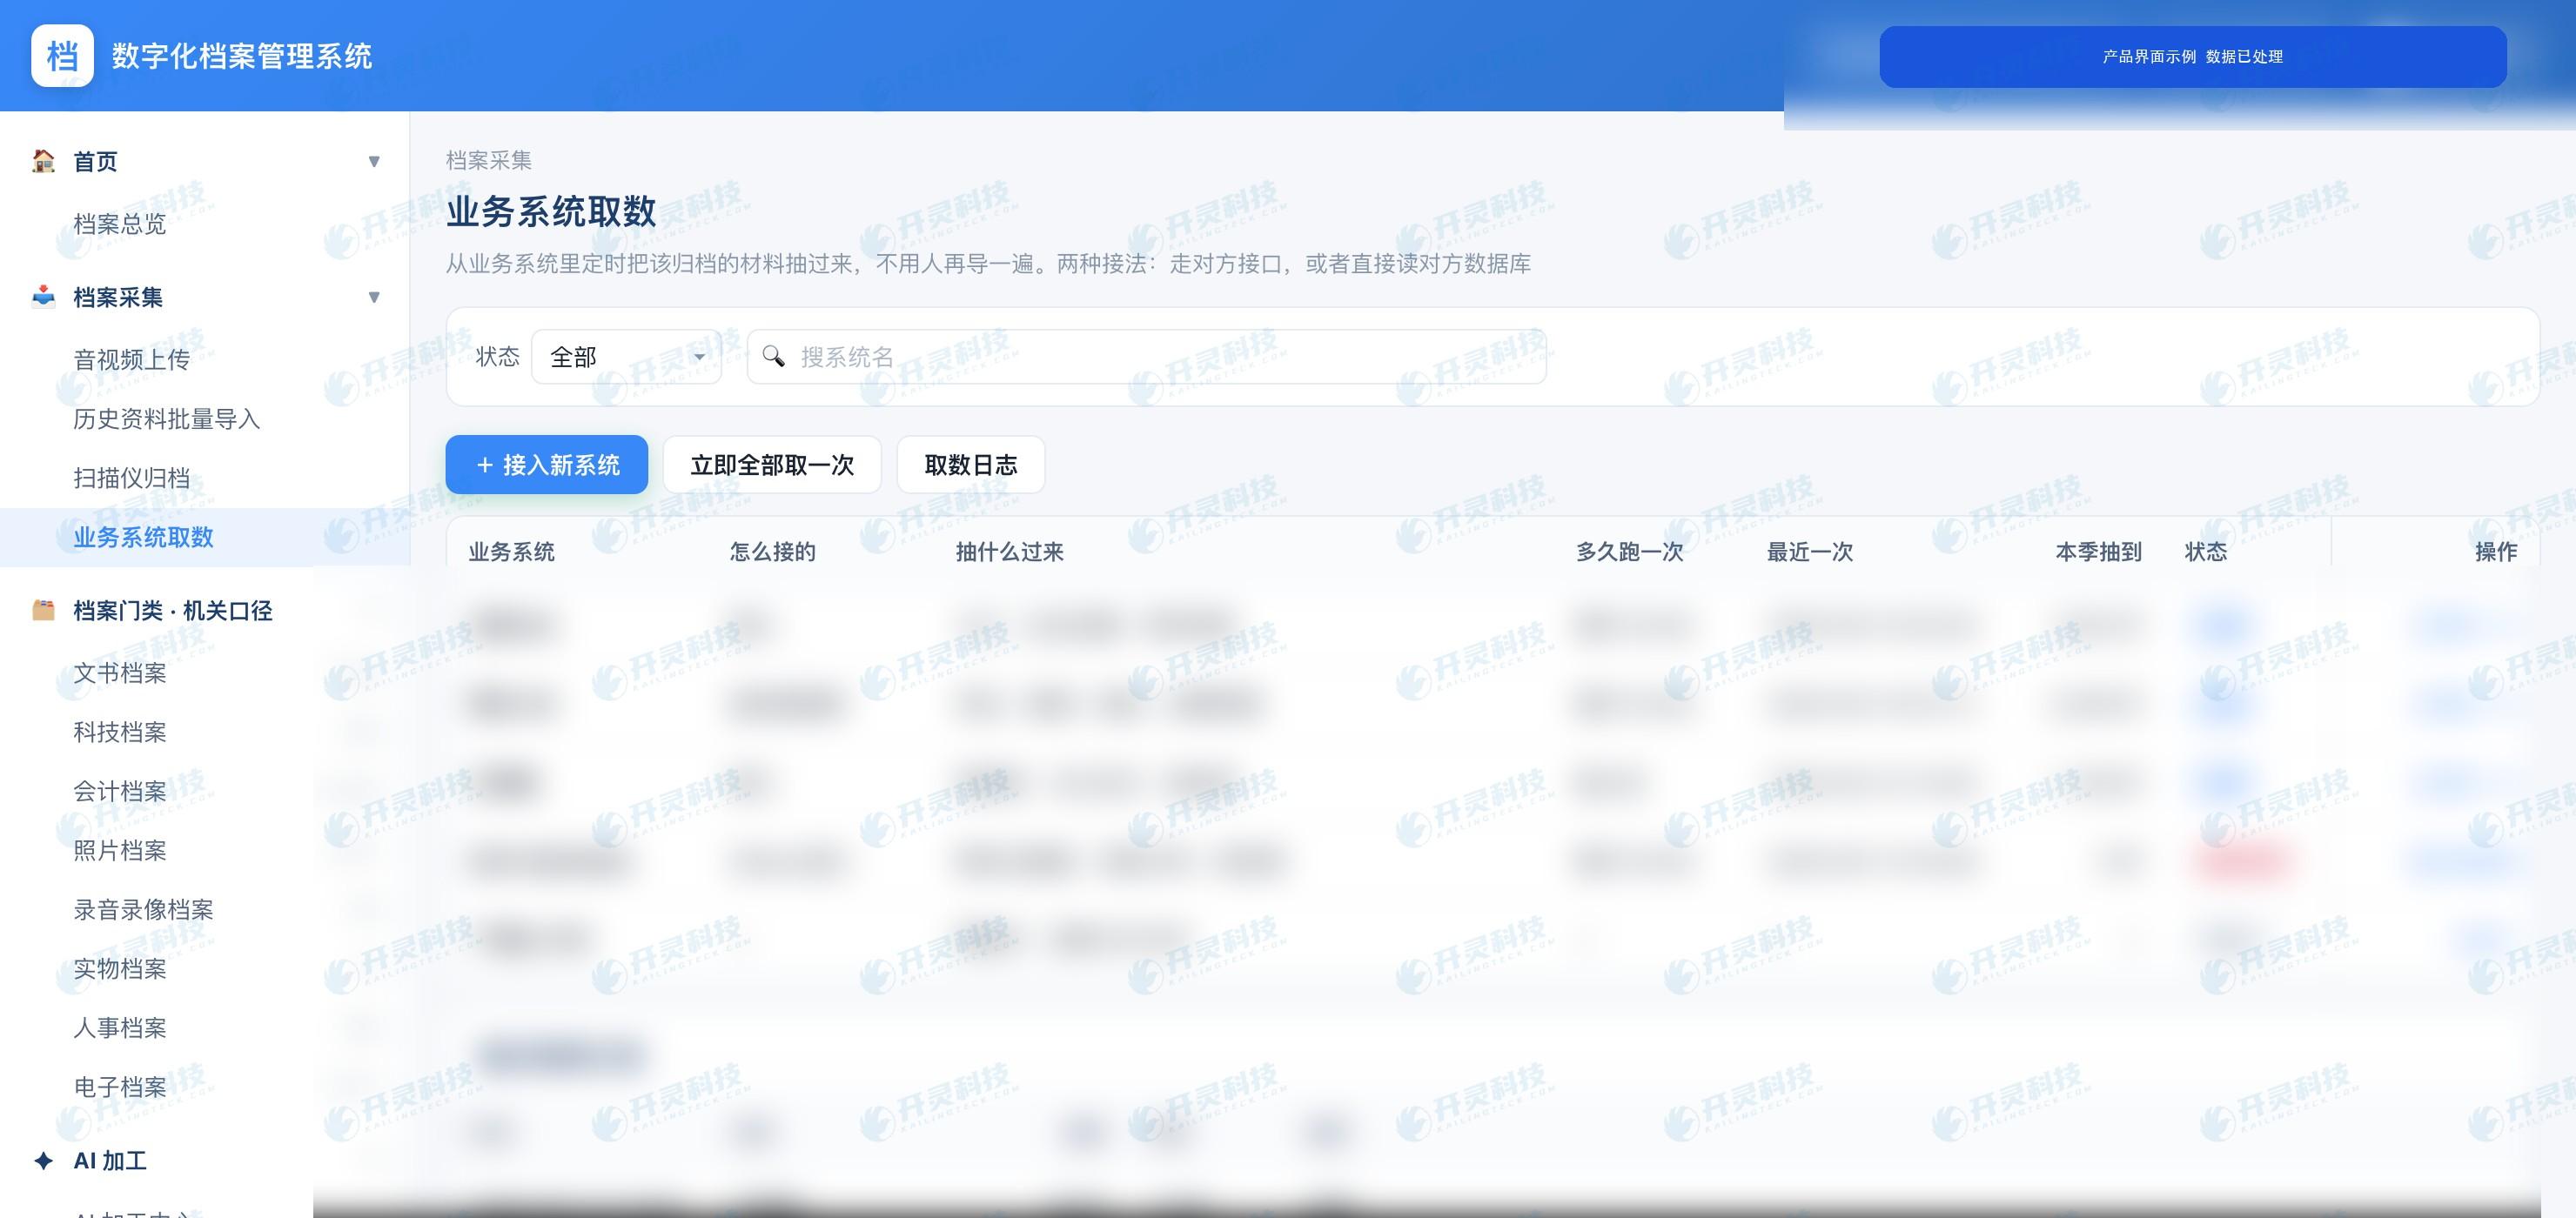
業務・財務システムからアーカイブ対象資料を受け取る製品画面の例(サンプルデータは処理済み)
▍インボイス・経費精算書・契約・入金票・証憑をどう自動で関連付けるか
関連関係はまず業務システムにすでに存在する番号から生じます。例えば経費精算番号、契約番号、支払申請番号、銀行明細番号、証憑番号などです。システム連携時には、どのシステムがマスタデータを維持し、どのノードが番号を生成し、状態をどう書き戻すかを明確にする必要があります。ファイル名の曖昧一致だけでは、安定した追跡を支えることは困難です。
従業員の経費精算を例にすると、インボイスはインボイスプールに入った後、経費精算書に関連付けられ、承認完了で支払タスクが生成され、銀行入金票が元の伝票に戻り、証憑生成後も引き続き紐付けられます。電子会計アーカイブシステムはこれらの資料と関係を受け取り、規則に従ってアーカイブを構成します。監査担当者が証憑を開くと、インボイス・承認・入金票を引き続き閲覧でき、インボイスから検索しても記帳結果に戻ることができます。
インターフェースはすべての過去の問題を自動的に修復するわけではありません。上流に業務番号がない、添付が重複している、フィールドの意味が一致しない場合は、まずマッピングと補録ルールを整理する必要があります。Kailing TechnologyのソリューションはAPIまたは認可された読み取り専用のデータ取得方式を採用でき、実際の接続頻度とフィールド範囲はインターフェース条件によって決まります。
▍アーカイブ前の四性検査がそれぞれ解決する問題
真実性、完全性、可用性、安全性は電子アーカイブ管理の重要な検証次元です。真実性は出所と形成過程が追跡可能かどうかに注目し、完全性はファイル、メタデータ、関連資料が揃っているかを検査し、可用性は形式が正常に開けるか、変換が必要かに注目し、安全性は権限、副本、操作記録に注目します。
四性検測の通過は、経済業務が真実であることや税務処理が正確であることを自動的に証明するものではありません。ハッシュ照合はバイト層の一致性検証を支えられますが、取引の発生を単独で証明することはできません。ある資料が欠落している場合、システムは原因を表示し、補足・修復・手作業照合のフローに入るべきであり、操作者が1つのチェックで問題を覆い隠せるようにしてはなりません。
検測ルールは資料タイプにも適合させる必要があります。音声・動画加工を無効にしている場合、転写稿の欠如を一律に不合格と判定することはできません。業務ごとに必須添付も異なります。ルール設定は適用制度と企業が確認したアーカイブ範囲に基づくべきです。
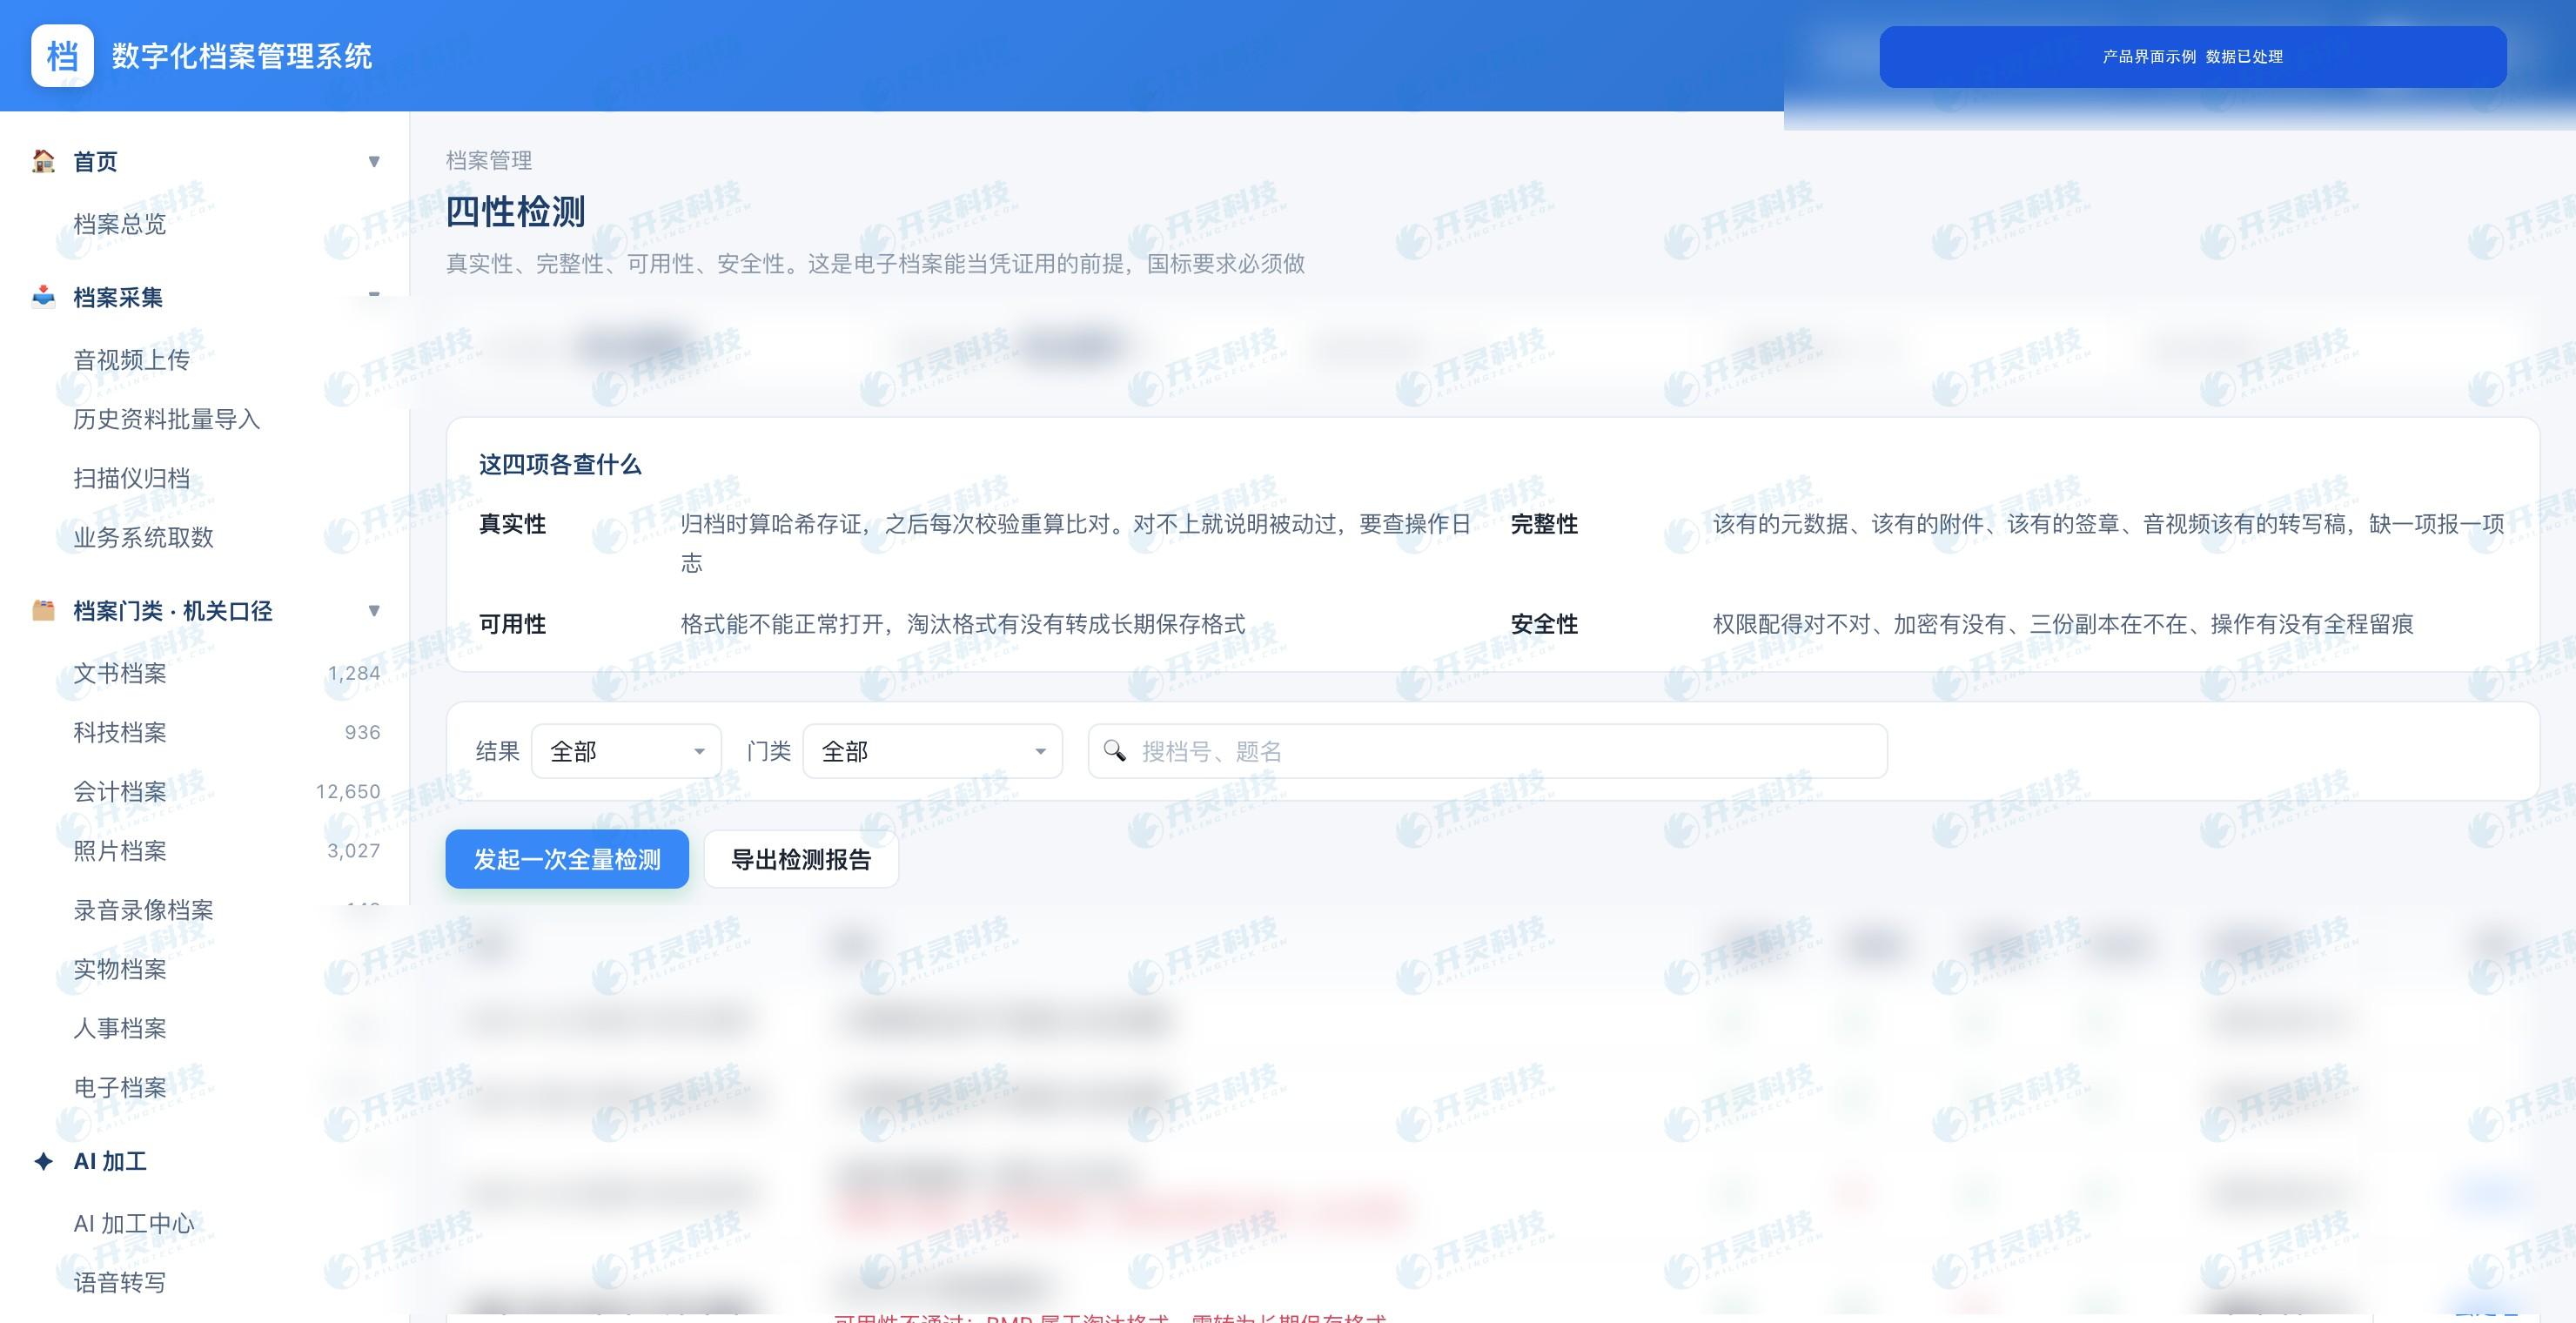
真実性、完全性、可用性、安全性の検測画面例(サンプルデータは処理済み)
▍照会・監査アーカイブ照会・アーカイブ貸出を1つのシステムでどう完了するか
財務の日常検索は通常、インボイス番号、証憑番号、サプライヤー、日付、金額などの条件から入ります。監査は1つの業務パッケージが完全かどうかにより関心を持ちます。アーカイブ閲覧では誰が見られるか、どのくらい見られるか、ダウンロードが許可されるかを制御する必要があります。統一システムにより3種類のニーズが同じアーカイブ関係を使用できますが、権限と利用動作はそれぞれ設定すべきです。
全文検索と著録項目検索にはそれぞれ役割があります。構造化フィールドは正確な絞り込みに適し、全文検索は文書や添付内容から手がかりを見つけるのに適します。検索結果は原本ファイルと文脈に戻るべきであり、原本から切り離された認識テキストの一部だけを表示してはなりません。
閲覧承認後、システムは制御されたオンライン閲覧、利用記録、ウォーターマークなどの方式を提供できます。原本のダウンロードを許可するかは権限と資料範囲によります。閲覧期限が切れるとプラットフォームのアクセス権限は回収できますが、すでにローカルにダウンロードされた複製には関連制度と技術的制御が必要であり、システムが「期限切れ」の一言で自動的に消えるものではありません。
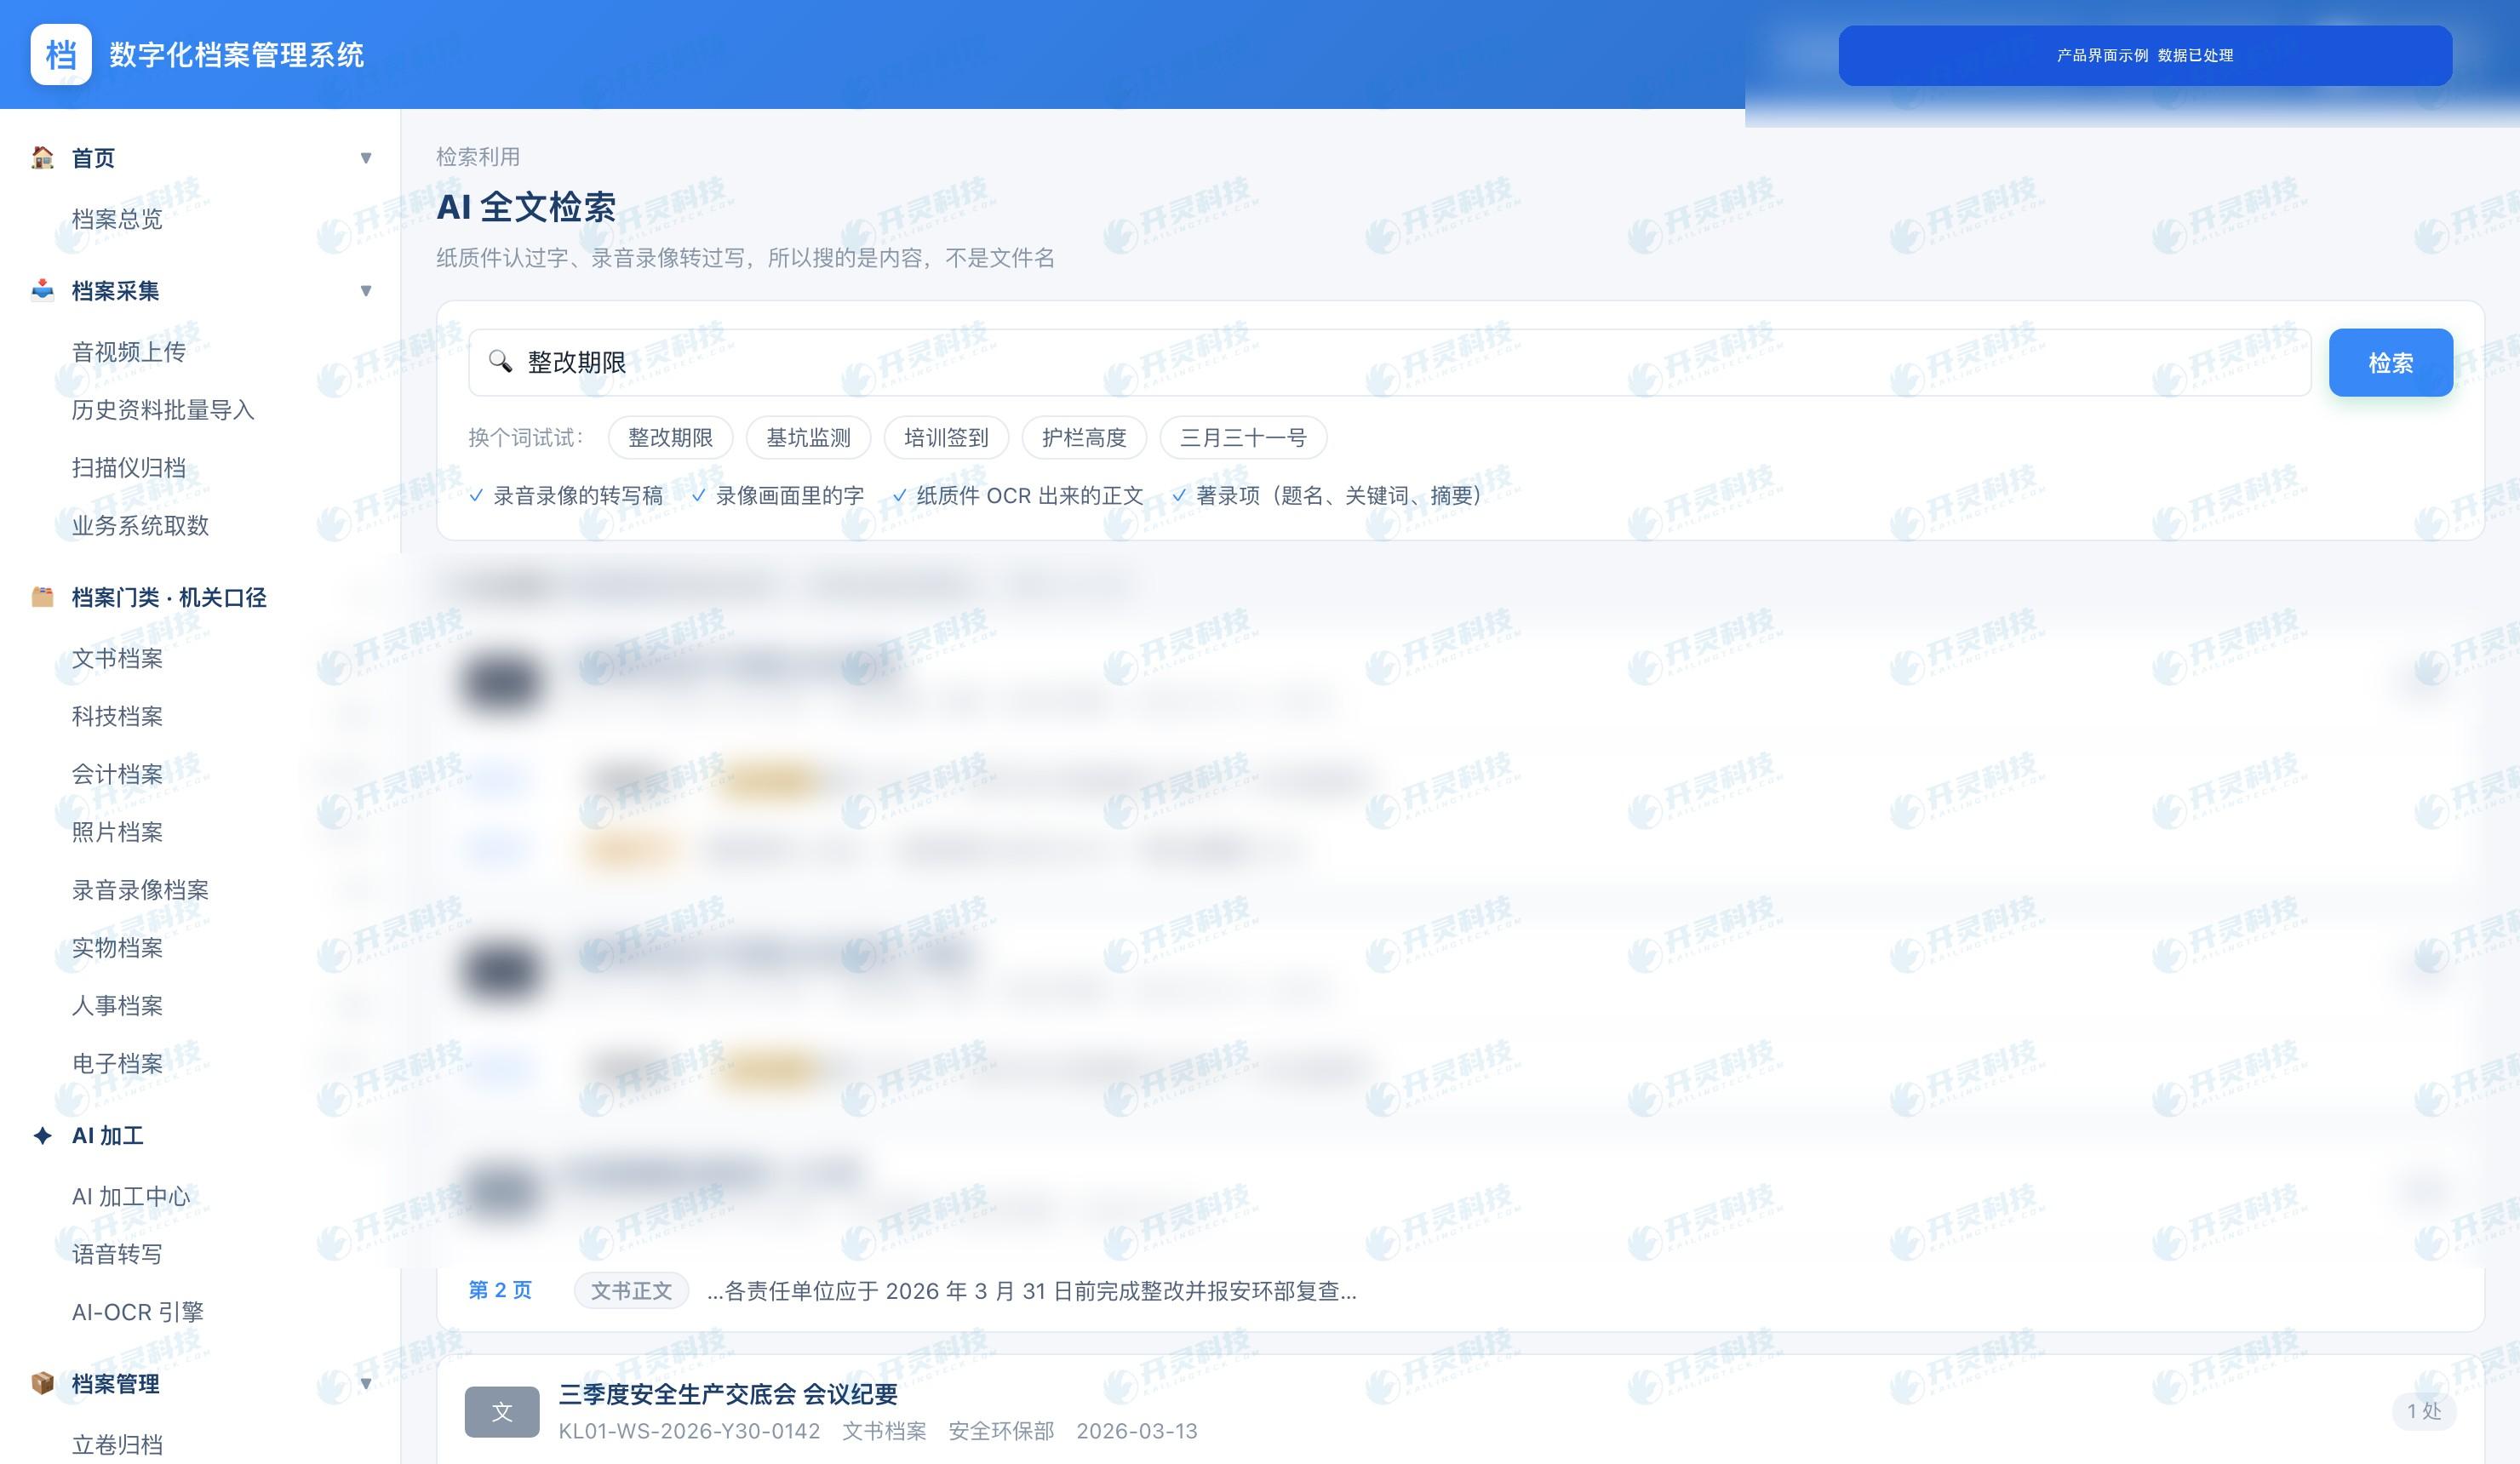
著録項目と内容でアーカイブを検索する製品画面例(サンプルデータは処理済み)
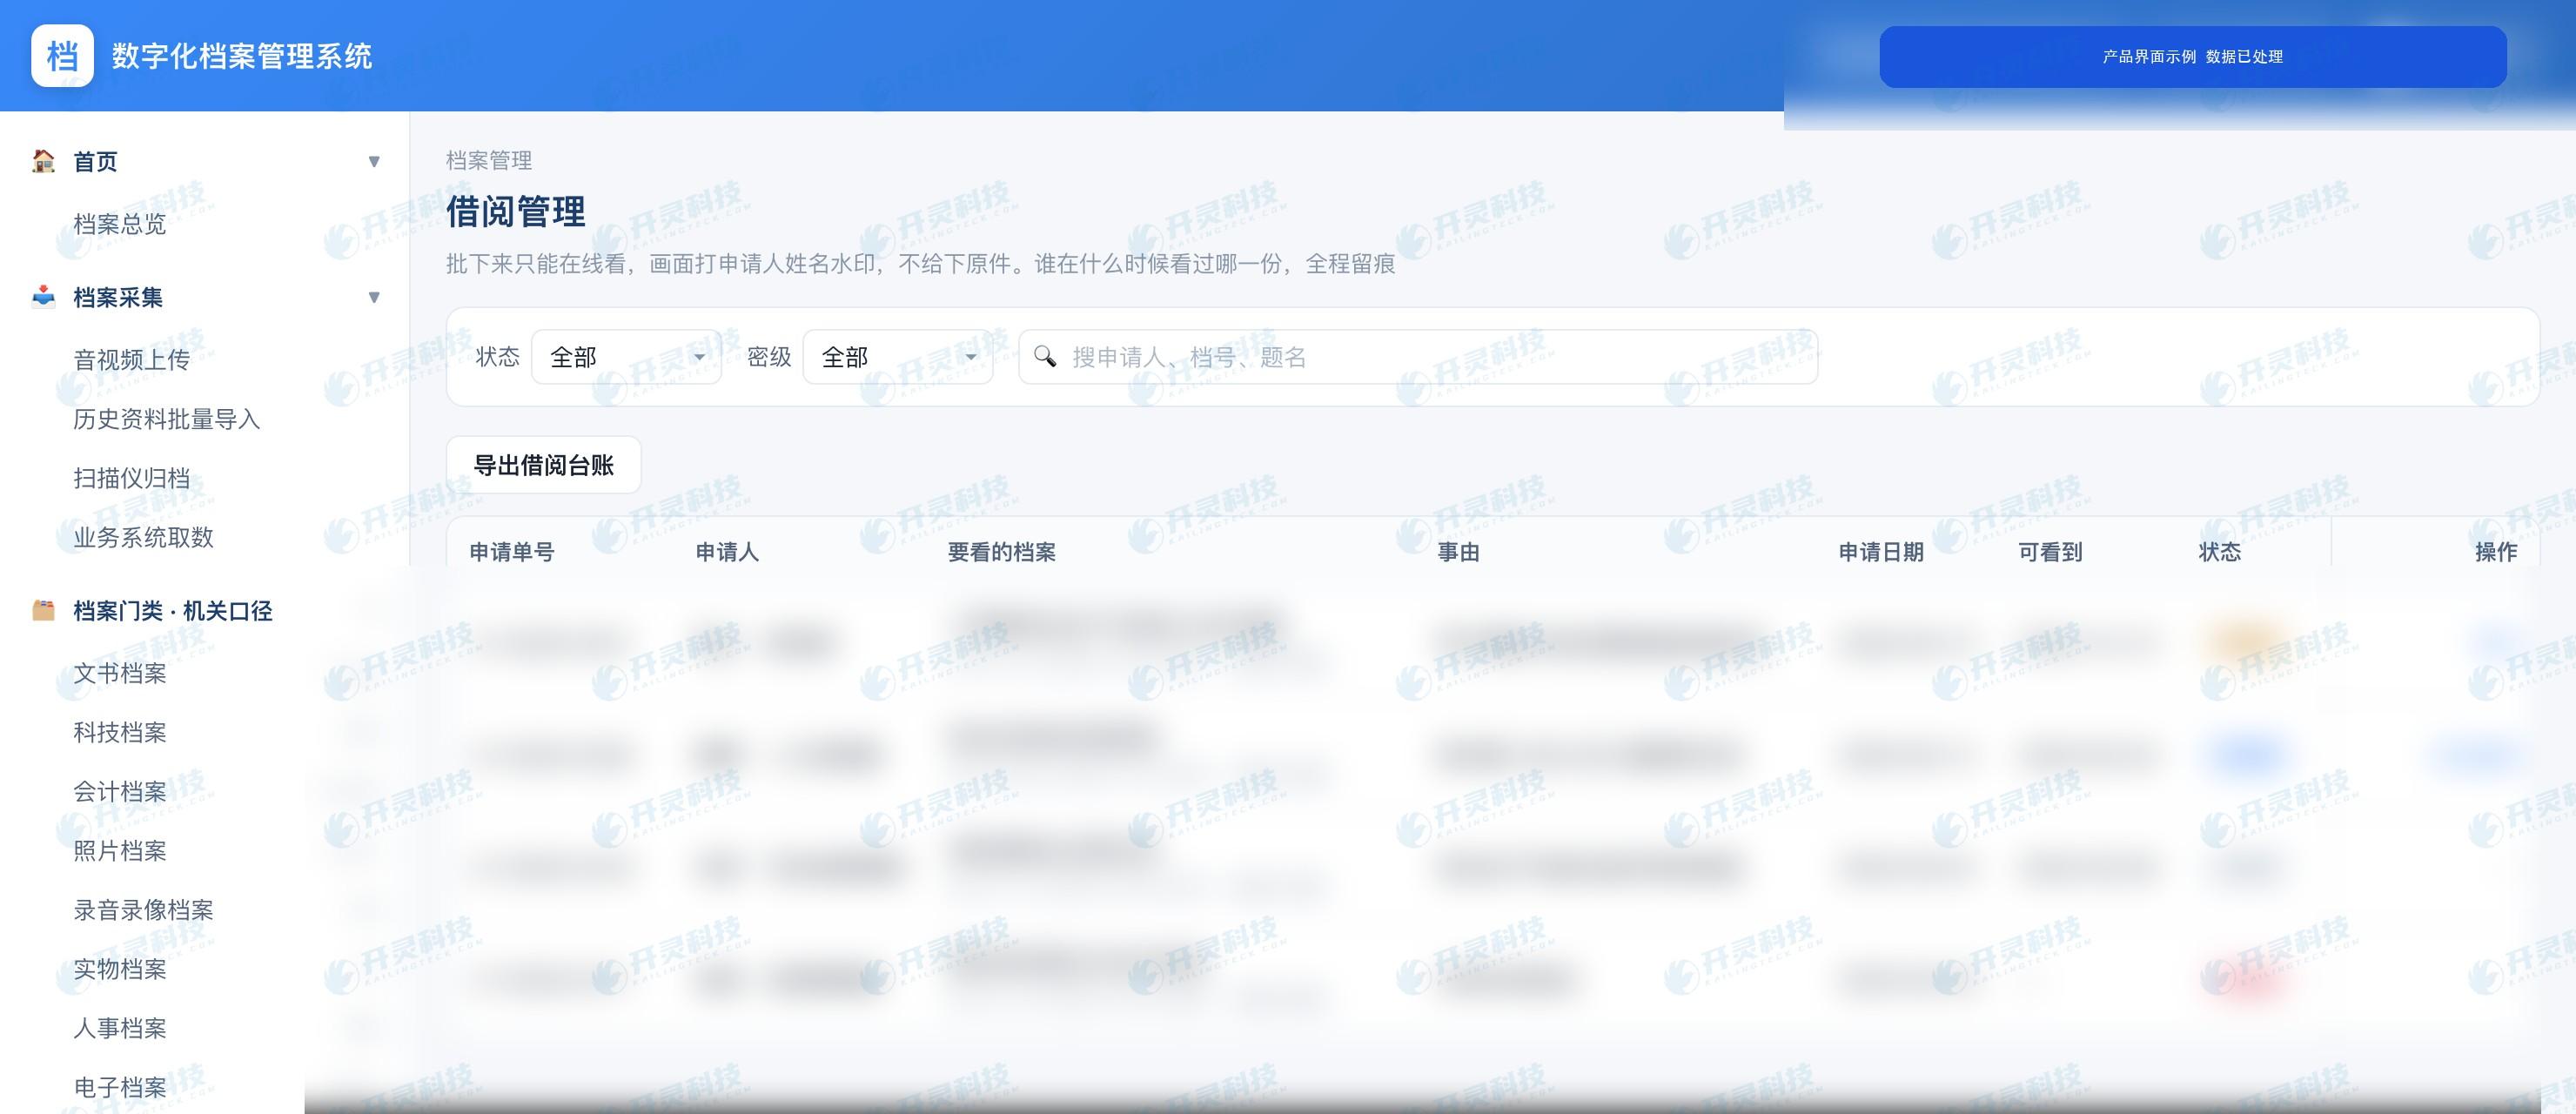
アーカイブ閲覧承認と利用記録の画面例(サンプルデータは処理済み)
▍Kailing TechnologyのAI電子会計アーカイブ管理システムが上流下流をどう接続するか
システムの位置づけは、業務処理と財務核算の後に形成されるアーカイブ対象資料を引き継ぐことであり、ERP、OA、経費管理、銀行システムを代替するものではありません。導入時はまず資料の出所、業務主キー、アーカイブノード、責任部門を確認し、その後でインターフェース、検測、立巻、権限、保管ルールを設計します。
新規業務はまず安定した電子アーカイブチェーンを構築し、その後で過去のアーカイブを処理できます。過去資料の移行前にはリスト、ファイル対応関係、失敗処理メカニズムが必要であり、「全資料をワンクリックで移行完了」と宣伝することはできません。Kailing Technology AI電子会計アーカイブ管理システムは、統一されたアーカイブ関係により重複整理を削減し、後続の監査や検索に追跡可能な入口を提供します。
▍よくある質問 FAQ
Q:電子会計アーカイブシステムとネットストレージの違いは何ですか?
A:ネットストレージは主にファイルを保存しますが、アーカイブシステムはさらに出所、メタデータ、業務関連、档案番号、保管期限、権限、利用・処分記録を管理します。
Q:ERPに証憑添付ファイルがすでにある場合、別途アーカイブする必要がありますか?
A:企業のアーカイブ範囲と適用要件に基づいて判断すべきです。ERPの添付ファイルには完全なソースファイル、メタデータ、保管規則、アーカイブ利用制御が含まれないことがあります。
Q:四性検査に合格すればこの取引は完全にコンプライアンスに適合しますか?
A:そうとは言えません。検査はアーカイブ管理と技術面の根拠を提供するものであり、経済取引の真実性と税務処理は依然として原事実と適用規則に基づいて判断する必要があります。
Q:監査によるアーカイブ照会はデフォルトで全庫ダウンロード権限を持ちますか?
A:当然そうすべきではありません。閲覧・ダウンロード・印刷・転送は、資料の範囲・用途・期間・権限に応じて個別に制御し、利用記録を保存する必要があります。
会計資料を業務形成時から関連付け・アーカイブ・閲覧できるようにし、Kailing Technologyのアーカイブソリューションを理解しましょう:https://www.kailingteck.com/eaa/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
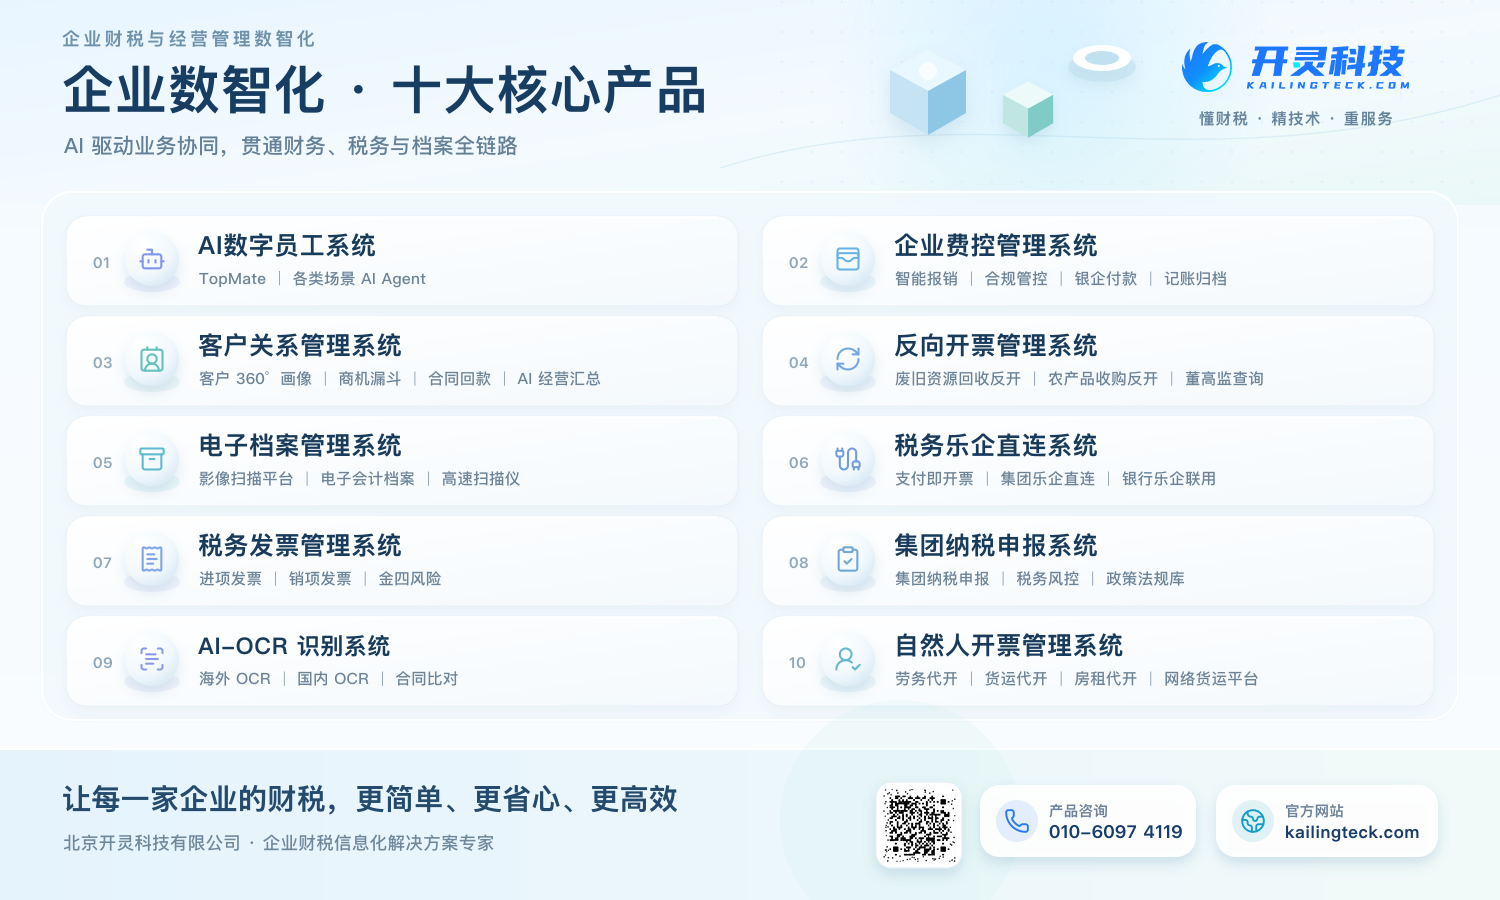
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
 キーワード:電子会計アーカイブシステムの用途、会計資料のアーカイブ、四性検測、アーカイブ検索、監査調書、電子アーカイブ閲覧
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京