
電子会計アーカイブが分散し、検索・閲覧が困難な場合はどうすればよいですか?Kailing Technology AI電子会計アーカイブ管理システム
電子会計アーカイブが見つけにくいのは、多くの場合、ファイルが十分に集中していないからではなく、業務から資料へたどる関係が欠けているからです。Kailing Technology AI電子会計アーカイブ管理システムは、証憑、伝票、関連添付資料を組織化し、条件検索と権限付き閲覧をサポートします。経理は1件の業務から出発し、関連に沿って必要な資料を確認できるため、アーカイブ照会は「誰が当時担当し、ファイルがどのパソコンにあったか」に依存しなくなります。
▍昔の取引を1件調べるのに、なぜいくつものフォルダを開くのか
閲覧依頼を受けると、経理担当者はまず財務システムで証憑を探し、次に経費精算システムで添付資料を確認し、さらにメールを遡って入金・支払明細を探し、最後に契約が他部門で保管されていることに気づきます。資料は1つも欠けていないかもしれませんが、利用のたびに再構成が必要です。業務に詳しい人なら記憶で見つけられますが、担当者が異動すると、同じことが格段に面倒になります。
ファイル名も障害になります。ある人は日付で命名し、ある人は仕入先の略称を使い、またある人はダウンロード時の番号をそのまま残します。これらのファイルをすべて1つの共有ドライブに移すと、場所は集中しますが、探す論理は変わりません。照会する人は依然として、当時の保存者の習慣を知る必要があります。
より日常利用に近い考え方は、資料を業務オブジェクトを中心に組織することです。証憑番号が分かれば関連伝票を探せ、契約やプロジェクトが分かれば関連する業務記録を調べられ、日付範囲と取引先しかなくても検索範囲を徐々に絞り込めます。検索条件は、ユーザーにすべての詳細を一度に思い出すことを求めるのではなく、既存の手がかりに沿って探し続けられるようにすべきです。
▍Kailing Technology AI電子会計アーカイブ管理システムで、まず関係を構築します
証憑は会計記録を説明し、インボイスは証票情報を提供し、入金・支払明細は対応する資金結果を反映し、承認と業務添付資料は処理の根拠を説明します。これらの資料は互いを代替するものではなく、同じ経済取引を異なる角度から説明するものです。電子アーカイブ管理の価値は、それらの関係を保持することにあります。
Kailing Technologyの電子会計アーカイブソリューションは、業務システムおよび財務システムとの連携をサポートし、アーカイブの受領、整理、検出、保管、利用を組織化します。連携時には、ソースシステムの番号、資料タイプ、関連付けルールを明確にし、ファイルがアーカイブに入る時点で「自分がどの業務に属するか」という情報を伴うようにする必要があり、単なる保存先だけを得るのではありません。
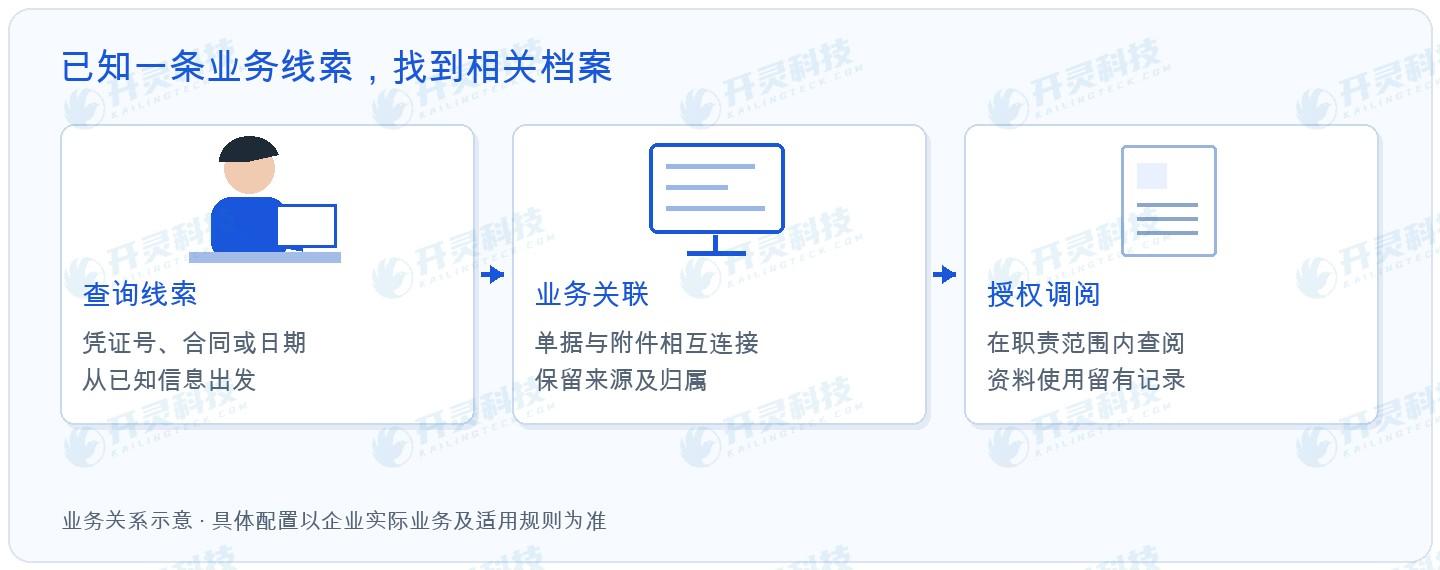
過去の資料については、入手可能な業務フィールドに基づいて索引を段階的に補完できます。まず利用頻度が高く、出所が明確で、関連付けが比較的安定した資料を処理し、その後、他の資料の整理方法を評価します。帰属を確実に特定できないファイルについては、確認待ちリストを保持し、関連付け率を良く見せるために無理に特定の証憑に紐づけてはなりません。
▍閲覧時に人に何度も尋ねずに済むことが、集中管理の日常的な価値です
財務レビュー、内部監査、業務追跡では、資料を読む観点がそれぞれ異なります。期間ごとに証憑を調べる人もいれば、1件の契約に対応する支払いに関心を持つ人もおり、あるインボイスがなぜ返戻されたかを知る必要がある人もいます。検索機能は職位と権限範囲に応じて提供し、各人が職責内で適切な資料を見つけられるようにすべきです。
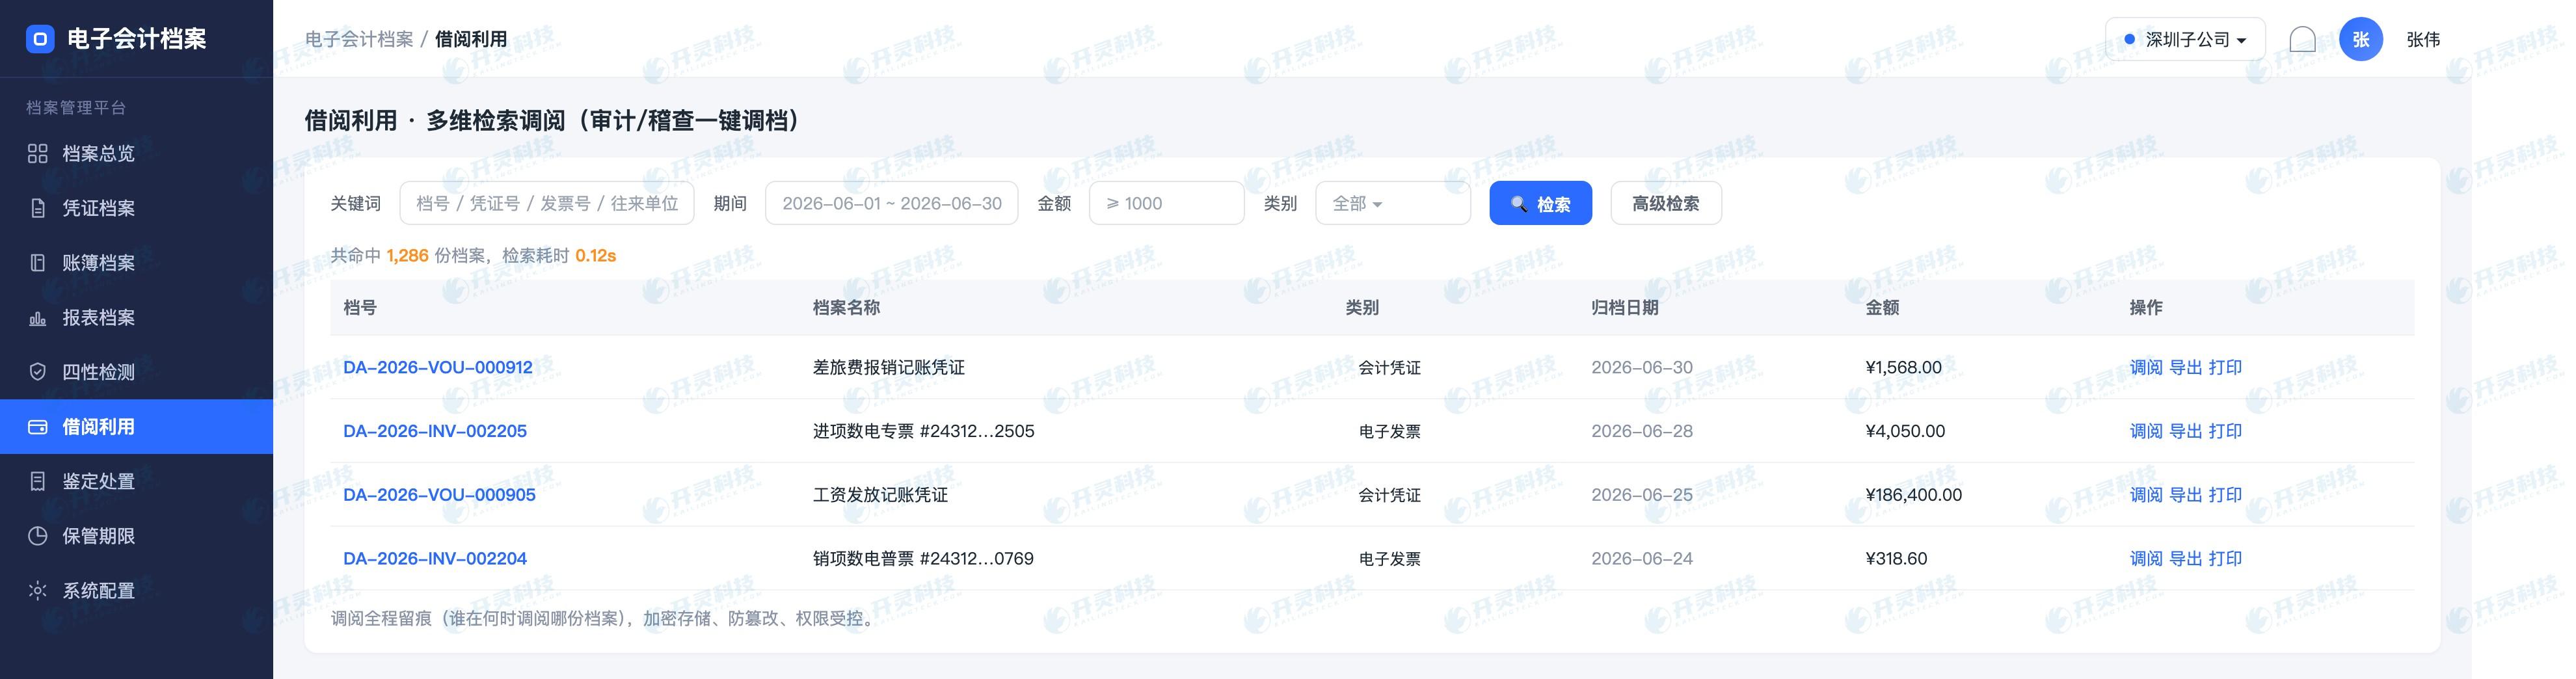
検索結果はファイル名だけを表示すべきではありません。業務番号、資料タイプ、所属組織、必要なステータスにより、利用者は探している対象かどうかを判断できます。資料を開いた後は、それが他のファイルとどのような関係にあるかを理解できるべきです。これにより、閲覧は「添付資料を一括ダウンロードしてゆっくり見る」から「業務の流れに沿って必要な内容を照合する」へと変わります。
部門間連携において、集中管理は重複した要求も減らします。同じアーカイブ済み資料を、異なる担当者がそれぞれ「予備」として保存する必要も、毎回经办者に再送を依頼する必要もありません。企業は適切な申請と承認のフローを保持し、利便性を制御可能な利用の上に築くべきであり、アーカイブ全体を単純に開放すべきではありません。
▍受け入れる前に、何が完全な資料なのかをまず見極めます
アーカイブの受領はアップロード成功で終わりではありません。ファイルが開けるか、必要なメタデータが揃っているか、出所と関連情報を説明できるかは、将来本当に利用可能かどうかに関わります。電子証憑は要件に従って関連する原始電子資料を保持すべきであり、紙資料のスキャン画像は原本管理との関連付けを構築すべきであり、画像が1枚あるからといって原本の責任が消えたと仮定してはなりません。
企業は資料カテゴリごとに受領要件を定義できます。経費精算業務では通常、費用事項と承認関係の説明が必要であり、銀行資料は対応する資金結果と結び付ける必要があり、契約資料は業務上の取り決めを説明できる内容を保持すべきです。どれを会計アーカイブの範囲に含め、どのような保管方法を採用するかは、適用される規定と自社の制度に基づいて定めるべきです。
その上で、Kailing Technology AI電子会計アーカイブ管理システムの検出とステータス管理は、担当者がアーカイブ要件を満たしていない内容を識別できるようにします。異常記録には明確な行き先があり、補足資料には対応する出所があるため、後から利用する人が、いざ業務を証明する必要になった時に、添付資料が開けないファイル1つだけになっていたと気づくことはありません。
▍過去アーカイブの移行では、すべての旧資料を同時に移し終える必要は必ずしもありません
長年にわたり資料を蓄積してきた企業にとって、全面的な整理は継続的な作業です。まず新規業務を統一ルールでアーカイブシステムに取り込み、その後、閲覧頻度と整理条件に応じて過去アーカイブを段階的に移行できます。新規資料は散在し続けず、旧資料は徐々に関係を構築し、2つの作業ラインを同時に進められます。
移行過程では、元の保管手がかりと整理説明を保持する価値があります。旧番号の変更、組織統合、過去システムに直接接続できない場合などに、これらの背景がアーカイブの由来を説明する助けになります。すべての資料に同じ処理深度が必要なわけではありませんが、重要な関連付けの構築には根拠があり、適切な担当者による確認が必要です。
管理者にとって、移行が有効かどうかは、よくあるアーカイブ照会ニーズがより円滑に完了できるか、資料の欠落がより早く発見できるか、部門間の要求が減少するかで判断できます。アーカイブ件数の増加は構築過程の記録にすぎず、実際の利用を支えられるかどうかが、従業員がシステムを日常業務の入口として使いたいと思うかを決めます。
従業員が業務番号を通じて資料を探すことに徐々に慣れると、アーカイブシステムはチームの知識引き継ぎの支点にもなります。新たに引き継ぐ担当者は、過去の記録から処理の背景を理解でき、前任者の個人的な記憶に完全に依存する必要はありません。利用頻度は高くないが長期保存が必要な資料にとって、この追跡可能性は特に重要であり、いざ必要になった時に人を探す受動性を減らせます。
▍FAQ 電子アーカイブ集中管理の実際的な問題
Q:すでに共有ドライブがあるのに、なぜアーカイブシステムが必要なのですか?
A:共有ドライブは主にファイルの保管を解決します。アーカイブ管理はさらに業務との関連付け、資料の受領、保管要件、検索権限、利用記録に関わるため、企業の実際の管理ニーズに基づいて構築の要否を判断すべきです。
Q:証憑を見つけたら、すべての添付資料を直接確認できますか?
A:資料がすでに受領されているか、関連付けが完全か、現在の担当者の権限はどうかに依存します。ソリューションはこれらの条件を明確に示すべきであり、未アーカイブや閲覧権限のない内容を利用可能なものとして扱ってはなりません。
Q:過去の資料がスキャン画像しかない場合、先に整理できますか?
A:分類、索引、関連付けの整理を進めつつ、紙原本の保管情報と管理責任を保持することができます。スキャン整理自体は原本を廃棄する根拠にはなりません。
Q:グループ各社の資料をすべて共有開放すべきですか?
A:一律に開放すべきではありません。管理能力を統合しつつ、組織と職位に応じて閲覧範囲を限定し、グループの連携と各主体の資料保護を両立させることができます。
1件の旧帳簿から一組の完全な資料を見つけ出し、Kailing Technologyが企業のアーカイブを利用可能な情報資産に変えるお手伝いをします:https://www.kailingteck.com/eaa/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
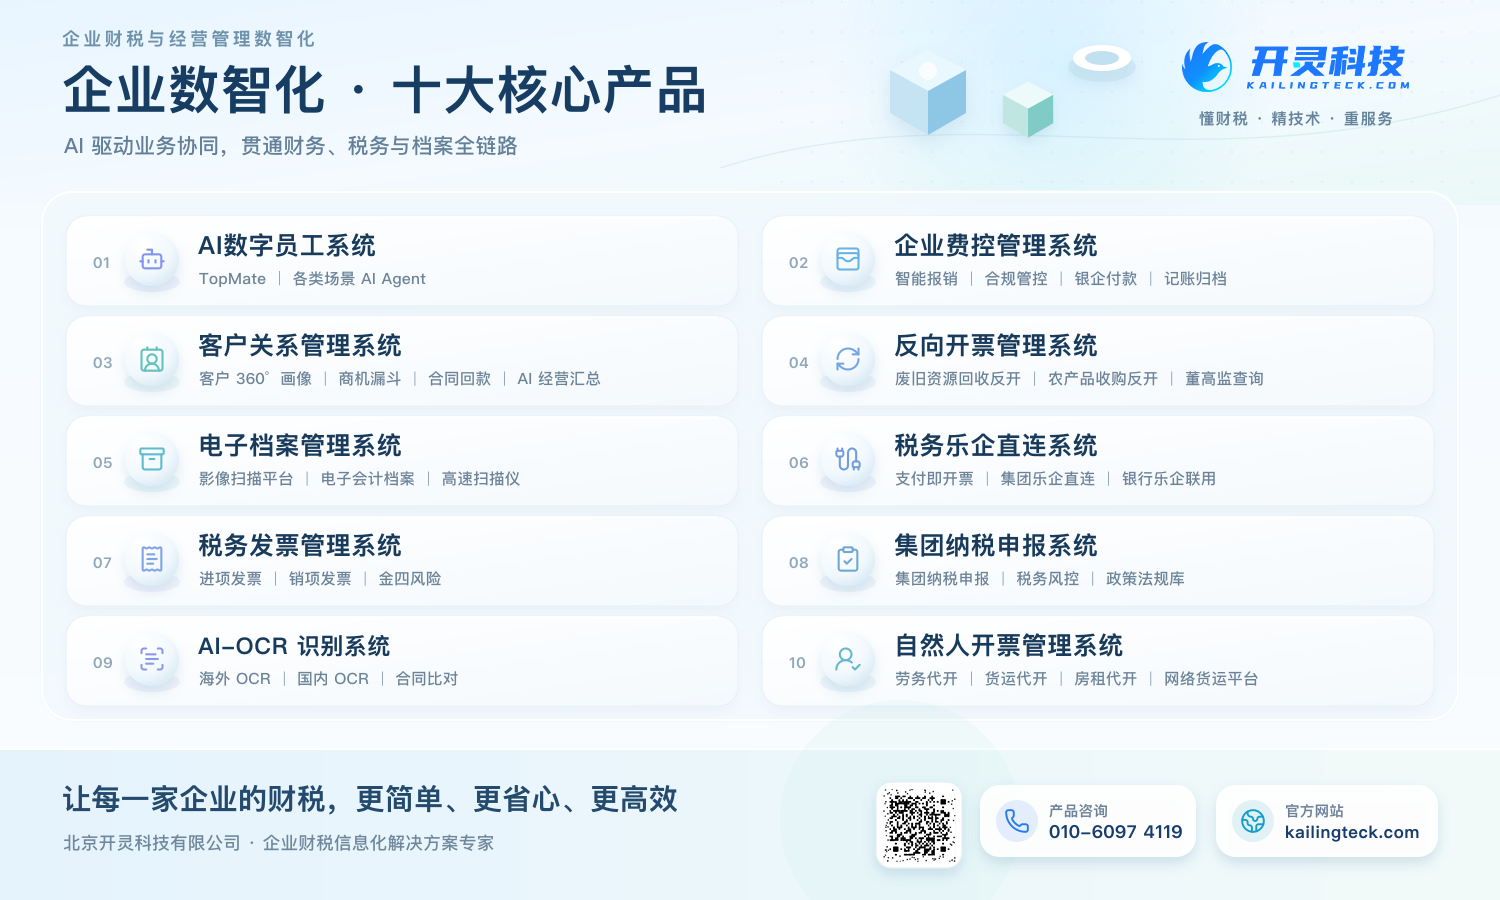
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:電子会計アーカイブ管理システム、会計アーカイブ検索、アーカイブ閲覧、電子証憑アーカイブ、AI電子会計アーカイブ
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京