
従業員の精算金額が借入を超えた場合、差額はどう決済する?Kailing TechnologyのAI経費管理精算システムが借入相殺と追加支払を分けて表示

従業員の精算が借入を超え、企業が実際にまだ支払う必要があるのは、審査で認められた費用から今回相殺可能な借入を差し引いた差額です。Kailing TechnologyのAI経費管理精算システムは、精算審査、支払、証憑を連携できます。借入の関連付けと相殺順序は企業制度に合わせて設定すべきです。従業員が費用をいくら精算したか、旧借入がいくら相殺されたか、さらにいくら受け取るかを確認できてこそ、財務は同じ金銭について繰り返し説明する必要がなくなります。
▍従業員は着金を気にし、財務は2つの帳簿を明確に見る必要がある
出張終了後、従業員は交通費、宿泊費、行程資料を一度に揃え、最も気にするのは通常『会社はいつ残りのお金を振り込んでくれるのか』です。しかし財務が直面するのは一度の支払いだけではありません。以前発行した借入金は依然として帳簿に残り、新しい経費精算費用は確認が必要で、その一部は往来の清算に使用され、別の一部が銀行支払を形成します。
精算ページに「金額」が1つしかないと、双方が簡単に話が噛み合わなくなります。従業員は承認通過した全費用が着金すると考え、出納は総額で支払った後で借入が相殺されていないことを心配し、会計は今回どの借入を相殺したのかを追问します。問題は計算にあるのではなく、異なる職務が見る金額の意味が一致していないことにあります。
精算結果を分けて表示すれば、コミュニケーションに共通の下書きができます。経費精算金額は企業がどの費用を承認したかを示し、消込金額は以前に前払いした資金をいくら使用したかを説明し、追加支払金額は銀行が今回いくら支払うべきかに答えます。これら三項目は同一業務の関連データから得るべきであり、チャット記録、手作業の表、ネットバンキングの備考にそれぞれ別バージョンを残してはなりません。
▍Kailing Technology AI経費管理精算システムが差額精算をどう表示するか
決済関係は次のように理解できます。今回の追加支払額=レビュー承認費用-今回実際に消込した借入金。ここには二つの限定詞があります。費用はレビュー後の基準でなければならず、従業員の申告数を直接使用できません。借入金はこの伝票に実際に関連し消込が承認された部分のみであり、従業員名義のすべての未清算借入金を一律に控除してはなりません。
Kailing Technology灵动报销は、設定可能なフォーム、フロー、マルチ組織管理機能を提供します。借款相殺のシナリオを実装する際は、従業員、所属法人、借款用途、元伝票番号を軸に関連フィールドを設計し、複数回にわたる消込を許可するか、どの伝票から消し込むか、誰が調整できるかを明確にします。画面表示は、従業員が提出時に想定精算を理解でき、財務が承認時に根拠を確認できるものにすべきです。
特に異なる法人間では、従業員氏名だけでまとめることはできません。1人がグループ内の異なる主体の業務を担うことがあり、借入がどの会社から出たか、費用を誰が負担すべきかは、業務と財務が共同で確認する必要があります。システムの役割はルールを伝票に反映することであり、便利に見える自動相殺で主体の差異を覆い隠すことではありません。
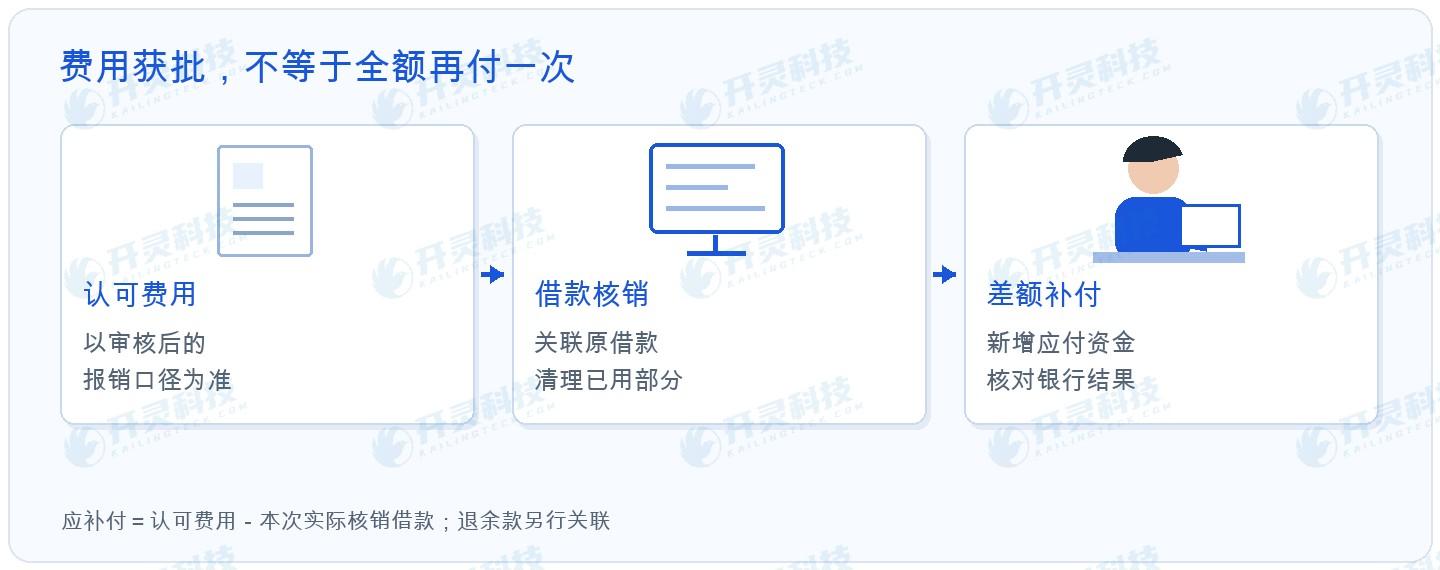
▍差額が正・ゼロ・負で、後続の対応はそれぞれ異なる
承認された費用が相殺可能な借款を上回る場合は追加支払が発生します。両者がちょうど相殺される場合は、該当する消込を完了し、追加の支払は発生しません。費用が借款を下回る場合は、残資金を返金するか、企業が承認した取り決めに従って引き続き保持するかを判断する必要があります。三つの結果すべてに「経費精算成功、入金待ち」という案内を適用することはできません。
従業員が既に残額を返金した場合も、返金受領証と元の借入を対応付ける必要があります。財務が精算ステータスだけを更新し返金を確認しなければ、台帳は依然として未清算と表示される可能性があります。逆に、従業員が「振り戻した」と言っただけで残高をゼロにすると、銀行記録と内部会計が乖離します。各決済結果には追跡可能な完了根拠が必要です。
複数の精算書が共同で1件の借入を相殺する場合、最も注目すべきは残りの利用可能残高です。前の伝票が差し戻され、後の伝票がまだ承認中の場合、同じ部分の残高を同時に2枚の伝票に許可することはできません。導入時には占有、解放、最終相殺のルールを明確にし、異常状態には手動処理の入口を設けるべきです。
▍銀行は差額のみ支払い、証憑は完全な業務を保持する
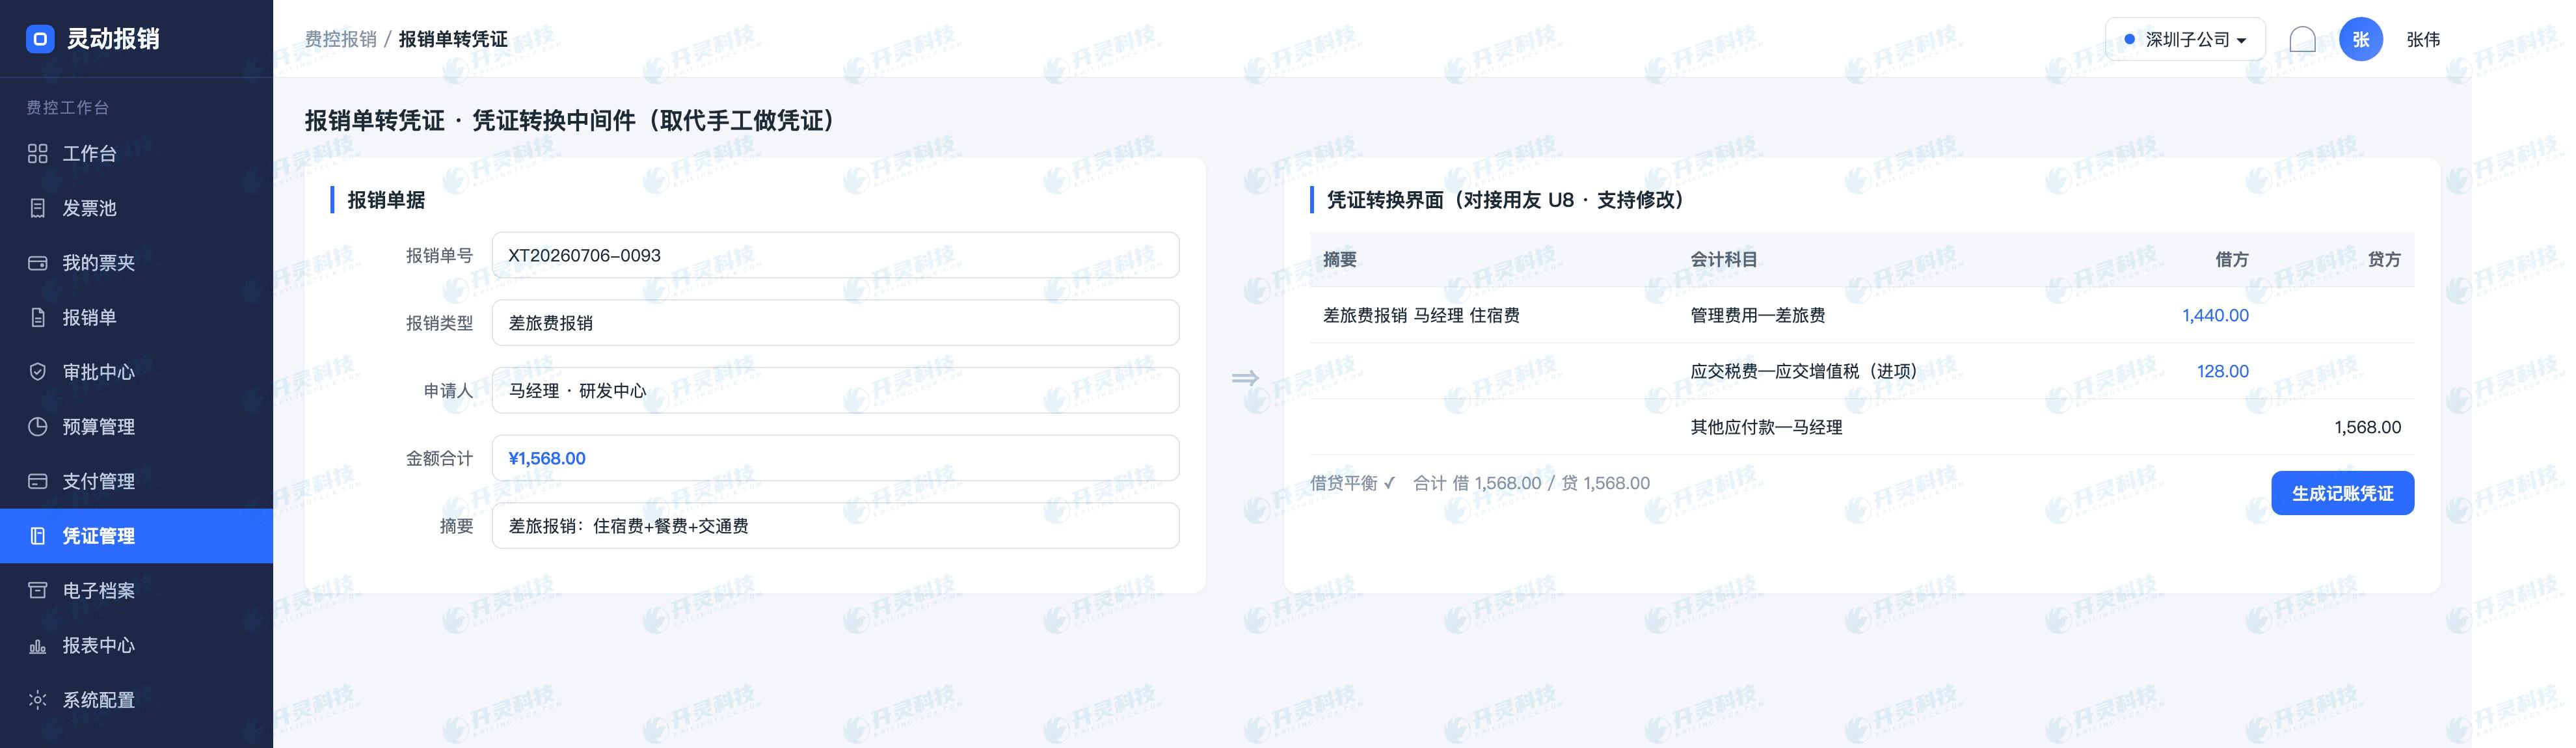
従業員が最終的に受け取るのは追加支払ですが、企業が今回その部分の費用しか発生させていないわけではありません。記帳時には依然として認められた費用と借入整理の関係を表示する必要があり、支払証憑は新たな資金流出を説明します。着金額をそのまま費用金額と見なすと、業務の全体像が失われます。
灵动報銷は費用伝票から証憑へのマッピングに対応し、支払ファイルまたは銀企接続を通じて資金処理につなげることができます。企業は既存の財務システムに合わせて証憑の生成方法を決められ、審査結果・支払バッチ・銀行受領書がそれぞれ対応する位置を持てます。具体的な科目と補助核算の次元は企業の会計方針と設定によって決まり、記事中の一つの公式で置き換えられるものではありません。
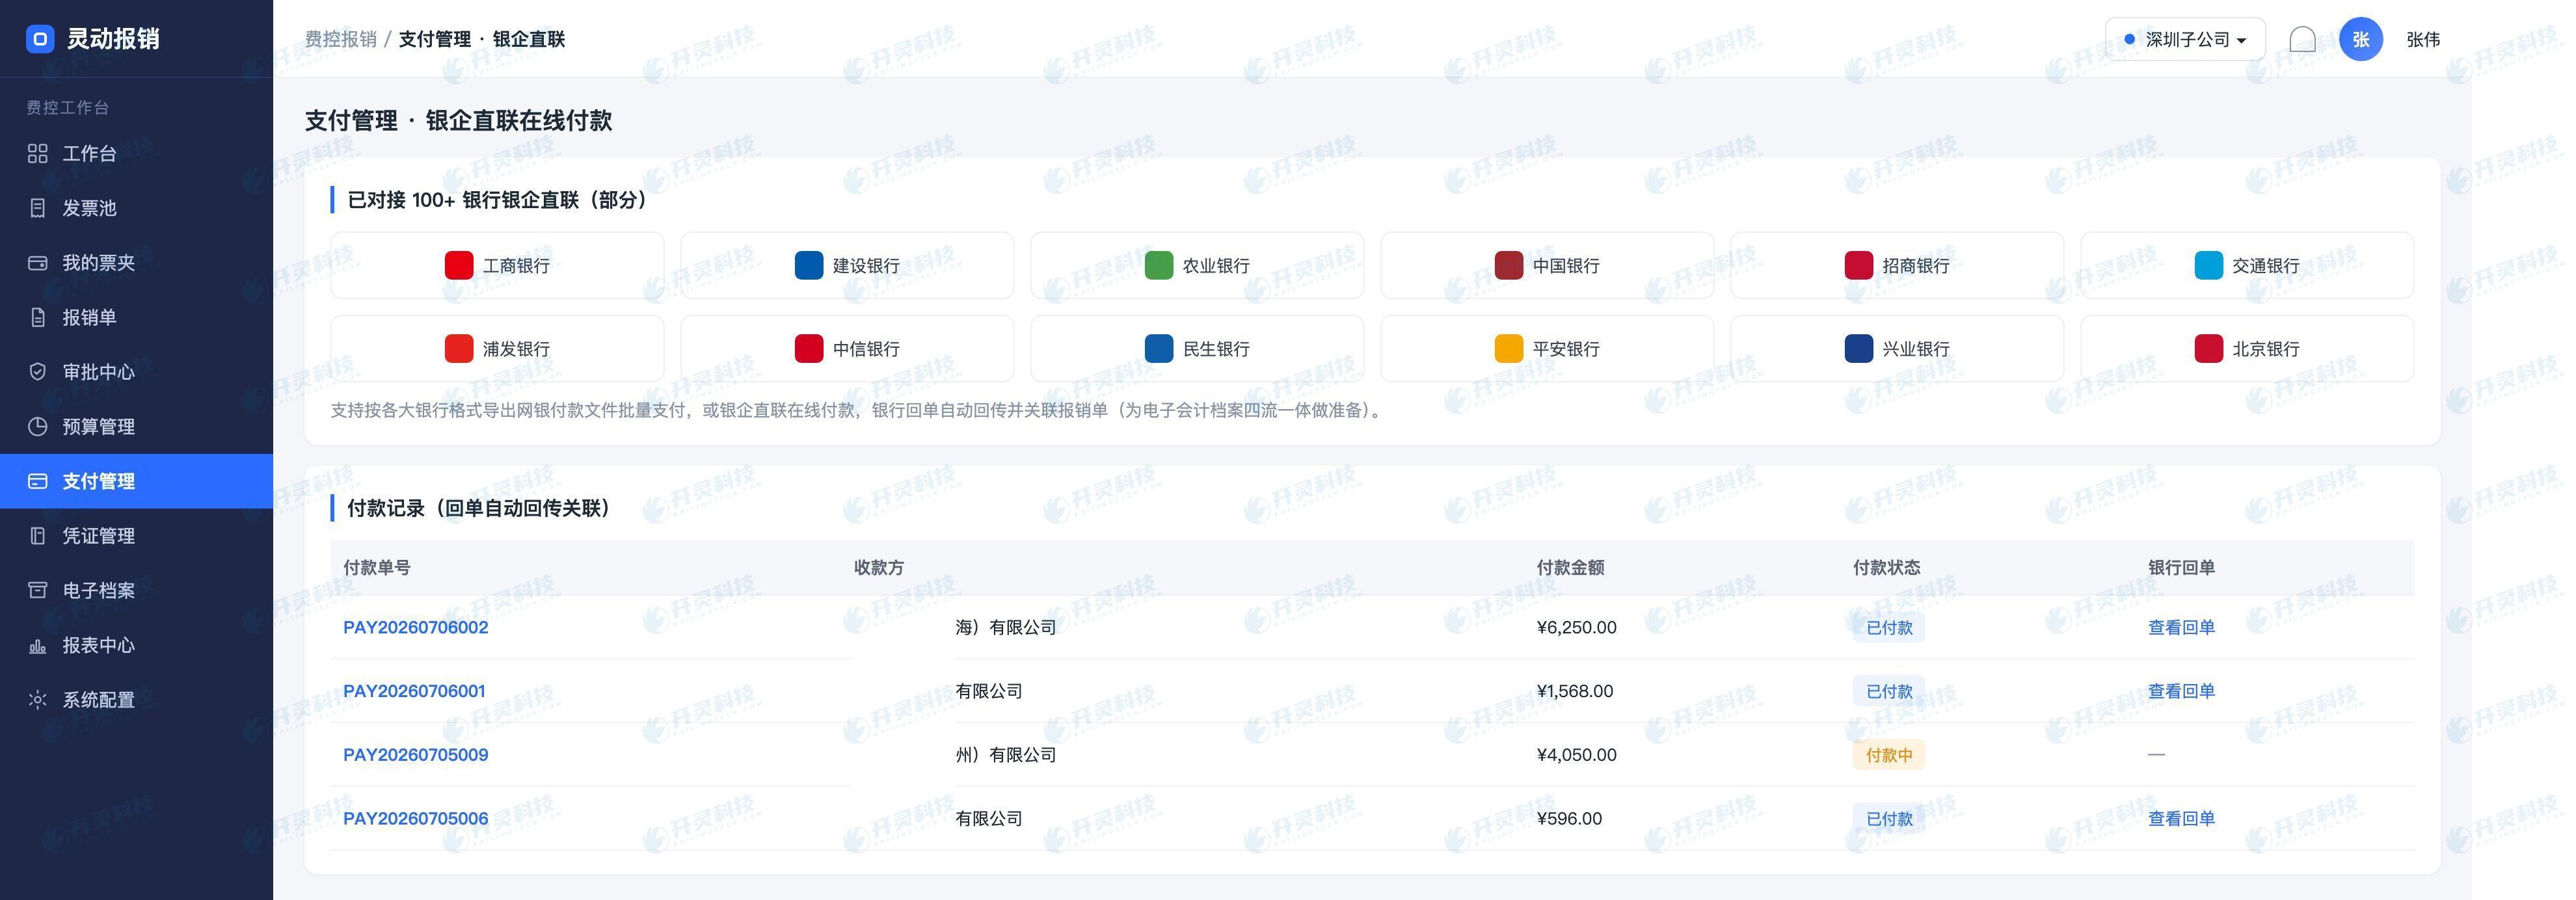
出納にとって最も役立つページは、さらに1枚の集計表を追加することではなく、未払差額から元の精算書に戻れ、銀行の返信結果から今回の支払バッチを検索できることです。支払失敗時には再処理可能な状態を保持すべきです。銀行は成功したのに画面が更新されていない場合は、まず結果を確認し、それから再起動するかどうかを決定し、重複支払を避けるべきです。
▍差し戻し修正時は、精算基準も併せて持ち戻る
経費精算がフローに入った後、宿泊日数が調整されたり、ある票据に補足説明が必要になったり、元の借款が他の業務で一部返済済みになったりする可能性があります。費用明細だけを変更し、借款の関連を再確認しないと、以前計算した差額の根拠が失われます。
より適切な処理は、変更を業務の一部として表示することです:どこが変わったか、どの消込に影響するか、支払いの再確認が必要か。すでに支払い済みの業務については、単純に伝票を差し戻して履歴数値を上書きするのではなく、企業の訂正・資金処理の取り決めに従って前後の記録を残すべきです。財務は記憶を頼りに過程をつなぎ合わせる必要がなく、従業員も入金予定が変わった理由を理解できます。
システムを選定する際は、企業でよくある「複数回の借入、分割精算、残額返還」のシナリオを使って画面とルールを検討できます。そうすれば、「借入消込」という名前のボタンがあるかどうかだけを比較するのではなく、自社の管理習慣に合うかどうかを判断しやすくなります。
外出の多いチームにとって、この明確さは精算提出前にも前倒しできます。従業員は未清算の借入を確認する際、今回どのタスクを関連付け、どの説明を補うべきかがわかります。主管は承認時に、業務費用を確認しているのか、借入の継続占有を承認しているのかを区別できます。口頭の取り決めが少なくなればこそ、決済体験は業務量の増加に伴っても秩序を保てます。
▍ FAQ 差額精算について、従業員がよく尋ねるいくつかのこと
Q:精算が承認されたのに、なぜ着金額が承認額より少ないのですか?
A:まず精算明細が以前の借入を控除しているか照合します。消込がある場合、経費承認額と銀行追加支払額はそもそも同じ基準ではありません。システムは差異を表示すべきで、従業員に推測させるべきではありません。
Q:1件の借入を複数回に分けて精算できますか?
A:企業制度によって決まるべきです。分割処理を認める場合、各回の関連金額と残高を記録し、承認中の占有も考慮して、複数の伝票が同一枠を重複使用しないようにします。
Q:同僚の借入を直接自分の費用に充当できますか?
A:便宜上、無断で他人をまたいで相殺することはできません。まず借入責任者と実際の業務関係を確認すべきです。調整が必要な場合は、企業規定の確認手続きを履行し、取引処理の根拠を保存します。
Q:システムが差額を計算すれば、帳務がすでに決済済みということですか?
A:違います。金額計算、借入消込、銀行支払、証憑処理にはそれぞれ完了条件があります。実際の受領結果と記帳結果に基づいて照合する必要があり、1つの成功表示で全ての確認を代替することはできません。
従業員が精算差額を一目で理解でき、財務が借款の行方を追跡できるようにしたいですか?Kailing Technology灵动报销をご覧ください:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:借入金消込、差額追加支払、AI経費管理精算システム、銀企ダイレクト接続、灵动報銷
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京