
支払後も手動で証憑作成とアーカイブが必要?Kailing TechnologyのAI費控管理システムが銀企ダイレクト接続、自動証憑、電子アーカイブをどうつなぐか

支払後も手動で証憑作成とアーカイブが必要なのは、通常、費控、銀行、財務ソフト、アーカイブシステム間でステータスの書き戻しが欠けているためだ。Kailing TechnologyのAI費控管理システムは、灵动経費精算で経費精算承認、支払管理、自動証憑、電子会計アーカイブをつなぎ、支払結果が返送されると、マッピングルールに従って証憑を生成し、ソースファイルと業務関係をアーカイブ工程に同期する。
接続したからといってすべての証憑が無人で照合できるわけではありません。銀行受領書、支払状態、勘定科目マッピング、添付資料の完全性は依然として企業ルールに従ってチェックする必要があり、システムは自動完了したステップ、確認待ち事項、失敗原因を分けて示すべきです。
▍一、支払前にまず伝票と資金条件を確認する
経費精算書が支払前に進む際は、承認完了、票据ステータスの利用可否、受取情報の完全性、支払組織と口座の一致を確認する必要があります。一括支払ではさらにバッチ、单据リスト、異常項目を保持する必要があり、一括操作だからといって一件ごとの追跡性を犠牲にしてはなりません。
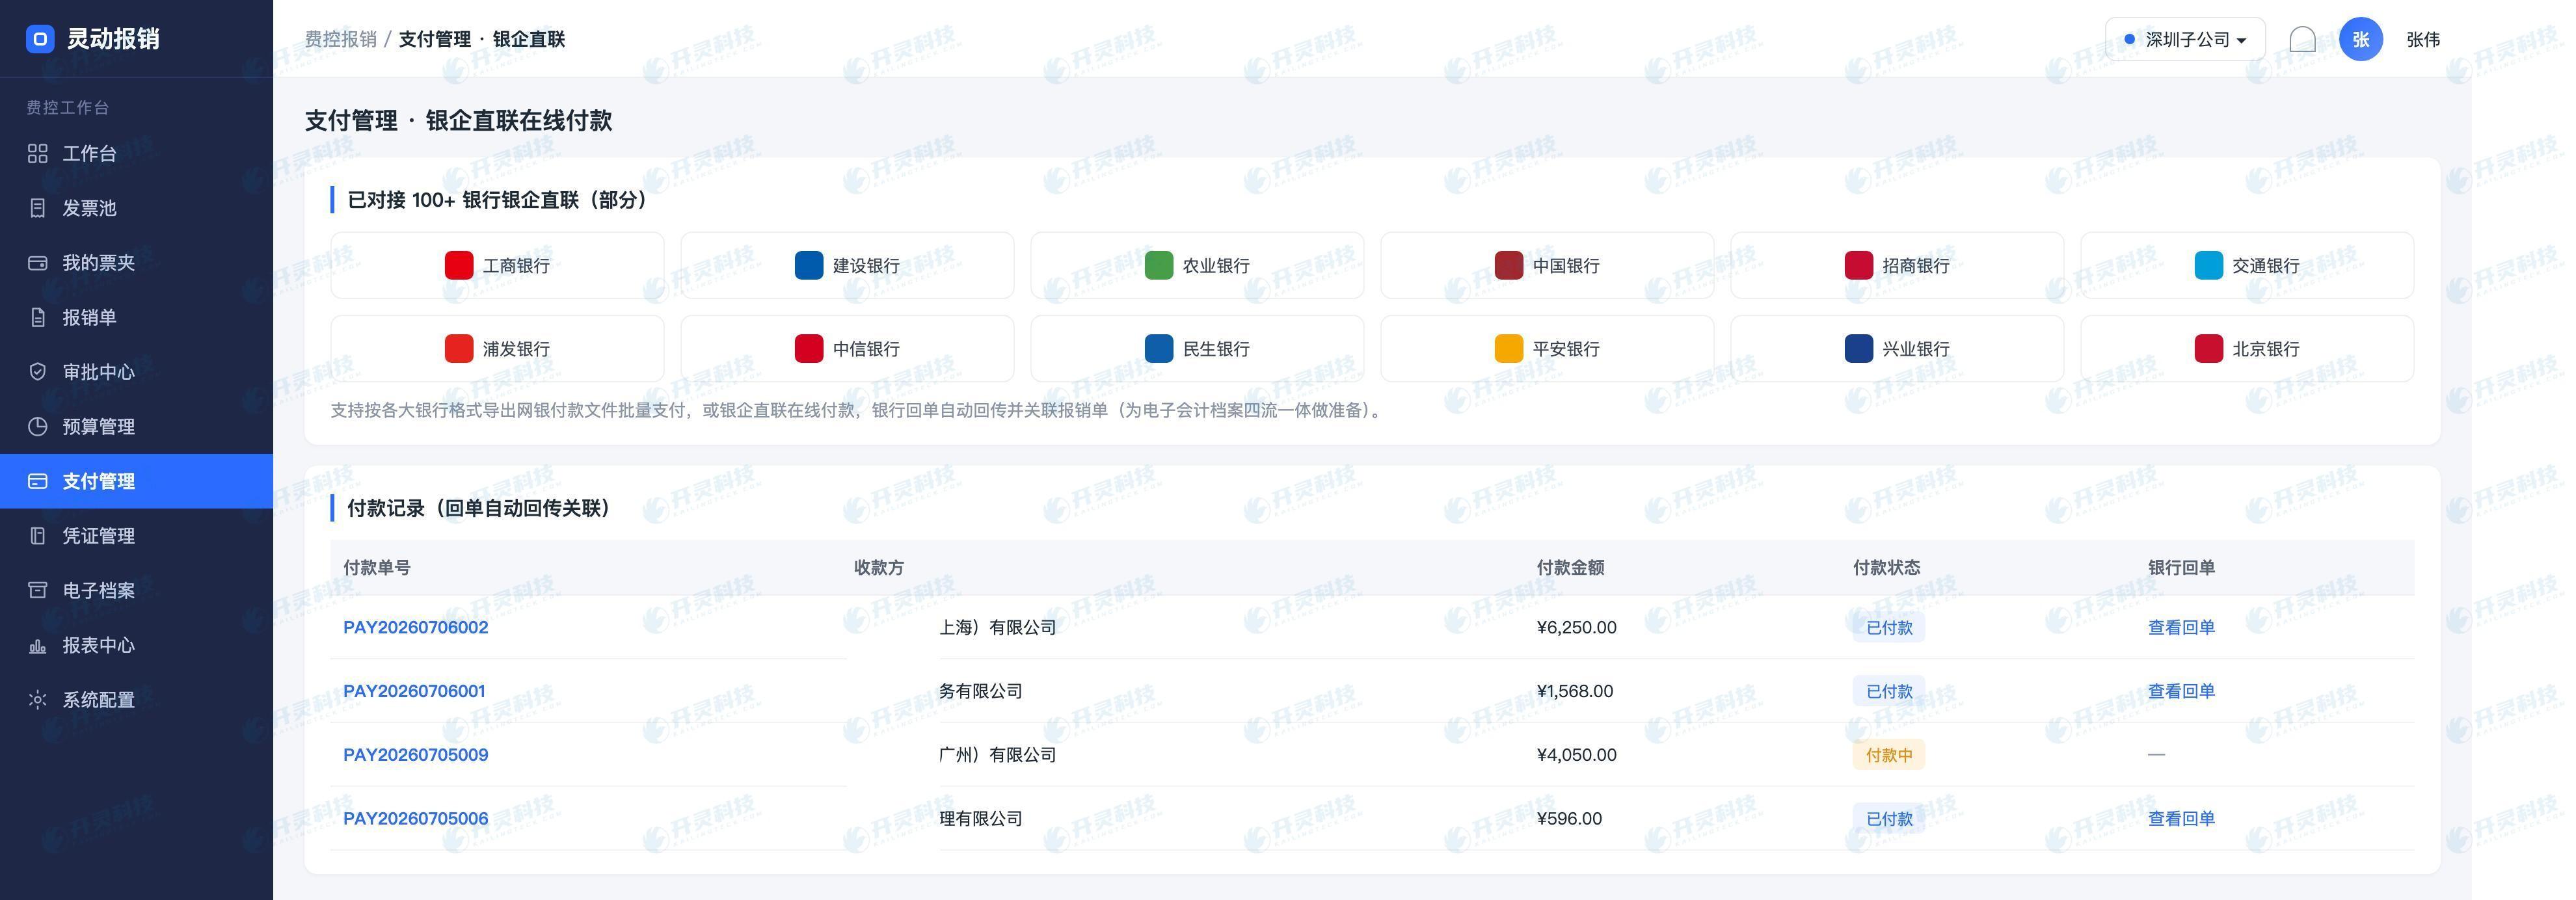
企業はネットバンキングファイルまたは銀企直連を通じて支払いを開始できます。銀行ごとにインターフェースや形式が異なる場合があり、処理時には受領証、失敗時の再試行、取消、手動支払いの処理境界を明確にし、システムが「開始済み」と記録するだけで資金が実際に完了したか分からない事態を避ける必要があります。
▍二、Kailing Technology AI経費管理システムは支払結果を受信し伝票に書き戻す
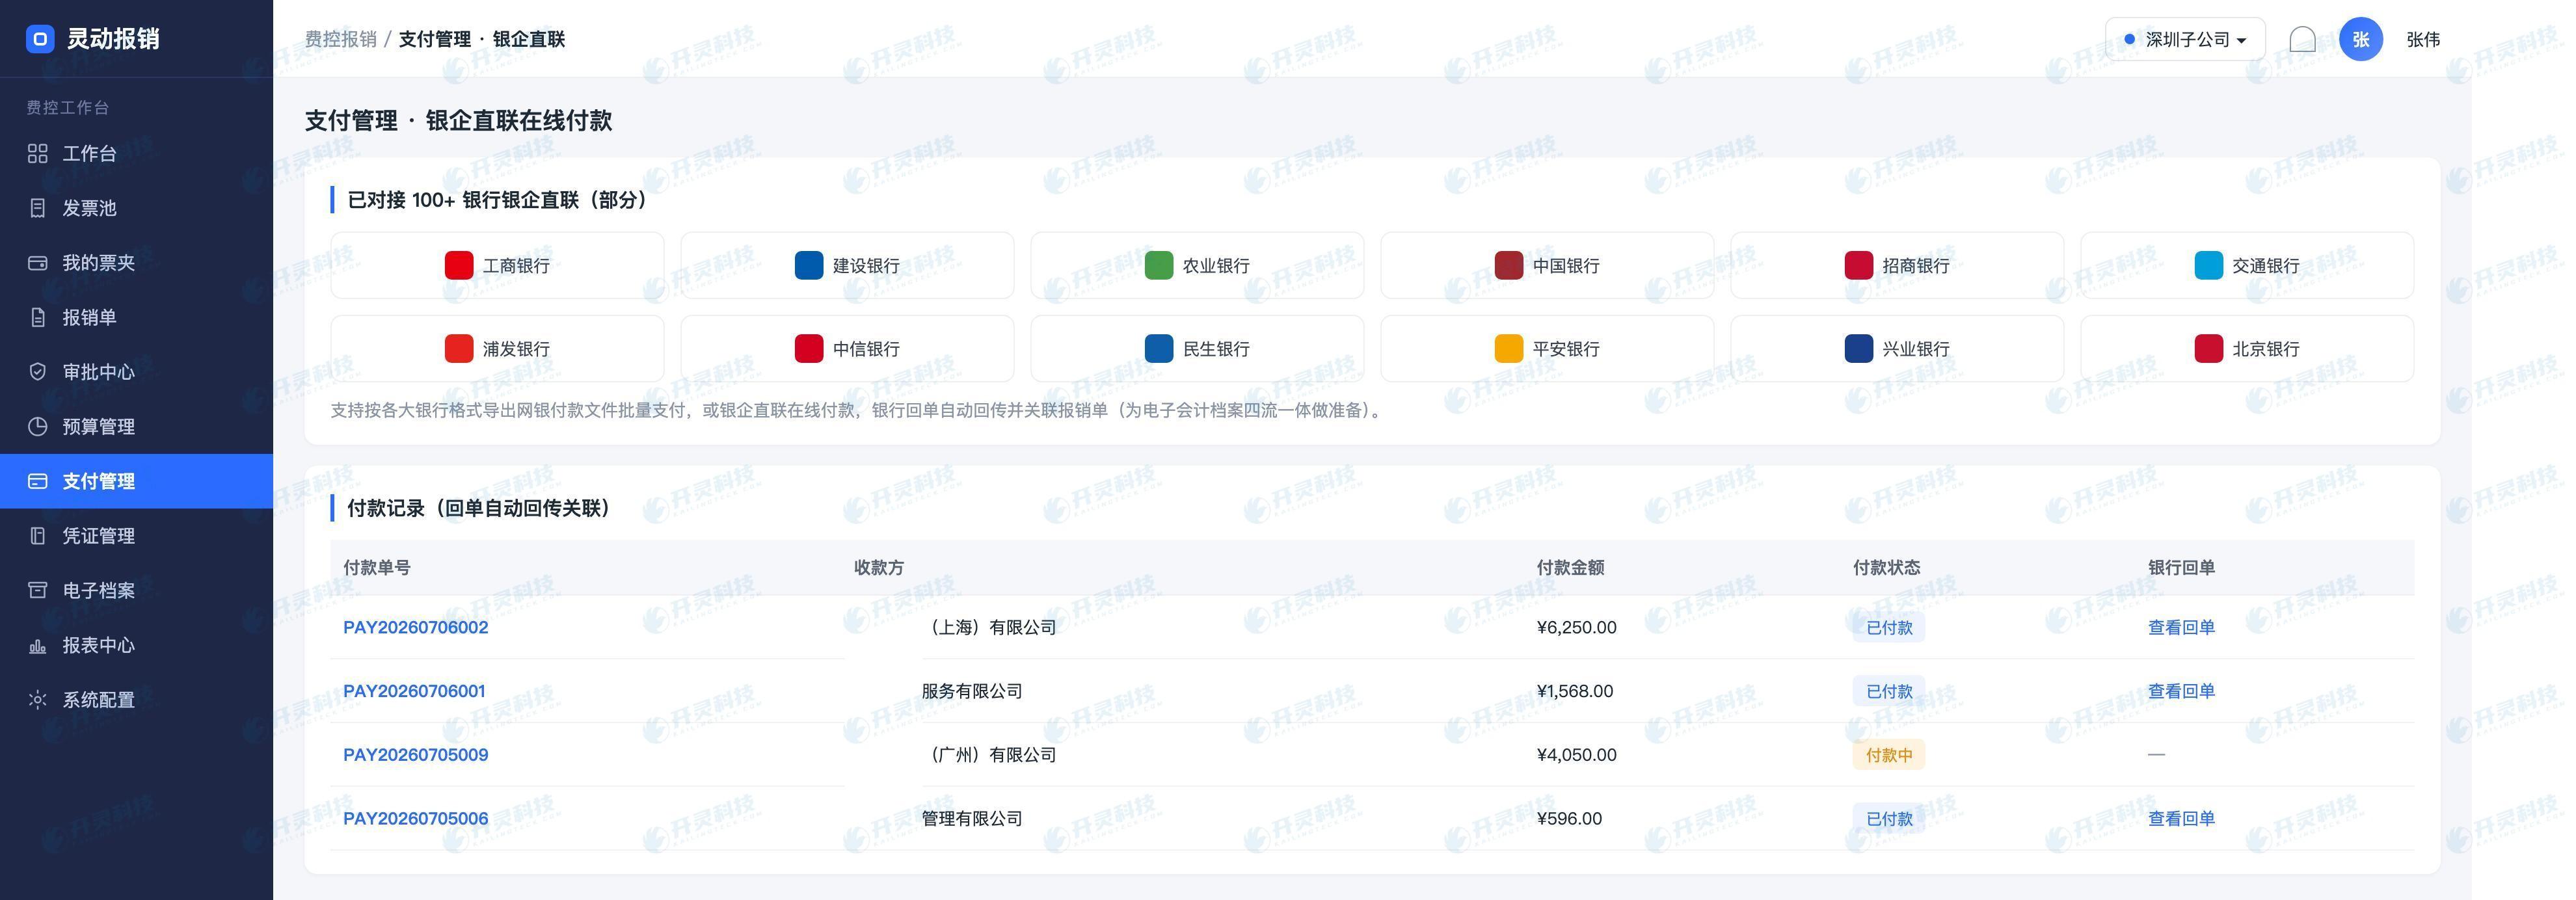
支払完了後、銀行領収書または受領証は対応する経費精算書に戻り、支払ステータス、時間、取引識別子を更新する必要があります。失敗、一部成功、返戻などのステータスについては、システムは理由を保持し、未処理キューに入れる必要があり、単純に支払済みに変更してはなりません。
書き戻しは誤マッチングも防ぐ必要があります。支払バッチ、受取主体、金額、証憑識別子で照合可能。複数の候補や金額不一致が生じた場合は、人手による再確認へ回します。人手で確認した後のマッチング関係も同様に記録する必要があります。
▍三、証憑変換ではフィールドマッピングと例外説明を明確にすべき
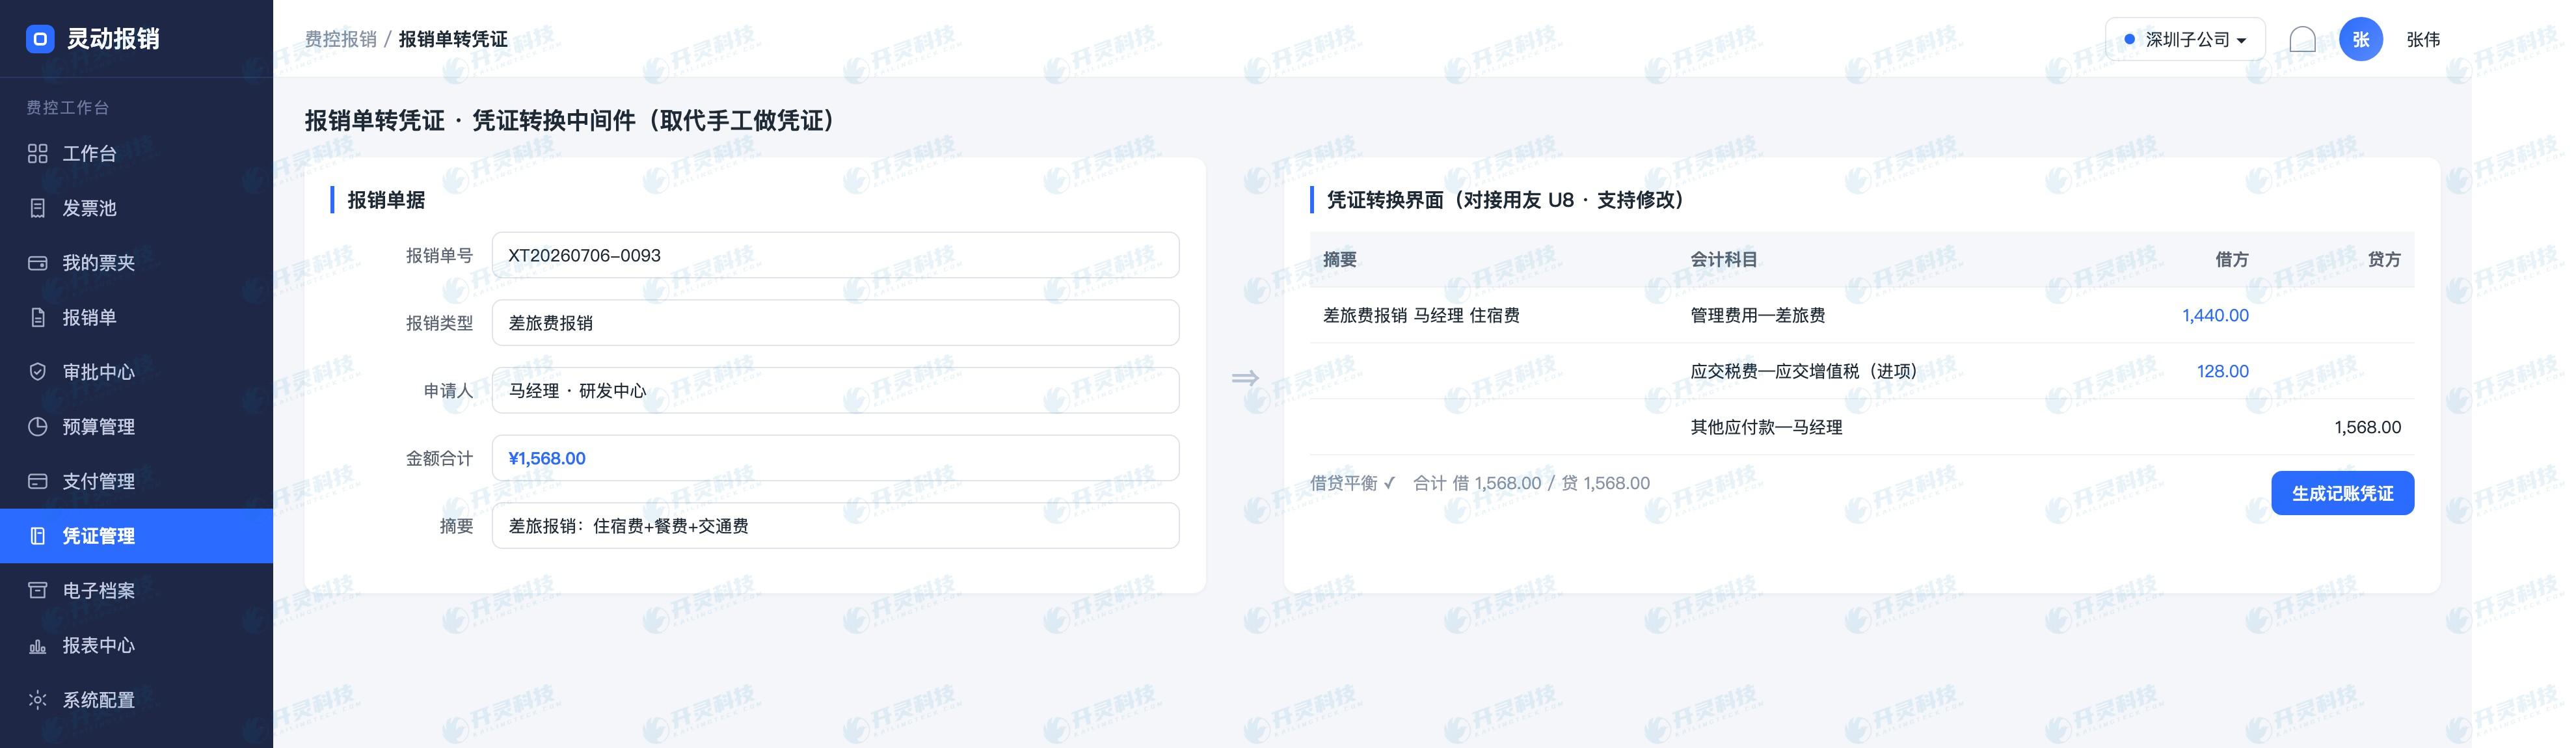
経費精算伝票中の費用類型、組織、部門、プロジェクト、税額、支払情報は、企業会計の口径に従い財務ソフトにマッピングする必要がある。変換ミドルウェアは重複入力を削減できるが、マッピング表のバージョン、欠落フィールド、異常金額は閲覧可能でなければならない。
科目を確定できない、添付が不足している、または業務タイプがマッピング範囲外の場合、システムは類似科目を適用するのではなく、レビュー待ちで停止すべきです。財務確認後に形成された伝票は元の精算書と関連を保持し、後続の調整も業務ソースを見つけることができます。
▍四、記帳時にソースファイルと業務チェーンを一緒にアーカイブする
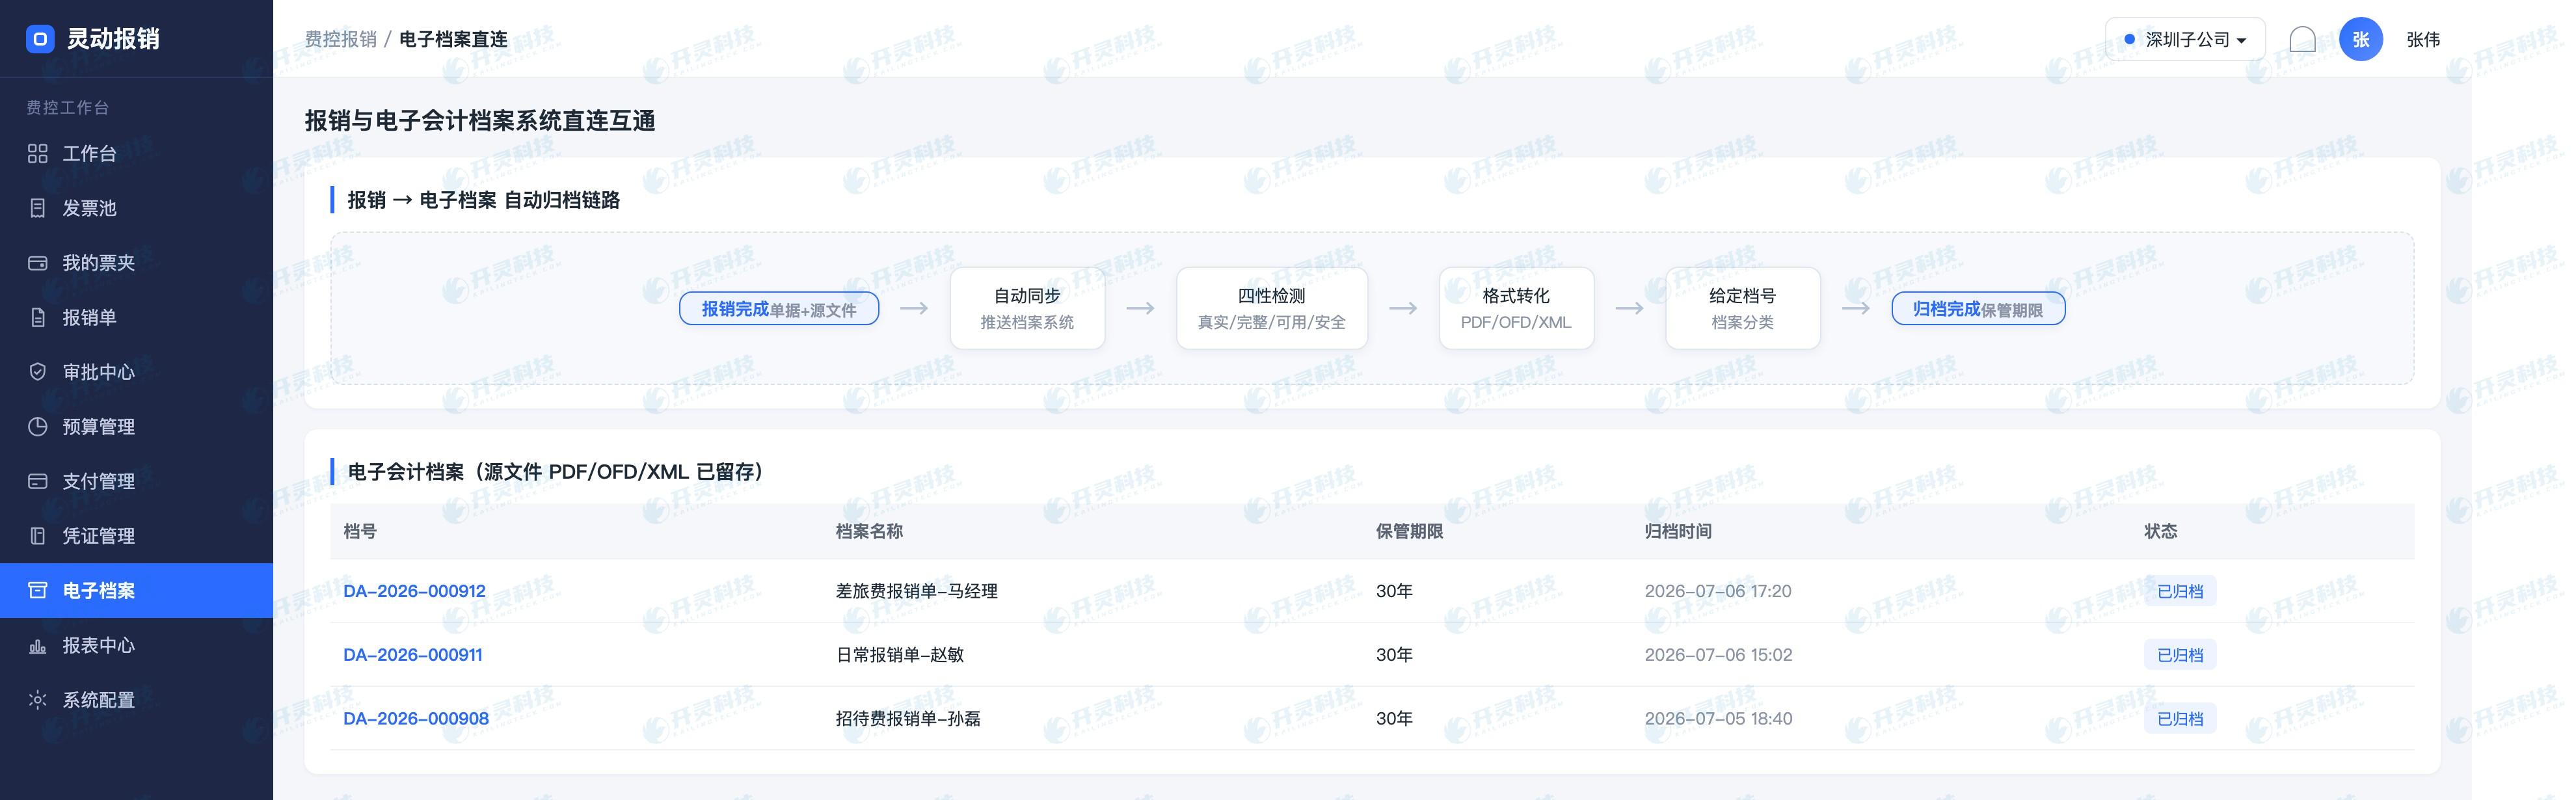
アーカイブ対象は証憑番号だけではありません。インボイス原本、承認記録、経費精算書、支払入金票と証憑の間に関係を構築し、システムは記帳時または指定ノード完了時に電子会計アーカイブへ同期します。原本は実際に取得した形式で保存し、プレビュー版は閲覧用途のみを担います。
もし証憑生成が失敗した場合、支払ステータスが未確認の場合、または添付ファイルが欠落している場合、アーカイブは該当ステータスに留まり、責任者に通知すべきです。アーカイブ件数を完成させるために空のアーカイブを生成してはなりません。補正完了後に再処理し、同時に元の失敗記録を保持します。
▍五、一回の支払で完全な閉ループを逆引きする
照合時は1件の支払いフローから出発し、逆に支払いバッチ、経費精算書、承認記録、インボイスソースファイル、会計伝票、アーカイブ目録を辿る;さらに銀行失敗、受領書遅延、科目マッピング不可、重複支払い、アーカイブインターフェース中断などをシミュレートする。
各ノードで状態と責任者を明示できる必要がある:誰が起案し、誰が承認し、誰が支払を確認し、誰が異常を処理し、いつ証憑が生成され、どのファイルがアーカイブされたか。これによりシステムの自動化は、入力の手間を省くだけでなく、業務終了後に完全に再現できることにも表れる。
- 支払バッチと経費精算書を一件ずつ照合可能。
- 銀行受領証は正しい伝票に書き戻せます。
- 証憑マッピングにはバージョンと異常振り分けがあります。
- ソースファイル、受領書、証憑は同期してアーカイブされ回査可能。
▍六、支払完了後も証憑とアーカイブの関係を見る必要がある
支払、証憑、アーカイブは互いに無関係な三つの結果ではない。銀行の受領証が経費精算書に戻り、経費精算書のフィールドが証憑にマッピングされ、インボイスのソースファイル、承認記録、支払受領証が電子会計アーカイブに入り、財務は資金の結果から業務の出所を復元できる。
支払失敗、受領証遅延、勘定科目のマッピング不能、添付欠落の場合、ステータスは該当工程に留まり原因を説明すべきだ。自動完了したステップ、確認待ち事項、手動修正はいずれも記録を残し、その後の調整とアーカイブ照会が再び手動の探し回りに依存しないようにする。
- 支払バッチから一件ずつの伝票に戻れる。
- 証憑マッピングと異常原因を確認できます。
- アーカイブ対象を空殻ファイルで代替しません。
- 支払、証憑、ソースファイルの関連を保持。
▍七、資金結果は費用とアーカイブの文脈に戻る必要がある
銀行受領票は資金の動きのみを示し、証憑は会計処理のみを示し、アーカイブは資料を保存するのみ;三者が関連付けられて初めて、ある費用を誰が申請し、どのような承認を経て、誰に支払い、どのように計上したかを説明できます。システムは業務伝票番号とバッチ関係を保持し、財務が照会する際に複数システム間で繰り返し突合する必要がありません。
自動証憑も説明可能である必要があります。科目、組織、プロジェクト、税額のマッピング来源が明確で、マッピングできない事項は未処理で止まり、人手修正は理由を残し、後続の調帳とアーカイブが業務コンテキストを失わないようにします。
支払ステータス、証憑ステータス、アーカイブステータスは同期しない可能性があり、ページはそれぞれ表示し差異を提示すべきで、一つの「完了」で全工程を覆ってはならない。
支払、証憑、アーカイブの間の関連により、財務は同じ事柄を異なる角度から確認できる。銀行取引明細で費用を検索し、証憑でソースファイルを検索し、アーカイブで承認と支払を検索する。三つの経路はいずれも業務伝票に戻ることができ、月末処理は個人の記憶や分散したフォルダに依存しなくなる。
支払受領書、証憑、アーカイブが互いに接続されると、自動化がもたらす変化は数回の入力の削減だけでなく、情報の書き戻しと責任の明確化も含む。いずれかのノードで差異が生じれば、財務は関連関係から原本伝票と処理痕跡を見つけられ、システム間の照合を減らせる。
霊動経費精算はインボイス収集、経費精算、承認、支払、記帳、アーカイブのチェーンをカバーし、銀企ダイレクト接続と証憑変換がそれぞれ資金と財務システムを接続する。各段階がそれぞれの状態を保持し、同期しない場合により特定しやすく、複数の結果を「完了」の一言に圧縮しない。
企業にとって、自動化後の価値は、一つの費用が申請からアーカイブまで同じチェーンでたどれることです。従業員は重複入力を減らし、財務はシステム間の照合を減らし、管理者も真実の状態に基づいて費用の流れを確認できます。
情報チェーンが完全であってこそ、自動化が真に重複作業と重複照合を削減します。
業務伝票から電子アーカイブまでの連続的な関係は、その後の照会、照合、責任追跡に統一的な入口を提供します。
- 受領証は具体的な経費精算書に戻ることができます。
- 証憑マッピングは出所と手動修正を保持します。
- 支払、記帳、アーカイブの状態を分けて表示。
- 差異記録は業務コンテキストを保持する。
▍よくある質問 FAQ
Q:銀企直連後も人的確認は必要ですか?
A:支払結果、異常回執、高リスク事項については、企業の権限設定に応じて人手による確認を残すことができます。
Q:支払失敗が誤って支払済みとして記録されませんか?
A:システムは起票・成功・失敗・差戻しなどのステータスを区分し、銀行受領書と処理記録を保持すべきである。
Q:自動証憑生成はすべての費用をカバーできますか?
A:設定済みで基準が明確な範囲のみカバーできます。マッピングできない、または添付が不足する場合は人手に切り替えるべきです。
Q:アーカイブには証憑だけでよいですか?
A:制度に従って証憑、インボイスソースファイル、承認、支払、その他必要な業務証拠の関連を保存すべきです。
支払結果、証憑生成、電子アーカイブを同一の業務チェーンに沿って流します。Kailing Technologyへぜひアクセスください:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
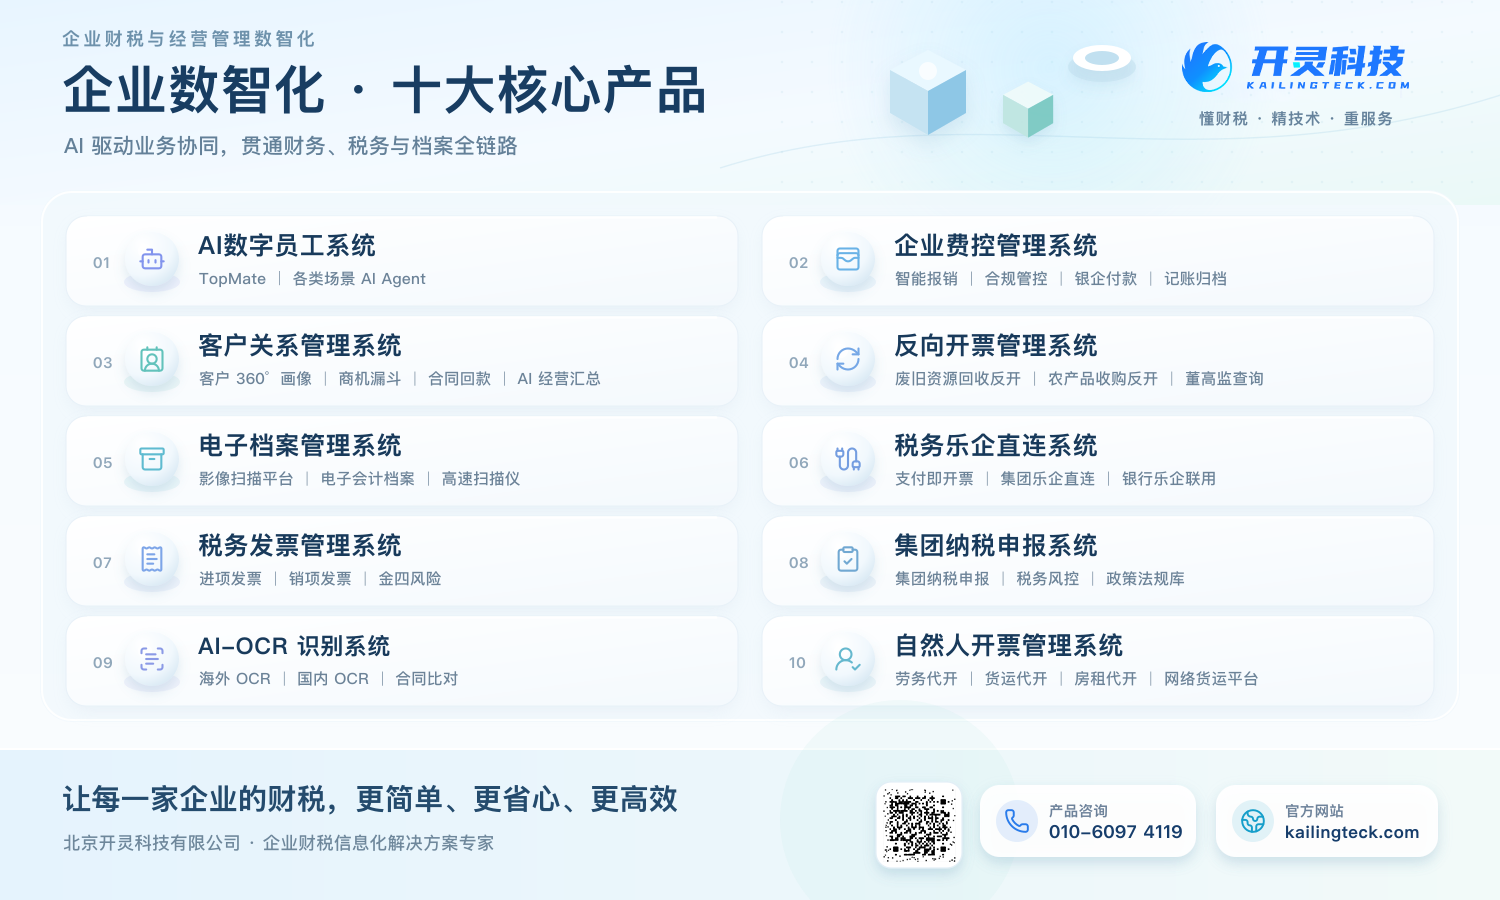
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:銀企直連、自動仕訳、電子アーカイブ、AI経費管理システム、灵动精算
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京