
証憑と添付書類がいつも散在して関連付けが困難?Kailing TechnologyのAI電子会計アーカイブ管理システムが自動で編綴し完全なアーカイブを形成
証憑はすでに生成されているが、添付書類は精算、契約、銀行、共有ディレクトリに散在し、閲覧時には担当者の記憶に頼るしかありません。Kailing Technologyの電子会計アーカイブ管理システムは、証憑番号、業務伝票番号、票拠番号、支払流水などの識別子を利用して関連を構築し、完全性検証が通過した後、分類と保管ルールに従って自動で編綴します。
自動編綴は同じ月のファイルを1つのパッケージに圧縮することではありません。完全なアーカイブは、各資料と証憑の関係、欠落項目の処理方法、バージョンを保持する理由、巻内の順序とメタデータが一致しているかを説明する必要があります。関係を再確認できてこそ、アーカイブは後続の監査と移管に耐えられます。
▍一、散在の根本原因は各システムが自分の伝票番号しか知らないこと
会計証憑は証憑番号に注目し、経費精算システムはフロー番号に注目し、購買システムは注文または契約番号を使用し、銀行領収書は流水番号で識別します。同一業務は複数システム間で共有関連キーがなく、ファイルがすべて揃っていても、どの証憑に属するかを自動判断することは困難です。
業務識別チェーンは、どのフィールドが上流で生成され、どのノードで伝達され、一意に特定できるかを明確にする必要がある。例えば支払申請は契約番号とインボイス番号を携帯でき、証憑作成時に証憑番号を書き込む。関連キーが早くフローに入るほど、アーカイブ段階でファイル名への依存が少なくなる。
▍二、Kailing Technology電子会計アーカイブ管理システムはまずマッチングしてから検証
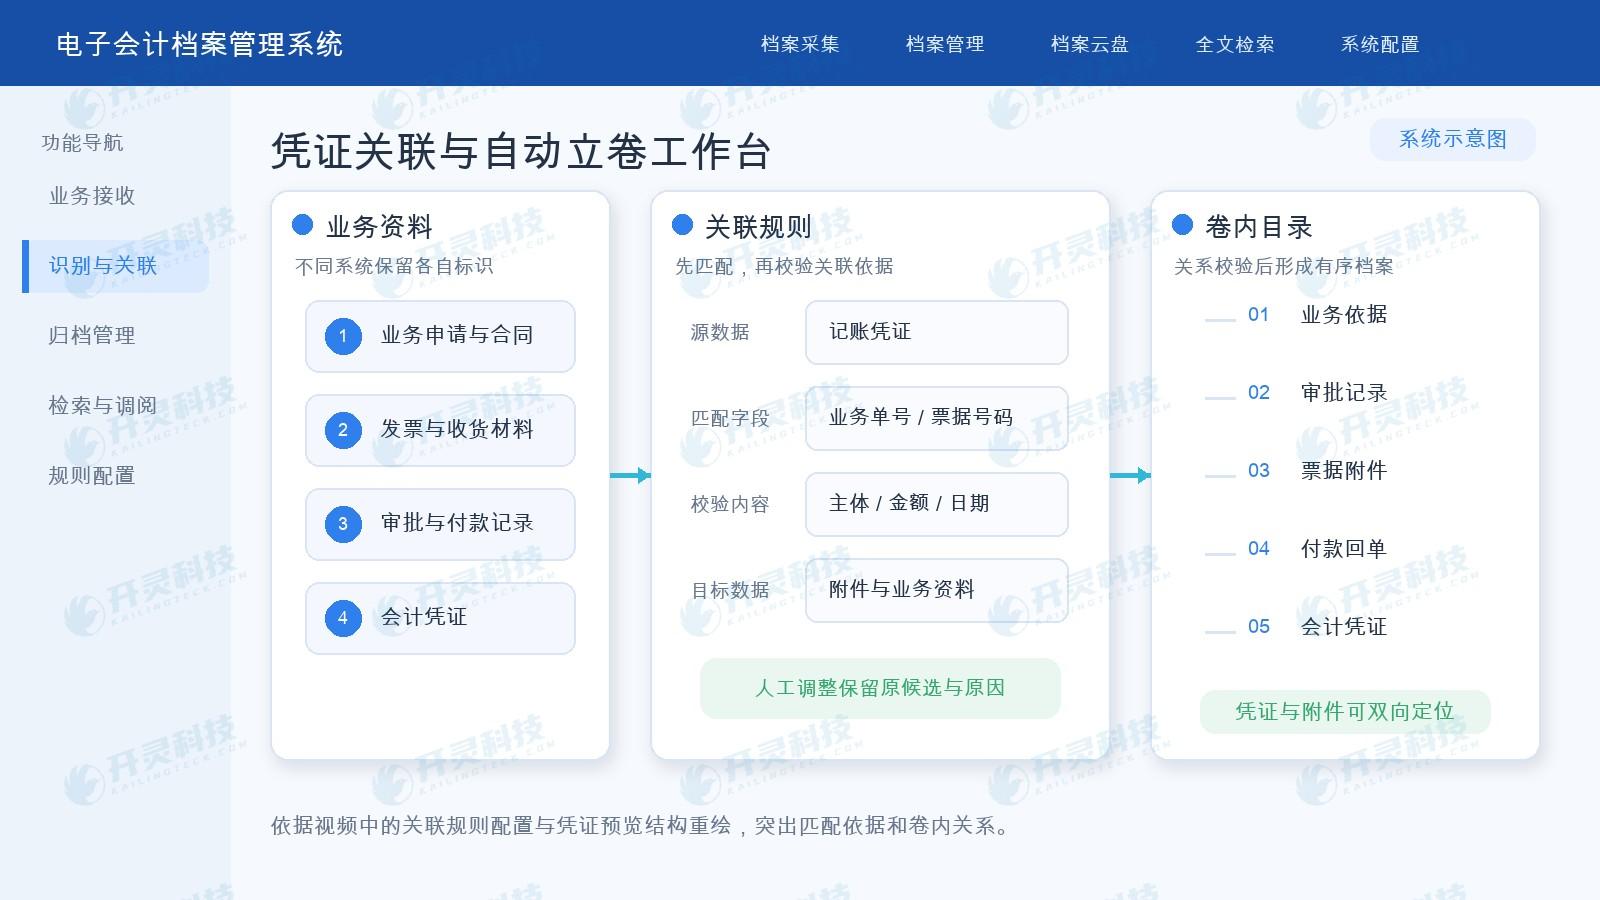
システムは資料を受信後、まず安定した識別子で正確にマッチングし、次に金額、日付、主体、業務種別で関係検証を行います。名称が類似しているが信頼できる識別子を欠くファイルのみ、候補キューに入れるべきです;複数の証憑が同時にヒットした場合、アーカイブまたは業務責任者に選択させるべきです。
マッチング結果には根拠を表示する必要があります。例えば「支払明細が当該申請番号を引用」「インボイス番号が経費精算明細に出現」などは、単にパーセンテージを表示するよりも照合が容易です。手動で関連付けを調整した後も、元の候補、操作者、理由を保持し、後続のバッチ処理でファイルが元に戻されるのを防ぐべきです。
▍三、完全性ルールは業務タイプとアーカイブ段階に応じて判断する
購買、費用、資産、収入の各業務では証拠の集合が異なり、「添付ファイル数がゼロより大きい」を完全性の基準として使用できません。ルールは、必要資料、代替可能資料、後補を許可する条件、および最終責任者を明示し、業務進行中とアーカイブ締切時点を区別すべきです。
ある資料が欠落している場合、システムは欠落資料の名称と発生元のプロセスを指摘すべきです。業務が発生していないために該当しない場合は、該当しない根拠を記録すべきです。承認を得て延期提出する場合は、承認者と期限を記録すべきです。こうして形成される完全性の結論は、チェックボックス一つではなく、検証可能な事実の集合です。
| 「完全とは「添付が多いほどよい」ではなく、「あるべきものはすべてあり、混入すべきでないものはなく、各資料が関係を説明できる」ことである。 |
▍四、立巻ルールは分類・順序・バージョンを同時に制御する
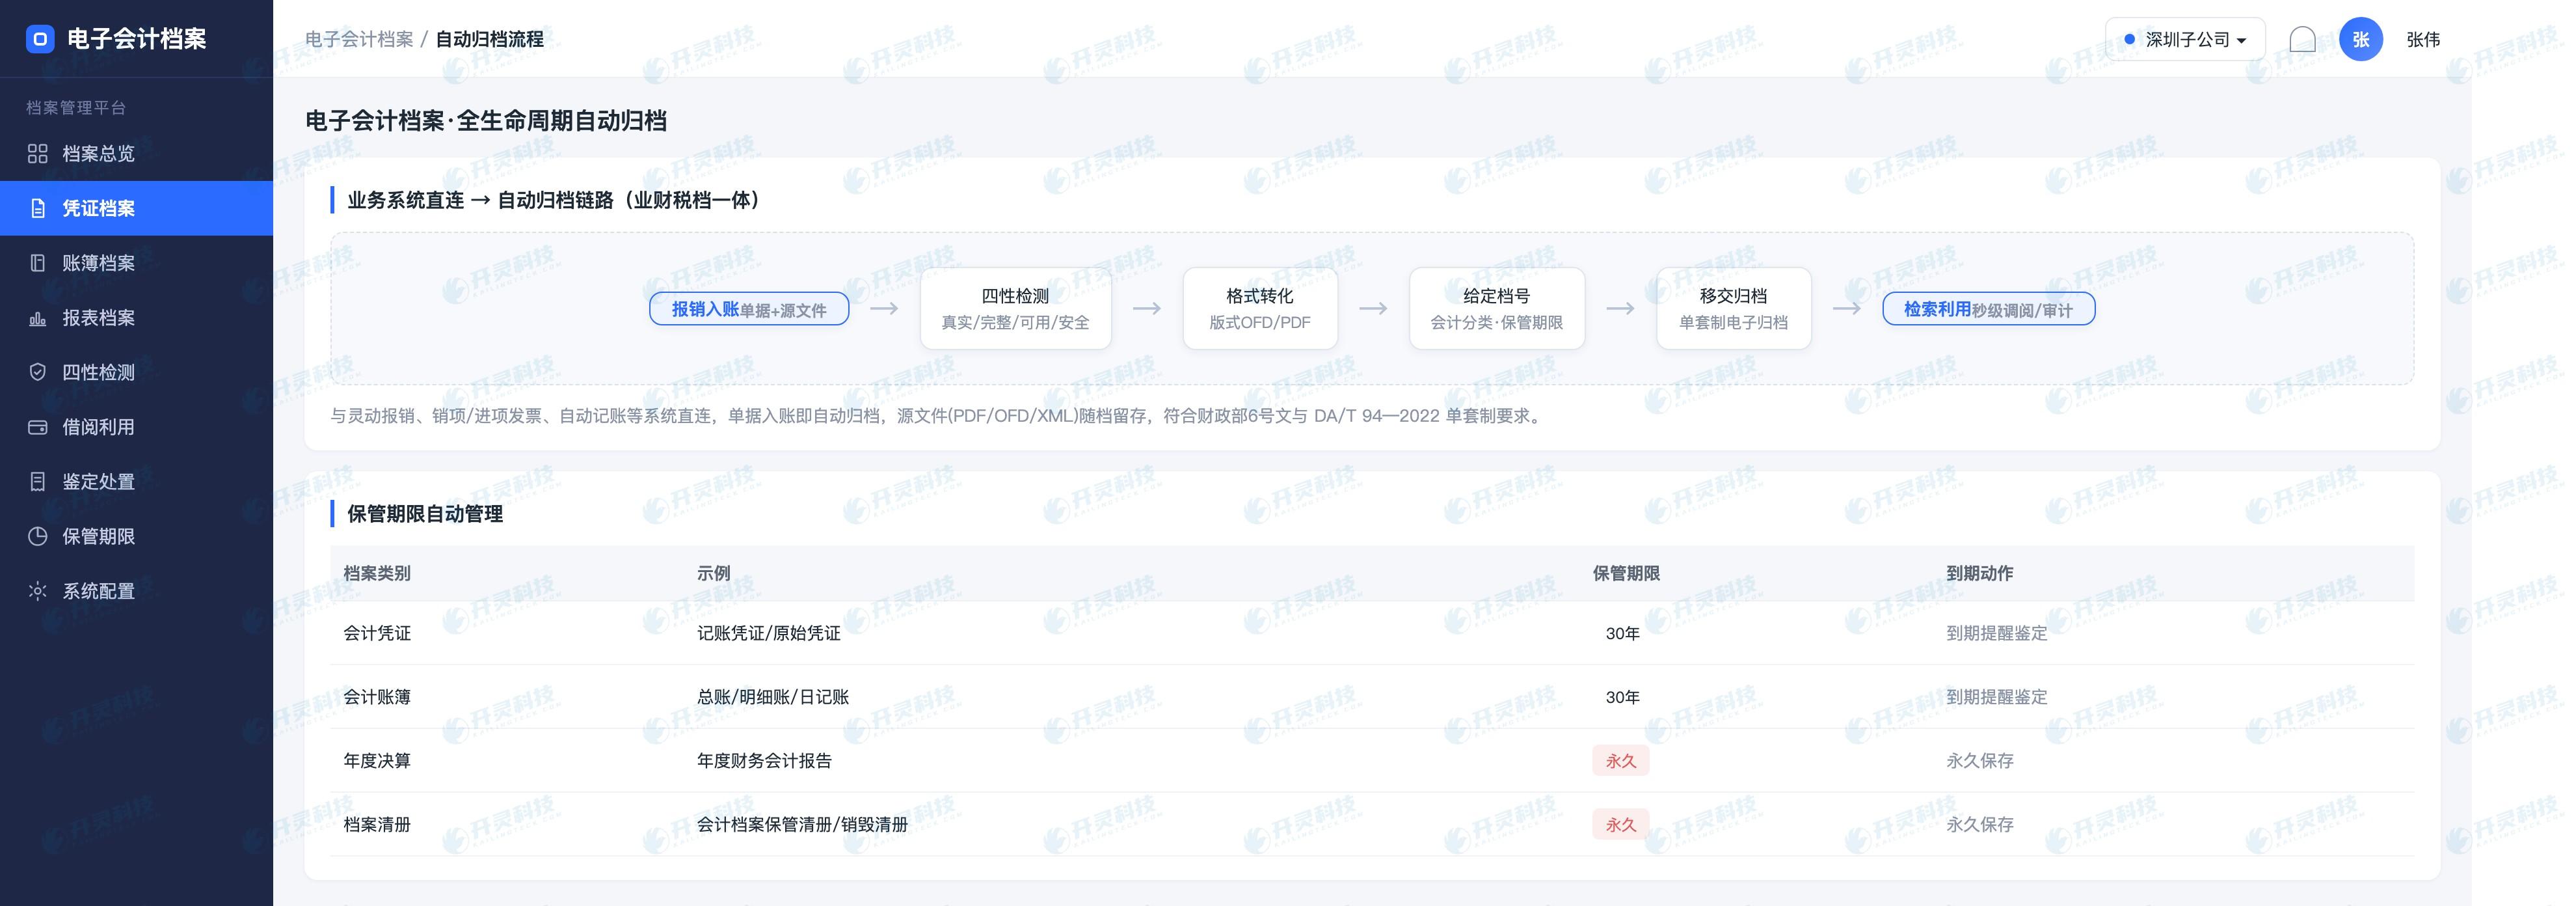
自動編綴は、承認された分類方案、保管期限、命名規則を使用し、会計期間、アーカイブ門類、組織などのメタデータを巻内目録に書き込む必要があります。巻内順序は閲覧と追跡に資するべきで、例えば業務根拠から承認、伝票、支払、証憑へと安定した構造を形成します。
補足資料と改訂文書は旧内容を直接上書きできません。システムは追加または置換の理由を記録し、バージョン関係を保持し、再検出や再パッケージングがトリガーされるかを判断する必要があります。すでに移管または封存されたアーカイブについては、変更権限をより厳格にし、必要に応じて管理された訂正プロセスで処理すべきです。
▍五、年度跨ぎと沖銷業務は別途関係を設計する必要がある
1件の業務は期間をまたいで支払われることもあれば、相殺、赤伝、返金、証憑調整が発生することもある。自動ファイリングが現在の証憑番号のみで集約すると、元の業務チェーンが分断されてしまう。システムは当期の証憑関係と元の業務関係を同時に保持し、閲覧者が調整前後の連続した証拠を確認できるようにすべきである。
1つの添付ファイルが複数の証憑をサポートする場合でも、互いに無関係な複数のファイルを複製すべきではありません。1つの管理対象オブジェクトと複数の関連レコードを保持するか、制度に従って引用コピーを作成することができますが、いずれの方式を採用しても、ソースファイル、バージョン、使用範囲が追跡可能であることを確保する必要があります。
▍六、断鏈時にシステムは原因を明確に説明できる必要がある
伝票番号の欠落、金額の不一致、同一添付ファイルが複数の業務に関連、追加提出資料、相殺証憑、期間をまたぐ支払等が発生した場合、システムは問題を発見するだけでなく、どの識別子で途切れているか、衝突は何か、誰が補正すべきかを表示しなければならない。
1巻を開き、目録から1件ずつファイル、メタデータ、関連根拠、バージョンを確認し、さらに1枚の業務伝票から正しいアーカイブに入っているかを逆にチェックします。手動調整とバッチ再処理は元の関係を保持し、自動編綴が説明不能なファイル結合にならないようにします。
- 分類方案と保管ルールはすでに明確です。
- 業務識別チェーンはシステムを跨いで伝達できる。
- 欠件と不適用にはいずれも原因記録がある。
- 相殺、追加納付および期間をまたぐ関係を明確に保つ。
▍六、自動立巻はファイルを単純に結合することではない
自動編綴の核心は、説明可能な編綴関係の構築です。会計期間、組織、証憑範囲、アーカイブ門類、保管属性が共同でファイルの帰属先を決定;添付資料の欠落、重複、期間をまたぐ場合、システムは関係の異常を指摘すべきであり、巻冊番号を得るために無理に統合すべきではありません。
証憑と添付書類は双方向の位置特定が可能である必要があり、ユーザーは証憑から承認、ソース、すべての添付書類を見ることができ、添付書類から所属する証憑、期間、アーカイブバッチを見つけることもできます。補件、再編成、またはルール変更時に前後の関係を保持し、アーカイブ利用が一度の整理作業で切断されないようにします。
- アーカイブルールには明確な適用組織と期間があります。
- 証憑、帳簿、添付書類の間で双方向の位置特定が可能です。
- 補件と再編成は前後の関係を保持します。
- ファイル編成の失敗には説明可能な異常原因があります。
▍七、立巻結果は後続の検索と説明に便利であること
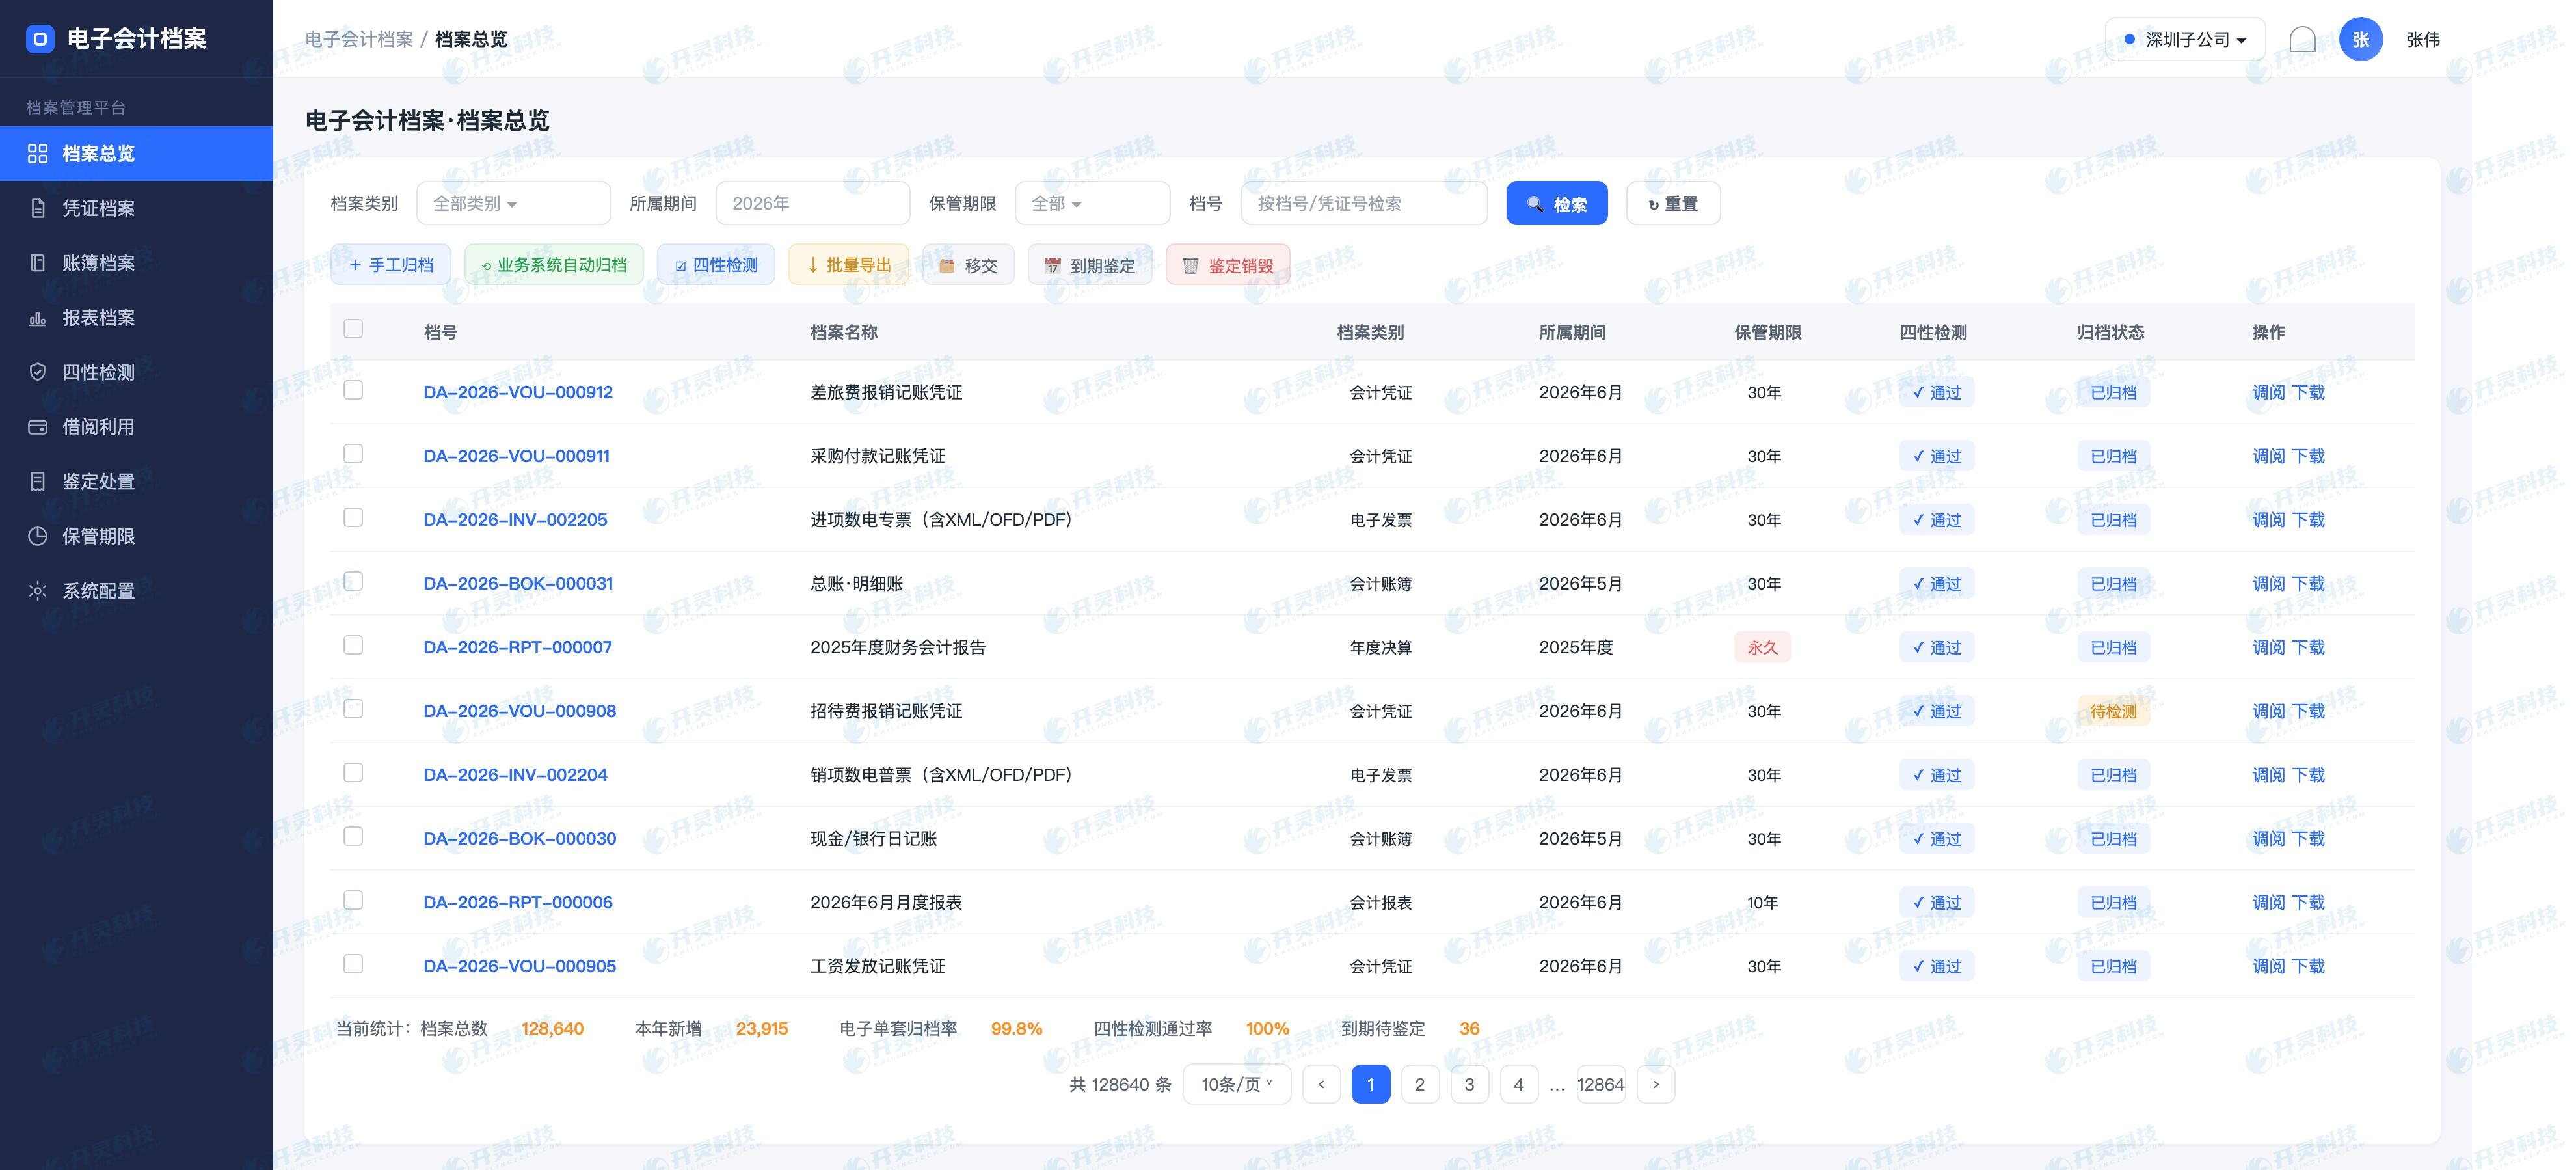
巻冊は整理動作の終点ではありません。目録、証憑、添付資料および業務関係には安定した識別子が必要で、ユーザーが期間、組織、証憑番号またはキーワードで検索する際に、直接原ファイルに位置付けられます。巻内の順序が調整された場合も、目録とファイルの対応関係を保持すべきです。
組織を跨ぐ、期間を跨ぐ、または一つの業務が複数の証憑に対応する資料について、システムは唯一の帰属を強制的に選択するのではなく、関連性を提示すべきです。明確なアーカイブ関係は重複保存を減らし、閲覧者が同一業務がなぜ異なるアーカイブノードに出現するのかを理解できるようにします。
ファイル編成の関係が明確であるほど、後続の検索はファイル名への依存が少なくなります。ディレクトリ内の期間、組織、証憑、業務キーワードを元ファイルと一致させることで、ユーザーは一つの入口から完全な資料を見つけられ、ある添付ファイルがなぜこの証憑に属するのかも説明できます。
- 巻内目録と原ファイルが相互に位置付けられます。
- 複雑な関連は業務コンテキストを保持する。
- 順序を調整しても履歴関係を失わない。
- 検索結果がアーカイブの帰属を説明できる。
▍よくある質問 FAQ
Q:添付に業務伝票番号がなくても自動関連付けできますか?
A:他の信頼できる項目で候補を生成できますが、一意の根拠がない場合は責任者が確認すべきで、ファイル名だけで自動的に綴じ込んではなりません。
Q:1件の契約が複数の証憑に対応する場合はどうしますか?
A:管理されたソースファイルを1つと複数の関連関係を保持するか、制度に従って参照副本を作成し、追跡不能な重複ファイルの生成を避けます。
Q:添付資料を追加提出すると元のアーカイブが破壊されますか?
A:管理された補充または訂正フローで新バージョンと説明を追加し、ルールに従って完全性チェックを再実行すべき。
Q:立巻(ファイル編成)完了後も修正できますか?
A:アーカイブのステータスと権限に応じて制御する必要がある。封鎖済みまたは移管済みのアーカイブには、より厳格な更正と履歴保持の仕組みを採用すべきである。
証憑、添付資料、業務根拠を再確認可能な完全なアーカイブにします。Kailing Technologyへぜひアクセスください:https://www.kailingteck.com/eaa/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
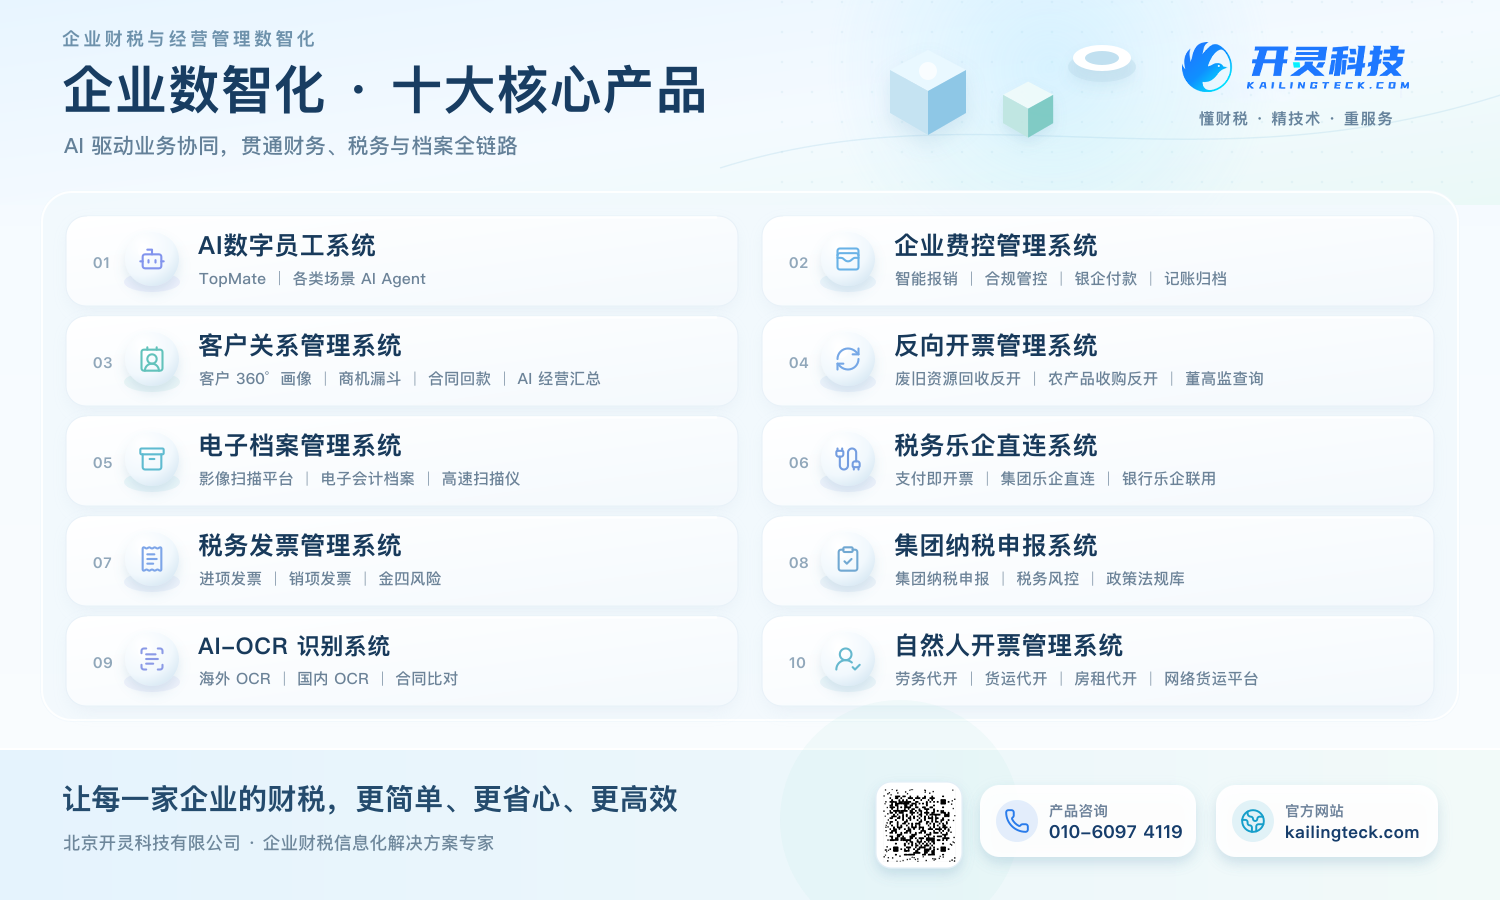
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:電子会計アーカイブの自動立巻、証憑添付の関連付け、アーカイブ完全性、Kailing Technology電子会計アーカイブ管理システム
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京