
経費精算審査がいつも人手で往復?Kailing Technologyの企業AIデジタル従業員が制度に基づき異常を識別し人へ転送して処理
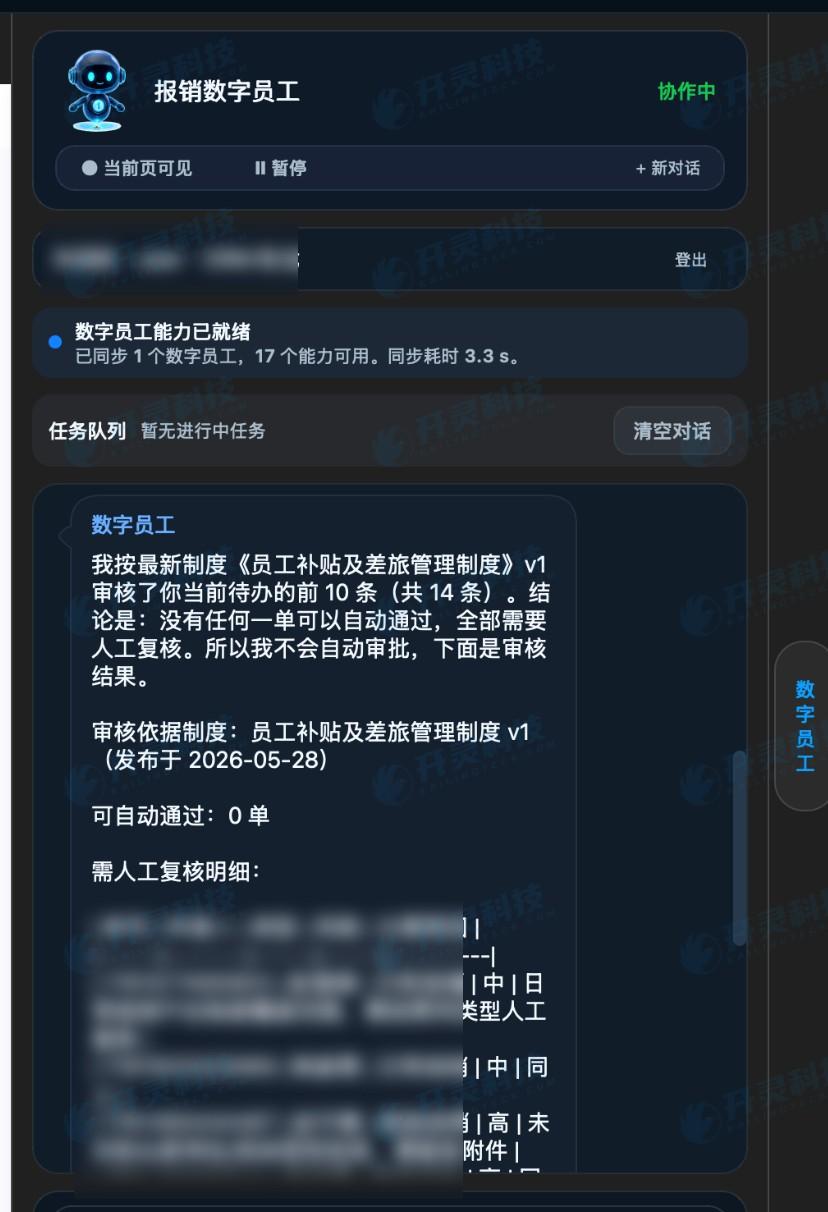
経費精算審査が繰り返し往復するよくある原因は、承認者が遅いことではなく、制度条項、单据フィールド、処理結論が整合していないことです。Kailing TechnologyのAIデジタル従業員は、公布済みの経費精算制度を実行可能なルールに解析し、单据を一条ずつ照合し、異常に該当した单据と原因を人に引き渡して処理させます。
この仕組みの鍵は、AIで全ての承認を置き換えることではなく、振り分けにあります。ルールが確定でき、材料が揃い、結果に矛盾がない伝票は権限に応じて自動処理できます。業務の真実性、特殊な事情、または例外承認の判断が必要な伝票は、必ず人をループ内に残さなければなりません。
▍一、まず制度条項を3種類の処理ロジックに分ける
第一類は直接計算または照合できるハード条件であり、例えば必須項目、金額上限、日付範囲、重複伝票などである。第二類は複数の情報が共同で支える必要がある条件であり、例えば費用タイプと添付資料、出張者と行程が一致するかどうかなどである。第三類は権限者が判断する必要がある例外であり、リスクを提示できるだけで、機械が自動的に責任を確定することはできない。
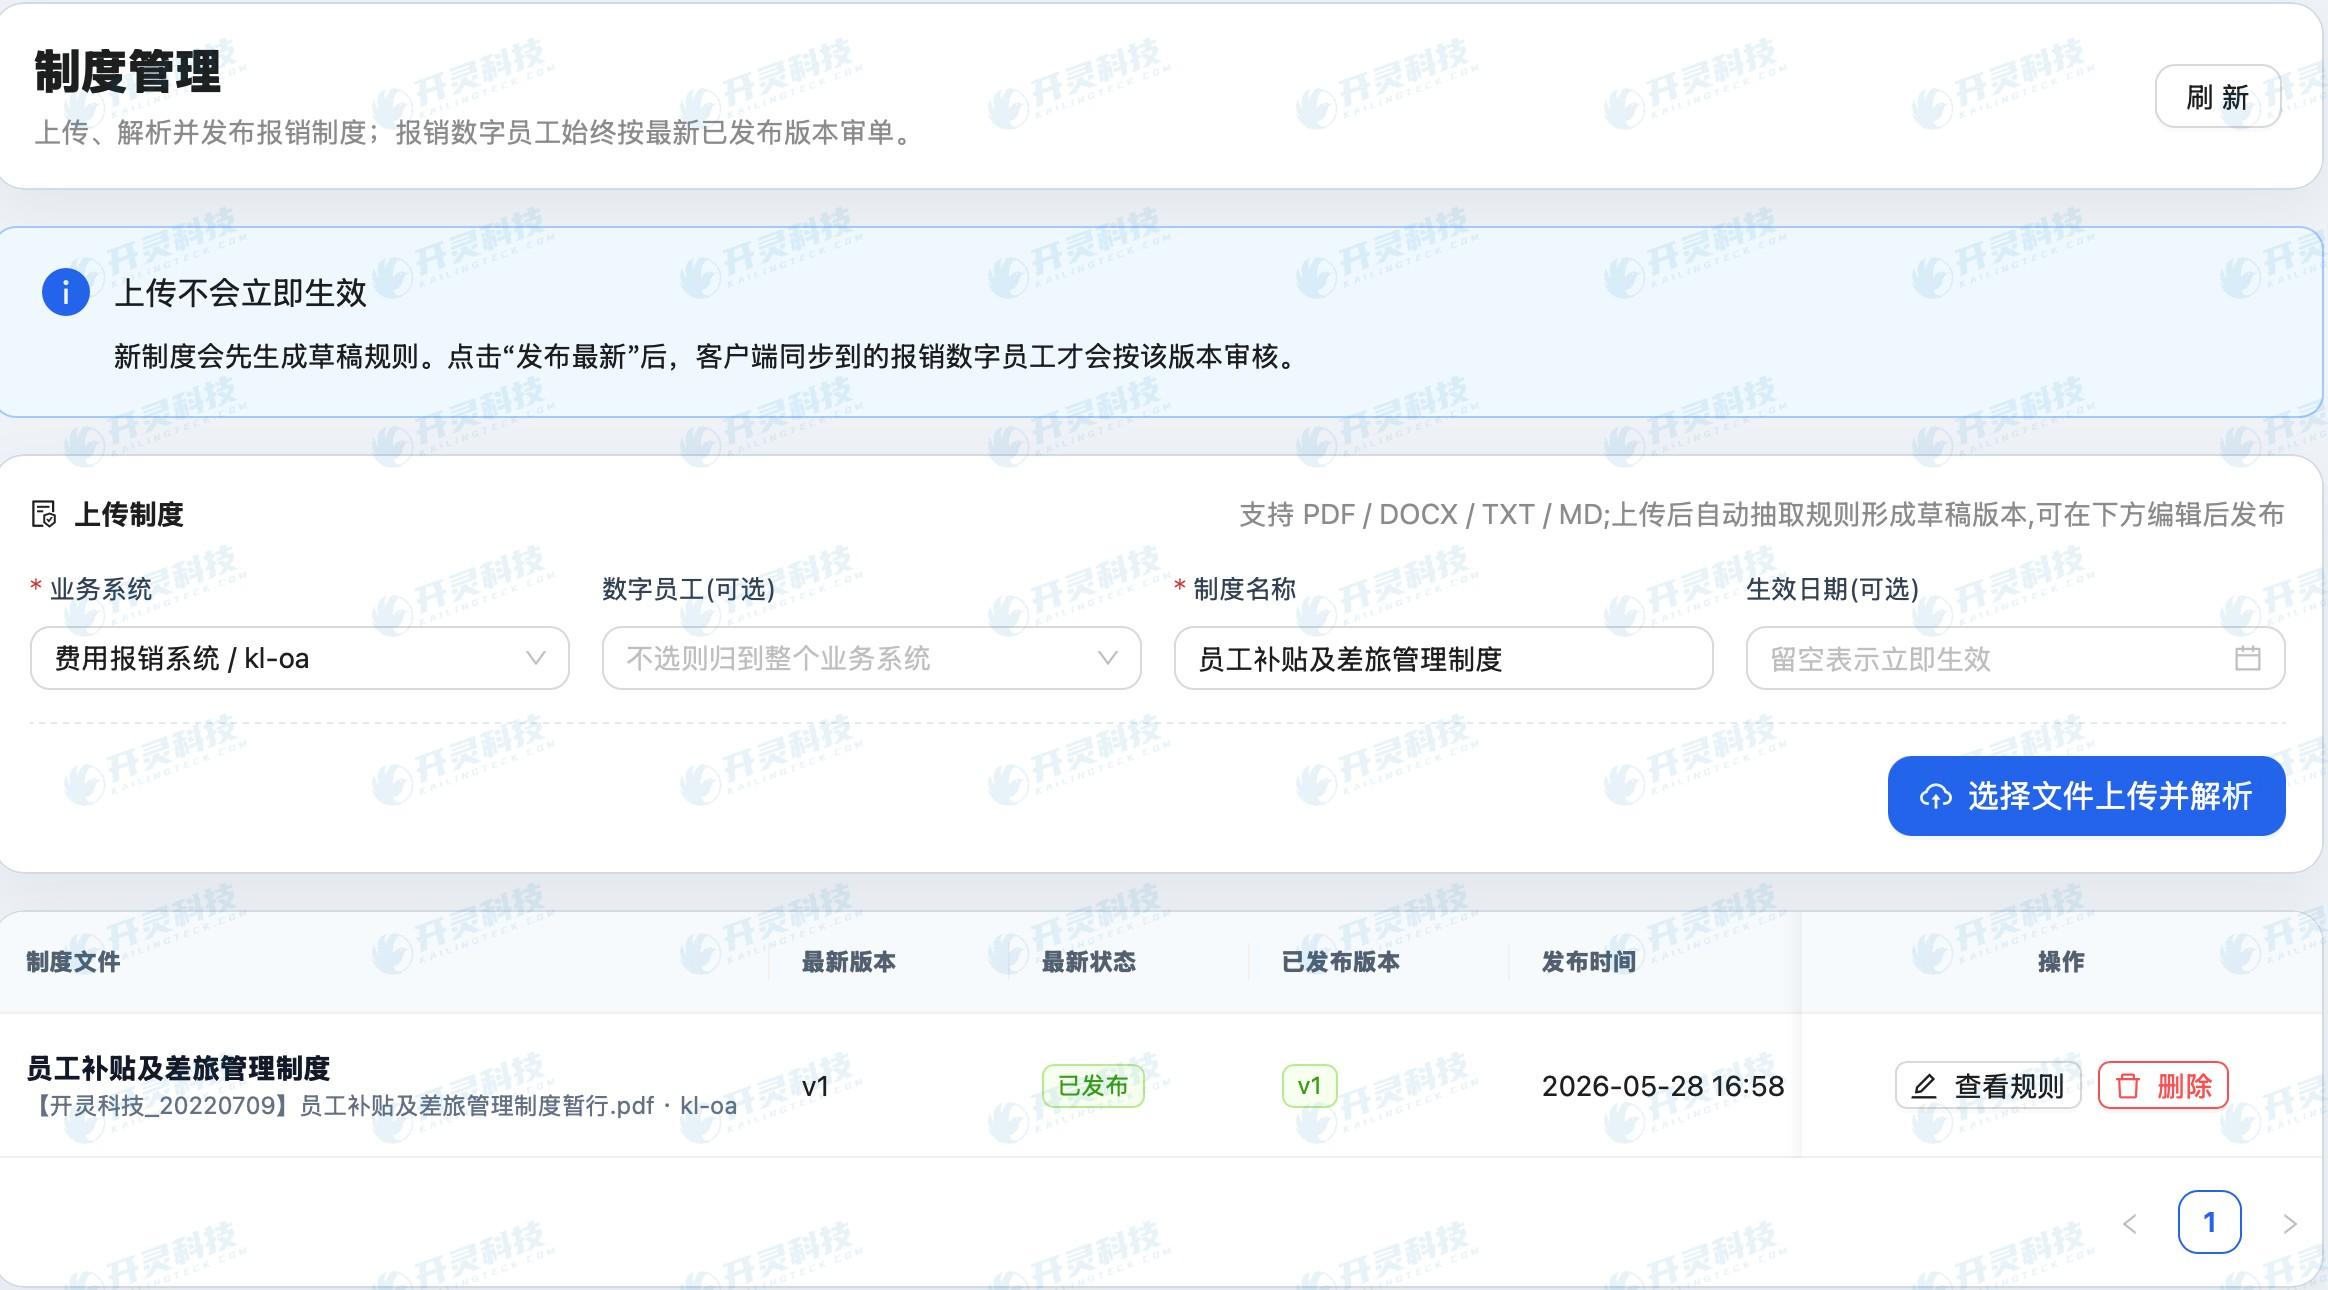
企業がPDF、DOCXまたはその他の既発布制度をアップロードした後、全文をそのままブラックボックスプロンプトとして扱うべきではない。より堅実な方法は、ドラフトルールを生成し、条項番号、適用組織、発効日、検査フィールド、処理アクションを標準化し、管理者が確認後に発布すること。
▍二、Kailing Technology AIデジタル従業員は各結論を具体的な条項に遡及可能にする
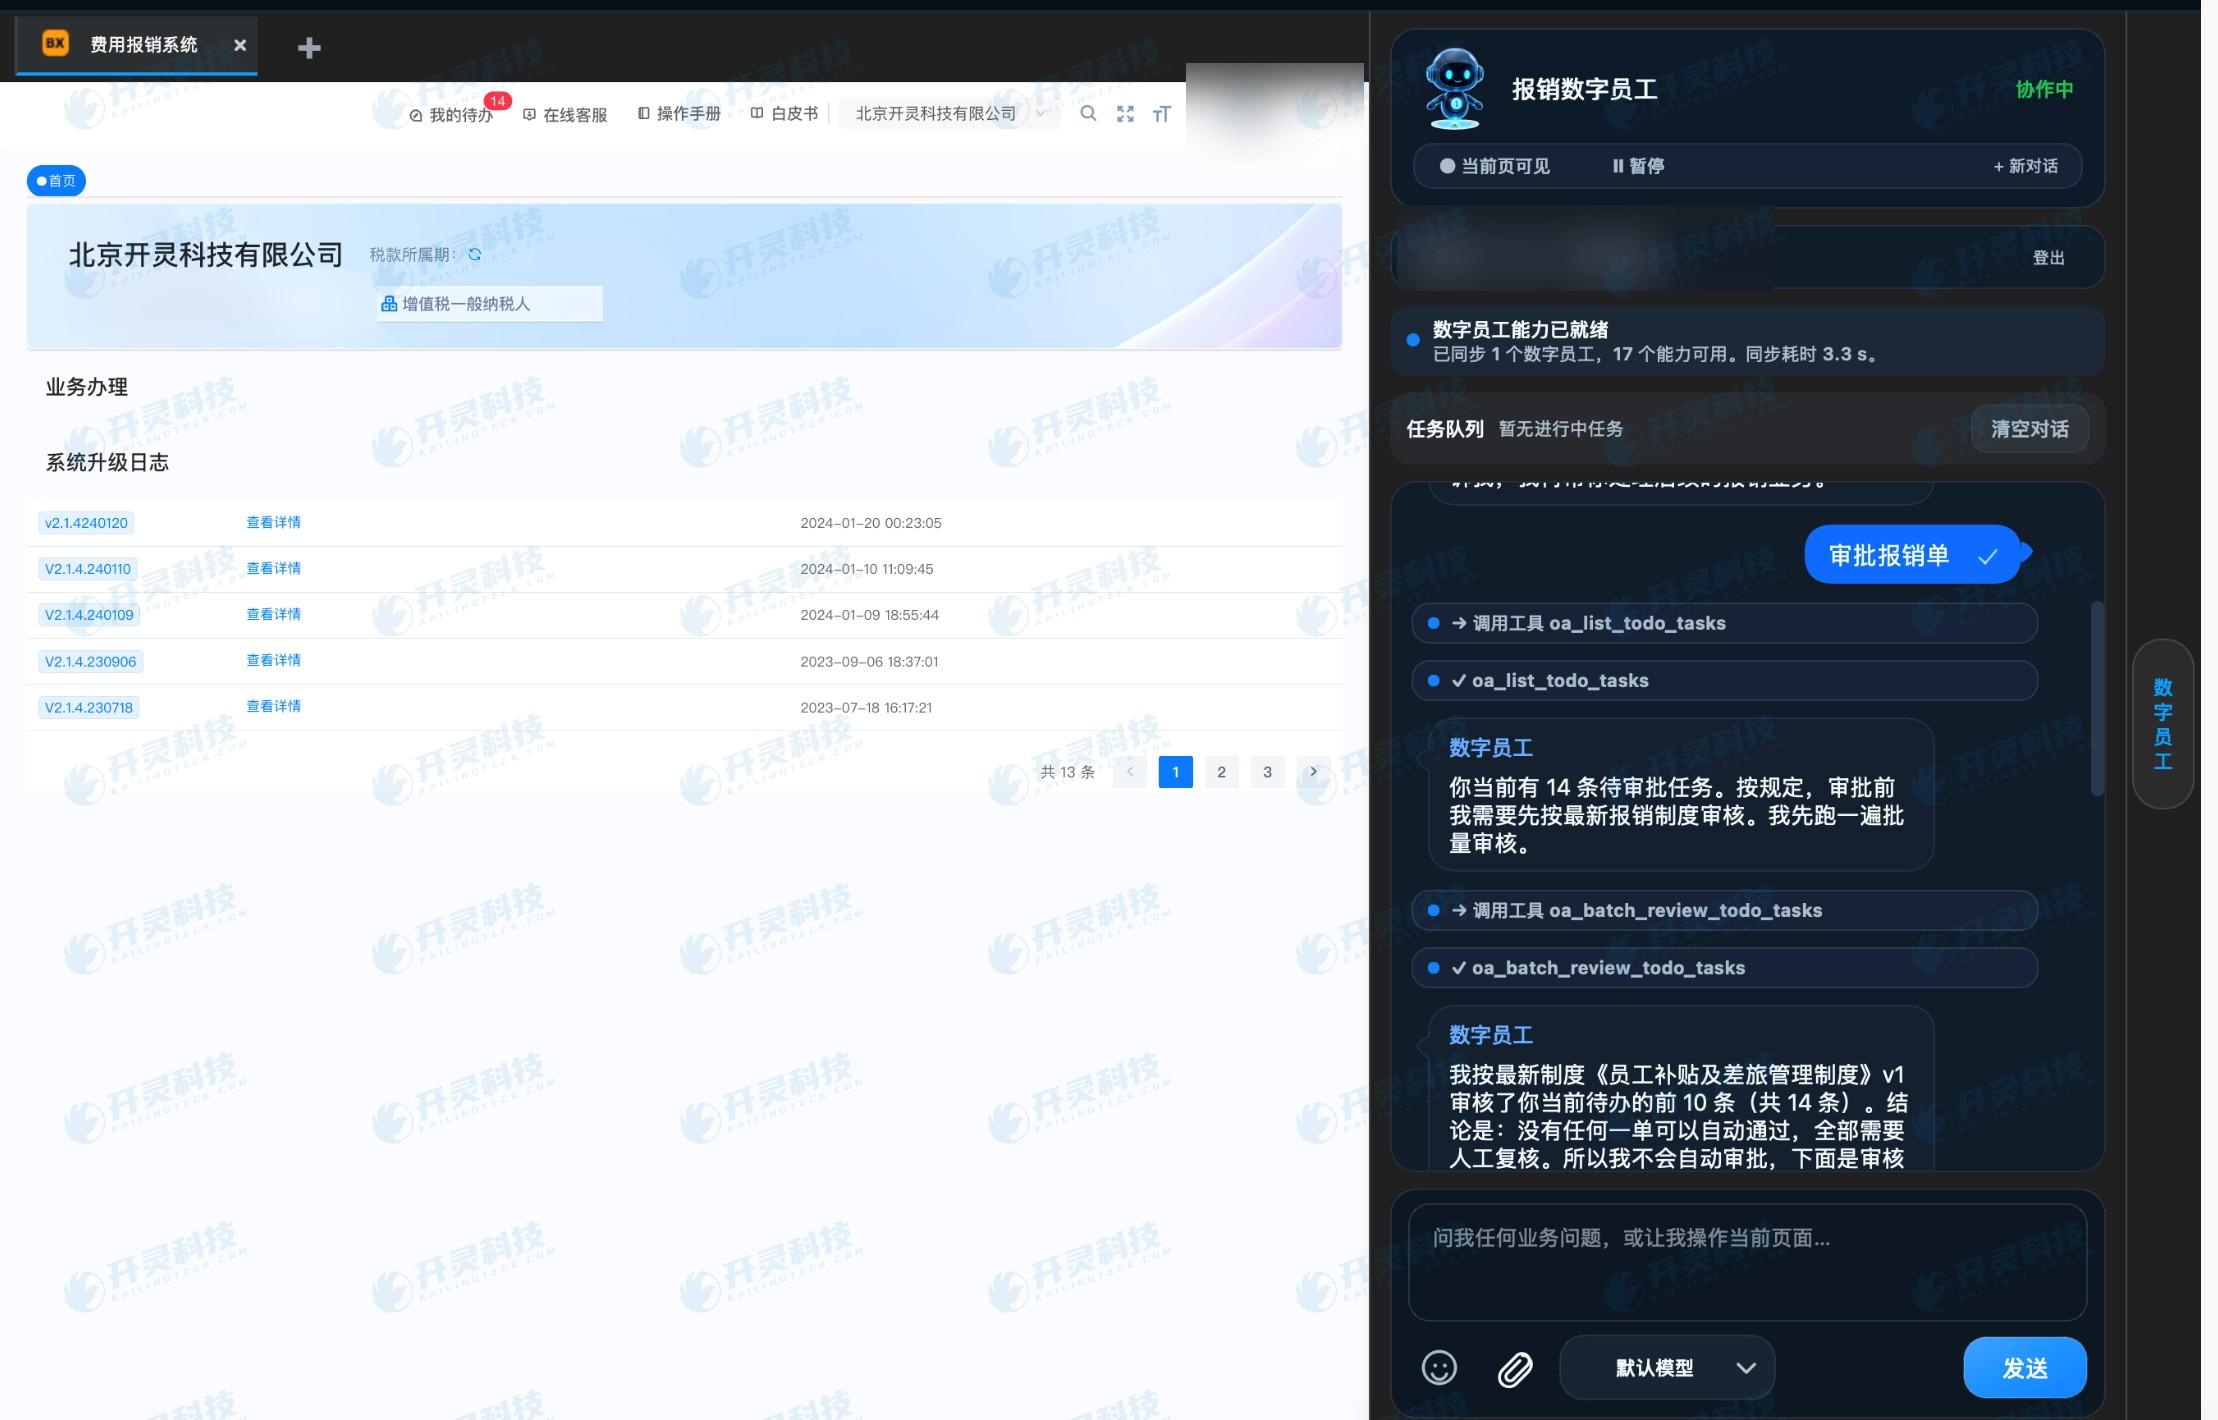
審査結果は「通過」または「不通過」だけを表示すべきではありません。AIデジタル従業員は使用した制度バージョン、ヒットした条項、書類内でチェックされたフィールド、実際値および処理提案を記録する必要があります。承認者が異常票を開いた時、まず何を判断すべきかを見るべきであり、制度のトップページから再びめくるのではありません。
計算可能なルールについては、システムは計算過程も保持する必要があります。添付資料類のルールについては、不足している材料を表示する必要があります。相互に衝突するルールについては、人による確認ノードで停止する必要があります。これらの細部が、スマート審査が再確認可能かどうか、また従業員が次回一度で正しく提出できるかどうかを決定します。
▍三、人への引き継ぎは失敗ではなく、設計されたリスクの出口である
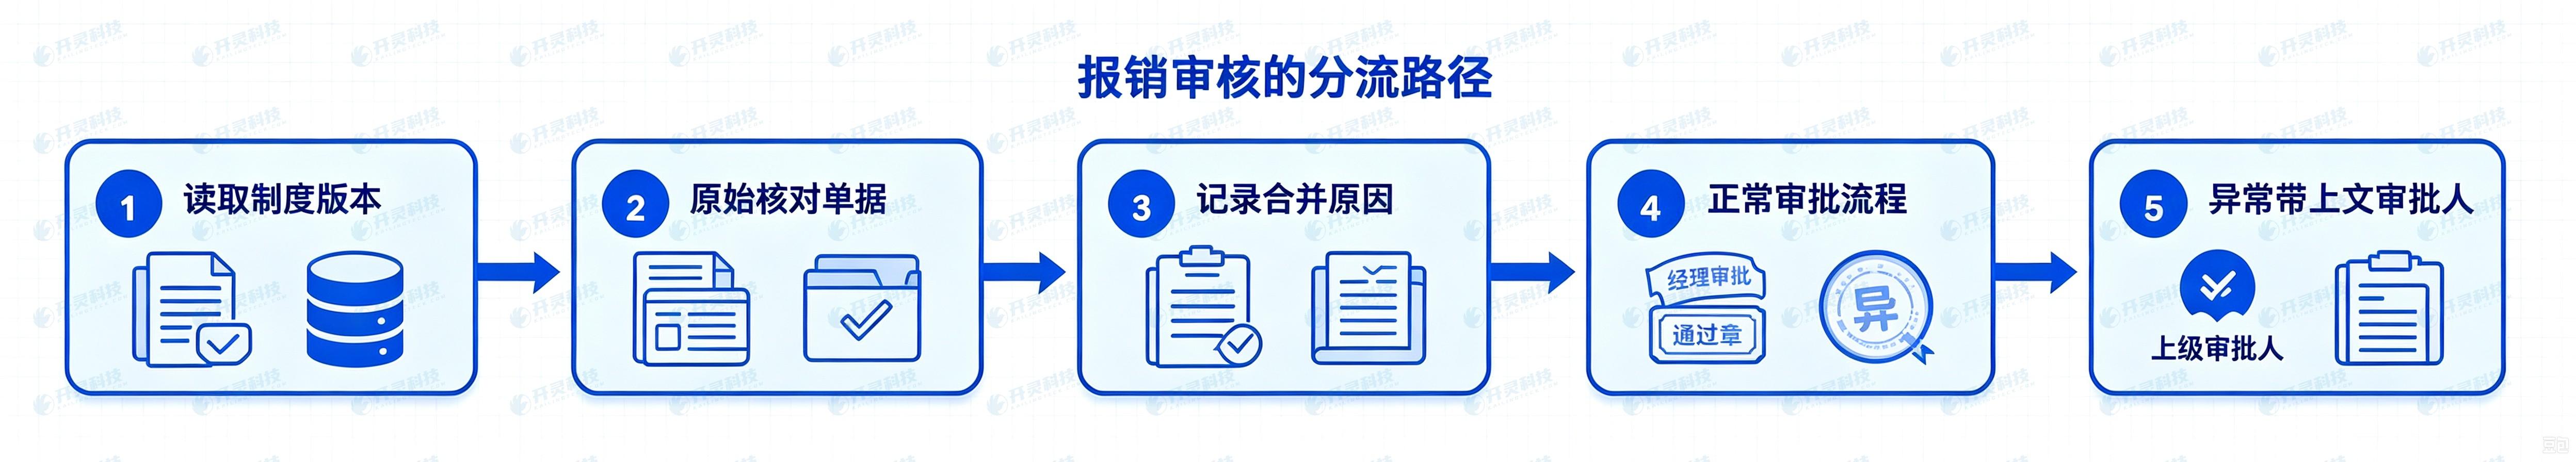
1枚の伝票は異なるレベルで停止できる。資料が揃わなければ起票者に差し戻し、ルールの衝突は経費管理者に委ね、業務の真実性は責任者が確認し、権限超過の特例承認は対応する承認階層に進むべきである。デジタル従業員の任務は、どのノードに送るべきかを文脈とともに判断することであり、人手を可能な限り減らすことではない。
| 「スマート審査の価値は「一枚も見なくてよい」ことではなく、「人が見る必要のある書類は理由が明確に説明されている」ことにある。 |
▍四、制度改訂時には旧伝票の判断根拠を保持する必要がある
経費精算制度は地域、組織、職級または業務の変化により調整される。新制度の公布後、新ルールで過去に審査済みの伝票を再解釈することはできない。システムはバージョン番号、発効時間、適用範囲、発布者を保持し、各結論がその時点で有効なルールを使用するようにする必要がある。
新バージョン発表前に、脱感作済みの伝票一式を用いて回帰照合を行い、新旧結果の差異を比較すべきです。条項が文字調整のみなのに大量の伝票のルーティングが変わる場合、管理者は発効前に原因を見つけるべきです。これは制度を規則に解析した後に必ず追加すべき運営動作です。
▍五、使用確認は正確な振り分けと責任の痕跡を見る
照合サンプルには正常票、単一ハードルール命中、複数ルール衝突、資料欠落、例外申請、制度バージョン跨ぎなどの状況を含むべきである。チームは1件ずつ引用条項、フィールド値、分流対象、人手修正、最終処理結果を照合し、モデルが提示した命中数のみを見るのではない。
運営期間中は人手による改判の原因を継続的に観察できる。同一の条項で何度も人手に転送される場合、条項表現、データマッピング、権限設計を確認すべきで、単純に人手の結果をシステムに学習させてはならない。ルールバージョン、審査経路、最終責任がすべて追跡可能なとき、スマート審査は安定稼働できる。
▍六、人手による修正判定からルール問題を見出し、全自動を追求しない
稼働初期の人手による修正記録は非常に価値があるが、人の選択のたびにそれを正解とみなすことはできない。修正は、ルール理解の誤り、データの不完全さ、承認者が追加の業務背景を把握していること、あるいは例外承認に起因する場合がある。まず原因を記録してこそ、ルールを修正すべきか、データを補完すべきか、人手のノードを残すべきかを判断できる。
条項別に命中数、転送数、手動改判数、最終処理結果を統計することを提案します。あるルールが頻繁に命中するがほぼすべて改判される場合、問題は適用条件またはデータマッピングにある可能性が高い;少数の特殊業務でのみ改判される場合、例外申請パスの追加を検討すべきです。指標は責任チェーンの最適化に用い、承認者に機械の提案を受け入れさせるために用いるものではありません。
制度に「原則として」「特殊な場合」「承認を得て可」などの表現を含む条項について、AIデジタル従業員は前置事実を識別し、権限付与の必要性を提示できますが、承認者、理由、有効範囲をプロセスに保持すべきです。曖昧な条項を無理に承認または却下に翻訳することは、本来人間の判断に属する制度上の事項を誤ってシステムに委ねるだけです。
プロセスが複数組織を跨いで実行される場合、本部ルールが承認済みの地域差異を上書きすることを防ぐ必要もあります。共通ルール、組織補足ルール、臨時授権を階層管理し、各証憑は所属組織と発生日時に基づいて有効な組み合わせを確定できます。複数組織企業にとって、「正しいルールを使う」ことは「一つのルールを使う」ことよりも重要です。
審査判断は書類状態と一致している必要もあります。1枚の書類が補件、却下、再提出、撤回または制度改版後、元のヒット結果を無条件に再利用してはなりません。システムはどのフィールドが変化したかを識別し、関連ルールを再実行し、旧結果と新結果の関係を保持すべきです。そうでなければ、従業員が票拠を修正したのに依然として旧異常でブロックされたり、金額を変更したのに旧承認結論を踏襲したりすると、人機分業の信頼性が失われます。したがって異常分流は書類変更イベントと連動すべきであり、一度きりの标注ではありません。
異常通知の可用性も照合に含める必要があります。同じ問題に対して、精算者には補足が必要な資料を説明し、承認者には制度根拠と業務コンテキストを表示し、管理者にはルールバージョンと実行ログを含めるべきです。全員が汎用のエラーメッセージを1つだけ受け取る場合、AIデジタル従業員は識別を完了しても、コミュニケーションの往復を減らしていません。使用照合は3種類の役割の実際のタスクから出発し、情報が次のアクションを支持するのに十分かどうかを検査すべきです。
- 改判の原因をルール、データ、業務、権限の四種類に分類します。
- 制度バージョンと適用組織を照合する。
- 高頻度の誤ルーティングを優先的に最適化し、自動通過率を品質の代わりにしない。
- 各手動の判定変更は理由、根拠、最終処理者を記録し、結果ステータスだけを保持しない。
▍よくある質問 FAQ
Q:新しい制度をアップロードすると、審査結果はすぐに変わりますか?
A:即時有効にすべきではありません。まずドラフトルールを生成し、管理者が再確認し回帰チェックした後に公開することを推奨します。
Q:人的な判定変更後、元の審査記録は上書きされますか?
A:元の該当条項、AIデジタル従業員の提案、人による結論と処理理由を保持し、後続の再確認を容易にすべきです。
Q:すべての正常な伝票は自動で承認されますか?
A:企業が授权した範囲内でのみ実行できます。高リスク、例外に関わる、または責任判断を要するノードでは、人手による承認を保持すべきです。
Q:制度内の曖昧な文言はどのように処理しますか?
A:まず直接実行できない条項としてマークし、制度責任者が適用条件と権限境界を明確にし、モデルに自行補完させません。
経費精算制度を実行可能で再確認可能な分流メカニズムに変える。Kailing Technologyをご覧ください:https://www.kailingteck.com/de/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
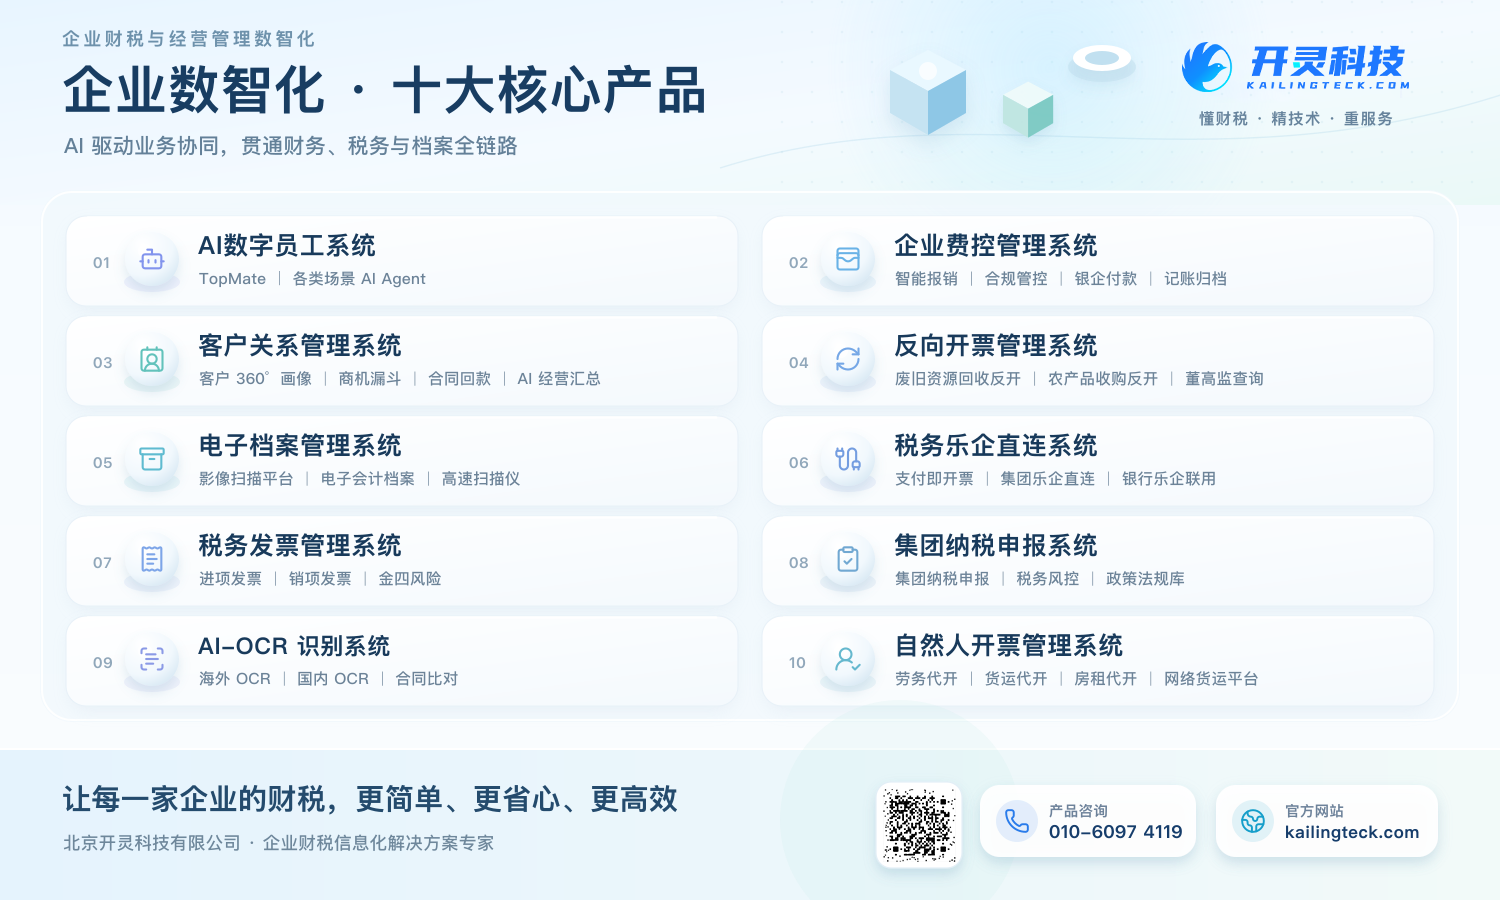
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:AIによる経費精算書のスマート審査、経費精算制度審査、異常の人手への転送、Kailing Technology AIデジタル従業員
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京