
SAP、用友、金蝶、OAのデータをやり取りする?Kailing Technologyの企業経費管理・精算システムが費用データチェーンを統合

企業が既にSAP、用友、金蝶またはその他の財務システムを保有し、OAや銀行接続もあるのに、経費管理導入後も依然としてインポート・エクスポートを続けているのは、通常インターフェース数が足りないからではなく、各システムが同一経費の身分、マスタデータ、ステータスについて取り決めていないためです。従業員はOAで申請し、経費管理で精算し、財務システムで証憑を受け取りますが、どこか一箇所で部門、プロジェクトまたは伝票番号が変更されると、後続の書き戻しで元の記録が見つからなくなる可能性があります。「一、インターフェースが多いのに依然としてデータを移すのは、責任の境界が定まっていないから」を中心に、Kailing Technology企業経費精算管理システムは関連関係を同一の業務チェーンに組み込む必要があります。
Kailing Technologyの企業向け経費管理・経費精算管理システムはERP、OA、インボイス、銀行、証憑、アーカイブの各环节を接続できますが、「打通」は全フィールドの双方向同期に簡略化できません。まずどのシステムがマスタデータを維持し、どのシステムが取引を生成し、誰が証憑を受け取り、誰が最終状態を担うかを明確にし、その上でイベント、インターフェース、補償を設計すれば、経費データチェーンは新たな複製チェーンにはなりません。
▍一、インターフェースが増えてもデータを転記するのは、責任範囲が定まっていないから
OA、経費管理、ERPのいずれも部門、プロジェクト、サプライヤーを変更できると、同じフィールドに複数のバージョンが生じる。各システムが独自の伝票番号を生成しても、グローバルな関連キーがなければ、ステータスの書き戻しは金額と時間で推測するしかない。インターフェースは差異をより速く伝えるが、差異を自動的に解消するわけではない。
連携設計の最初の図はシステム職責であるべきで、インターフェース一覧ではない。従業員と組織は人事またはマスタデータプラットフォームから来る可能性があり、申請はOAから、経費と票拠は経費管理で形成され、支払は銀企接続で実行され、証憑は財務システムに入り、アーカイブは最終証拠を受け取る。各类データの権威あるソースを選定した後、他のシステムは必要に応じて読み取る。
- マスタデータは名称、コード、有効期間を回答し、原則として権威システムのみが維持する。
- 取引データは業務の発生を記録し、修正はソースシステムで完了し下流へ伝播させる必要があります。
- ステータスデータは処理結果を示し、必ず起票側に戻して担当者が閲覧し責任追及できるようにしなければなりません。
▍二、Kailing Technology企業経費精算管理システム:四類のデータがそれぞれ同期方向を決定
組織、人員、部門、プロジェクト、取引先はマスタデータに属し、通常は明確な権威ソースから経費管理に入る;申請、経費精算、インボイス、支払タスクはトランザクションデータに属し、元システムの伝票番号を保持する必要がある;承認、支払、証憑、アーカイブ結果はステータスデータに属し、購読者のニーズに応じて書き戻す;添付ファイルとソースファイルは証拠データに属し、転送、権限、バージョンを制御する必要がある。
Kailing Technologyの企業向け経費管理・経費精算管理システムは、SAP、Oracle、D365、用友U8またはNC、金蝶、およびOA、钉钉などの方向との接続をサポートし、具体的な製品バージョン、インターフェース能力、改造範囲はプロジェクトで検証すべきです。システム名は境界の起点にすぎず、真のインターフェース契約にはフィールド、コード、時点、失敗責任を明記する必要があります。
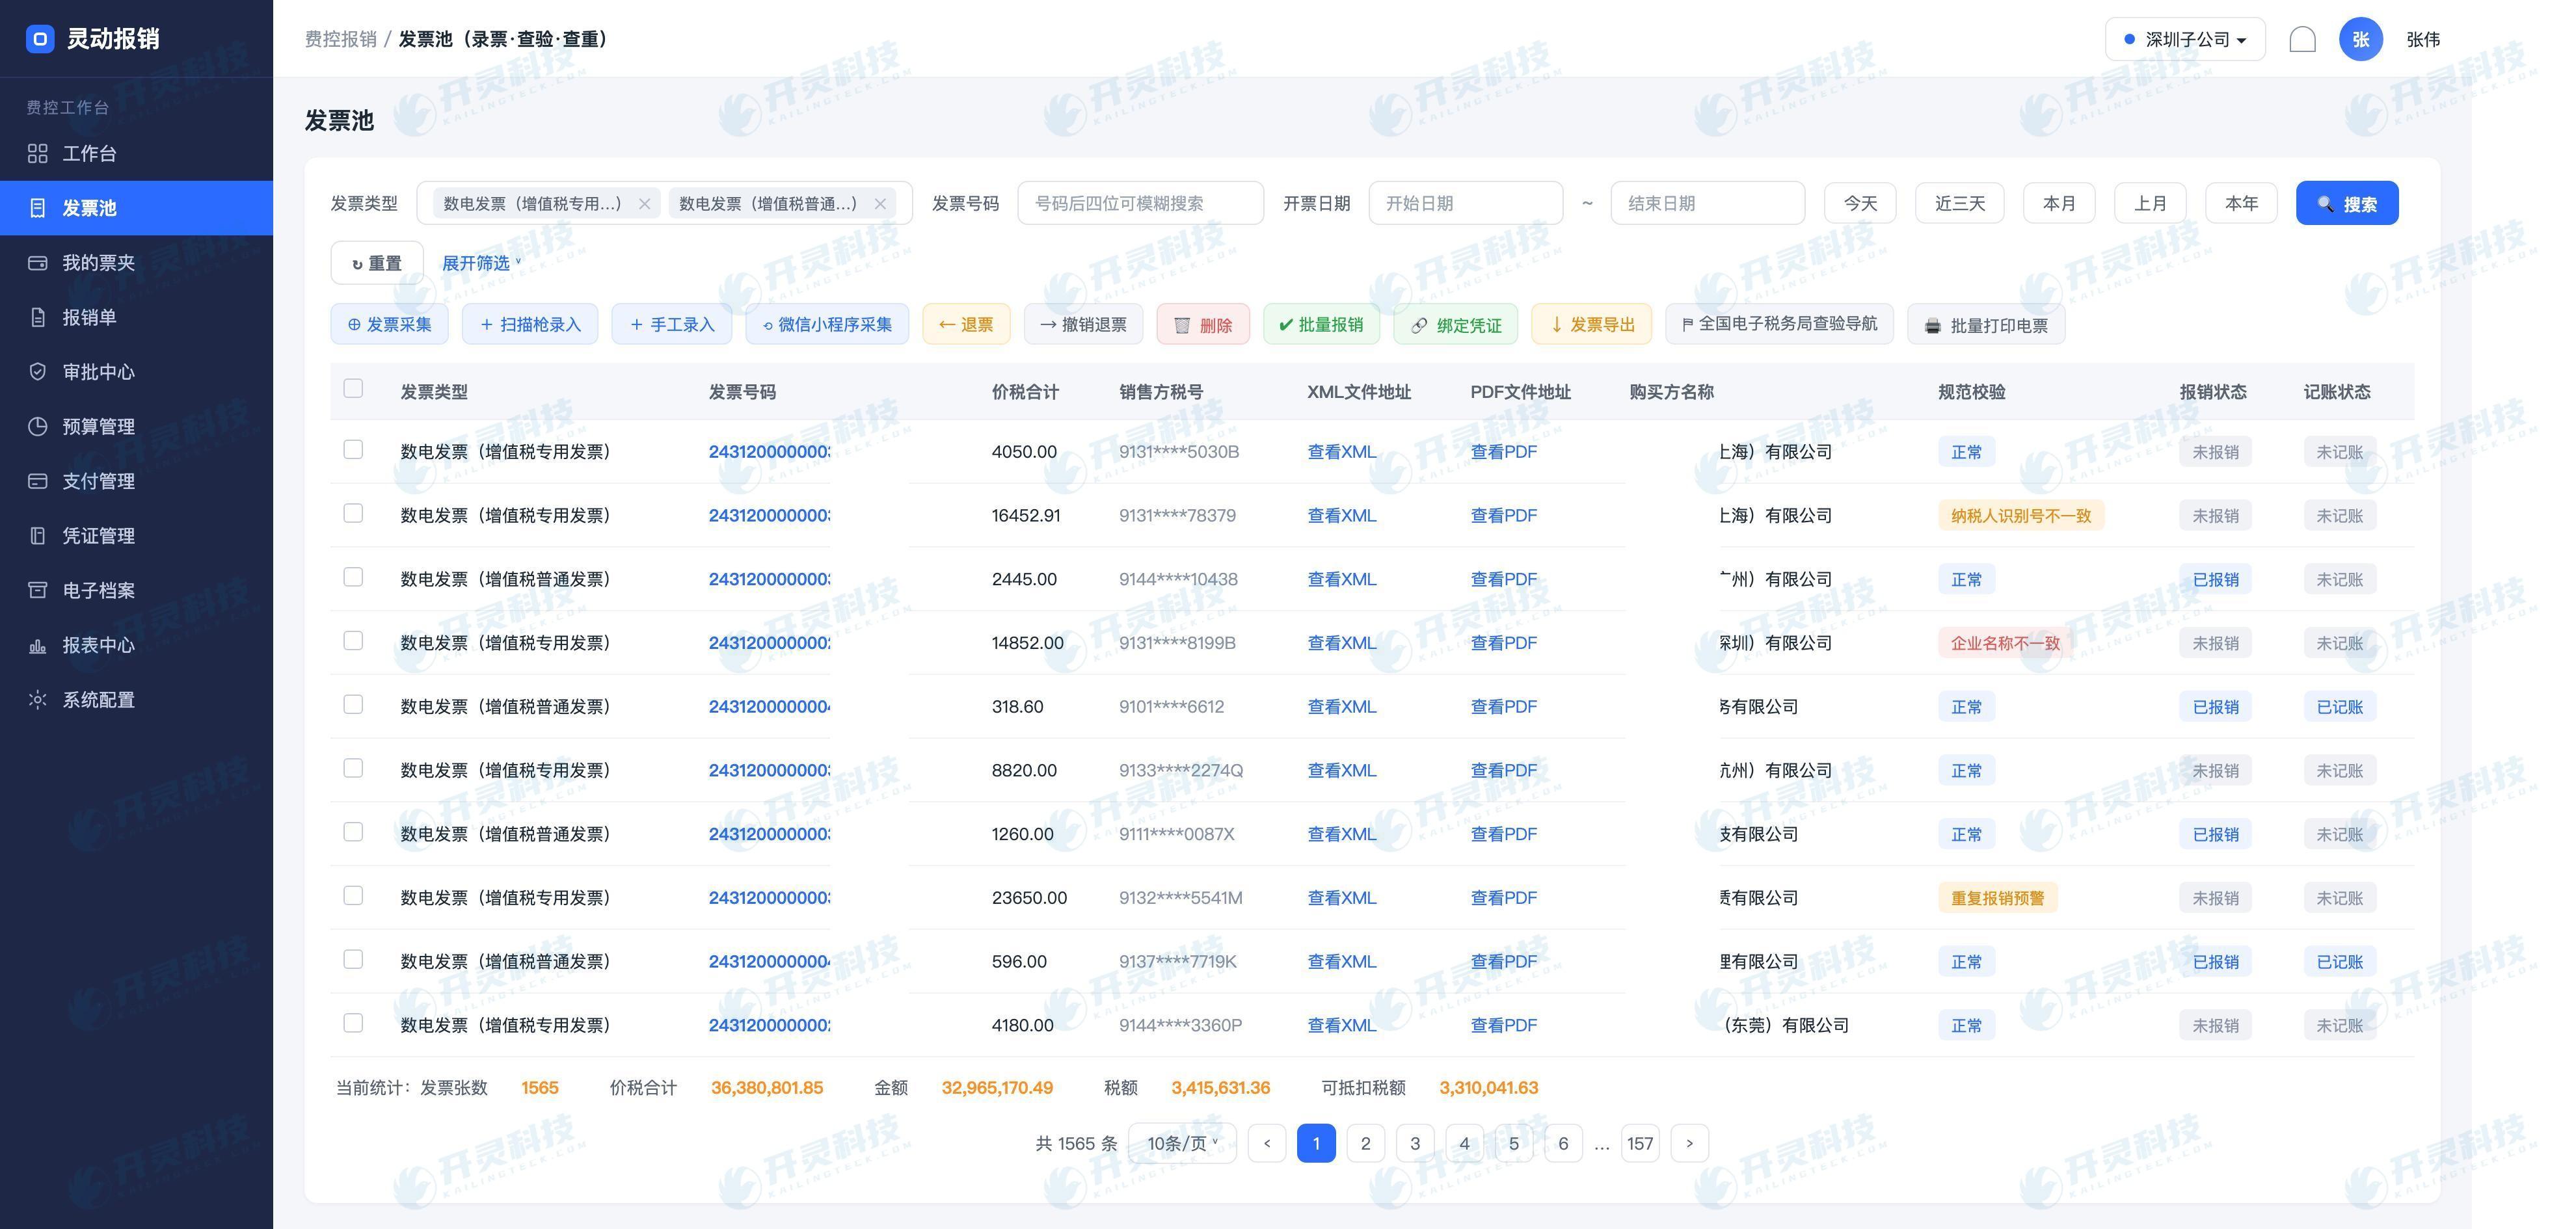
▍三、一枚の費用伝票はイベントとステータスで連続的に進む
費用申請が承認されると、費用統制が識別可能な業務イベントが生成され、従業員の経費精算時に元の申請と予算占有を参照する。票据の検証完了後に利用可能状態が形成され、承認通過後に支払タスクが生成される。銀行が結果を返すと証憑または未処理例外がトリガーされ、最終的に証憑番号とアーカイブ結果が書き戻される。各イベントは安定した業務識別子とバージョンを保持する。
同期は成功経路だけを考慮してはなりません。承認撤回、支払返戻、証憑拒否、アーカイブ失敗はすべて下流処理を変えます。システムは対象プラットフォームと再送可能、照会可能、冪等処理を取り決め、ネットワークリトライによる重複伝票の発生を防ぐ必要があります。「送信済み」と「相手が受領済み」も別々に記録する必要があります。
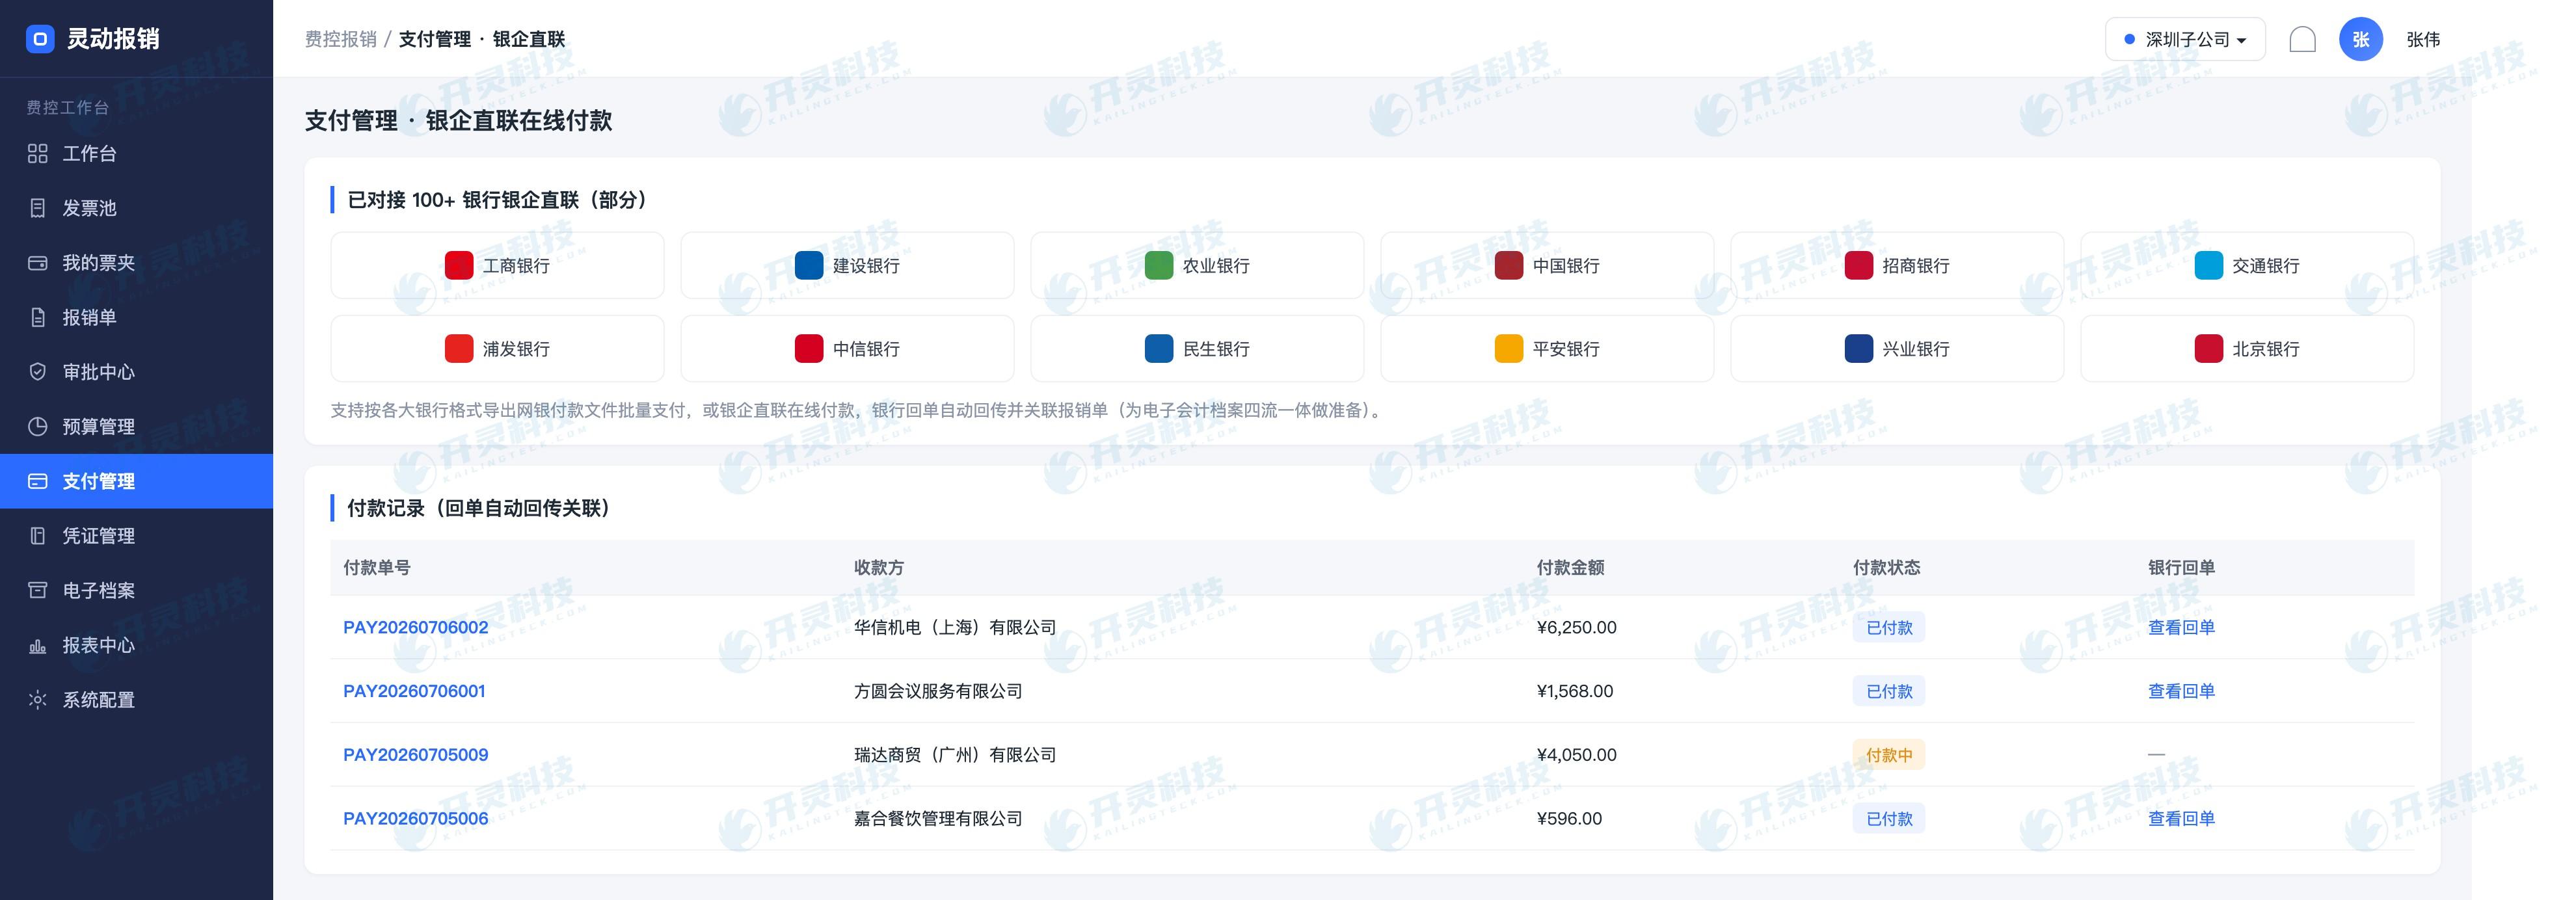
| 「システム統合の核心はフィールドの移行ではなく、同一の業務身分が状態変化のたびに依然として見つけられることである。 |
▍四、失敗リトライの前に重複記帳しないことをまず保証する
インターフェースのタイムアウトは相手が処理していないことを意味しない。直接再送すると2枚の証憑や2回の支払が発生する可能性がある。各書き込みリクエストには一意の業務キーを付与し、受信側はキーにより初回処理か重複到達かを判断する。送信側は結果不明時にまず照会し、その後再試行を決定する。失敗キューはデータ検証エラー、権限問題、締め日クローズ、ネットワーク異常を区別すべきである。
照合タスクは双方の記録で数量、金額、業務キー、ステータスを比較し、差異は割り当て可能なリストに入ります。財務担当者はExcelで差異を覆い隠すのではなく、ソースシステムの修正が必要か、インターフェースの伝送漏れか、ターゲットシステムが拒否したかを確認し、最終結論をデータチェーンに書き戻すべきです。
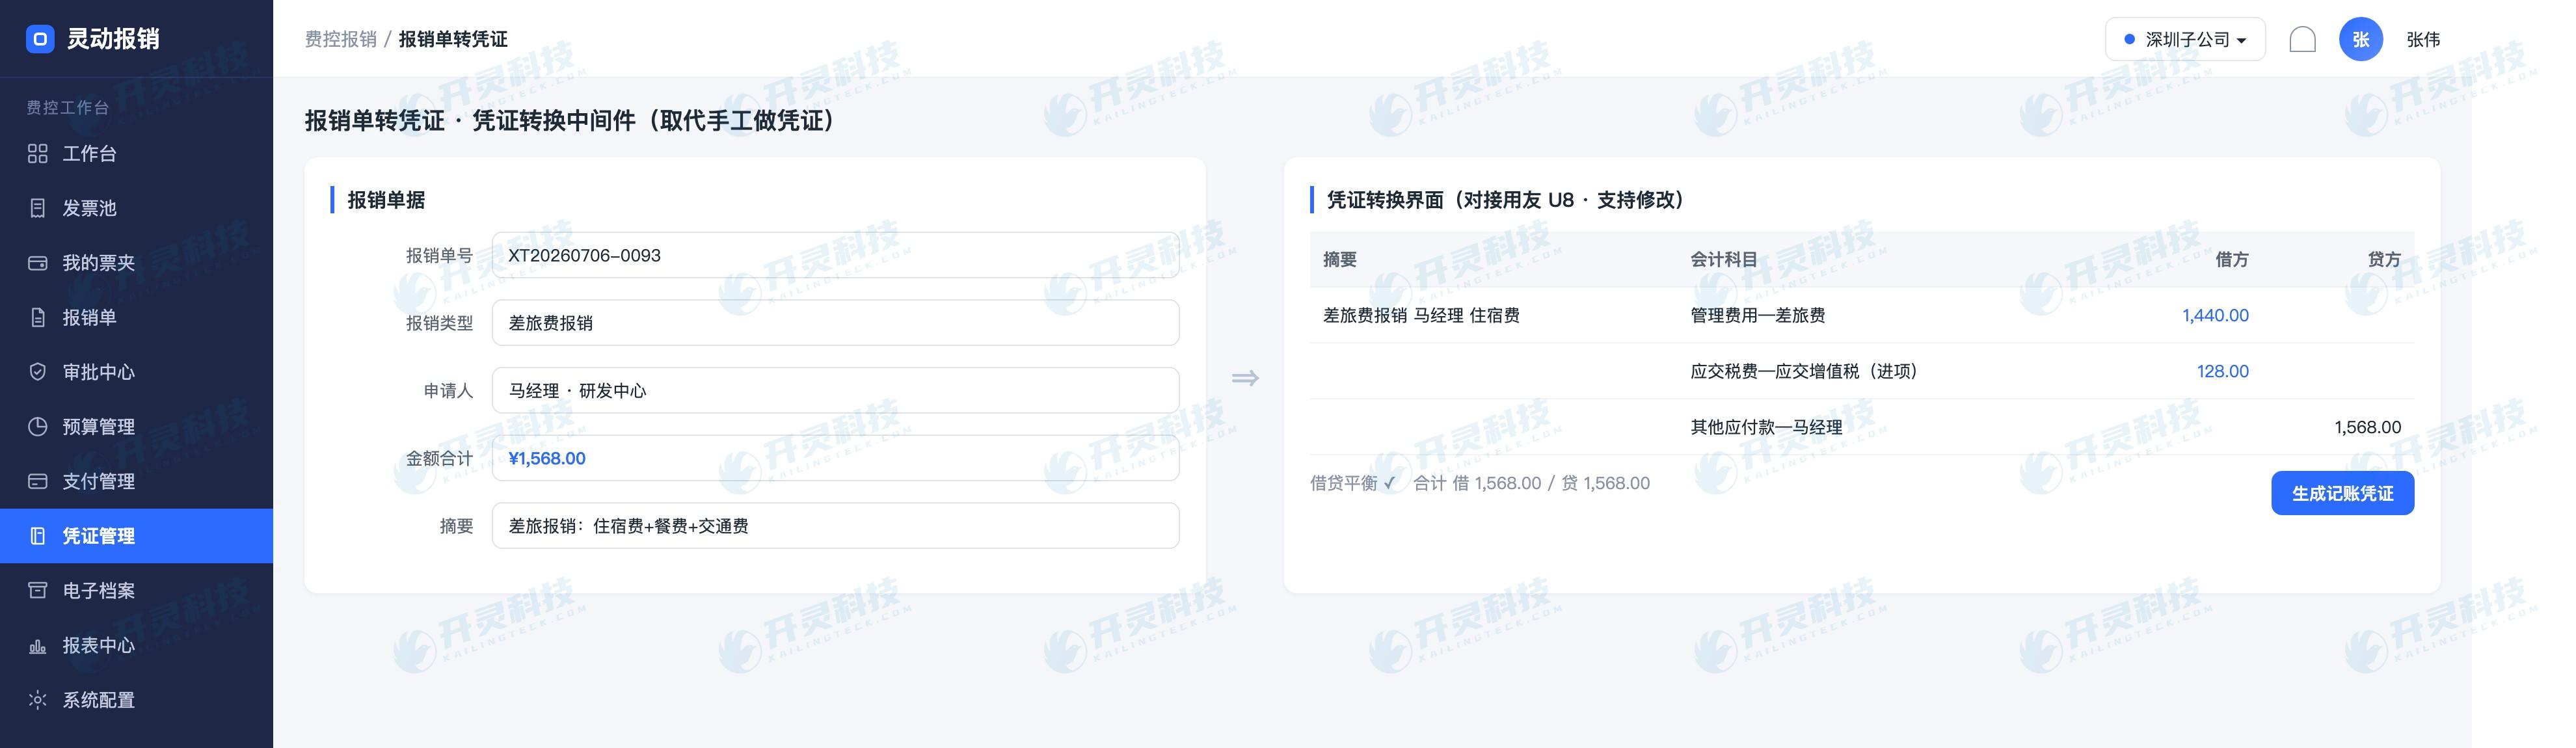
- 重複リクエストは元の処理結果を返し、新たな財務または支払オブジェクトを作成しません。
- 業務エラーは発生源に差し戻して修正し、技術エラーはポリシーに従って再試行し、両者のキューは分離します。
- 追加入力もソースと承認を保持し、インターフェース外の長期的な隠れチャネルになってはなりません。
▍五、段階的な稼働は一度に全システムを接続するより制御可能
第一段階ではまず組織・人員のマスタデータ、費用伝票、単一の財務システムの証憑を連携し、身元と状態を検証できる。第二段階ではインボイスと銀行を接続し、証憑と資金の証拠を補完する。第三段階ではさらに複数法人、複数ERPまたはアーカイブへ拡張する。各段階で正常、撤回、失敗、重複のイベントテストを設け、インターフェースの成功応答を検収の終点とはしない。
アーカイブシステムは資料を受領後、アーカイブ索引を書き戻し、業務担当者と財務が元の経費伝票から最終的な行き先を閲覧できるようにする必要があります。製品の連携範囲はプロジェクト検証を基準とし、特に旧版ERP、カスタムOA、特殊な銀行インターフェースは、まず項目と技術条件を確認する必要があります。
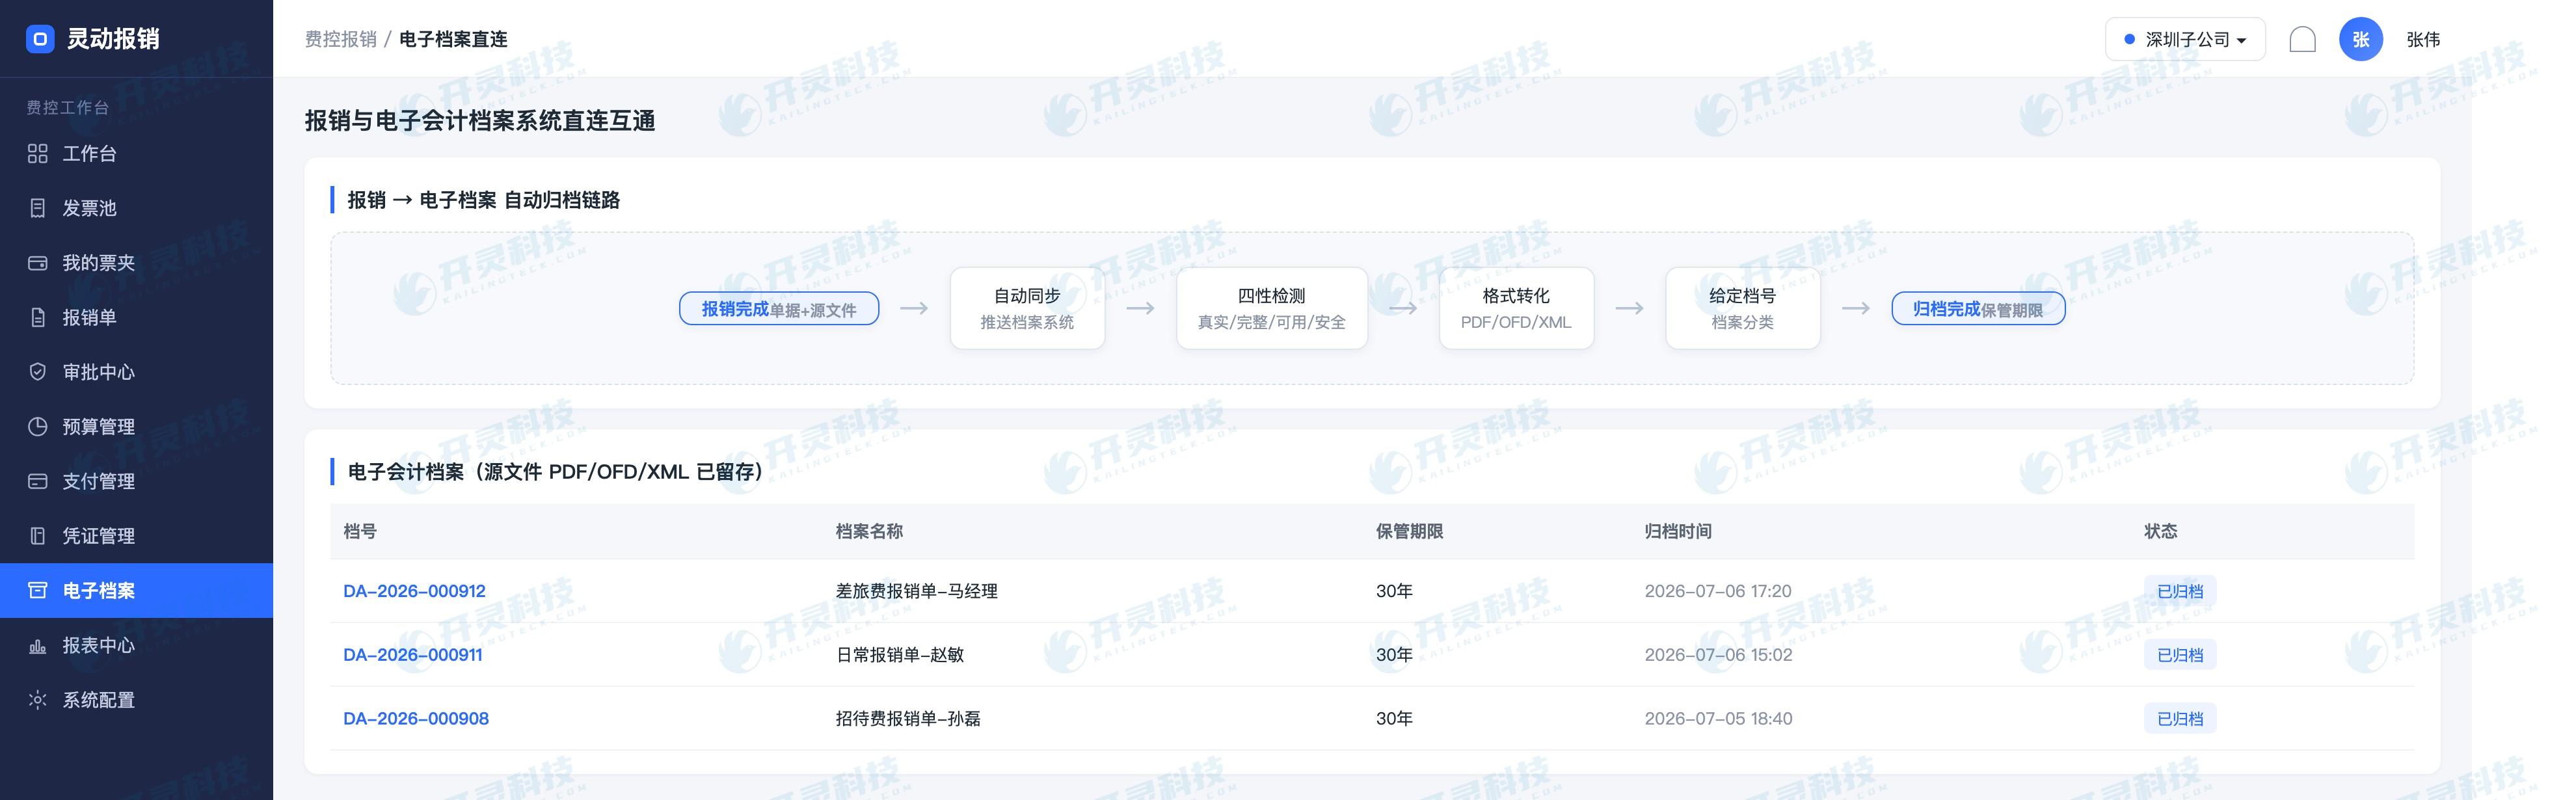
- インターフェース台帳を構築し、データ所有者、呼出方向、頻度、異常責任者を明記します。
- 実際の費用チェーンを1本選んでエンドツーエンドの回帰テストを行い、その後さらに多くの組織とシステムに展開します。
- 稼働後は失敗原因と手動補録回数で振り返り、データチェーンの断点を継続的に解消する。
責任の境界、業務上の立場、イベントの状態、補償の仕組みが明確であれば、SAP、用友、金蝶、OAを無理に同じシステムへ作り変える必要はない。それぞれが得意な役割を担いながら、一枚の費用伝票を中心に必要な結果を共有でき、従業員と財務はようやく表の往復インポートから解放される。
インターフェースのセキュリティもデータ契約に含めるべきである。業務に必要なフィールドのみを伝送し、アカウント、銀行情報、証憑ファイルにアクセス範囲を設定し、鍵と呼び出し権限を環境ごとに分離する。テストデータはマスキングし、本番問題の調査で完全な添付ファイルを個人端末に無断でダウンロードしてはならない。接続が増えるほど、統一的な監査が必要となる。
マスタデータの変更には有効時間を付すべきである。部門統合やプロジェクト終了後も、過去の費用は元のコードの意味を保持し、新規伝票は新バージョンを使用し、下流の受信側は発効日で処理する。最新名称のみを同期すると、期間をまたぐレポートが過去の業務を現在の構造に誤って帰属させる。
最終検収ではエンドツーエンドの可観測指標を設定できます:イベントがいつ発信され、相手がいつ受信し、ステータスがいつ書き戻され、失敗がどの段階で止まったか。これによりトラブルシューティングで複数のベンダーが同時にログを調べて責任を推測する必要がなくなり、業務担当者も明確な進捗を得られます。
▍よくある質問 FAQ
Q:すでにOA承認がある場合、経費管理でもう一度フローを通す必要がありますか?
A:必ずしもそうではありません。申請または承認の権威ソースを明確にし、インターフェースを通じて結果を伝達し、経費管理が後続の証憑、経費精算、支払を引き継ぐことで、重複認可を避けられます。
Q:システム名が同じであれば、インターフェースは必ずそのまま再利用できますか?
A:保証できません。製品バージョン、デプロイ方式、カスタムフィールド、オープンインターフェースは異なる可能性があり、プロジェクトで項目ごとに検証する必要があります。
Q:インターフェースがタイムアウトした場合、なぜ直ちに再送できないのですか?
A:相手方がすでに正常に処理した可能性があります。一意の業務キーで照会するか冪等再試行により、重複証憑、重複支払を防ぐべきです。
Q:どのデータは双方向修正に適していませんか?
A:組織、人員、プロジェクトなどのマスタデータは通常、権威ある保守主体を選定し、他のシステムは読み取りまたは変更申請を行うことで、複数ソースによる上書きを避けるべきです。
経費データがOA、ERP、銀行、アーカイブをまたいでも常に同一の身元を保ちます。Kailing Technologyをご覧ください:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
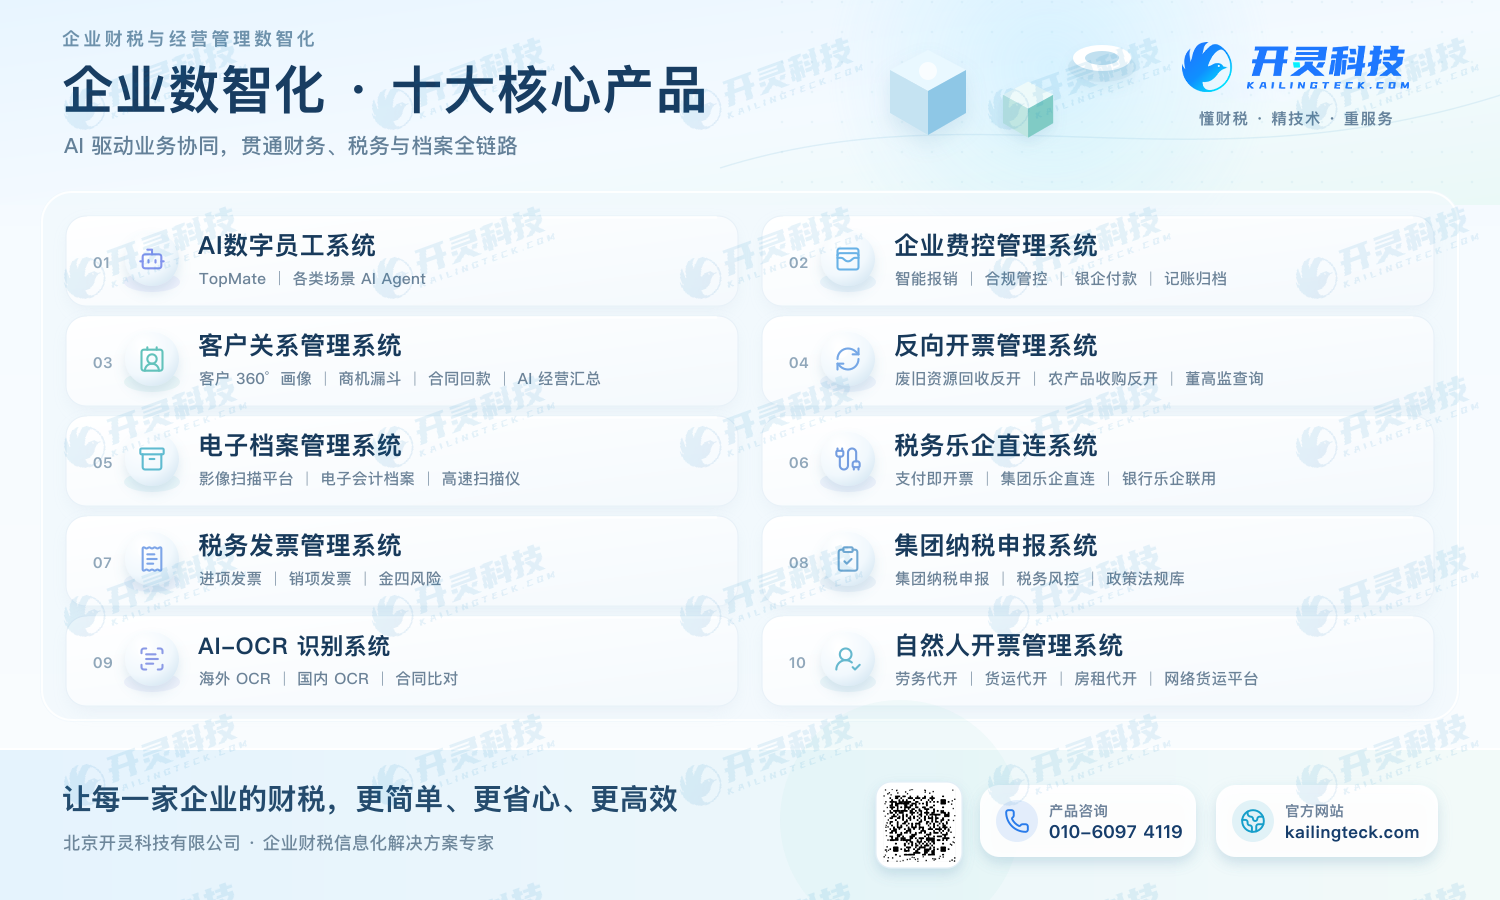
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:SAP経費管理連携、用友金蝶連携、OA連携、Kailing Technology、企業経費精算管理システム
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京