
支払完了後も手動で受領証を探す?Kailing Technologyの企業費控経費精算管理システムが銀企受領証を経費精算書に自動関連付け

出納がネットバンキングで支払いを完了した後も、費用プロセスは自然には終わらない。明細は翌日返ってくる可能性があり、摘要は銀行に切り捨てられ、1枚の精算書が複数の支払いに分割されたり、複数の証憑がバッチに統合されたりする可能性がある。支払い前に安定した業務識別子がなければ、財務は金額、氏名、日付で推測して照合するしかなく、月末には手動でダウンロード、改名、添付資料の貼り付けを行う必要がある。「一、明細の途切れは通常支払い指令の発出前に発生する」を中心に、Kailing Technology企業費控精算管理システムは関連関係を同一の業務チェーンに組み込む必要がある。
Kailing Technologyの企業向け経費管理・経費精算管理システムは、銀企ダイレクト接続決済、銀行受領書の返送、経費精算書の関連付けを通じて、受領書を「事後添付」から支払状態の証拠へと変えます。自動関連付けは支払指令中の業務キーと返送データに依存し、すべての銀行、すべての異常シーンがゼロ設定で識別できると仮定できません。そのため正常マッチングと例外再確認を同時に設計する必要があります。
▍一、受領証の途切れは通常、支払指図の発出前に起こる
もし支払タスクが受取人、口座番号、金額のみを伝える場合、銀行からの返却時にも限られた情報しか返せません。金額が同じ、受取人が同じ、または一括支払の場合、システムはそれがどの経費精算伝票に属するかを特定するのが困難です。支払後に手作業で伝票番号を補記するのは、柔軟に見えても毎回正確に記入できる保証はなく、失敗後の再提出の処理も困難です。
したがって関連設計は支払タスク生成段階に前置する必要がある:元精算単号、支払タスク番号、バッチ番号、受取側識別子、金額と時間が共同でマッチング根拠を構成する。銀行が透過を許可するフィールドを優先使用し、透過を許可しない部分は企業側のマッピングテーブルに保持し、返却流水が元の経路に沿って業務事項を見つけられることを確保する。
- 業務番号は出所の特定に用い、支払タスク番号は1回の実際の指令の識別に用いる。
- バッチ番号管理はグループ送信であり、バッチ内の各明細の一意の身分を代替できません。
- 再提出の支払いは必ず新タスクを生成し旧失敗記録に関連付け、状態の相互上書きを避ける。
▍二、Kailing Technology企業経費精算管理システムはまずマルチフィールド関連キーを準備
経費精算承認完了後、システムは決済結果に基づき支払待ちタスクを形成し、組織、支払口座、受取人、金額、ソース单据情報を引き継ぎます。出納は権限範囲内で再確認し銀企支払を起票し、システムは送信時刻、操作者、銀行受付ステータスを保持します。これにより受領書が到着した際に費用リストから再検索する必要がありません。
実際の銀行インターフェースのフィールドと返却時点には差異があり、プロジェクト接続前に1行ずつ検証する必要がある。すべての銀行が改修不要と約束することはできず、「受理済み」を「成功済み」と見なすこともできない。本システムは複数銀行との銀企直連処理をサポートし、導入の重点は銀行側のステータスを企業が理解できる業務ステータスにマッピングすることである。
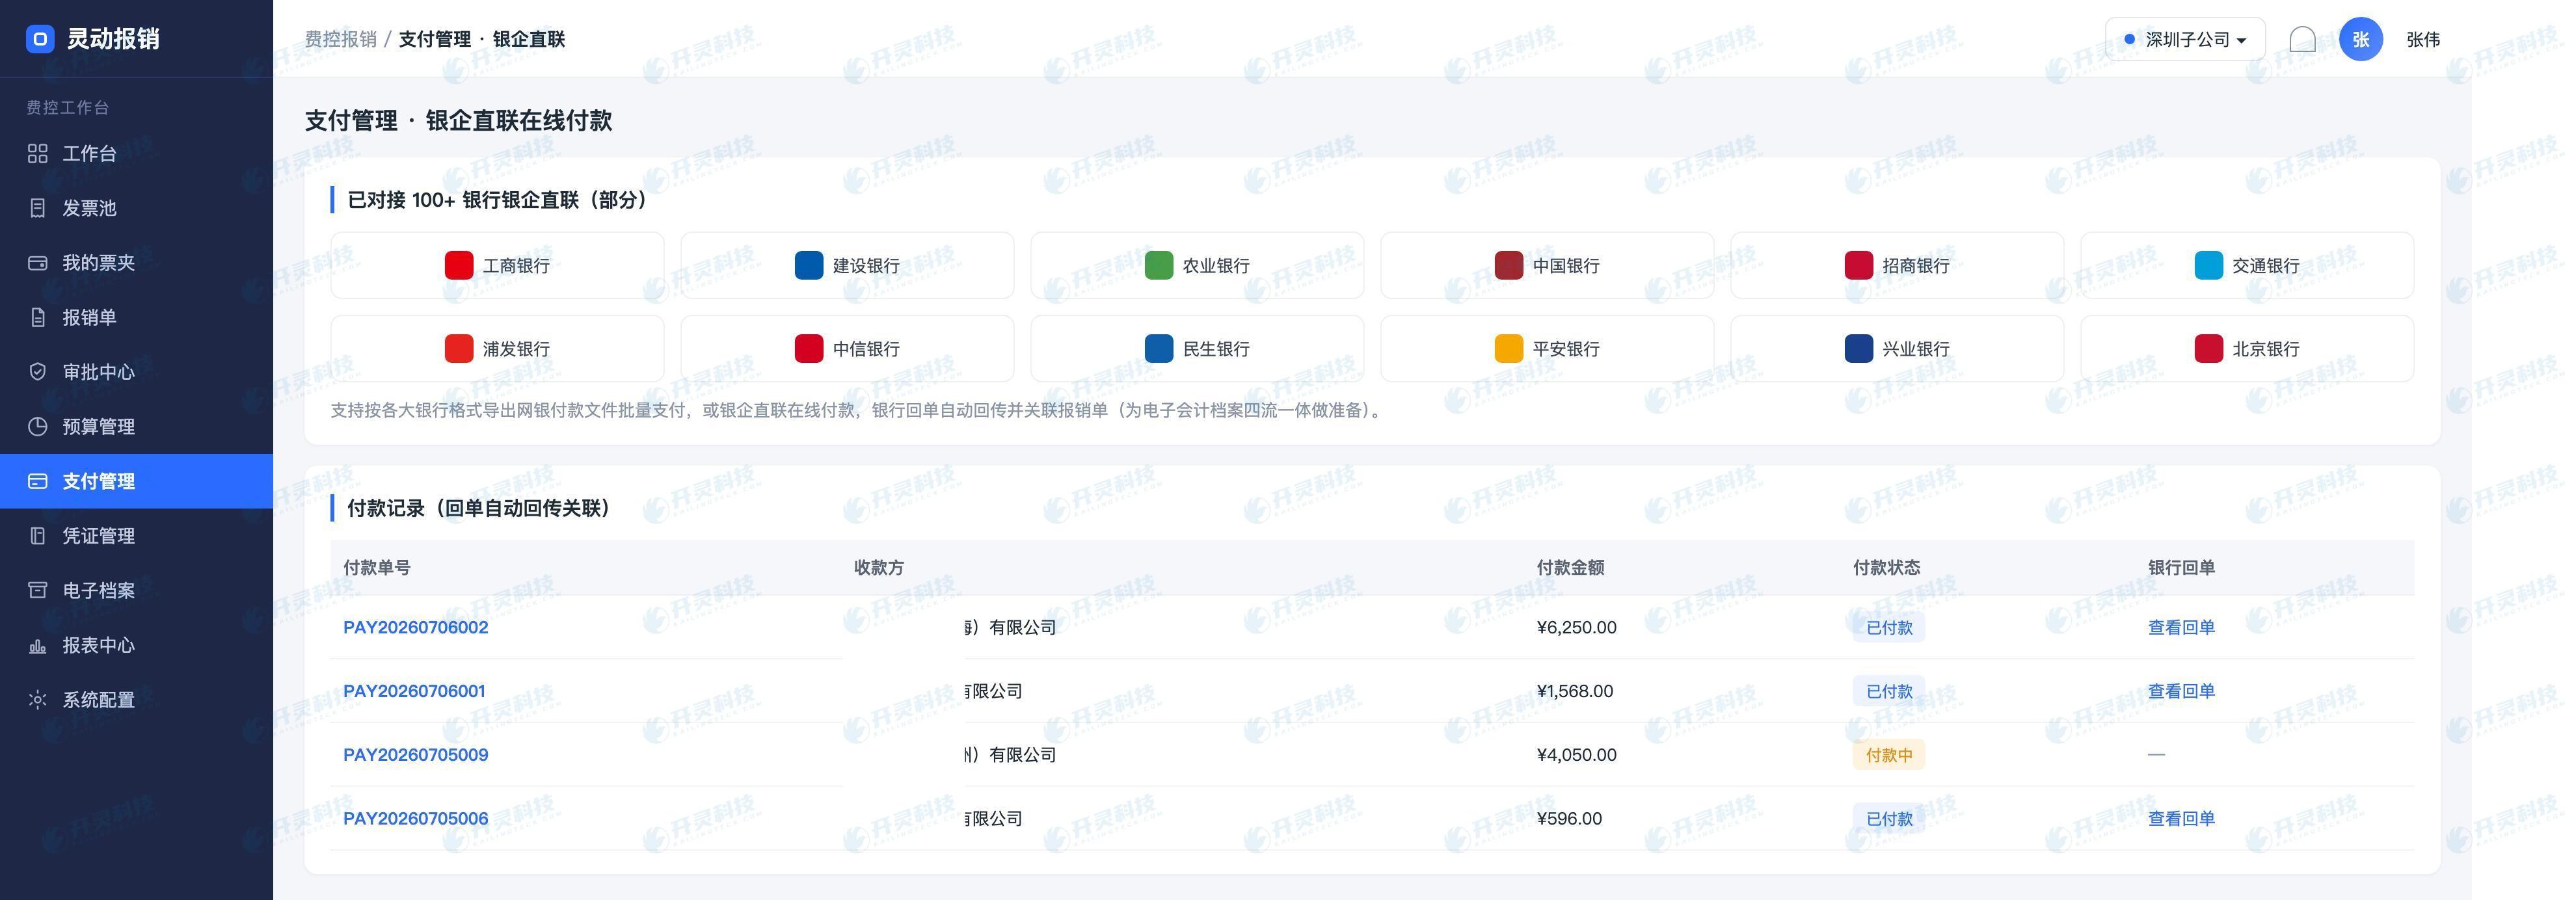
▍三、自動マッチングは確定・候補・マッチング不可を区別する必要がある
銀行取引番号または透過識別子で一意にヒットした場合は、直接関連付けて支払ステータスを更新できます。一意のフィールドを欠くが、受取人、金額、日付など複数が一致する場合は、候補としてリストし、出納担当者が確認します。同額同口座が複数ある場合やフィールドが競合する場合は、強制的に自動紐付けせず、マッチング不能キューに入れるべきです。
マッチングルールは信頼度だけを表示するのではなく、理由を示すべきです。手動確認後は選択根拠を記録し、未マッチングの原因を銀行フィールド欠落、企業マスタデータ不一致、支払再提出、バッチ分割、その他の状況に分類します。長期的に蓄積することで、企業はインターフェース、マスタデータ、操作フローのいずれを最適化すべきか判断できるようになります。
| 「自動関連付けが追求するのは証明可能な唯一の関係であり、すべての入金票を無理にいずれかの書類に貼り付けることではない。 |
▍四、返金・失敗・分割支払は元のチェーンを保持しなければならない
支払失敗時、元のタスクは失敗原因を保持し、口座を修正した後に新たな支払試行を生成する。返金は成功済みの元取引に関連付け、業務ステータスを変更すべきだ。分割支払は各サブタスクがそれぞれ受領証を受け取り、その後経費精算書の完了度を集計表示する必要がある。全支払金額が企業定義の成功状態に達して初めて、費用支払を収口と見なせる。
受領証は後続の証憑やアーカイブにも再利用されます。証憑生成時には実際の支払日と銀行結果を引用でき、アーカイブ時には受領証、経費精算書、インボイス、承認資料の関係を構築します。人がPDFをダウンロードして複数システムにアップロードするのは、重複作業を増やすだけでなく、受領証のバージョンと業務状態の不一致も生じやすい。
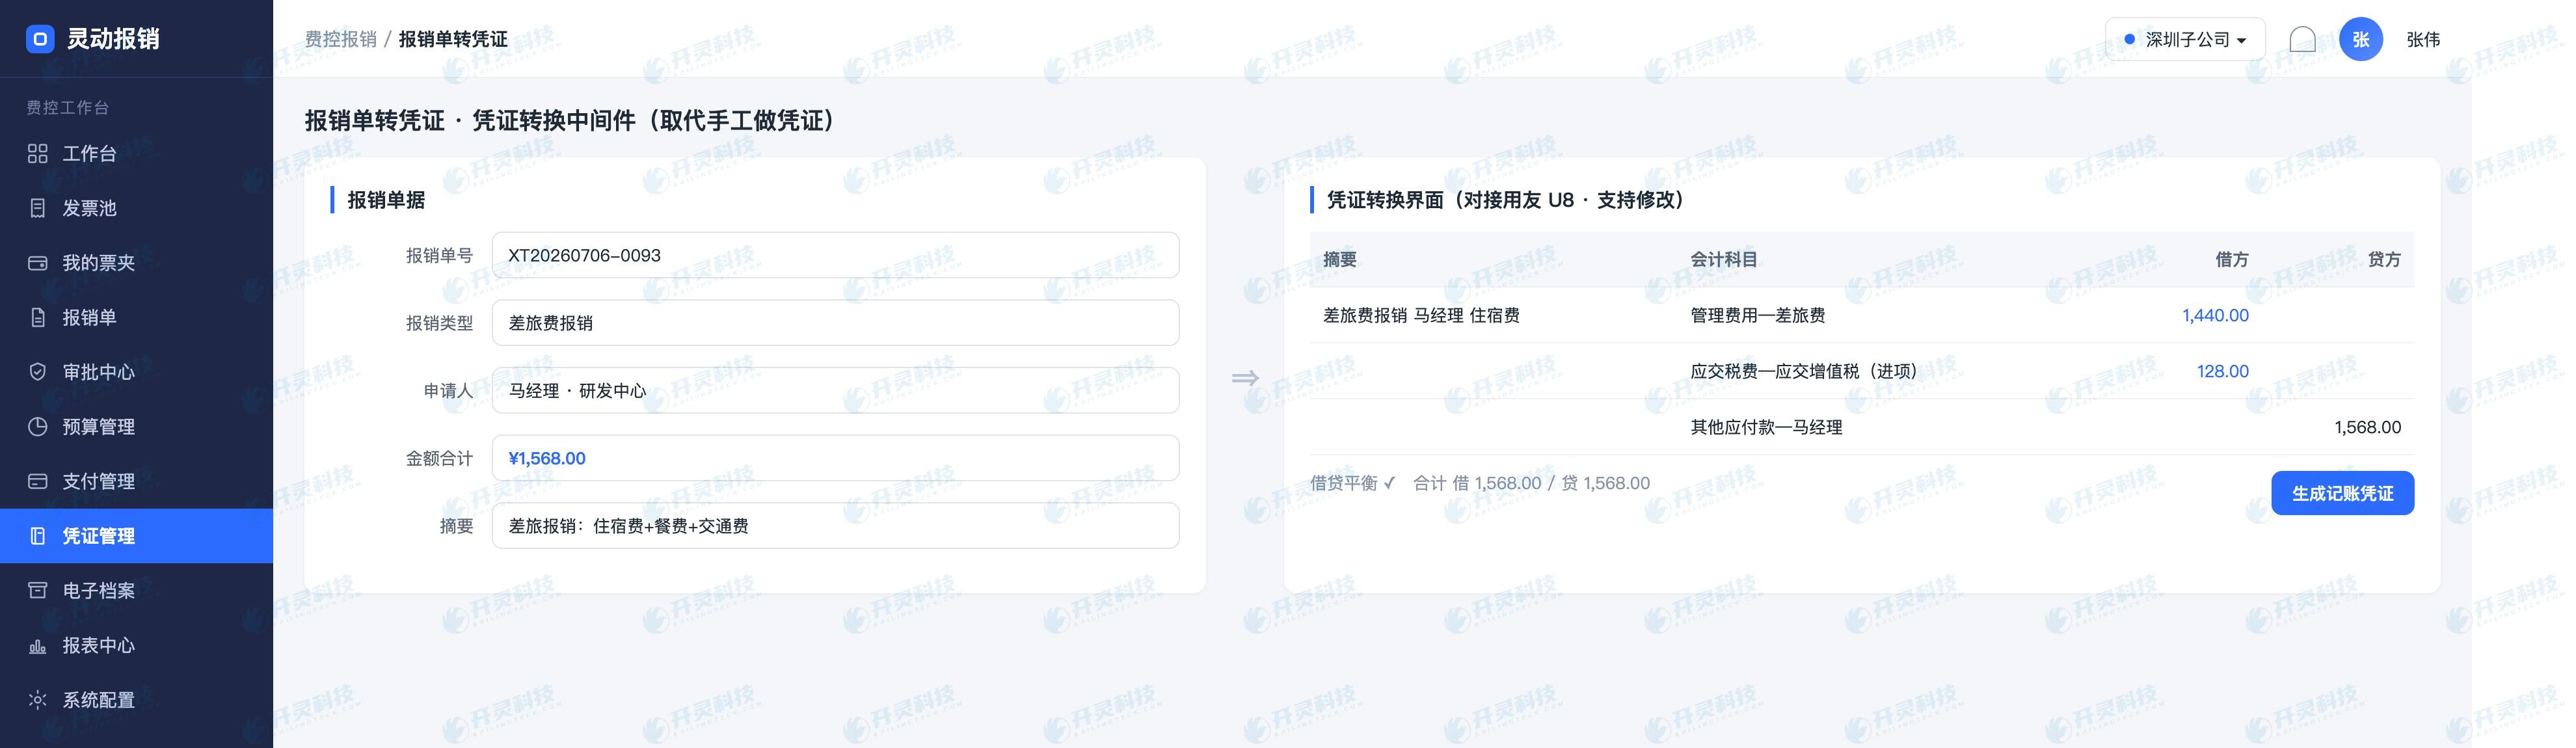
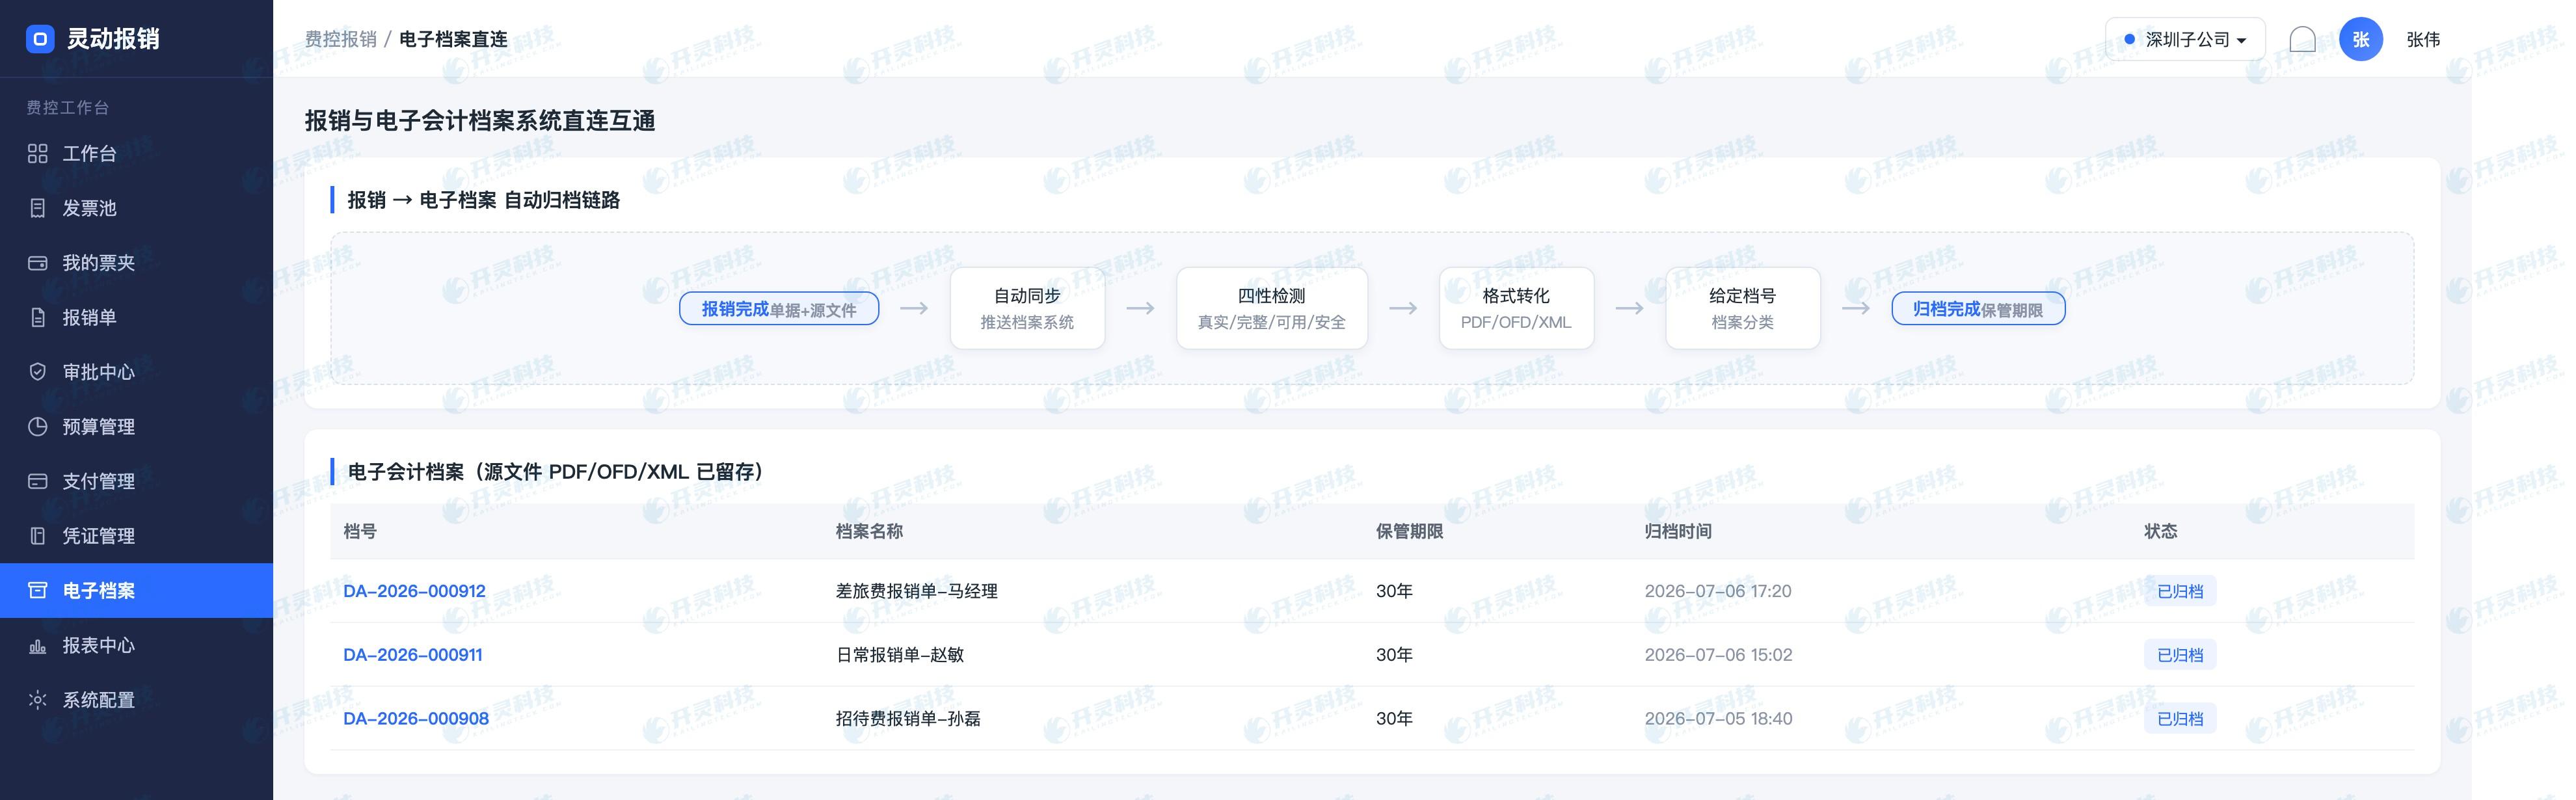
- 返金は元の成功フローを指し示し、再支払または業務終了の後続決定をトリガーする必要がある。
- 一括支払の失敗は明細に隔離し、単一の異常が他の成功結果を覆い隠さないようにします。
- 受領証ファイルと構造化状態を同時に保持し、閲覧にもシステム照合にも便利です。
▍五、照合と記帳は同じ支払証拠を使う
日常的な照合は、企業の支払タスク、銀行明細、費用証憑の三者状態を比較し、送信済み未返却、銀行成功業務の未更新、重複再提出、返金未処理を重点的に探すべきである。月末には証憑とアーカイブから逆方向に抽出確認し、受領証がインターフェースキャッシュや個人のパソコンに留まっていないことを確認する。
台帳の一括処理は財務が未完了の関連を識別するのに役立ちますが、依然として各差異カテゴリに担当者とクローズ条件を指定する必要があります。技術的な接続はデータ伝達を解決しますが、業務のクローズドループは、誰がアカウントエラーを処理し、誰が候補マッチングを確認し、誰が返金後の再支払いを承認するかを組織が明確にするかどうかにかかっています。
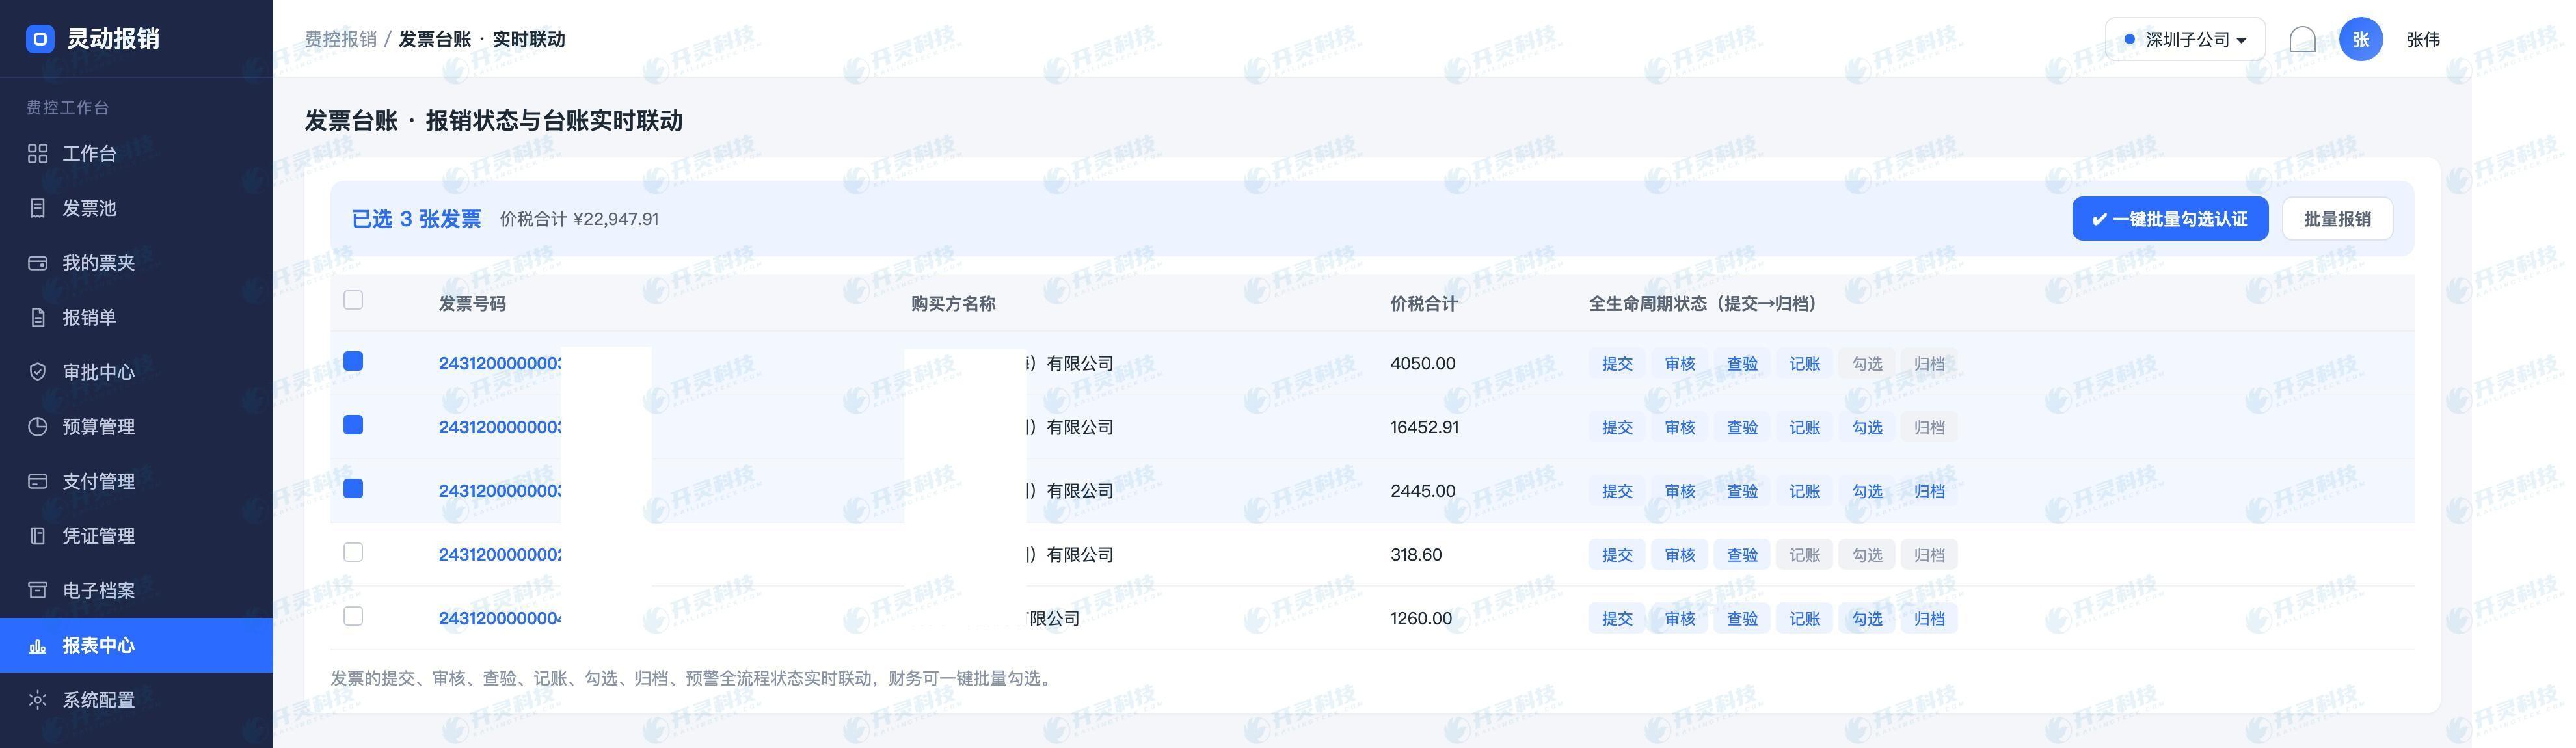
- 代表的な銀行を数行選んでフィールド、時点、受領明細の形式を検証し、その後段階的に接続範囲を拡大します。
- 同額複数件、バッチの一部失敗、返金再支払いのシナリオでマッチングルールを負荷テスト。
- 毎月、不一致の原因を統計し、マスタデータとインターフェースマッピングの問題を継続的に整理する。
支払タスク、銀行結果、証憑、アーカイブが同一の業務アイデンティティを共有すると、出納はもはやファイル名で受領書を探さず、費用会計も経費精算書から直接支払証拠を確認できる。自動関連付けによって減るのはダウンロード動作だけでなく、月末照合時に説明できない大量のステータス差異でもある。
権限設定も同様に無視できない。支払起動、候補マッチングの確認、受取口座の変更および返金処理は異なる職責が担当し、システムは毎回の人的介入を記録する。これにより誤マッチングが発生した際、誰がどのフィールドに基づいて確認したかを復元でき、自動関連付けを誰も責任を負わないブラックボックスにしない。
稼働後のサービス監視では、返金明細の遅延にも注目すべきである。ある銀行が特定の時間帯に返答が遅い場合、大規模な支払失敗と誤判定すべきではない。約定ウィンドウを超えてからアラートを発し、照会と再取得の経路を保持する。時点の基準が明確であれば、出納は焦って指示を重複発行しない。
遅延復旧後は、期間内に重複した再取得や手動再送が発生していないかも照合し、同一の回単が依然として一度だけ関連付けられることを確保します。
▍よくある質問 FAQ
Q:銀行が受理成功と表示した場合、支払完了と見なせますか?
A:一概には言えません。受理、処理中、成功、失敗、返送はそれぞれマッピングし、最終的には銀行の返送および企業の確認基準によるべきです。
Q:すべての銀行取引明細は自動的に関連付けできますか?
A:銀行インターフェースが安定したフィールドを提供するか、企業の支払タスクが業務キーを保持するかを確認する必要がある。一意に照合できないものは候補または人手キューに入れるべきである。
Q:1枚の経費精算書が複数の支払に分割される場合はどう処理しますか?
A:各サブタスクは銀行ステータスと受領証を個別に記録し、それを元の精算伝票の支払進捗に集約する。初回の成功で全体を覆ってはならない。
Q:入金明細を関連付けた後もアーカイブが必要ですか?
A:受領書を経費精算、インボイス、承認、証憑と追跡可能な関係にすることが必要である。具体的なアーカイブ範囲は企業の制度と適用要件に従って実行する。
すべての銀行受領書を、元の経費精算、元の支払、元の証憑に自動で紐付けます。Kailing Technologyをご覧ください:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
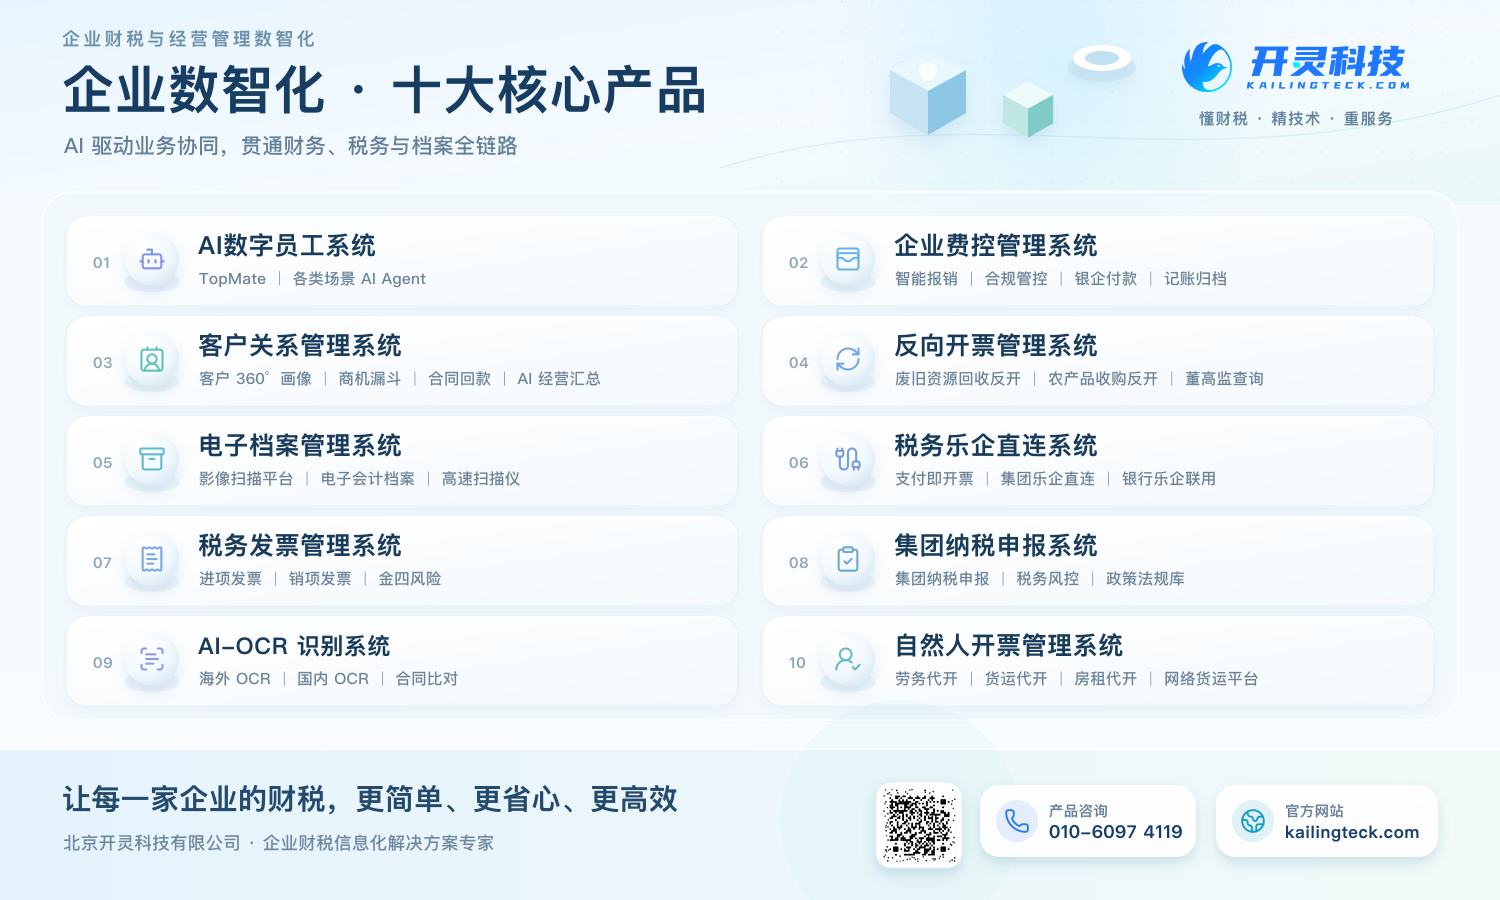
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:銀企直連、銀行受領票、精算支払、Kailing Technology、企業経費精算管理システム
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京