
財務審査が大量の経費精算書に圧迫?Kailing Technology企業経費管理・経費精算管理システムがAIでコンプライアントと異常伝票を自動分流

経費精算量が増えると、審査チームは最も非効率な循環に陥りやすくなります。大量のルールが明確で資料が揃った通常伝票が逐次人手で検査され、本当に判断が必要な異常は逆に列の最後尾に回されます。問題は人手不足だけでなく、リスク密度が不均一であるのに同一の審査方式を採用していることであり、財務時間が異なるリスク事項に平均配分されています。「一、審査滞留は全ての伝票が同じ列に並ぶことに起因する」を中心に、Kailing Technology企業費控経費精算管理システムは関連関係を同一の業務チェーンに組み込む必要があります。
Kailing Technologyの企業向け経費管理・経費精算管理システムは、デジタル従業員による自動審査、リスク提醒と人手承認の協働を通じて、伝票を自動通過、追加資料、人手再確認、差戻しなどのキューに分類できます。ここでAIが担うのは確認済み規則の実行、証拠の集約、タスクの分流であり、制度策定を代替せず、曖昧な業務関係について無権限の最終判断も行いません。
▍一、審査の滞留はすべての伝票が同じ列に並ぶことに起因する
従来の審査は提出時間順に並ぶことが多く、旅費基準が明確な少額の伝票と、契約者・請求者・受領者が一致しない複雑な伝票が一緒に扱われる。審査担当者は伝票ごとに思考を頻繁に切り替えなければならず、書式チェックを繰り返す一方で、金額・主体・添付関係の中のリスクを見落とすことを懸念し、速度と集中力の両方が影響を受ける。
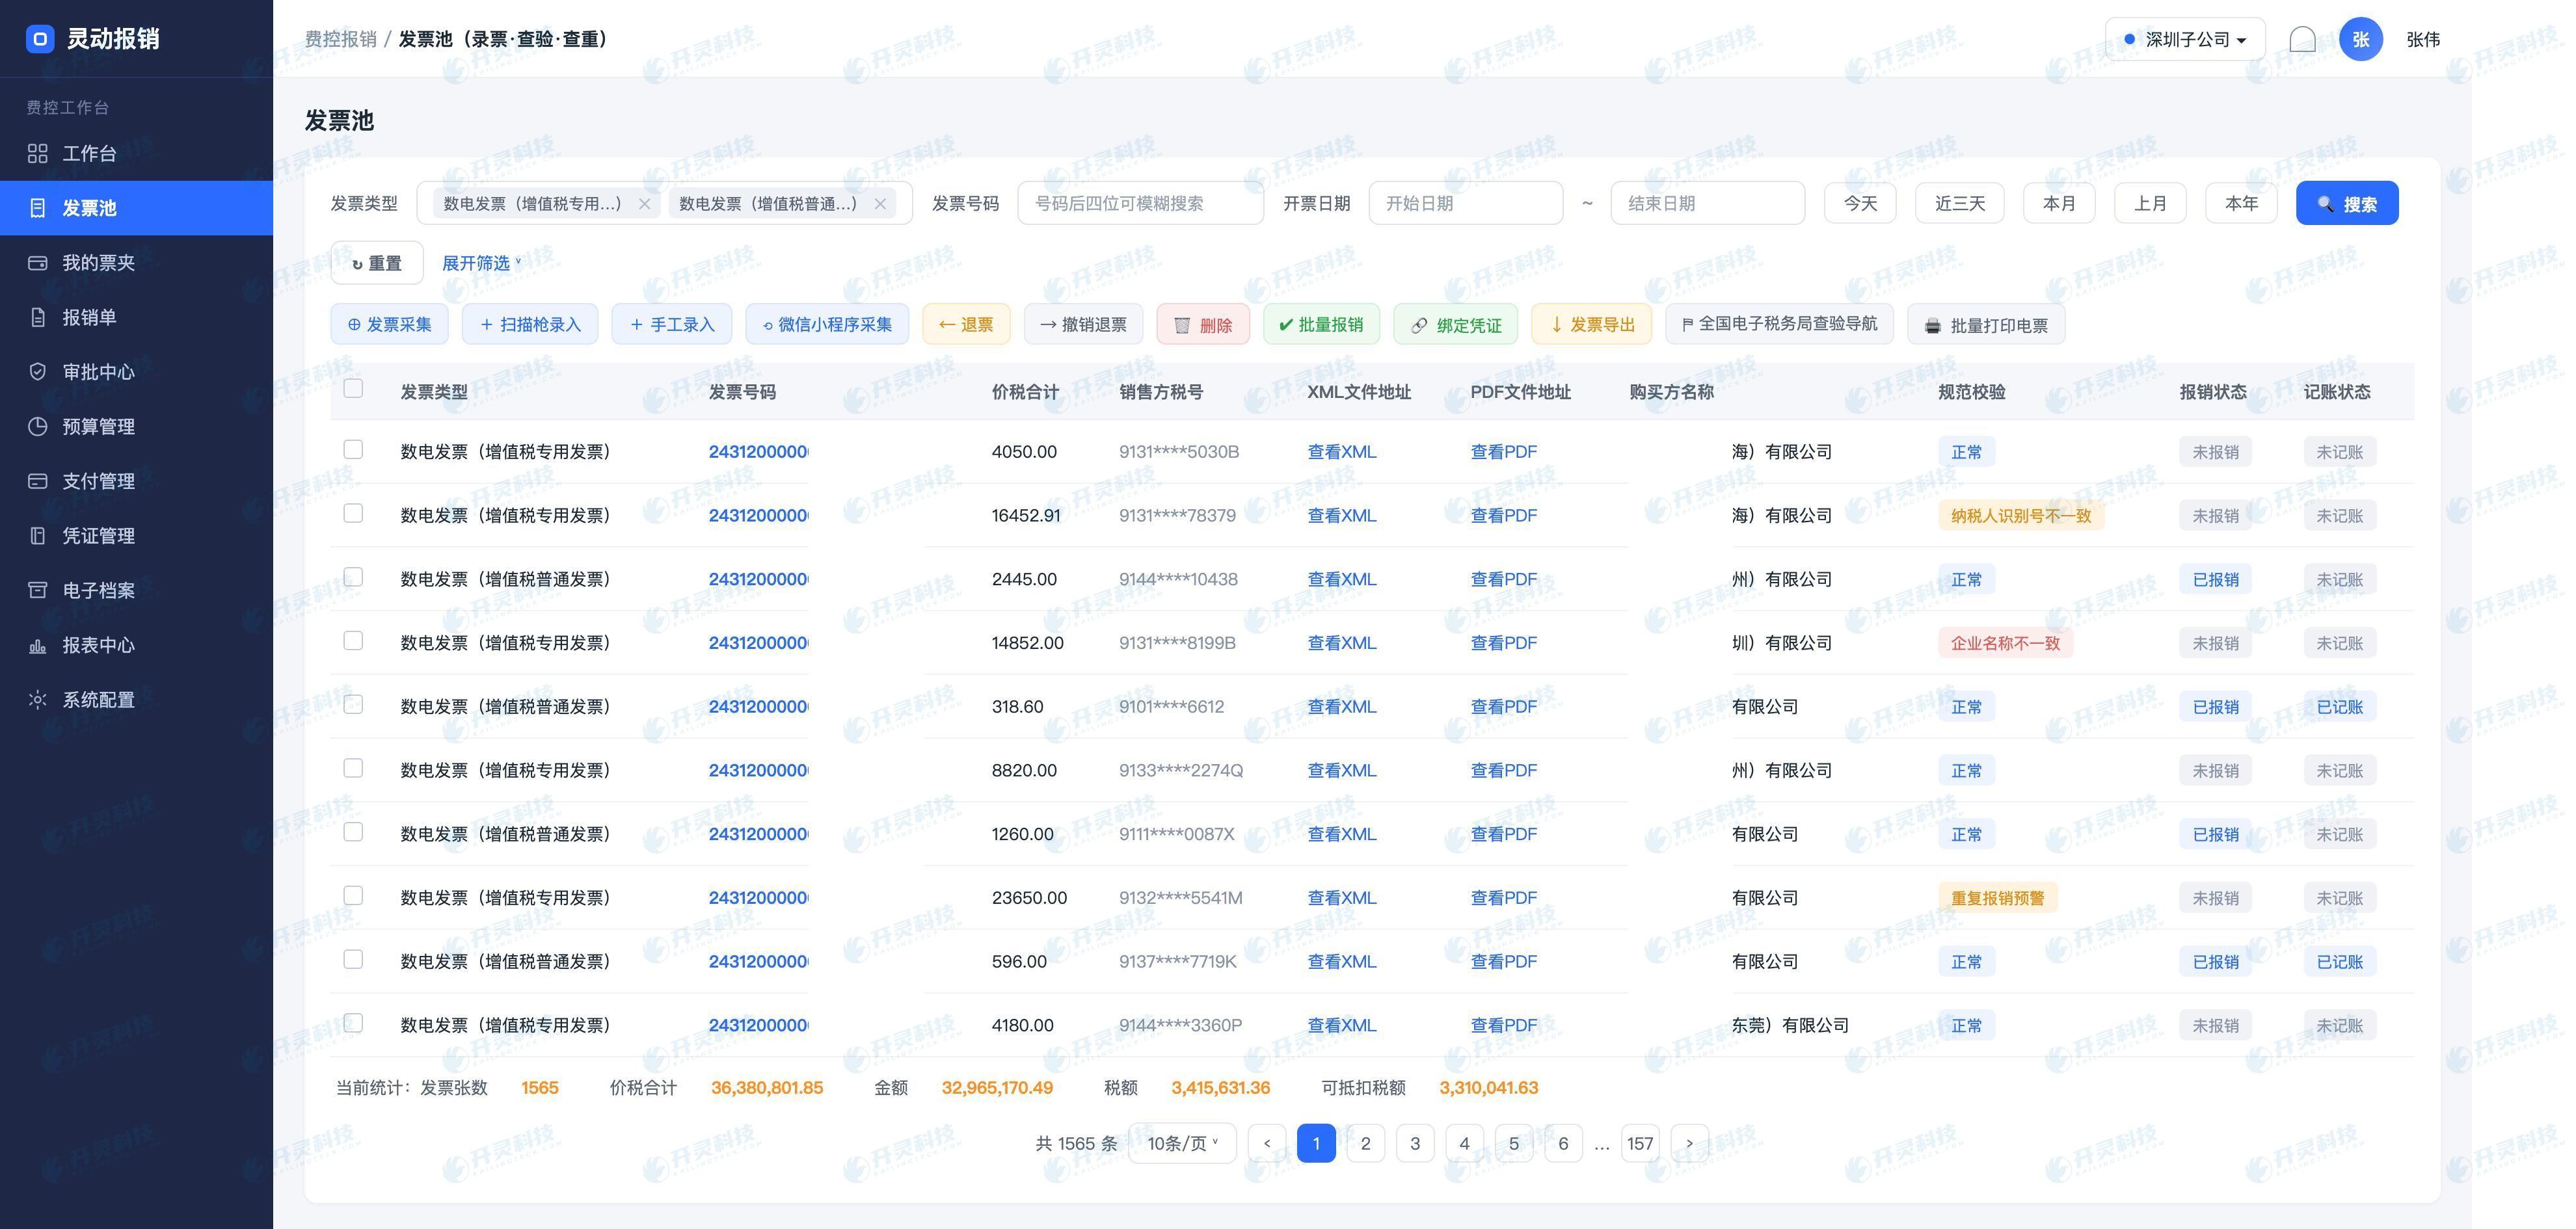
より合理的なキューは、判断可能性とリスクシグナルによって分けるべきです。フィールドが完全で、マスタデータが一致し、票据查验が正常で、制度上の例外に該当しない伝票は、権限に基づいて自動的に進めるか抜き取り検査できます。証拠が欠けているものは先に補完します。金額の突合、契約上の制約、取引先の差異があるものは専門的な再審査に回します。ハードルールに明確に違反するものは差し戻します。
- フォーマットと必須項目の問題は提出前に提示され、財務審査の時間を占有することを回避します。
- 説明可能なリスクタグが伝票とともに流れ、曖昧なスコアだけを提示してはなりません。
- 複雑な例外はテーマ別に相応の職位に割り当て、審査担当者が得意な問題を処理できるようにする。
▍二、Kailing Technology企業経費精算管理システム:制度を機械が判定可能なフィールドと関係に翻訳
制度の原文にはしばしば「添付書類が完備」「金額が妥当」「主体が一致」と書かれているが、機械には具体的な検査対象が必要である。導入時にはルールをフィールド、関係、データソース、トリガー条件、処理アクションに分解する必要がある。例えば、支払期日が開放されているかは状態照会に属し、インボイスが重複しているかは一意性照合に属し、契約の累計支払が約定を超えているかは過去の証憑と契約情報を関連付ける必要がある。
シェアードセンターで一般的な主体、期間、費用帰属、取引先、契約、金額、関連付け、添付、証憑の9組の審査次元は、ルール整理の枠組みとして活用できるが、システムが全ての企業の内部条項をデフォルトで実装していることを意味しない。Kailing Technologyの企業経費統制・精算管理システムはルール化審査と異常提示をサポートするが、具体的なフィールドと閾値は本企業の制度と利用可能なデータから出発しなければならない。
▍三、4種類の結果には4つの明確なアクションが対応する
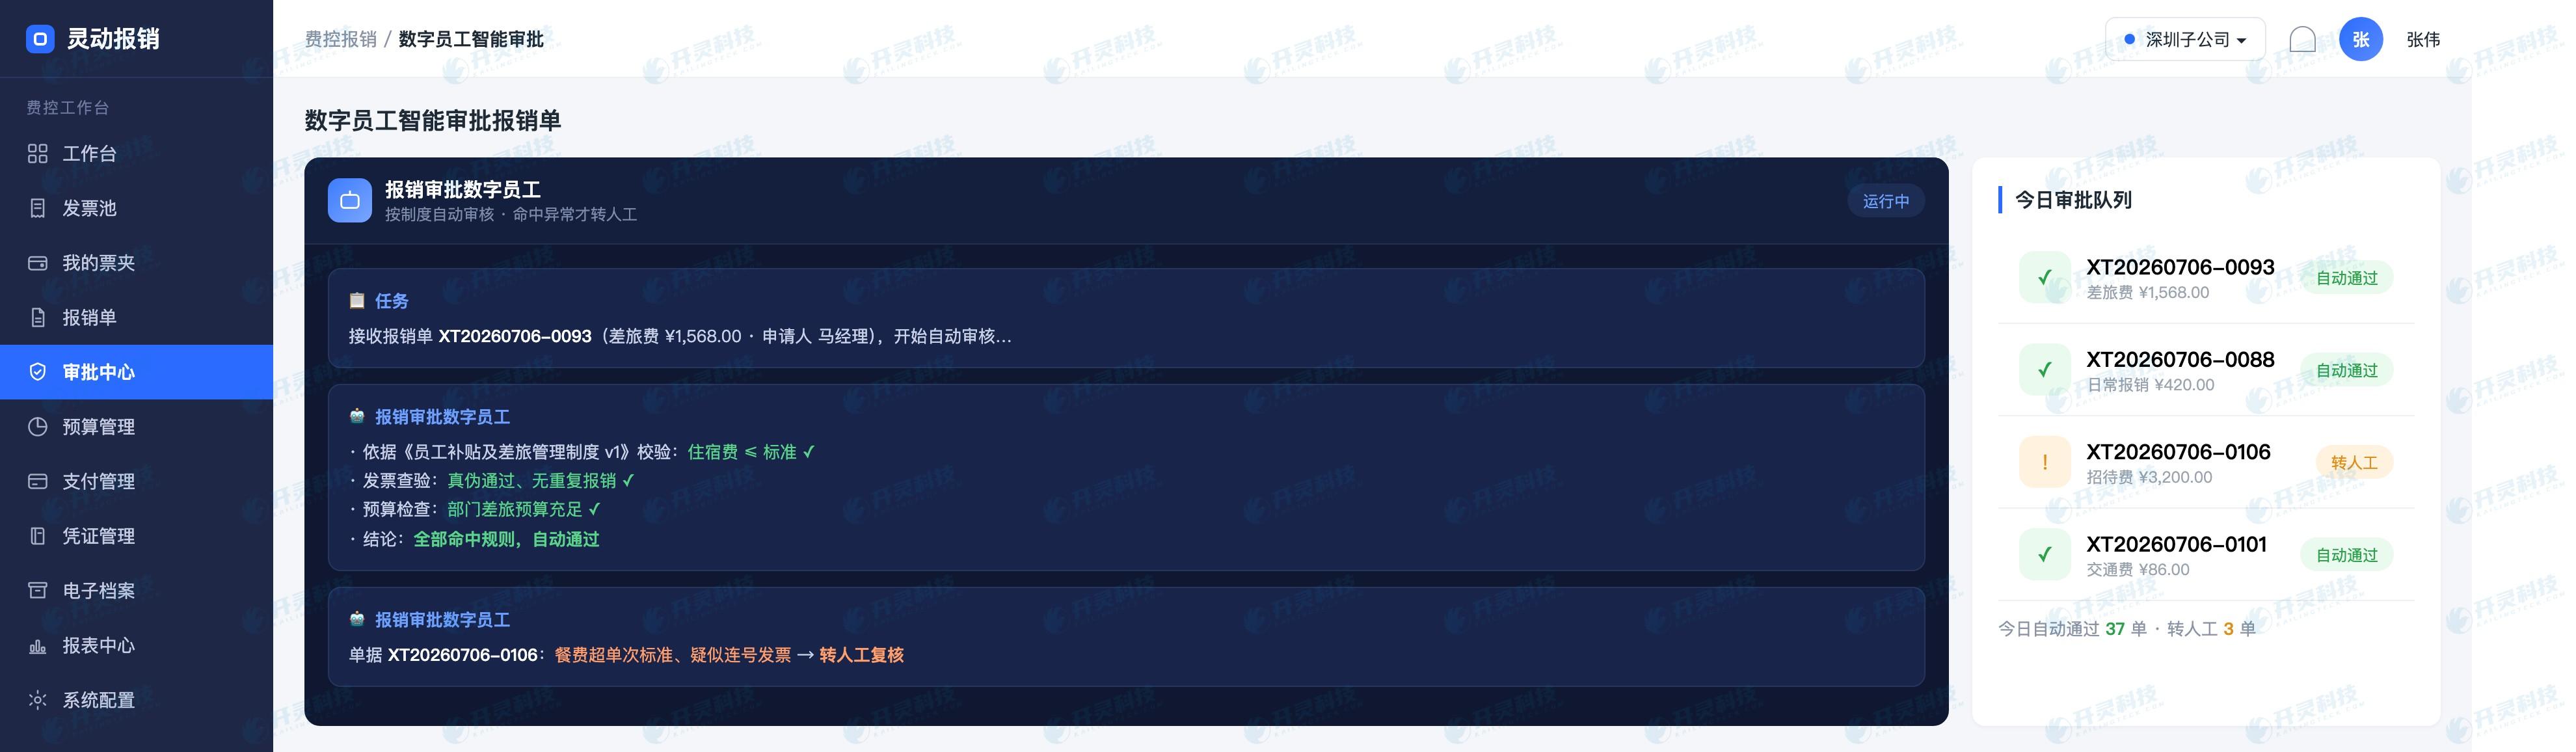
自動通過は証拠が完全で条件に明確に合致する低リスク事項に適用し、制度に従いサンプリングを保持する。補充材料は契約、照合表または説明を欠くが業務自体はまだ誤りと判定できない場合に適用し、システムは何が欠けているかを指摘すべき。人による再審査は業務背景の理解または例外の授権が必要な事項に適用。差戻しは提出条件を満たさず現ノードで修正できないことが確定した証憑に用いる。
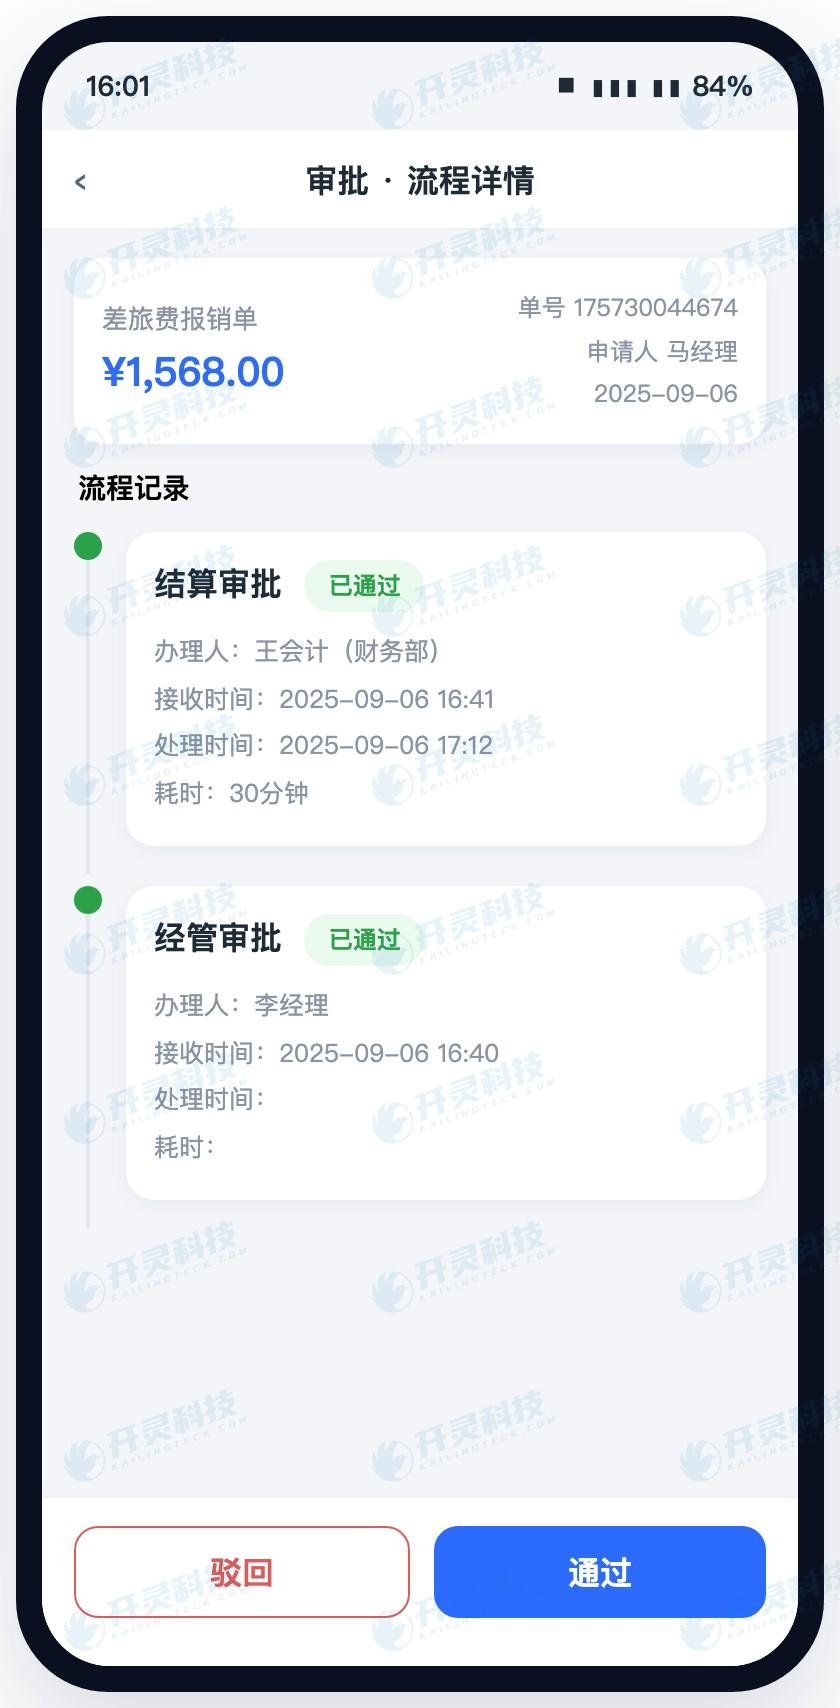
結果は必ず担当者と審査者が理解できるものでなければなりません。単に「AI判定異常」と表示するだけでは新たなコミュニケーションコストを生みます;より有用な提示は、どのフィールドに関わるか、どの資料と衝突するか、どのような証拠を補足すべきか、次の処理者は誰かを指摘することです。システムの自動審査とモバイル承認は共同でこれらの動作を引き受け、機械の結論が正式なプロセスから乖離しないようにできます。
| 「AI審査の価値は何枚多く判定することではなく、人の判断力をルールでカバーできない少数の事項に残すことにある。 |
▍四、人手による抜き取り検査は校正に用い、全量審査を繰り返さない
自動通過した証憑もリスクとルール成熟度に応じてサンプリングが必要。新ルール稼働初期は抽出比率を高め、誤報・漏報と人による再判定を観察;安定後に通常サンプルを減らし、資源を高リスク業務へ移す。抽出結果はルール運営台帳に書き戻すべきで、どの条件が「あまり正確でない」かを審査員が個人的に記憶するだけではならない。
ルール調整にもバージョンと発効日が必要である。制度変更後、新規伝票は新条件で実行し、履歴伝票は当時ヒットした旧ルールを引き続き説明できる;そうでなければ同一の費用が再審査時に「今は通らないが当時は自動で通った」という断層が生じる。影響の広い修正は、まず脱感作した履歴サンプルでリプレイしてから本番に投入すべきである。
- 手動による判定変更の理由を記録し、データ欠損、制度の曖昧さ、ルール設定ミスを区別する。
- 同類の異常をクラスタリングし、審査人員を増やし続けるのではなく、高頻度の問題を優先的に修正します。
- 権限上、ルール維持、審査処理、運用振り返りを分離し、単独者によるクローズドループを避ける。
▍五、運営ダッシュボードは速度だけでなくリスクの流れを測るべき
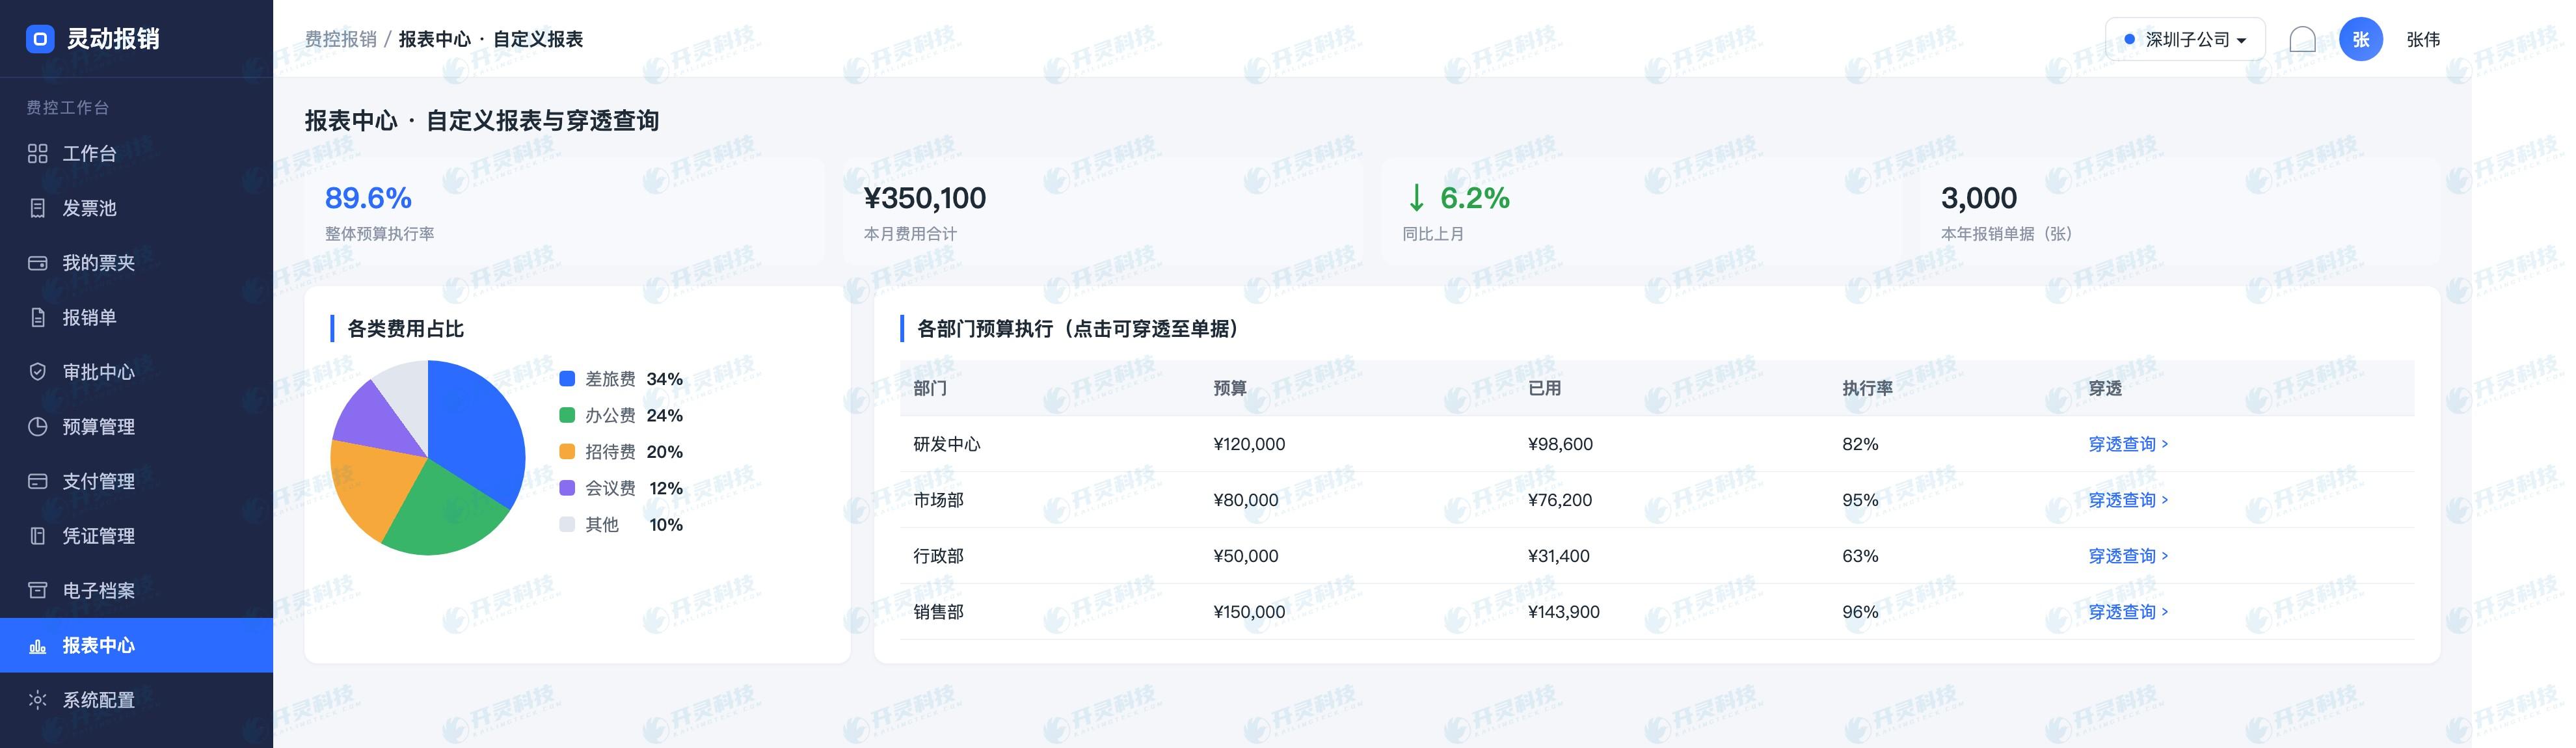
審査時間はもちろん重要ですが、より注目すべきは各キューの割合、補件返戻回数、人手による判断変更理由、ルールヒットの集中度、異常クローズ周期です。自動通過率が上昇しても人手による判断変更も同時に増加しているなら、速度改善は信頼できないことを示します。ある組織が長期的に同じ種類の添付を欠いているなら、問題は記入ガイドまたは上流プロセスにある可能性があります。
レポートは集計からマスキング済みサンプルとルールバージョンまでドリルダウンできるべきで、審査主管が業務リスクの増加かデータ品質の低下かを判断するのに役立つ。Kailing Technology企業費控・経費精算管理システムはカスタムレポートとプロセスデータ分析をサポートし、企業は自社の審査目標に沿って観察口径を設定でき、他組織の内部優先順位をそのまま踏襲すべきではない。
- 稼働時はまずルールが明確でデータが完全な一类費用を選び、検証可能な小さなクローズドループを形成する。
- 毎週、機械の振り分けと人手の結果を振り返り、新規ルールが本当に往復を減らしているかを確認する。
- 重大な例外の承認証拠を保持し、自動化で効率を高めつつ説明能力を犠牲にしない。
ルールの分解、キューの動作、人手による校正、運用指標がつながって初めて、財務審査は「すべての伝票を一枚ずつ確認する」から「定型は自動処理、異常は重点確認」へと移行する。従業員は明確なフィードバックを得られ、審査チームは重複作業を減らし、管理者はリスクが発見され、割り当てられ、クローズされる全過程を把握できる。
また、ルールに停止条件を設定する必要があります。データソースが中断した場合、制度が変更中の場合、またはある種の誤検知が急増した場合、システムは関連する自動決定を一時停止し、人手に切り替えるべきであり、原因が判明した後に再開します。撤回可能な自動化は、説明不能な結果を出し続けるよりも安全であり、チームが審査メカニズムを信頼しやすくなります。
各復元はレビューを経なければならない。
▍よくある質問 FAQ
Q:AI審査は財務担当者を完全に代替できますか?
A:そのように理解することは推奨しません。明確なルールの実行、リスクの集約と振り分けに適しており、業務の合理性、権限の例外、曖昧な証拠に関わる事項は依然として人の判断が必要です。
Q:業務ルールは他社の審査チェックリストをそのまま流用できますか?
A:できません。外部リストは整理の次元を提供するのみで、具体的なフィールド、閾値、処理アクションは本企業の制度とデータ条件に基づいて確認する必要があります。
Q:自動承認された伝票も抜き取り検査が必要ですか?
A:リスクとルールの成熟度に応じて抜き取り検査を設定し、人手による判定変更の理由をルール運用に書き戻す必要がある。一度の稼働で継続的な校正を代替してはならない。
Q:添付が欠落している場合、差し戻すべきですか、それとも手動処理に回すべきですか?
A:証拠を補充できるか、および制度の要件によります。補充可能なものは不足項目を明確に提示し、提出条件を満たさないことが確定したもののみ差し戻します。
通常の経費精算を自動で前進させ、異常の証拠を担当者に集中させます。Kailing Technologyへぜひアクセスください:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
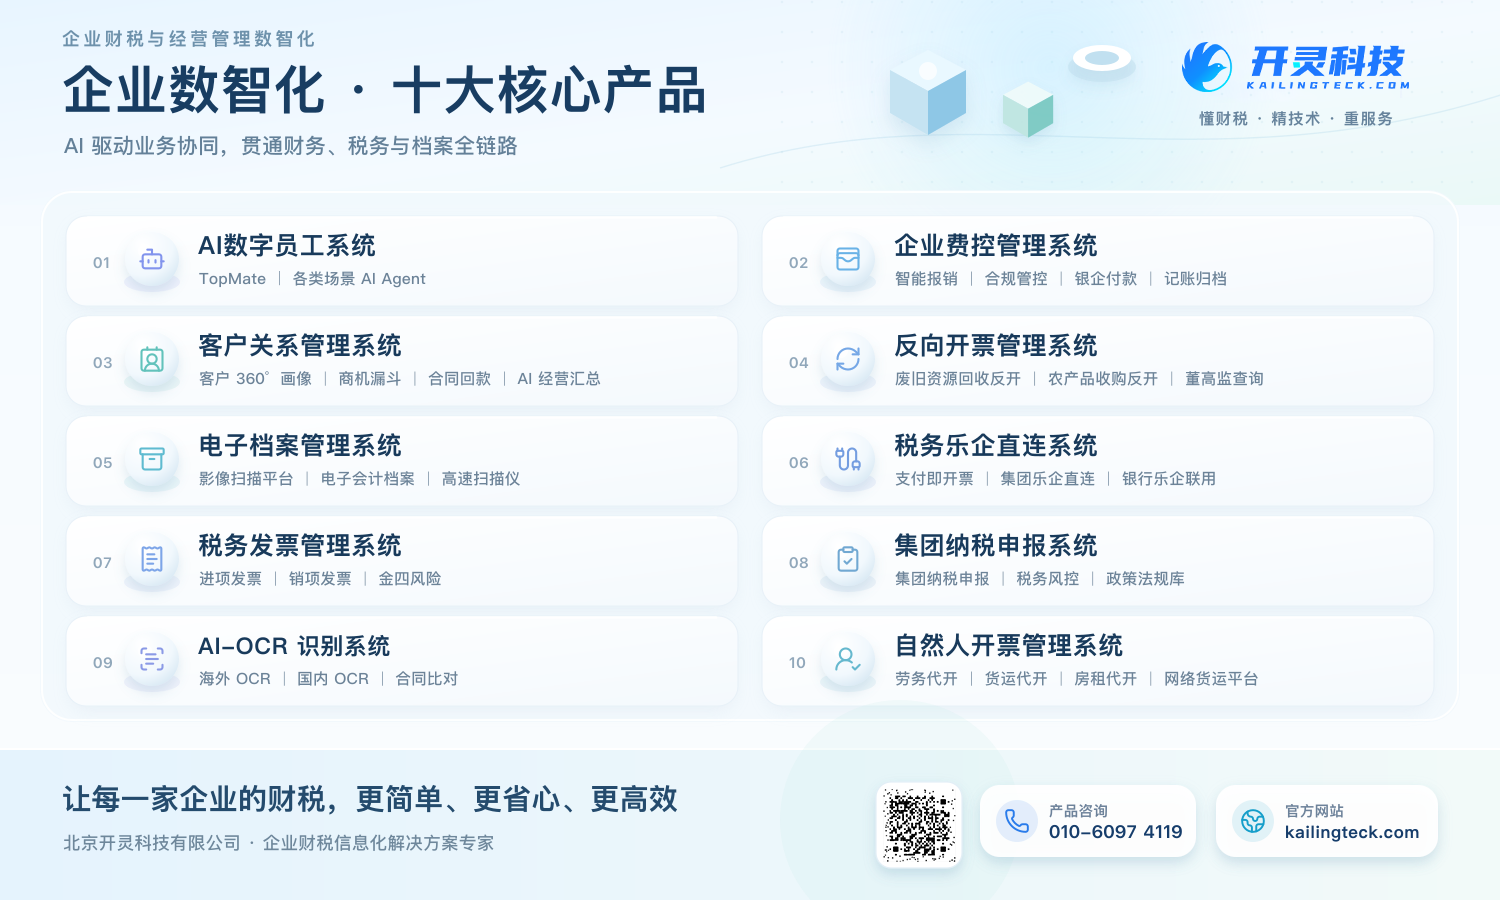
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:AI経費精算審査、異常伝票、財務シェアードサービス、Kailing Technology、企業経費管理精算システム
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京