010-6097 4119デモを予約


自社開発VSサービスプロバイダー:Kailing Technology楽企ダイレクト接続の導入コスト効果全面分析公開日:2025-11-20 17:54 中国・金税第4期の全面的な施行と全面デジタル化電子インボイスの普及を背景に、楽企ダイレクト接続は税務デジタル化の中核ソリューションとして、グループ企業や規模企業が「業務・財務・税務一体化」を実現する鍵となる経路となっています。企業が楽企に接続する際には、自社開発による接続か、専門サービス事業者(Kailing Technologyなど)への委託実施かという二つの選択肢があります。本稿では、コスト投入、効果創出、実践実装などの観点から、両モデルの中核的な差異を全面的に比較し、企業の意思決定に参考を提供します。
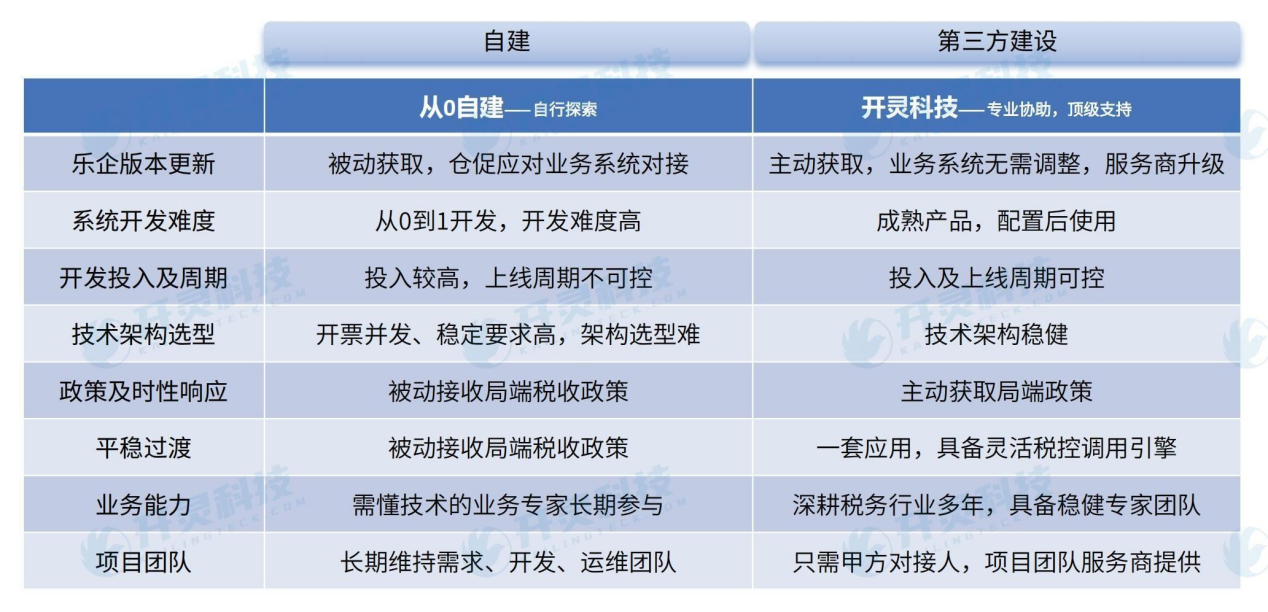
一、楽企ダイレクト接続の核心価値と参入核心要件楽企ダイレクト接続は国家税務総局が打ち出した税務システムと企業の自社情報システムのダイレクト接続サービスであり、オープンな標準化インターフェースを通じて、365*24時間のオフラインインボイス発行、顔認証スキャン不要、商務優位性などの核心的価値を提供し、同時にデータセキュリティと政策リスクを回避する。その接続の核心要件には以下が含まれる:ダイレクト接続単位は納税信用A/B級、年間売上高合計5000万元以上、年間発受票量≥5万枚または金額≥5億元を満たす必要がある(一部地域では要件が以下まで緩和されています年間発行・受領量≥1万件又は金額≥1億元)、かつ専門的な情報化構築とデータセキュリティ保障能力を備える必要があります。 二、自社開発VS Kailing Technologyサービスプロバイダー:コスト次元の詳細比較(一)自社開発モデル:高投入、長周期、隠れたコストが顕著 1.直接研究開発コスト:Kailing Technologyの調査データによると、企業の自行開発は売上VATインボイス適配、仕入VATインボイス適配に大量の人的資源を投入する必要があり、業界平均人件費で計算すると、適配開発だけで数百万円を要し、その後のバージョンアップと互換性の関連費用は含まれていません。 2.時間コスト:自社開発はフロー設計、インターフェース開発、サンドボックステストから正式リリースまで全工程を自主的に推進する必要があり、期間は通常6ヶ月以上で、リリース後も税務政策の更新とシステムイテレーションに対応するための継続的な人的投入が必要。 3.隠れたコスト:財務とITチームのコミュニケーション調整コスト、サンドボックステスト失敗による再テストコスト、政策解釈の偏差によるコンプライアンス是正コスト等を含み、実際の投入は往々にして予想を30%以上上回る。 (二)Kailing Technologyのサービスプロバイダーモデル:低コスト、短サイクル、投資可控 1.直接サービスコスト:企業が研究開発人材の給与や設備投資を負担する必要がなく、標準化サービスの費用のみを支払えばよく、コストは自社開発モデルの約1/3~1/2で、費用は透明で隠れた支出はありません。 2.時間コスト:成熟した製品と豊富な導入実績を基盤に、Kailing Technologyは2~3か月以内での稼働開始を実現し、サンドボックステストの合格率は98%以上に達し、導入サイクルを大幅に短縮します。 3.隠れたコストが極めて低い:Kailing Technology可全プロセスの常駐納品、政策のリアルタイム解説、システムの自動アップグレードサービスを提供し、企業は担当者を配置するだけで、追加の人的運用保守投入が不要です。 三、自社開発VS Kailing Technologyサービスプロバイダー:効果次元の全面対決(一)効率と効果:サービスプロバイダーモデルで「即接続・即利用」を実現 1.自社開発モデル:インボイス発行フロー、検証ロジック、版式ファイル合成などの核心モジュールを独自に設計する必要があり、赤票発行だけでも142のルール、青票52のルールを開発する必要があり、開発完了後も繰り返しテスト・最適化が必要で、稼働後の操作効率は内部チームの能力に依存する。 2.Kailing Technologyモデル:システムは全プロセスノードと20種類以上のインボイスタイプ対応方案をプリセットし、バッチ発行、自動交付(PDF/OFD/XML形式)、インテリジェント消込などの機能をサポートし、インボイス発行効率が80%以上向上し、財務担当者はデータを手動入力する必要がありません。 (二)リスクコントロール効果:サービスプロバイダーモデルでコンプライアンス防線を強固に 1.自社開発モデル:三大リスクに直面——インターフェース呼び出し順序の誤りによる発行失敗、パラメータ検証の不完全による税務リスク、政策更新の遅れによるシステム失効、さらにサンドボックステストは72時間以内に全量テストを完了する必要があり、失敗後は申請を再提出する必要がある。 2.Kailing Technologyモデル:国密SM4暗号化アルゴリズムによりデータセキュリティを保障し、システムには1000+のコンプライアンス検証ルールを内蔵し、税務政策の更新をリアルタイム同期し、サンドボックステストで全行程の技術サポートを提供し、全量ソースコード納品により企業の自主制御を確保し、「サードパーティ委託を採用しない」という税務要件に適合します。 (三)長期運営効果:サービス事業者モデルにより運用保守の負担を軽減 1.自社開発モデル:需要、開発、運維チームを長期的に維持し、税務システムのアップグレード、インボイス種別の追加などに対応する必要があり、年間の運用保守コストは初期開発コストの約20%~30%。 2.Kailing Technologyモデル:7*24時間の応答運用保守サービスを提供し、問題は10分以内に応答・当日解決、新インボイス類型の互換性更新は5営業日以内。企業は専任の運用保守チームを配置する必要がありません。
五、企業選択の重要な検討要素1.企業規模とIT能力:申請要件を満たす中小企業、ITチーム人数有限の企業は、サービスプロバイダーモデルの方がコストパフォーマンスが高い。大規模グループで成熟したITチームがあり長期的なカスタマイズ需要がある場合は、一部モジュールの自社開発+サービスプロバイダー支援のハイブリッドモデルを検討できます。 2.コンプライアンスとセキュリティのニーズ:金融、医療などデータセキュリティとコンプライアンスの要求が極めて高い業界では、Kailing Technologyなど以下を備えた企業を優先的に選択するコンプライアンス安全資質のサービスプロバイダーであり、業界監督要求に適合することを確保します。 3.コスト予算と導入周期:予算が限られているか、税務政策の節目前にリリースを完了する必要がある場合、サービスプロバイダーモデルが最適な選択である。企業が長期的な技術蓄積のニーズがあり予算が十分な場合、自社開発を計画できるが、前期はサービスプロバイダーモデルを通じて迅速にリリースし、その後段階的に反復最適化することを推奨する。 総合コストと便益の分析により、绝大多数の企業にとって、Kailing Technologyのような専門サービスプロバイダーを選択して楽企ダイレクト接続に接続することは、「コスト最適、リスク最低、効率最高」の選択である。その核心的優位性は:成熟した製品が実施リスクを低減、自主制御可能、専門チームが長期的な運用保守サポートを提供し、税務部門の「非托管」要件に適合しつつ、企業が核心業務に集中でき、税務デジタル化転換の「軽装出陣」を実現する。 接続ニーズのある企業には、「サービス事業者による迅速な導入+オンデマンドのカスタマイズ」モデルを優先的に採用することを推奨します。Kailing Technologyが標準化製品の基盤を提供し、企業の特殊な業務シーンに応じて個別設定を行うことで、自社開発の高コストリスクを回避しつつ、差別化されたニーズにも対応できます。 Kailing Technologyにご相談ください。業界カスタマイズソリューションを入手:https://www.kailingteck.com/h-col-123.html 。 Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには: 販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、各領域のデジタル化プロセスを全方位的に推進。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|