010-6097 4119デモを予約


Kailing Technology:楽企インターフェースのコンプライアンス要件詳細解説、2025年に企業が接続する際の必読公開日:2025-08-28 17:18 内容の有効性に関する説明(2026-08-29 更新) 本記事は2025-08-28に公開されました。以下は公開後に生じた本記事に関連する現行規定の変更点です:
中国・金税第4期の「データによる税務統治」の精密な監督が継続的に深化する中、「楽企数電」は企業の税務デジタル化変革の核心的な手段となっています。国家税務総局が税務ビジネス環境の最適化を推進する重要な担い手として、楽企は税企ダイレクト接続モデルを通じて税務ルールを企業の業務システムに組み込み、業務・財務・税務の深い融合を実現します。2025年、全国で楽企試行が全面的に実施されるにつれ、楽企へのコンプライアンス接続は企業が規制要件を満たすための「必須課題」であるだけでなく、税務管理効率を高めコンプライアンスリスクを低減する「加点項目」でもあります。本記事では楽企インターフェースのコンプライアンス要件と接続の課題から、Kailing Technologyの全面デジタル化電子インボイス楽企ソリューションが企業の効率的かつコンプライアンスに沿った楽企接続を支援し、税務デジタル化の先機を捉える方法を詳しく解説します。 一、税務デジタル化の波の中で、楽企は2025年の企業必修科目に現在、税務部門の「データによる税務統治」体系は成熟段階に入り、全面デジタル化電子インボイスが従来の紙インボイスを全面的に代替することは必然的な趨勢となっている。楽企は中国・金税第4期建設の「鍵となるピース」として、その核心的価値は税企システムの壁を打破することにある——標準化されたインターフェースを通じて税務サービス(インボイス発行、検証、控除、申告など)を企業のERP、CRM、財務共有などの自社システムに組み込み、「業務トリガー即税務応答」の自動化管理を実現する。 企業にとって、2025年に楽企に接続する必要性は三つの次元に表れます: 1.コンプライアンスの必須要件:多地の税務部門が明確化しており、大型グループやインボイス発行量の多い企業は楽企を通じて税務デジタル化管理を実現する必要があり、未合规の接続は監管適配の圧力に直面する; 2.効率向上:楽企は365×24時間のオフラインインボイス発行に対応し、頻繁な顔認証スキャンが不要で、人手操作を大幅に削減し、月末/月初の電子税務局の遅延による業務中断問題を解決; 3.リスク予防制御:楽企は税務リスク指標を内蔵し、発行・利用票行為をリアルタイム監視でき、「事前予警、事中拦截、事後追跡」の全チェーンリスク管理を実現し、人為的操作ミスによる税務レッドラインを回避します。 二、楽企インターフェースのコンプライアンス要件:直連単位と使用単位の二つの次元から分析楽企接続では「ダイレクト接続単位」と「使用単位」を区別する必要があり、両者のコンプライアンス要件はそれぞれ重点が異なるため、企業は自社の組織構造に応じて役割の位置づけを明確にし、資質が基準を満たすことを確保する必要があります。 (一)ダイレクト接続単位:中核責任主体のコンプライアンス基準 直連単位は通常、グループ本部、総公司または実際の支配単位であり、楽企プラットフォームとの連携、使用単位の監督という中核的責任を負い、そのコンプライアンス要件は基本条件と技術・セキュリティ条件の2種類に分かれます:
(二)使用単位:関連主体のコンプライアンス要件 使用単位は通常、直連単位の子会社、分公司または関連企業であり、そのコンプライアンス要件は「関連関係」と「協同監督」を中心に展開されます: 1.関連関係証明:直連単位との株式支配、総分公司等の関連資料(定款、株式構造図等)を提供する必要があります; 2.納税信用要件:信用等級がA、B、M級(B、M級は貨物流、資金流データの定期報告が必要)、直近3年間に重大な税務違法行為がない; 3.協同義務:直連単位の税務監督を受け入れ、要求に従ってインボイス発行・受領データをアップロードし、税務機関の情報検証に協力します。 三、楽企接続の全プロセス:申請からリリースまでの重要ポイント楽企接続フローは「参入申請-能力開通-テストリリース」の三大段階に関わり、工程が多く期間が長いため、企業は資料準備とタイムスケジュールを事前に計画し、遅延を避ける必要があります。 (一)接続準備:資料リストと核心ステップ 直連単位は主管税局に10余項目の中核資料を提出する必要があり、主なものは以下を含みます: -「楽企ダイレクト接続サービス接入情報表」「協議書」; -企業自社システムソフトウェア著作権/使用権証明; -「プロジェクト報告書」(業務計画、技術方案、運用保守管理を含む); -固定IP専用使用証明、ネットワークアドレス届出表; -使用単位接入情報表(関連関係説明を含む)。 (二)核心フロー:4ステップで接続完了 1.准入申請:直連単位は楽企プラットフォームを通じて資料を提出し、税局の審査通過後に「楽企ID(ptbh)」と暗号化キーを取得します; 2.利用単位を招待:ダイレクト接続単位が招待を発起し、使用単位が情報を確認して関連証明を提出し、その主管税務局の審査承認後に参加; 3.サンドボックステスト:接続単位は72時間以内にインボイス発行、控除などの能力テストを完了する必要があり、失敗した場合は申請を再提出する必要があります; 4.正式開通:テスト通過後、税務局が楽企の核心能力(インボイス発行、集約、検証など)を開通し、システムは正式運用段階に入ります。
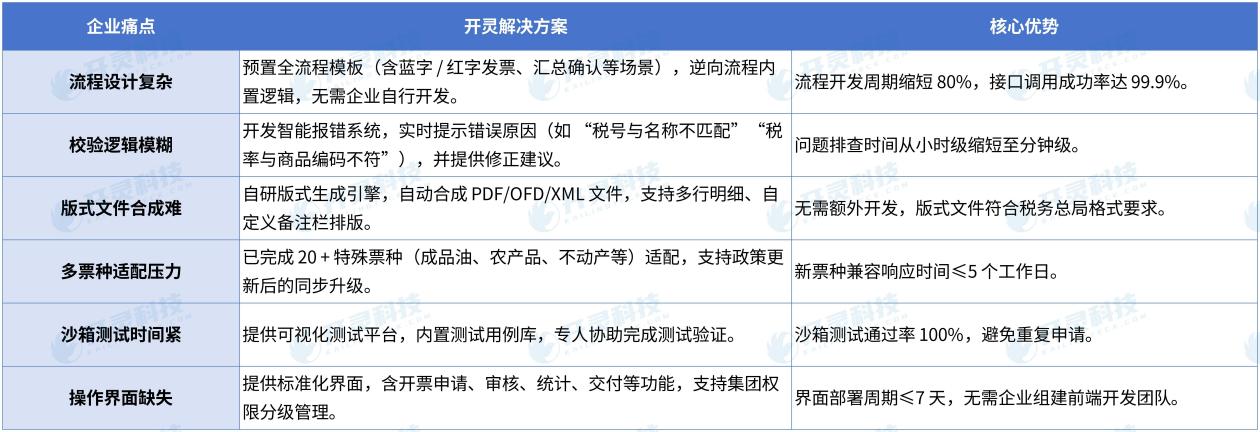
四、企業が自主的に楽企に接続する6大核心課題実践から見ると、企業が自主的に楽企インターフェースに接続するには多重の技術的・業務的課題に直面し、しばしば接続期間の延長とコスト超過を招く: 1.プロセス設計が複雑:楽企は基礎インターフェースのみを提供し、企業は業務ロジック(赤字インボイス申請、事前付番取得等)を自行開発する必要があり、逆方向プロセスの設計ミスは直接発行失敗を引き起こします; 2.検証ロジックが曖昧:インターフェースは「成功/失敗」のみを返し、具体的なエラー原因(税番号の誤り、税率の不一致など)を提示しないため、大量の人手による調査が必要となる。 3.レイアウトファイルの合成が困難:楽企はPDF/OFD/XML合成ツールを提供せず、企業は多行明細のレイアウト、電子署名の埋め込み機能を自行開発する必要があります; 4.多票種対応の負荷:票種ごと(成品油、農産物買付、不動産販売など)に検証ルールやパラメータ形式が異なり、繰り返し開発・適合が必要; 5.サンドボックステストの時間がタイト:72時間以内に全能力テストを完了する必要があり、企業に成熟したテスト方案がなければ、操作ミスによりテスト失敗を招きやすい; 6.操作インターフェースの欠如:インボイス発行審査、権限管理、レポート統計インターフェースを自行開発する必要があり、開発コストが高く、使いやすさが低い。 五、Kailing Technologyの全面デジタル化電子インボイス楽企ソリューション:課題の打破と価値の実現企業の自主接続の課題に対し、Kailing Technologyは10余年の業務・財務・税務デジタル化経験に基づき、「全プロセスコンプライアンス+全シーン適合+全周期サービス」の全面デジタル化電子インボイス楽企ソリューションを構築し、企業の楽企ダイレクト接続の迅速な導入を支援します。 (一)課題への的確な解決:技術から業務までの全次元サポート
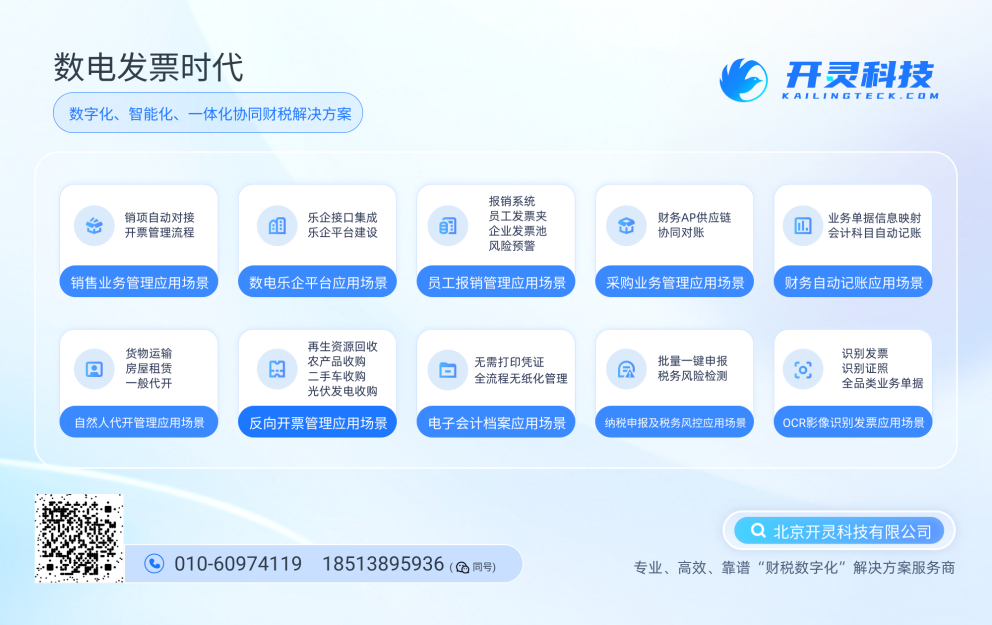
(二)核心価値:コンプライアンスにとどまらず、業務をさらに支援 1.業務・財務・税務の一体化:SAP、Oracle、用友などの業務システムを接続し、「受注-インボイス発行-記帳-アーカイブ」の全プロセス自動化を実現し、人手の介入を削減します; 2.リスクのクローズドループ管理:内蔵インボイス発行ルールにより、「虚開、誤開、赤取消異常」等のリスクをリアルタイム監視し、自動で警告を発動; 3.コストが著しく低減:企業自社開発(売上+仕入で200万元以上の投資が必要)と比較し、Kailingソリューションはコストを60%削減し、導入期間を30〜90営業日に短縮する; 4.オンプレミス導入:プライベートデプロイを提供し、選択可能「全面デジタル化電子インボイス管理システム」の全量ソースコードをデリバリーし、知識移転を伴い、企業のその後の自主運用能力を確保します。 Kailing Technologyはその深い技術蓄積、豊富な実戦経験、政策への的確な理解により、企業にコンサルティング、接続、開発から運用保守までの全ライフサイクルサービスを提供し、企業が効率的、安定的、コンプライアンスに適合して楽企接続を完了し、「データによる税務統治」の下での業務・財務・税務デジタル変革を真に実現するよう支援します。 専用の楽企接続プランのカスタマイズをご希望の場合は、Kailing Technologyまでお問い合わせいただき、1対1のコンサルティングサービスを受けてください。:https://www.kailingteck.com/h-col-123.html 。 Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには: 販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、各領域のデジタル化プロセスを全方位的に推進。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|