010-6097 4119デモを予約


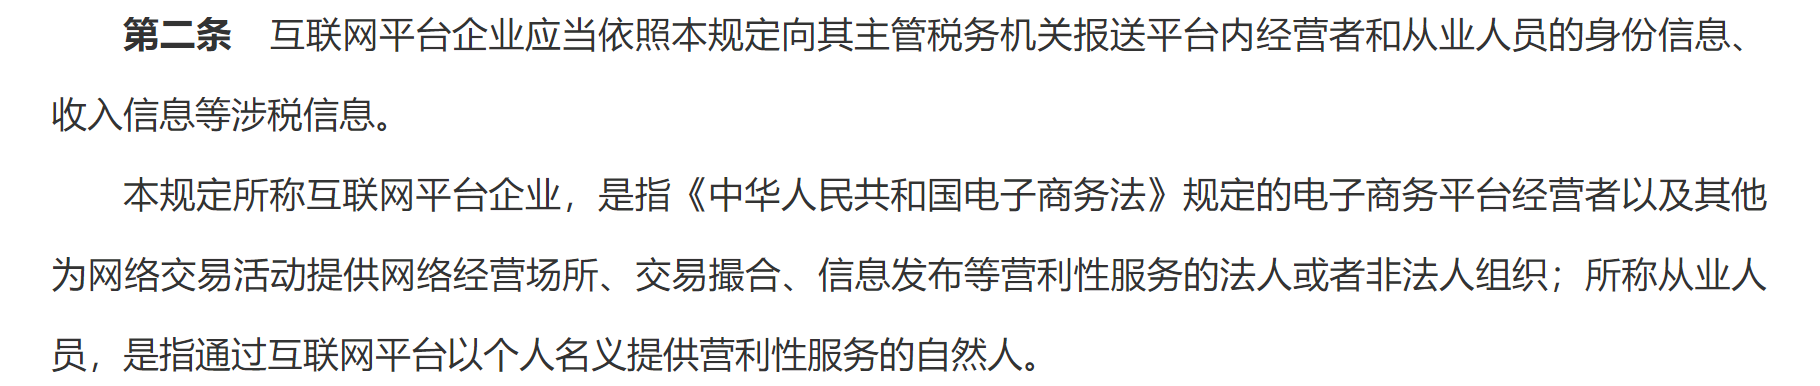
国務院新規制解説:プラットフォーム企業の税務関連情報報告実務マニュアル(ワンクリック税務申告ツール付き)公開日:2025-08-19 16:46 2025年6月13日、国務院第61回常務会議は「インターネットプラットフォーム企業の税務関連情報報告規定」(国務院令第810号)を可決し、公布の日から施行されました。 この規定はプラットフォーム企業が税務機関に税務関連情報を報告することを規範化し、税務サービス効率を向上させ、納税者の権益を保護し、プラットフォーム経済の健全な発展を促進することを目的としています。プラットフォーム企業として、身分情報、収入情報などのコンプライアンス報告は法的義務となっており、違反者は2万元から50万元の罰金、さらには営業停止・整顿のリスクに直面します。 中堅・中小プラットフォーム企業が専門税務チームを欠くという課題に対し、私たち政策原文の深掘り解説と組み合わせ、実務ガイドを提供し、Kailing Technologyを紹介しますスマート税額計算納税申告ツールで、高効率・ゼロエラーのコンプライアンス業務を支援。 一、政策新規の深掘り解説:核心条項とコンプライアンス要点「インターネットプラットフォーム企業の税務関連情報報告規定」に基づき、企業は以下の内容に重点的に留意する必要がある: 1.報告主体と範囲(第二条):▪ プラットフォーム企業には電子商取引プラットフォームおよびネット取引にサービスを提供する法人・非法人組織(フードデリバリー、配車プラットフォームなど)が含まれます。 ▪ 従業員とは、プラットフォームを通じて個人名義で営利性サービスを提供する自然人(配達員、ライバーなど)を指す。 ▪ 主管税務機関に身分情報(氏名、身分証番号など)と収入情報(四半期取引額、手数料など)を報告しなければならない。
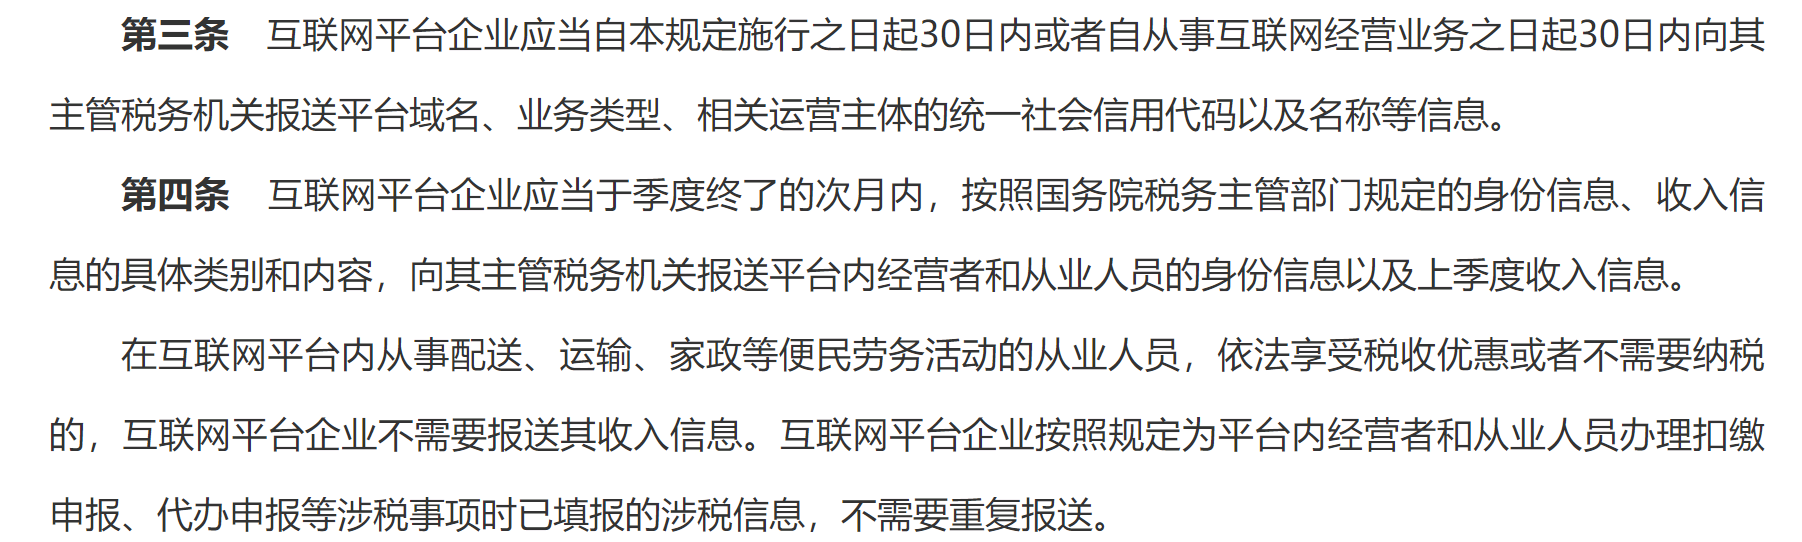
2.報告時間と内容(第三、四条):▪ 初回報告:新規則の施行または業務開始後30日以内に、プラットフォームのドメイン名、業務類型、統一社会信用コード等を報告する。 ▪ 定期報告:四半期終了後の翌月内に、従業員の前四半期の収入情報を報告します。例外:配送、家事などの税制優遇を受ける労務者は収入情報の報告を免除できます。源泉徴収申告で既に申告済みの情報は重複報告不要です。
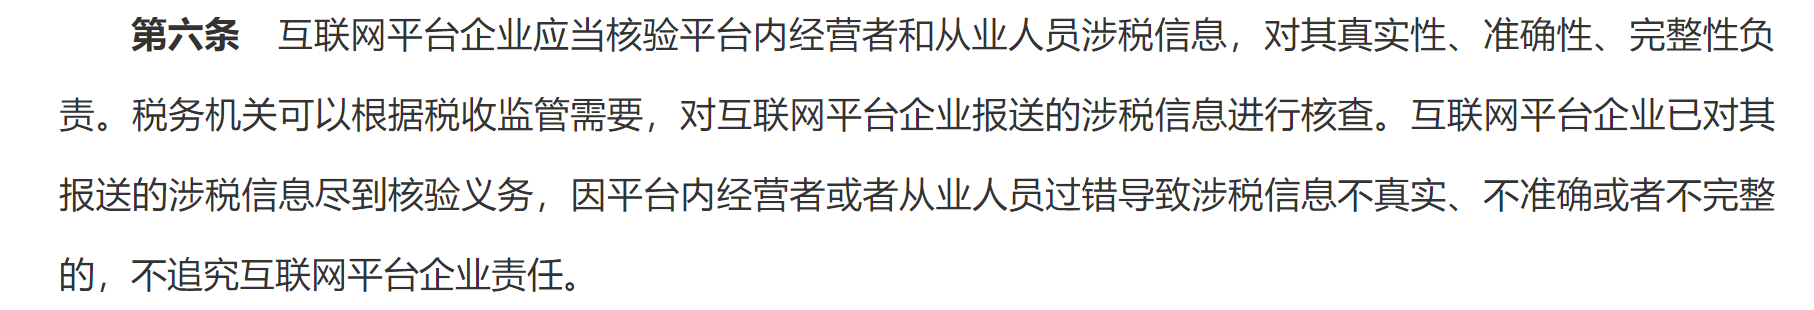
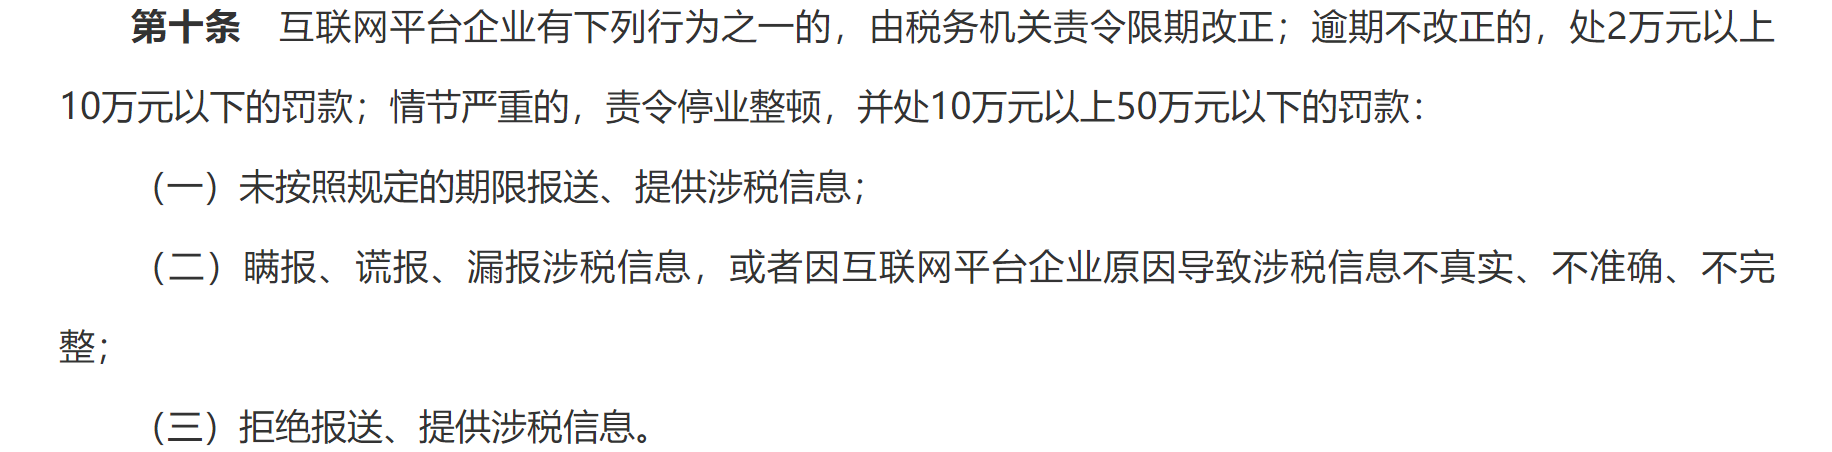
3.責任と罰則(第六、十条):▪ プラットフォーム企業は情報の真実性・正確性に責任を負いますが、自身の過失によらない情報エラーは追責されません。 ▪ 違反行為(虚偽報告、報告漏れ、報告拒否など)は2万~10万元の過料に処され、情状が深刻な場合は10万~50万元の過料および営業停止・是正処分となります。
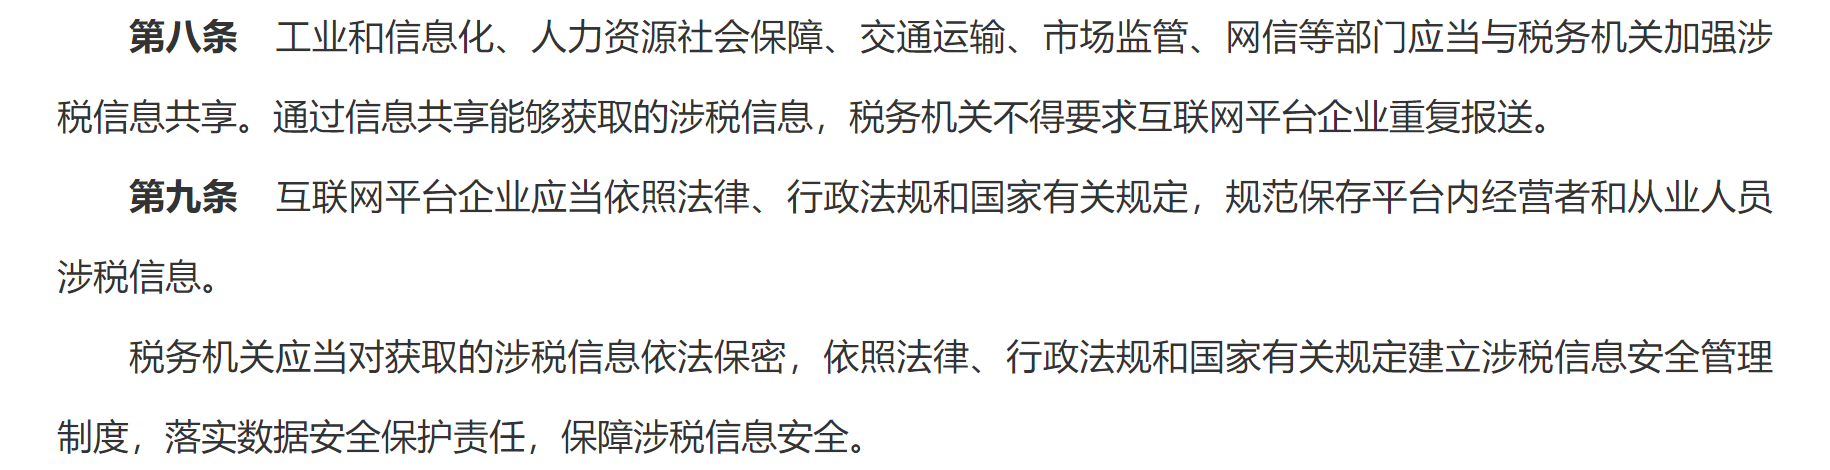
4.情報共有と安全(第八、九条):▪ 税務機関は工信、人社などの部門とデータを共有し、企業の重複報告を回避する。 ▪ 企業は法に基づき税務関連情報を保存する必要があり、税務機関はデータを保密し、安全管理制度を徹底します。 政策のハイライト:新規則は報告フローを簡素化(重複報告の免除など)するが、データの正確性を強調。中小企業はシステム化された報告メカニズムを構築し、手作業操作のリスクを回避する必要がある。
二、実践マニュアル:四段階コンプライアンス実装ガイドKailing Technologyのソリューションと組み合わせ、企業は新規制の要件を段階的に実施し、効率的なコンプライアンスを確保できます。
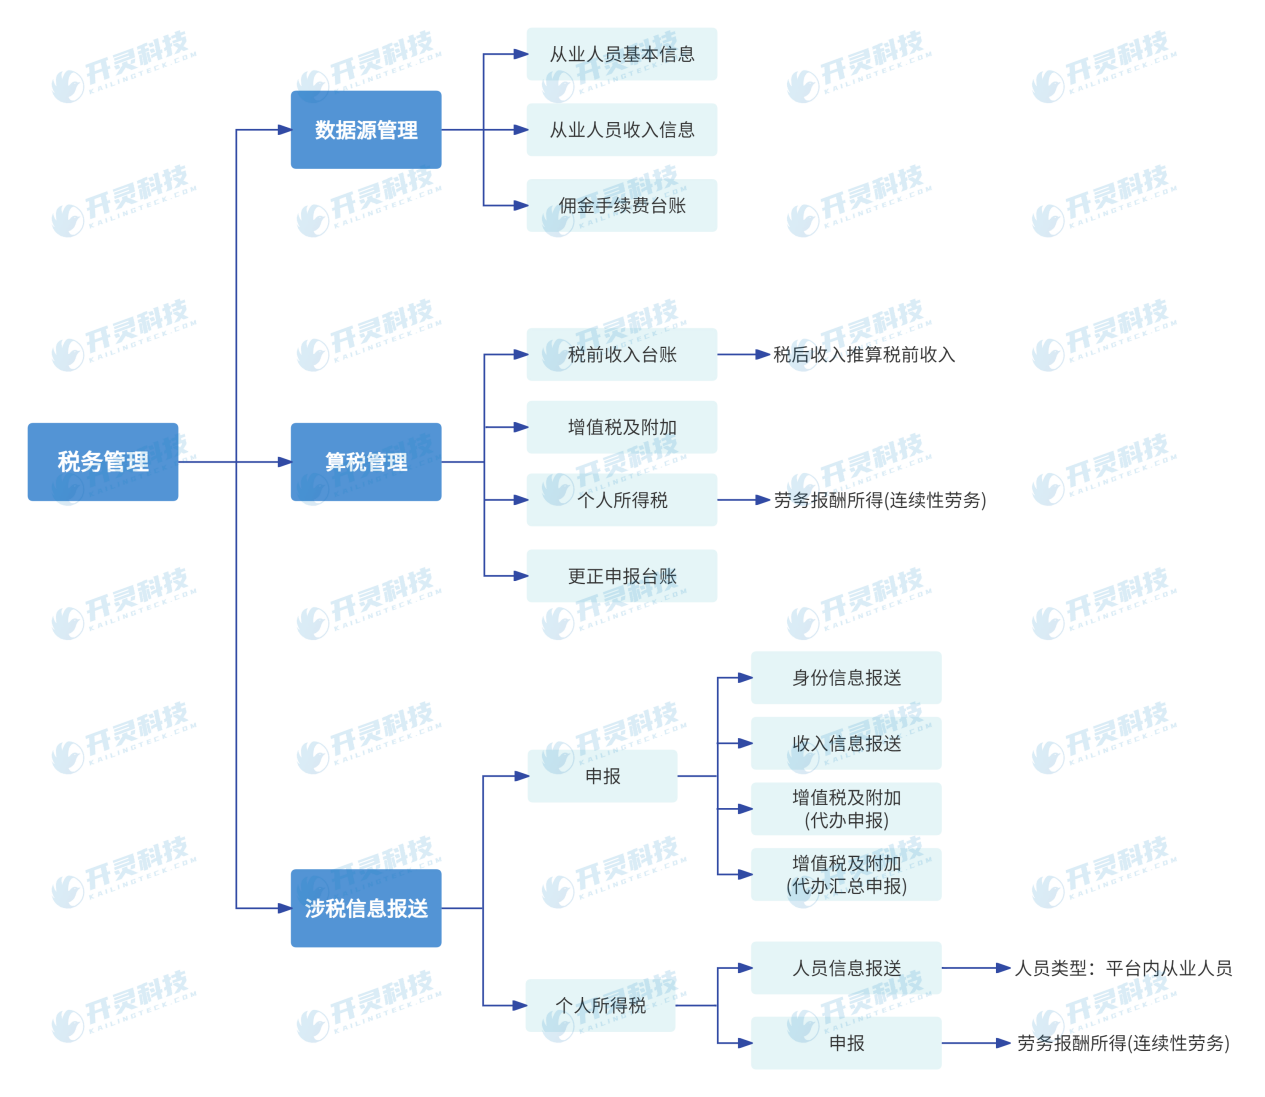
1.ステップ1:データソース管理体系を構築する政策第四条「身分情報と収入情報の報告」により、企業はマルチソースデータを統合する必要があります。 ▪ 従業員基本情報庫:実名登録ユーザーの全ライフサイクルデータ(身分証、連絡先など)を記録し、身分報告表と個人所得税人員情報の生成に使用。 ▪ 従業員収入情報庫:各取引注文(注文金額、時間など)を収集し、収入報告と税金計算の基礎とする。 ▪ 佣金手数料台帳:プラットフォームが徴収する佣金を追跡し、収入を逆算して脱税を防止(政策第4条はプラットフォームが収入逆算情報を報告する必要があることを強調)。 2.ステップ2:リアルタイム税額計算管理政策第四条はプラットフォームが従業者に代わって申告または税額控除を行うことを要求しています。Kailing Technologyの「算税管理モジュール」が自動化を実現: ▪ 増値税および附加計算:取引注文に基づき代缴税金をリアルタイム計算(例:6%増値税および附加税率)。 ▪ 個人所得税源泉徴収:労務報酬所得税をリアルタイム計算(政策第四条でプラットフォームが個税を源泉徴収する必要が明確化)、継続的労務所得の申告をサポートする。 ▪ 税引前収入と更正管理:従業員が税引後決済を約定した場合、システムが自動的に税引前収入を推算します;月をまたぐ支払失敗時の申告調整に対応(申告前は当期データを調整、申告後は局側での更正が必要)。 3.ステップ3:税務関連情報送信と申告実行政策第四条は四半期ごとの報告を要求し、第五条は「ネットワーク等の方式による報告」を強調しています。Kailingモジュールはワンクリック操作に対応: ▪ 申告モジュール: - 身元情報報告:政策で規定された身元データセットを自動生成。 - 収入情報の報告:四半期取引データを集計し、標準化レポートを生成。 - 増値税および附加代理申告:単一戸または総括申告を代理(政策第4条により代理申告が許可)。 ▪ 個人所得税モジュール: - 人員情報の報告:税務機関システムへ同期。 - 個人所得税申告:プラットフォーム従業者向けに設計され、所得類型は「労務報酬所得(継続的労務)」に適合。 4.第四ステップ:リスク防止・管理と最適化▪ 核験メカニズム:情報の真実性を定期的に審査(政策第六条)。Kailing Technologyのツールには検証ルールが組み込まれ、虚偽報告や漏れ報告を防止します。 ▪ 安全な保存:データを暗号化保存(政策第九条)、税務機関の安全要件を満たす。 ▪ 部門間協同:情報共有(政策第八条)を活用し、重複報告の負担を軽減。 三、ワンクリック税務申告ツール:Kailing Technology算税管理モジュールの価値中堅・中小プラットフォーム企業の課題に対し、Kailing Technologyソリューションは「ワンクリック税務申告」を核心とし、政策コンプライアンスの難点を直撃: ▪ 自動税額計算と報告により、人為的エラー率を低減(10~50万元の罰金リスクを回避)、コンプライアンスコストが70%低下。 ▪ 税金(個人所得税の源泉徴収など)をリアルタイムで計算し、効率を向上、政策第四条の「四半期終了後の翌月内」の期限要件をサポート。 ▪ 従業者の入居を誘致:コンプライアンスで透明な決済が信頼を強化(政策第一条「納税者の権益保護」)。 ▪ 政策の恩恵期の優位性:新規制にいち早く適合したツールとして、中小プラットフォーム企業が市場を迅速に獲得するのを支援し、目前は黄金のウィンドウ期です。 ▪ 税務機関インターフェースに直連(政策第五条「直連報告の提供」)、データのシームレスな伝送を確保。 ▪ モジュール設計:データソース管理→算税コア→报送申告、全チェーンで政策要件をカバー。 国務院第810号令は税務環境を規範化しただけでなく、プラットフォーム経済に公平な活力を注入。以下を通じてKailing Technology ソリューション、企業は新規則をシステム的に導入できます:データ統合からリアルタイム税計算、そしてワンクリック送信まで。Kailing Technologyは技術革新でコンプライアンスのハードルを下げ、中小企業が業務革新に専念できるようにし、処罰リスクを回避します。 今すぐKailing Technologyに相談、政策のメリットを先取りする,コンプライアンスを成長エンジンに:https://www.kailingteck.com/ 。 Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには: 販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、各領域のデジタル化プロセスを全方位的に推進。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|