010-6097 4119デモを予約


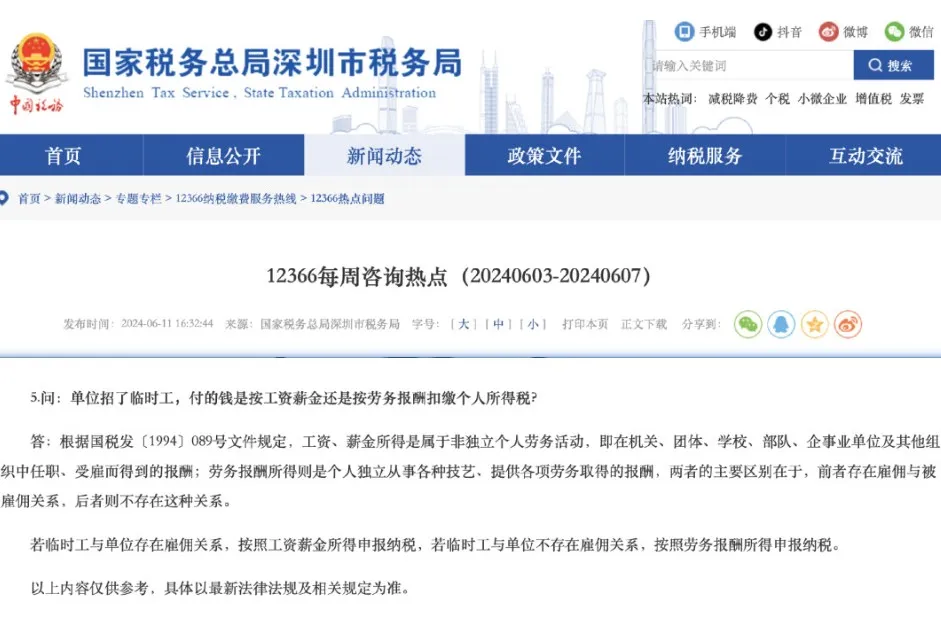
税務局の回答:臨時雇いは「給与」か「労務報酬」で決済するのか?(個人の適法な代理インボイス発行ガイド付き)公開日:2025-05-28 17:44 臨時工(Temporary worker)とは、一般的に職場において非正規雇用される労働者を指し、試用期間の基準がなく直接就業し、一般的に家事サービス業に多く、通常4~8時間の日給は数百元である。臨時工は正規の労働者のように年金や毎月の最低賃金の保障を受けることはできない。臨時工は契約雇用者と人材派遣の2種類に分けられる。臨時工を雇用する目的は、短期的に発生する追加業務を処理するためであり、例えば正社員が産休を取るため、臨時工を代替として雇うのである。 多くの会社は一時的に個人を雇用して一部の業務を処理してもらい、これらの業務には個人に相応の費用を支払う必要がある。しかし、一部の財務担当者は正確に区別できない:臨時工は一体「給与」として個人所得税を控除すべきか、それとも「劳务報酬」として個人所得税を控除した後に精算すべきか?この問題について、税務局も明確に回答している。今日は一緒に見ていきましょう! 一、臨時工の賃金は「賃金」か「労務報酬」か?
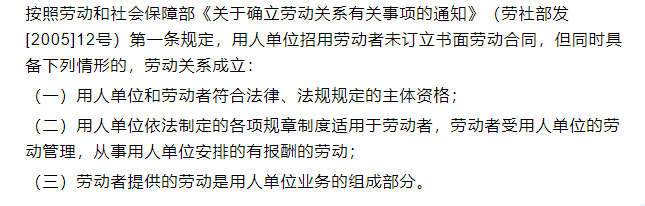
税務当局の回答:臨時労働者と単位に雇用関係がある場合は給与・賃金所得として納税申告し、臨時労働者と単位に雇用関係がない場合は労務報酬所得として納税申告します。 結論があるように見えても、実際に仕事で使う段階になると、多くの仲間は依然として戸惑いを感じています:では私の会社とこの臨時工は果たして雇用関係にあるのか? この問題はこう捉えられます。主にあなたとこの臨時作業員がどのように取り決め、どのように契約を締結するかによります。 (1)労働契約を締結した場合、労働関係となる。 毎月正常に給与を支給する場合、「雇用者か」で「はい」を選択し、正常給与・給与報酬レポートを記入します。 企業は以下に従って「給与・賃金」臨時労働者に報酬を支給する場合、「給与・賃金」に基づいて個人所得税を源泉徴収・代納し、同時に臨時労働者の社会保険も源泉徴収・代納する必要がある。 「給与・賃金」の個人所得税は7級超過累進税率を適用:控除額は5000元。従業員に支払う給与は給与表を作成して支給できます、従業員が勤務先にインボイスを提供する必要はありません。
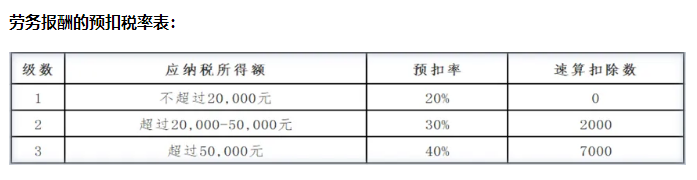
(2)締結したのが労務契約であれば、労務関係である。 毎月給与を支給しない、または労働契約を締結していない場合、「雇用者か否か」で「いいえ」を選択し、記入 企業は以下に従って「労務報酬」個人所得税を源泉徴収・代行納付、労務提供を受ける企業は労務提供者に社会保険を提供する必要はない。 労務報酬の個人所得税の税率は20%〜40%です。企業が労務費を支払う際に給与表を作成してコスト控除することはできません。個人がインボイスを提供して計上する必要がある。ただし、個人が提供する役務が500元を超えない場合、企業は内部証憑を税引前控除証憑として使用できる。
二、臨時労働者のために社会保険を納付する必要があるか 大多数の会社には基本的に臨時工、インターン、試用期間の従業員がおり、これらの雇用企業は社会保険を納付すべきでしょうか? 1.臨時工は三つの状況に分かれる: ①労働契約を締結し、定期的に労働報酬を支給する。既に労働契約を締結している場合、雇用関係が形成されていることは確実であり、必ず社会保険に加入しなければならない。 ② 労務契約を締結する場合、これはサービスの関係に属し、社会保険に加入する必要はない。 ③ 契約を締結していないが、実際にはすでに労働関係が成立している。このような場合も雇用関係に属し、社会保険を納付すべきである。
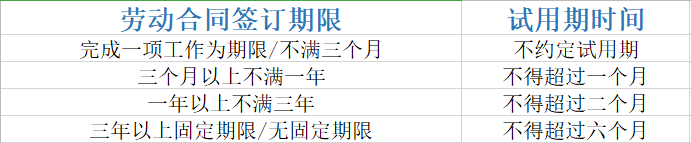
したがって、臨時工が社会保険を納付するか否かは、上記のいずれの状況に該当するかによる! 2、インターン生が単位に実習に来て、労働契約を締結せず、三者協議を締結し、有効期間は契約日から卒業生が雇用単位に报到するまでである。雇用関係を構築していないため、社会保険を納付しない! 3、試用期間の従業員について、「社会保険法」の規定により、雇用主は雇用の日から30日以内に社会保険に加入させる必要があります。未加入は実は違法であり、仲裁を申し立てることができます。
試用期間は労働契約期間に含まれ、従業員の試用期間中も社会保険を納付する必要があります。 4、労働者派遣は派遣単位が社会保険を納付するが、用工単位は労災保険を納付する必要があり、死傷事故が発生すると連帯責任を負う可能性がある。 5、さらに3種類の人は社会保険を納付する必要がありません:非全日制雇用;定年再雇用者;他単位の停職者を聘用。 三、臨時工の性質が異なれば、記帳仕訳も異なる 臨時工の性質が異なれば、経理処理の方法や仕訳も必ず異なります! 1.企業が直接臨時工を雇用し、労務契約を締結し毎月定期的に報酬を支払う。 小编がA社に雇用された臨時工で、今月の月結給与が10,000元と仮定する。 会計処理: 借:应付职工薪酬
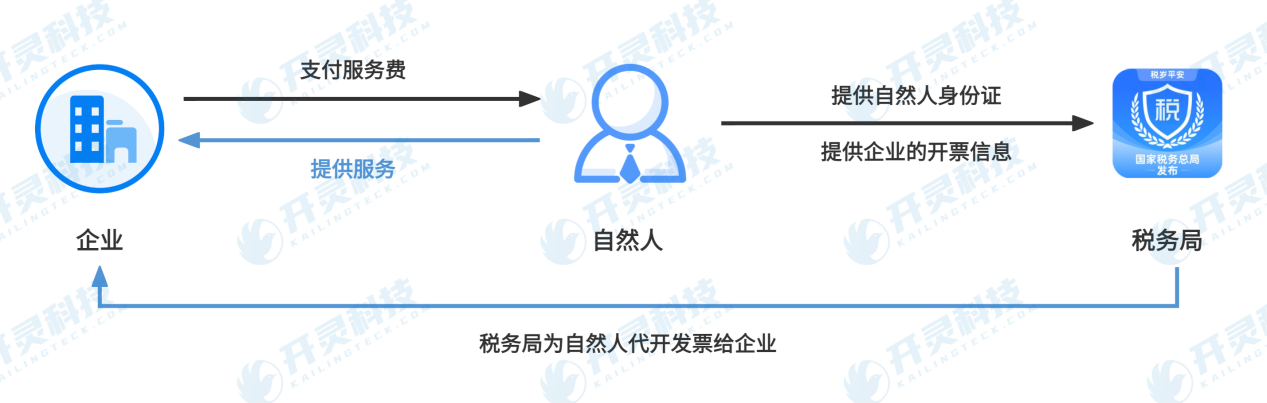
2.企業が臨時工と劳务契約を締結しておらず、時折回数単位で課金する場合、雇用関係は存在せず、臨時工が劳务を提供しても、実際の雇用関係は存在しない。 企業はそのために個人所得税を源泉徴収する必要はなく、労務費として処理するだけでよい。このような臨時労働者は税務局で労務インボイスの代理発行を受ける必要があり、企業の財務担当者はその票をもって計上する。 小编がB社に雇用された臨時工で、今月の月結給与が10,000元と仮定する。 会計処理: 借:管理費—労務費
四、労務報酬支払の誤解に皆さん注意して防止しましょう! 誤解一:自然人への労務報酬を支払う場合、インボイスがなくても税引前控除が可能。 訂正:上記の理解は誤りであり、前述の通り、企業が個人に支払う労務報酬は、インボイスを取得しなければ税前控除できません。 実務上、労務費インボイスと言えば、企業も労務を提供する個人も悩む。個人がインボイスを発行しなければ、企業は税前控除できず、個人がインボイス発行を嫌がる理由は、一つは面倒だから、二つは増値税を納めたくないからである。 ここでは個人がどのようにコンプライアンスに則って「個人向け代理インボイス発行」を行うかをご紹介します:
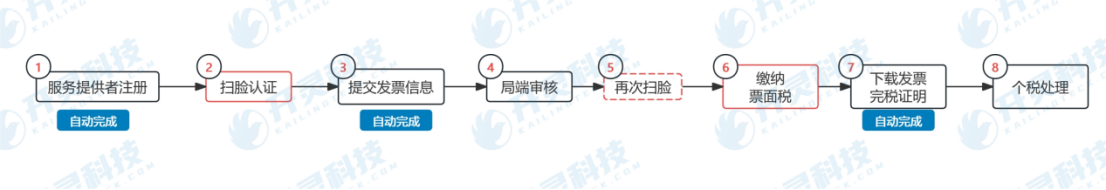
Kailing 個人向け代理インボイス発行プラットフォームの全工程コンプライアンスガイド: ▪ 身元確認とデータ暗号化:公安システムの実名認証と顔認証技術に依拠し、発行者の身元が真実かつ有効であることを確保し、源流から「なりすまし代理発行」「虚偽インボイス発行」などのリスクを根絶します。すべてのデータ送信は暗号化チャネルを通じて処理され、等保三級の安全基準に適合します。 ▪ 自動インボイス発行:手作業での発行や税務局へ足を運ぶ従来の方法から脱却し、個人はプラットフォームを通じてオンラインで発行申請を提出し、システムが税務ルールを自動マッチングして、コンプライアントな全面デジタル化電子インボイス(普通インボイス)を生成し、XML/OFD/PDFの複数形式でのダウンロードをサポートし、企業の財務アーカイブ要件を満たします。 ▪ 税費納付と証憑保存:プラットフォームは増値税及び付加税を自動計算し、WeChat/Alipay/銀聯など多様な支払い方法をサポートし、納税証明をリアルタイムで生成。企業は源泉徴収・代行納付が不要で、個人が自主的に納税プロセスを完了し、税務チェーンの完全なコンプライアンスを確保。
誤解二:自然人への労務報酬を支払う際、支払側が個人所得税を源泉徴収するとき直接20%の税率を乗じて計算する。 訂正:上記の理解は誤りであり、まず収入額を計算し、次に税率20%で個人所得税を源泉徴収する必要があります。 誤解三:自然人への労務報酬が800元以下の場合、個税申告は不要。 訂正:上記の理解は誤りであり、労務報酬所得の毎回の収入が800元を超えない場合、源泉徴収予納計算時に「労務報酬所得の毎回の収入が4000元を超えない場合、減除費用は800元で計算」するため、源泉徴収予納すべき個人所得税額は0となります。0は申告が不要であることを意味しません。 誤解四:同一自然人への同一項目の労務報酬を、1か月内に複数回取得した場合、毎回800元または20%の控除が可能。 訂正:上記の理解は誤りであり、労務報酬所得は、一時的な収入に属する場合は当該収入の取得をもって1回とし、同一項目の継続的な収入に属する場合は1か月内に取得した収入をもって1回とします。 今すぐKailing Technologyにお問い合わせください。臨時作業員の個人向け代理インボイス発行コンプライアンスソリューションをアンロック:https://www.kailingteck.com/h-col-126.html 。 一部の内容はインターネットに由来します Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには: 販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、各領域のデジタル化プロセスを全方位的に推進。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|