010-6097 4119デモを予約


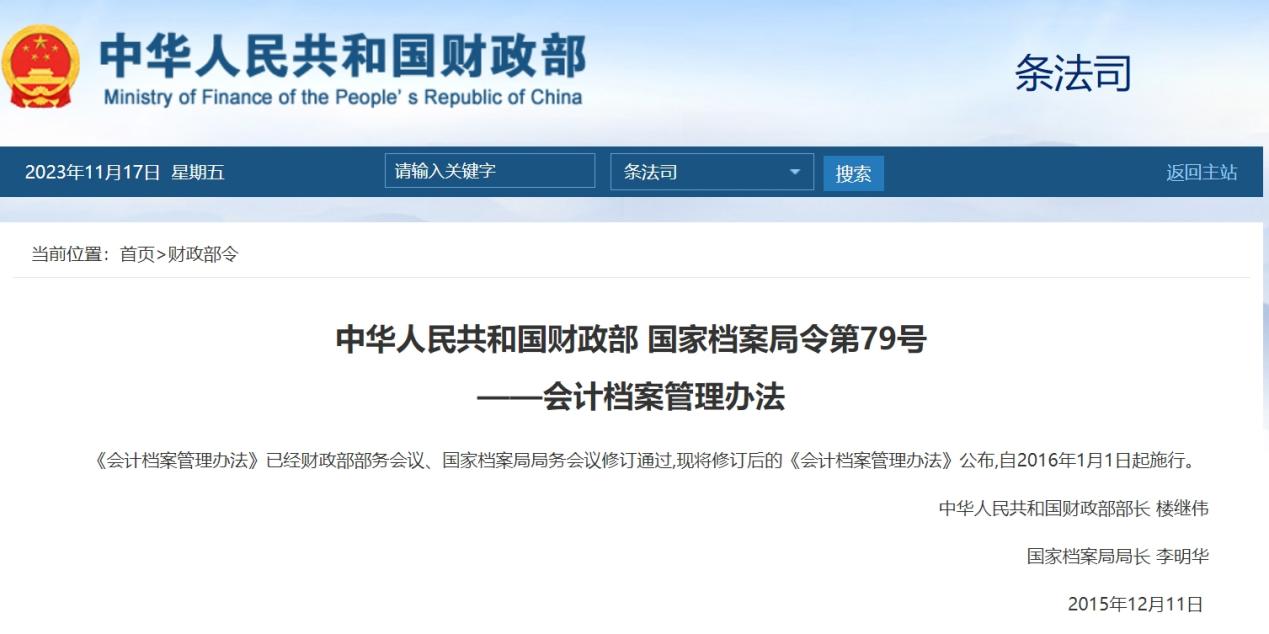
電子会計アーカイブ:紙アーカイブを卒業し、企業の業務・財務・税務デジタル化変革を支援公開日:2023-12-13 15:57 デジタル化の加速と会計資料のペーパーレス政策の推進に伴い、会計アーカイブは次第に電子化の構築と発展を実現し、時代のニーズによりよく応えています。電子会計アーカイブ管理は、企業の従来の紙アーカイブ管理の課題を克服するだけでなく、ライフサイクル全体の管理を実現することで、会計アーカイブの利用価値を高めます。企業が会計アーカイブのデータ資源をより効果的に分析・活用する支援を行い、アーカイブ管理の価値をよりよく発揮し、企業の発展に力強い支援を提供します。 一、政策規範の強化が会計アーカイブの電子化構築を推進2015年12月、《会計アーカイブ管理弁法》(財政部・国家档案局令第79号)は会計アーカイブの定義と範囲を整備し、電子会計アーカイブの管理要件を追加・明確化し、会計アーカイブの現代化管理水準を高めた。
2020年3月、財政部、国家档案局は《電子会計証憑の経費精算・記帳・アーカイブの規範に関する通知》を公布し、電子会計証憑の経費精算・記帳・アーカイブの合法性・規範性について、五つの側面から具体的な要求を提示し、電子会計証憑の紙の印刷物による経費精算・記帳・アーカイブ業務を規範化し、会計証憑の経費精算・記帳・アーカイブ全プロセスの電子化実現を推進した。
2022年4月、国家档案局は《DA/T 94—2022電子会計アーカイブ管理規範》を公布し、電子会計資料の形成・収集・整理・アーカイブおよび電子会計アーカイブの保管・統計・利用・鑑定・処置等の業務要求を規定し、企業の電子会計アーカイブ管理活動の展開を推進した。
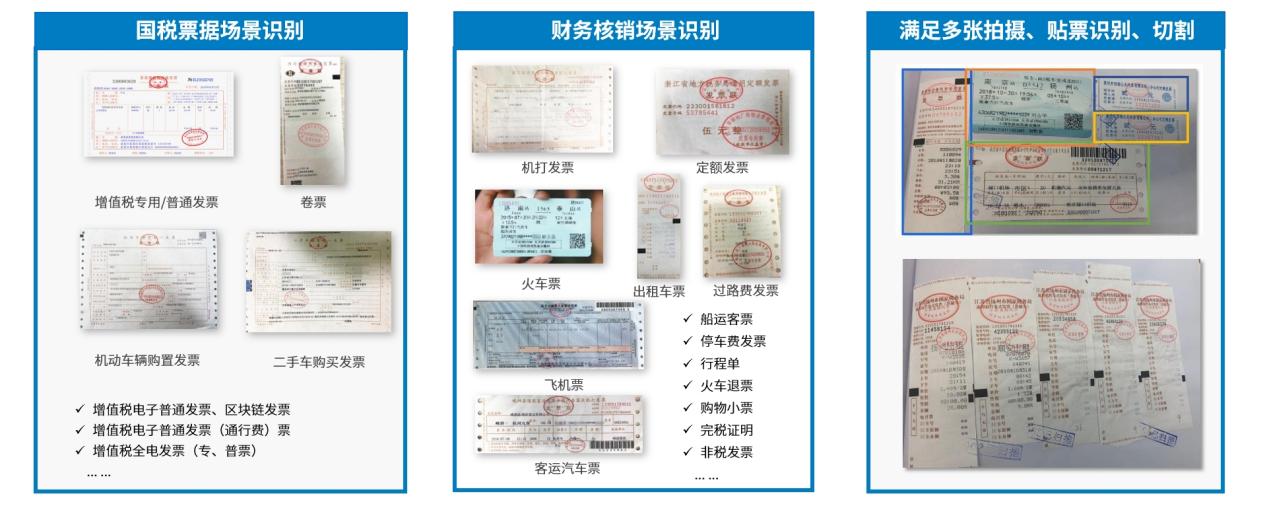
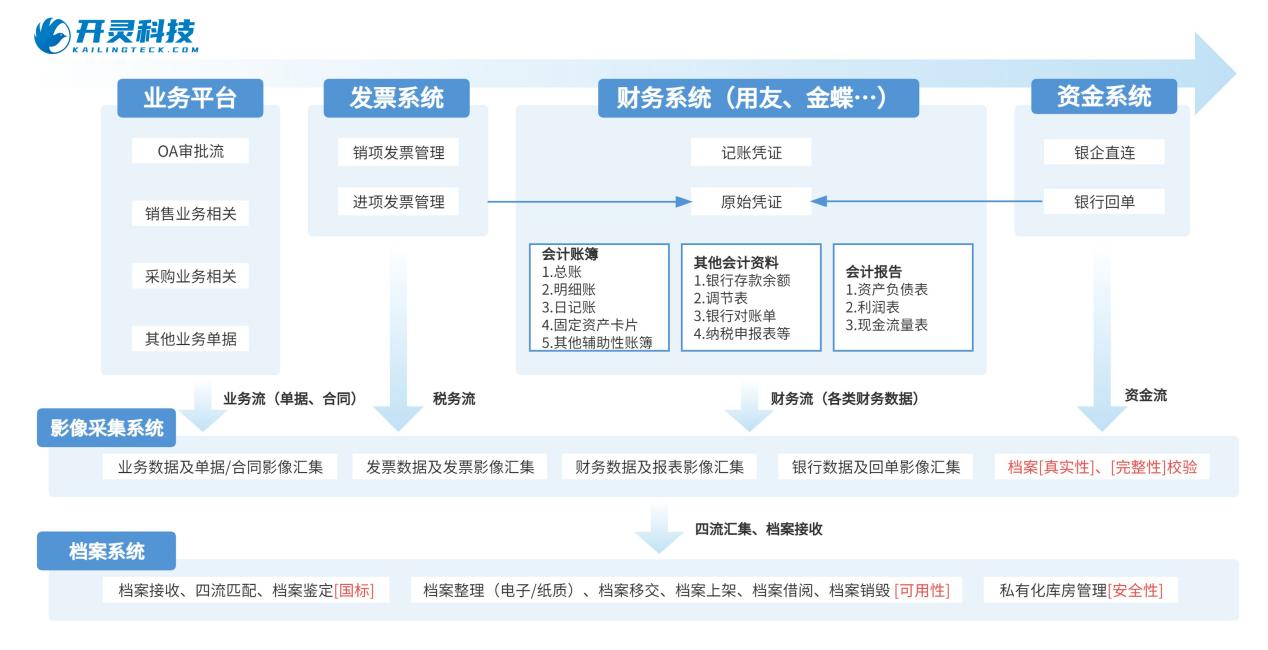
二、従来の電子会計アーカイブ管理の課題は早急に解決が必要従来の電子会計アーカイブ管理は紙ベースの管理モデルを採用しており、企業の経費精算・記帳などの業務では紙の会計資料の受け渡し、審査、アーカイブが必要で、アーカイブの保管と利用の過程でも、アーカイブ手順の煩雑さ、管理コストの高さ、閲覧の困難さ、利用率の低さ、管理の不備、セキュリティ上の懸念など多くの課題がありました。 1、アーカイブフローが煩雑紙の伝票のアーカイブは財務担当者が手作業でマッチング、分冊、製本する必要があり、アーカイブ手順が煩雑で、ほぼ人手処理に頼り、自動化の程度が非常に低い。 2、管理コストが高い紙文書の出力は消耗品コストが高く、スペースも大きく占有し、長期的には高額な維持コストと人件費がかかり、アーカイブと保管の過程で大量の人的・物的資源を消費します。 3、アーカイブ閲覧が制限従来のアーカイブ管理は地域に制限され、アーカイブ保管場所が集中しておらず、遠隔地のアーカイブ閲覧審査には郵送が必要で、アーカイブの紛失・破損リスクが増加し、アーカイブの状態も適時に把握できません。 4、アーカイブ利用率が低い会計アーカイブは紙媒体に制限され、会計実務に十分に貢献できず、会計アーカイブ情報の統一と共有を真に実現できていませんでした。 5、電子資料管理が標準化されていない電子インボイスの紙印刷物を記帳アーカイブの唯一の証憑とすることは準拠しておらず、電子インボイス等の関連電子資料の保存管理が不規範で、標準が統一されていません。 6、監督力度の不足紙の会計資料は改ざん・偽造されやすく、有効な監督手段を欠き、アーカイブの真実性、完全性、安全性を保証することが難しい。 三、電子会計アーカイブシステムの構築と応用Kailing Technologyの電子会計アーカイブ管理システム紙アーカイブから電子アーカイブまでのライフサイクル全体の管理をお客様に提供でき、電子アーカイブの収集、生成、アーカイブ、閲覧、統計、利用、鑑定、廃棄の全過程管理を実現します。 電子会計アーカイブソリューション、従来のアーカイブ管理のコスト高、閲覧不便、紛失しやすいなどの問題を卒業。データを情報化した後、アーカイブデータチェーンを完善し、財務共有を実現しやすくし、財務共有における物理票拠、文書の集中共有などの問題を解決します。 1、アーカイブ全ライフサイクル管理Kailing Technology電子アーカイブシステムは国家の最新の電子アーカイブ管理と業務・財務・税務政策を十分に解釈し、企業が紙と電子の混合アーカイブまたは純電子アーカイブの規範的な管理を行うのを支援し、企業が「業務フロー+データフロー+実物流」のアーカイブ全ライフサイクル管理を実現するのを後押しします。 2、全方位収集、スマート認識 電子アーカイブシステムのアーカイブ収集方式は多様に対応しており、電子/紙媒体、インターフェースの有無によって異なり、さまざまな業務シーンでアーカイブ情報を全方位的に収集できます。 · システムインターフェース収集:フロントエンドシステムとのインターフェース接続方式により、フロントエンドシステムのデータを直接取得する。これには証憑、科目残高表、財務諸表、銀行受領書などが含まれる。 · 画像収集:携帯電話、高撮影儀、スキャナーなど多様な方式を統合し、原本の紙アーカイブの画像資料を収集・アップロードする。 · ローカル電子ファイル収集:ローカルファイルのアップロード方式により、電子文書ファイル情報をアップロード・収集する。 OCR等の技術を組み合わせ、収集した档案情報をスマート認識し、複数票種のインボイス・経費精算表・業務伝票等の認識を含め、構造化情報に変換して保存する。
3、自動分類保存、伝票関連付けのインテリジェントマッチング 『電子会計アーカイブ管理規範』における電子会計アーカイブの分類原則によると、収集した会計資料を分類して保存し、会計資料の形式に応じて以下のカテゴリーを自動的に分類し、同時に会計年度、保管期限、組織機構なども区分する。 純電子、電子+実物など異なるモードのアーカイブ管理に対し、電子アーカイブシステムにはコーディングルールが内蔵され、精緻なマッチング管理モデルを構築します。実物と電子は双方向インデックスを形成し、伝票、イメージ、証憑はインテリジェントにマッチング・関連付けられます。票据、業務伝票、証憑などはインボイス番号、業務伝票番号、証憑番号などの一意の識別番号に基づいて相互にインデックスを構築し、ルールに従って関連関係をマッチングし、自動で帳票化し、アーカイブの完全性を自動検出します。 このモデルでは、実物アーカイブと電子アーカイブのマッチングが実現し、証憑、書類、インボイス相互の関連付けが実現し、その後のアーカイブの検索、閲覧及び管理業務に大きな利便性をもたらしました。 4、アーカイブの迅速な検索と閲覧電子会計アーカイブシステム内の構造化データ(伝票番号、組織機構、アーカイブ分類、実物状態、キーワードなど)に基づき、必要なアーカイブ情報を迅速に検索・照会し、情報閲覧コストを効果的に低減する。 アーカイブ閲覧は電子閲覧と実物閲覧に分かれ、それぞれのプロセスと特徴はやや異なる: · 電子貸出:電子貸出プロセスは主に申請-承認-アーカイブ臨時貸出権限の開放-期限到来時の自動権限回収として設定される。電子貸出は同時に複数人に貸出可能で、地域制限を受けず、定期的に貸出権限を自動回収し、電子貸出時には動的ウォーターマークを付して漏洩を防ぎ、ダウンロードも冊単位の貸出または冊内の単一ファイル貸出も可能。 · 実物貸出:実物貸出プロセスは主に申請-承認-実物貸出登記-実物返却登記として設定され、実物状態を記録する。実物貸出は同時期に一人のみに貸出可能で、地域制限を受け、上下架と定期棚卸しにより紛失や破損を防ぐ必要があり、また冊単位での貸出のみ可能で、冊を分割しての貸出はできない。 電子アーカイブシステムは電子ファイルの電子署名を保持し、アーカイブ機密レベルを設定し、アーカイブ背景ウォーターマークや貸出テンプレートなどを構成し、電子アーカイブの保存と貸出の安全を十分に保障します。
四、電子会計アーカイブの応用価値国家政策とデジタル経済の後押しの下、電子会計アーカイブの発展の見通しと応用価値はますます際立っています。も会計情報化・ペーパーレスの重要な進歩を象徴する。電子会計アーカイブはアーカイブの自動化と閲覧照会の効率化を実現し、アーカイブ管理の安全性と完全性を向上させ、管理コストを低減し、管理効率を高めた。同時に、電子会計アーカイブ管理の過程で、会計アーカイブのデータ価値を十分に掘り起こし、企業経営管理における応用価値を拡張し、企業により大きな価値を創造し、企業の順調な実現を支援する税務・財務デジタルトランスフォーメーション。 一部の文字はインターネットに由来します 北京Kailing Technology有限公司——企業の業務・財務・税務デジタル化ソリューションサービスプロバイダー。 Kailing Technologyは企業のニーズに応じて、販売管理システム、購買管理システム、売上VATインボイス発行システム、仕入VATインボイス受領システム、画像管理システム、財務記帳システム、電子会計アーカイブなどの業務ソリューションを提供し、専門的かつ効率的に企業の業務・財務・税務デジタル管理の転換・アップグレードを支援します。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。 |