010-6097 4119デモを予約


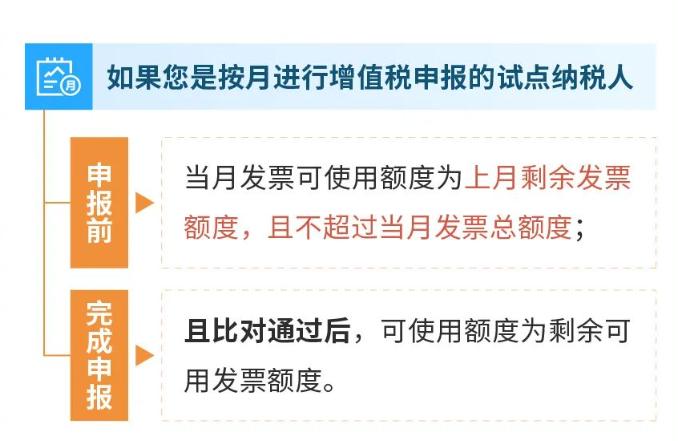
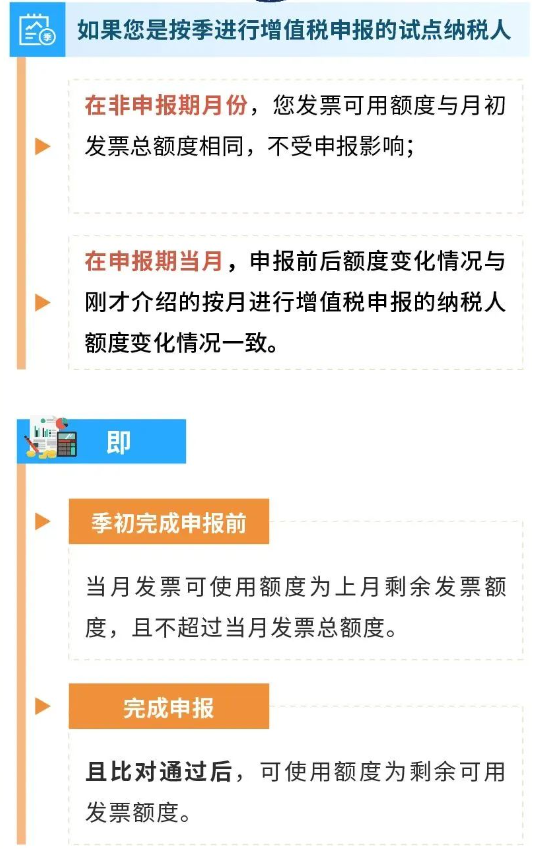
実用ガイド|一文で詳解「全面デジタル化電子インボイスのインボイス限度額」公開日:2023-12-06 13:59 一、インボイス総限度額と利用可能インボイス限度額とは何か?インボイス総限度額 1自然月内に、試点納税者のインボイス発行総額(増値税を除く)の上限額。 電子インボイスサービスプラットフォームを通じて発行できる全面デジタル化電子インボイス、紙専用インボイスおよび紙普通インボイスの上限総額を含みます。 および増値税インボイス管理システムを通じて発行可能な紙の専用インボイス、紙の普通インボイス、増値税普通インボイス(ロール式)、増値税電子専用インボイスおよび増値税電子普通インボイスの上限総額。 表示:システムは毎月初めに、貴社のリスク度合い、納税信用レベル、実際の経営状況などの要素に基づき、貴社のインボイス総額度を自動計算します。 残り利用可能限度額 1自然月内に、試点納税者が当月インボイス総限度額から当月使用済み限度額を差し引いたもの。 そのうち、使用済み限度額には試点納税者が電子インボイスサービスプラットフォームを通じて発行したインボイス金額が含まれます; および増値税インボイス管理システムを通じて発行する紙の専用インボイス、紙の普通インボイス、ロール式インボイス、電子専用インボイスおよび電子普通インボイスの受領部数と1枚あたりのインボイス最高発行限度額の積。 また、インボイス限度額は申告行為とも関係がある。:
二、当社は四半期ごとに増値税申告を行う納税者であり、今月は申告を行いませんが、今月のインボイス利用可能限度額はどのように計算すべきですか?
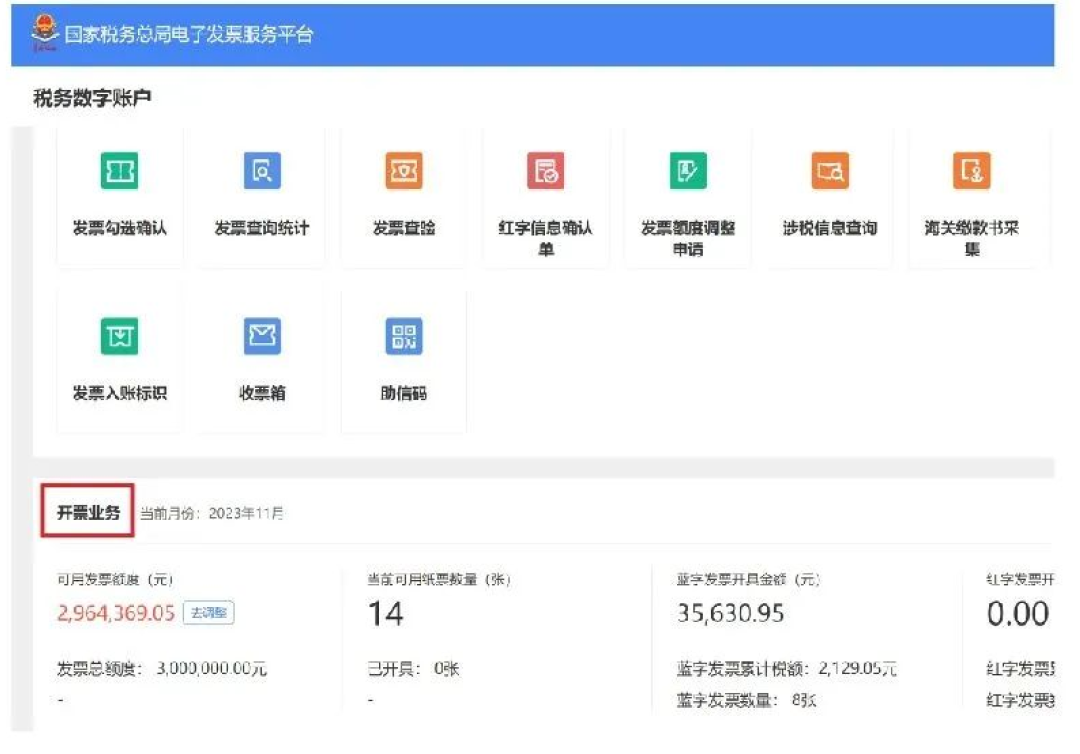
三、では、どこで私のインボイス総限度額と利用可能インボイス限度額を確認できるのでしょうか?北京市電子税務局にログインできます。パス:【我要办税】-【税務デジタルアカウント】-「インボイス発行業務」タブの下。
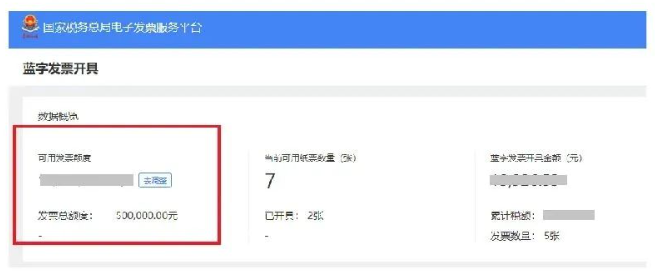
【インボイス発行業務】--【藍字インボイス発行】画面に入り、データ概要部分でもインボイス総限度額と利用可能インボイス限度額を確認できます。
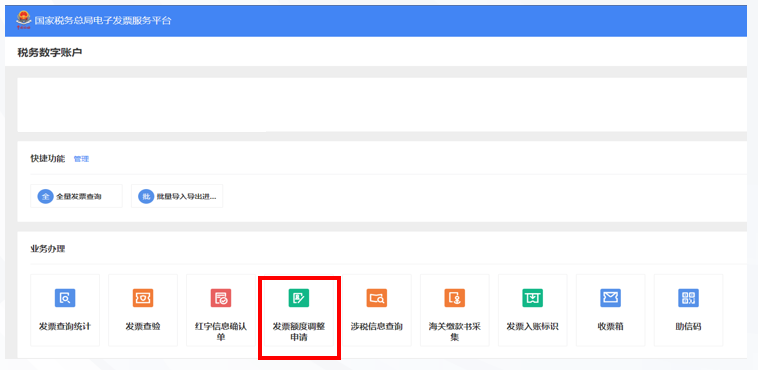
四、もし私の額度が足りなくなったら、どうすればよいですか?発行金額総額限度額の調整には、定期調整、臨時調整、手動調整の三つの方式がある。 (一)定期的な調整 定期調整とは、全面デジタル化電子インボイスサービスプラットフォームが毎月自動で試点納税者の発行金額総限度額を調整することです。 (二)臨時調整 臨時調整とは、税務リスクの程度が比較的低い試点納税者が発行するインボイス金額が初めて発行金額総限度額の一定割合に達した場合、電子インボイスサービスプラットフォームが当月自動的にその者に一度だけ発行金額総限度額を臨時に増加させることを指す。 (三)手動調整 人手による調整とは、試点納税者が実際の経営状況の変化により発行金額総限度額の調整を申請し、主管税務機関が法規に基づき審査して異常を発見しなかった場合、納税者のために発行金額総限度額を調整すべきことをいう。 五、定期調整と臨時調整はどちらもシステムの自動調整ですが、どのような場合に手動調整を申請する必要があるのか?発行金額総限度額が不足し、システム自動調整後も発行金額総限度額が依然として不足する場合、主管税務機関に発行金額総限度額の調整を申請できます。税務機関は納税者のリスク程度、納税信用等級、実際の経営状況などの要素に基づいてその発行金額総限度額を調整します。 六、どのように操作すればよいですか?発行総額度の調整はどのように申請しますか?電子税務局にログインし、「税務デジタルアカウント—インボイス限度額調整申請」モジュールで、売買契約などの資料をアップロードし、税務機関にインボイス限度額の調整を申請できます。 電子税務局にログインし、【我要办税】--【税务数字账户】--【发票额度调整申请】をクリックします。
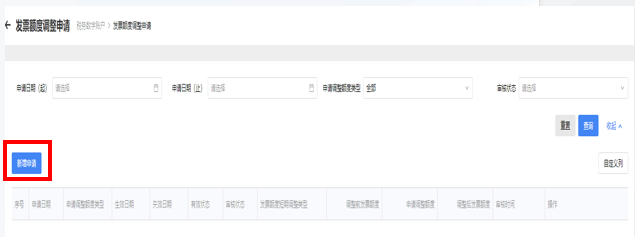
【インボイス発行業務】--【藍字インボイス発行】画面に入り、「調整へ」をクリックすると、システムは自動的にインボイス限度額調整申請画面に遷移します。インボイス限度額調整申請画面に入った後、【新規申請】をクリックします。
ポップアップした新規申請ページで、申請限度額調整情報を入力します。これには【申請調整限度額タイプ】、【インボイス限度額短期調整タイプ】、【有効期間起止】、【申請調整限度額(元)】、【申請理由】が含まれます;売買契約、固定資産状況表などの添付資料をアップロードした後、【申請】をクリックします。 七、全面デジタル化電子インボイス試行企業に組み入れられた後、まだ紙媒体インボイスを発行できますか?紙媒体インボイスを発行する場合、残りの利用可能限度額はどのように使用しますか?以下を通じて電子インボイスサービスプラットフォーム紙専用インボイスと紙普通インボイスを発行する場合、1枚のインボイス発行金額は1枚の最高発行限度額を超えてはならず、かつ当月の残り利用可能額を超えてはならず、実際の発行金額に応じて当月の残り利用可能額を控除します。 試点納税者は次を通じて受領した増値税インボイス管理システム発行した紙専用インボイス、紙普通インボイス、ロール式インボイス、増値税電子専用インボイス及び増値税電子普通インボイスについては、受領枚数と1枚当たりの最高発行限度額の積を当月の残り利用可能額から控除し、発行時には当月の残り利用可能額を控除しません。 八、もし全面デジタル化電子インボイスの発行に誤りがある場合、まだ赤字インボイスで訂正できますか?赤字訂正後、控除された限度額は戻ってきますか?全面デジタル化電子インボイスを発行した後、当月に赤字数電票を発行した場合、電子発票サービスプラットフォームは同期してその可用発票限度額を増加させます。 月をまたいで赤字数電票を発行する場合、または赤字数電票を発行しても数電票に対応できない場合、電子インボイスサービスプラットフォームはその当月の利用可能インボイス枠を増加させない。販売値引きの場合も、利用可能インボイス枠を増加させない。 出典:北京税務 北京Kailing Technology有限公司——企業の業務・財務・税務デジタル化ソリューションサービスプロバイダー。 Kailing Technologyは企業のニーズに応じて、販売管理システム、購買管理システム、売上VATインボイス発行システム、仕入VATインボイス受領システム、画像管理システム、財務記帳システム、電子会計アーカイブなどの業務ソリューションを提供し、専門的かつ効率的に企業の業務・財務・税務デジタル管理の転換・アップグレードを支援します。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。 |