010-6097 4119デモを予約


デジタルインボイス管理の制勝の道を探り、企業の税務管理の革新とアップグレードを推進公開日:2024-10-14 16:55 デジタル化の波に後押しされ、企業の税務管理はかつてない変革を経験しています。数電票は、この変革の先頭を走るものとして、徐々に企業の税務管理の新たな寵児となっています。 一、全面デジタル化電子インボイスがなぜ企業税務管理の新寵となるのか?「インボイスによる税務管理」は常に税収徴管の重要な方法の一つである。従来の紙インボイス、電子インボイスを経て、現在推進されている全面デジタル化電子インボイスに至るまで、本質は変わらない。紙インボイスは、高水準の偽造防止技術で印刷され、固定の版面・様式を持ち、国家が統一定版発行し、統一デジタル番号を付した制式インボイスである。企業は税務機関に申請して受領し、専用税控装置などの媒体によってのみ発行できる。電子インボイスは「紙電インボイス」とも呼ばれ、現行の紙インボイスの様式と管理プロセスに基づき、紙インボイスの票面を電子化したものである。インボイスの印刷や伝達などの段階は削減されたが、インボイスの申領、販売、発行、限度額、繳銷などは依然として紙インボイスの管理模式を踏襲している。 全面デジタル化電子インボイスは、同等の法的効力を持つ全く新しいインボイスであり、版式不要、媒体不要、申領不要で、要素化・タグ化され、インボイス情報をすべて構造化データに形成し、多種のインボイスタイプを単一の全面デジタル化電子インボイスタイプに統合し、税控設備の申領、票種核定、最高発行限度額の審査・承認が不要で、智能授信付与、自動定向デリバリーにより、全国統一コード付与を実現します。
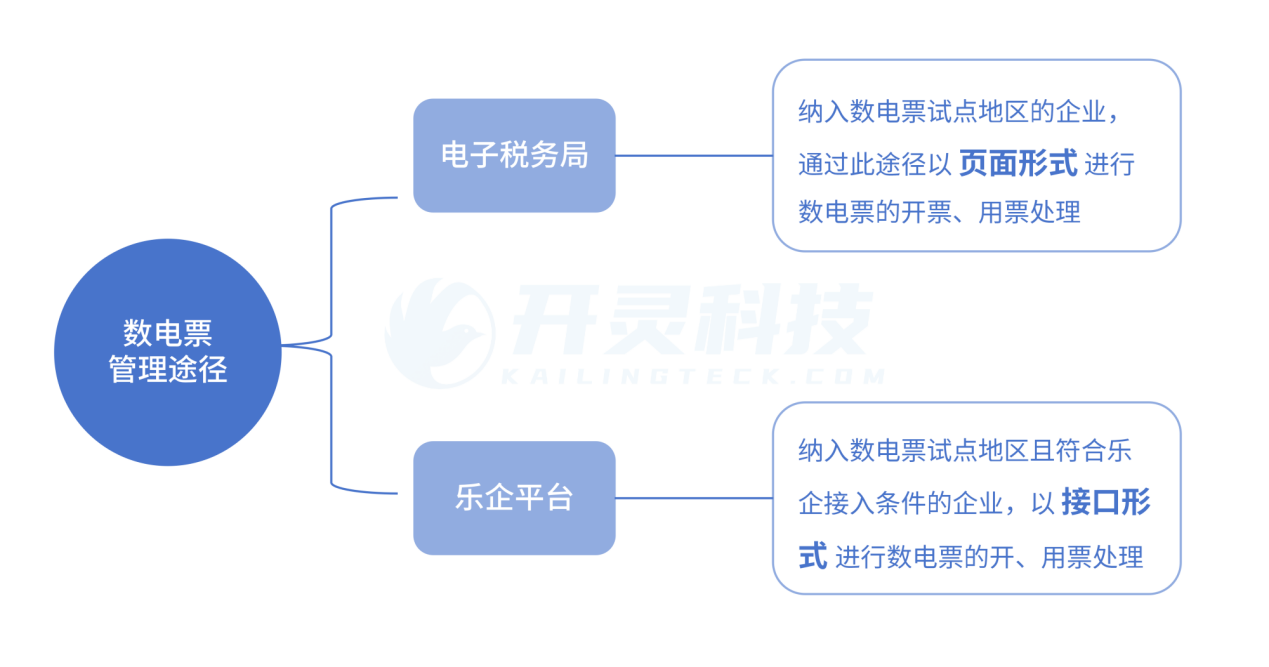
数電票の導入以来、その発行プロセスの利便性とコスト削減により、急速に多くの企業に支持されています。その背景を深く探ると、一方でインボイスの全面デジタル化が会計担当者に利便性をもたらしています。媒体不要、版式不要、授信制、コード付与制、タグ化、要素化などの新たな利点が企業の税務部門と財務管理に利便性をもたらし、企業管理のデジタル化を効果的に推進します。もう一方で、インボイスの全面デジタル化は業務・財務・税務融合体系下の会計処理、会計アーカイブ、税務管理に影響を与えます。まさにそのため、数電票は常に財務・税務管理分野のホットトピックです。それは税務管理の未来のトレンドを代表するだけでなく、企業税務管理の新たな寵児でもあります。 二、電子税務局と楽企プラットフォームはどちらが優れていますか?現在、企業が全面デジタル化電子インボイスの発行・用票管理を実現するには、電子税務局と楽企プラットフォームの2つの管理経路があります。この2つの経路はそれぞれ特色があり、企業に異なるレベルの税務サービスを提供しています。 電子税務局の経路:試点企業は各省電子税務局のウェブページにログインし、税務局が提供する全面的な全面デジタル化電子インボイスサービスを利用できます。これらのサービスにはインボイスの交付、交付、検証、認証、集約など全プロセスが含まれ、企業に便利で直感的なページ操作環境を構築します。このようなウェブページ操作により、企業は簡単かつ便利に全面デジタル化電子インボイスの交付・利用管理を完了できます。 楽企プラットフォームの経路:楽企接続基準に適合する企業は、国税総局が提供する公式インターフェースを利用し、税務局側システムとの直接接続を実現できます。楽企プラットフォームはルールが開放され標準が統一されたデジタル電子インボイスおよび関連税務サービスを提供しますが、このプラットフォームは特定の条件を満たす企業にのみ開放されています。楽企プラットフォームを通じて、企業はより高度な自動化・統合化された税務サービスを享受できます。
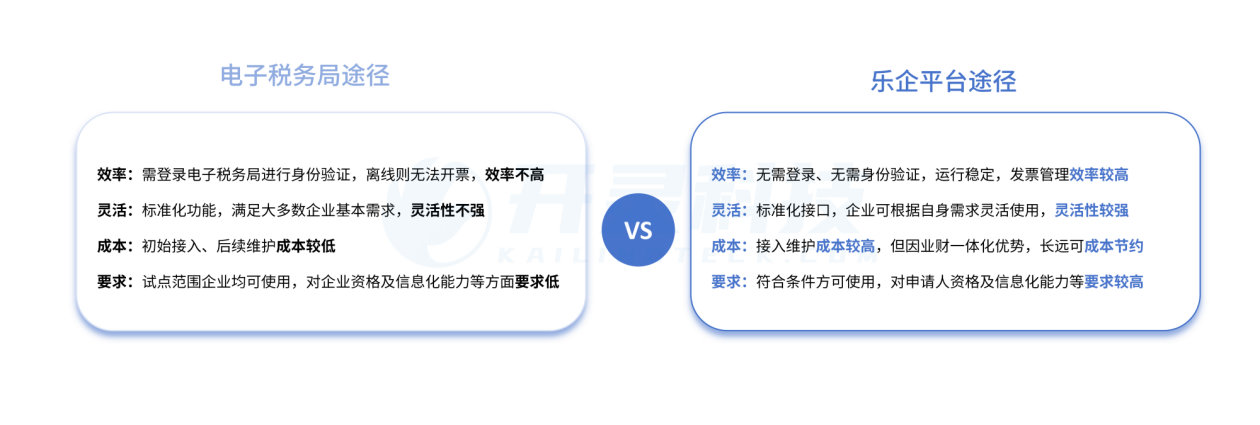
電子税務局でも楽企プラットフォームでも、いずれも税務局が公式に提供する全面デジタル化電子インボイス管理プラットフォームであり、それぞれ独自の強みと限界があります。以下に2つの管理経路の比較を示しますので、企業は選択時に自社のニーズに応じて权衡する必要があります。
三、企業ごとに全面デジタル化電子インボイス管理の方法をどう選ぶべきか?全面デジタル化電子インボイスの管理方法を選定する際、企業は自身の規模、業務の複雑さ、技術力などの要素に基づいて総合的に考慮する必要があります。 中小企業:柔軟性とコスト効率 中小企業にとって、柔軟性とコスト効率は全面デジタル化電子インボイス管理方式を選ぶ際の主な考慮要素です。企業は業務・財務システムの改修や楽企インターフェースの適合を支える十分なリソースを持たない可能性があるため、操作が容易で低コストのソリューションを選ぶ必要があります。電子税務局はこうした企業により適している可能性があります。基本的な全面デジタル化電子インボイスサービスを提供し、追加のシステム開発・保守コストが不要だからです。 大規模企業:自動化と統合度 大規模企業は通常、より複雑な業務プロセスと税務ニーズを持つため、より高度な自動化とシステム統合が必要です。楽企プラットフォームは企業内部システムとの深度統合の可能性を提供し、業務・財務データからインボイスまでの全プロセス自動管理を実現し、税務管理プロセスを最適化し、税務処理の効率と正確性を向上させます。さらに、楽企プラットフォームはより柔軟なインターフェースサービスを提供し、大規模企業がより良い税務数智化管理を行うのを支援します。 グループ企業:集中化と制御力 グループ企業は、その地域横断的・多様な業務特性から、集中化され高度に制御可能な全面デジタル化電子インボイス管理方式を必要とします。楽企プラットフォームの集中管理機能により、グループ企業は統合プラットフォーム上で全下位単位の全面デジタル化電子インボイスを管理でき、税務コンプライアンスと効率の両面を向上させます。 業界特有のニーズ:カスタマイズとコンプライアンス 電子税務局と楽企プラットフォームは全面デジタル化電子インボイス管理の基本機能の提供において一致性があるが、一部の特殊機能では、楽企プラットフォームの機能イテレーション速度が電子税務局よりやや遅れる可能性がある。これは特定の状況下で、楽企プラットフォームが一部の特定業界の発行ニーズを一時的に満たせない可能性があることを意味する。例えば、自動車業界における自動車統一販売インボイスの発行ニーズ、輸入企業における税関納付データの集約ニーズなどである。 企業がこれらの特殊なインボイス管理ニーズに直面するとき、楽企プラットフォームを全面デジタル化電子インボイス管理方式として選択する前に、楽企プラットフォームの現在の対応程度を十分に考慮する必要がある。企業は楽企プラットフォームがすでに対応する機能サポートを提供しているか、またはこれらの特殊なニーズを満たす明確な更新計画があるかを評価すべきである。楽企プラットフォームが一時的に対応できない場合、企業は電子税務局の使用を検討するか、楽企プラットフォームの後続の更新を待つ必要があるかもしれない。 四、結び全面デジタル化電子インボイスの管理方法を選定する際、企業は現在の機能サポートだけでなく、長期的なサービス安定性、データセキュリティ、プラットフォームの更新・保守戦略も考慮する必要があります。そうすることで、選択した方案が特定のニーズを満たしつつ、税務コンプライアンスと業務継続性を維持できることを確保できます。電子税務局か楽企プラットフォームかを問わず、企業は自身の実情に応じて賢明な選択をする必要があります。適切な全面デジタル化電子インボイス管理方式を選んでこそ、企業はデジタル化転換の道をより遠くまで歩めます。 出典:ネットワーク Kailing Technologyは企業のニーズに応じて、企業の業務・財務・税務デジタル化製品ラインを提供します: 販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、専門的かつ高効率に企業の業務・財務・税務デジタル化管理の転換・アップグレードを支援。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|