010-6097 4119デモを予約


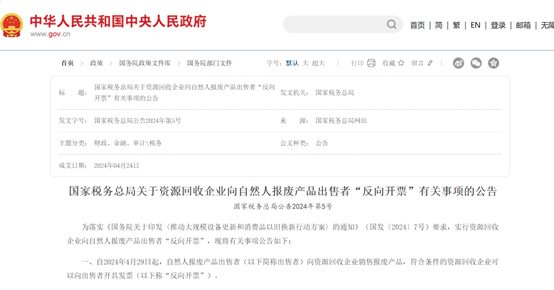
インボイスはどのようにリバース発行する?実用ガイド、一文で詳解公開日:2024-08-30 17:12 わが国の「リバースインボイス発行」政策は、企業に税務管理の最適化、業界の透明性向上を実現する有効な支えを提供します。この政策は取引双方の税務責任を明確にし、インボイス発行プロセスを簡素化し、財務データの正確性と追跡可能性を強化します。これは当社がより効率的に財務管理を行い、税務政策の正確な執行を確保するのに役立つだけでなく、業界内のコンプライアンス経営を促し、業界の持続可能な発展に堅実な業務・財務・税務の支えを提供します。 「リバースインボイス発行」の典型的な応用シーンの一つが資源回収業界である。資源回収業界は循環経済と環境保護の促進において重要な役割を果たしているが、社会化資源回収のフロントエンドである個人が廃棄製品を資源回収企業に販売する際にインボイスを提供することが難しいため、業界の発展に阻力をもたらしている。資源回収企業は「最初の一枚の票」を欠き、増値税仕入税額の控除ができないだけでなく、企業所得税の税引前列支コスト費用の証憑も取得しにくい。「リバースインボイス発行」は業界のインボイス使用の難題を解決した。では「リバースインボイス発行」は具体的にどう操作するのか?よくある問題の解決策は何か? 一、リバースインボイス発行モデルが誕生しました2024年4月25日、国家税務総局は《資源回収企業が自然人の中古品販売者に対して「リバースインボイス発行」を行う関連事項に関する公告》を公布し、資源回収企業が個人の廃棄製品販売者に対して行う「リバースインボイス発行」の具体的措置と操作辦法を明確化。
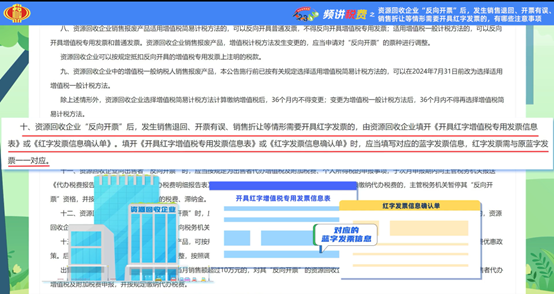
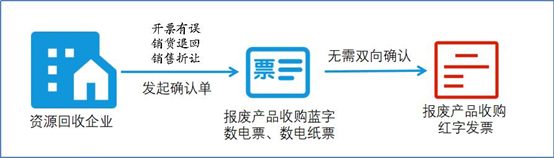
2024年07月29日、国家税務総局は資源回収企業が「リバースインボイス発行」後に必要な赤字訂正の操作についても解説しました。資源回収企業が《赤字数値付加価値税専用インボイス発行情報表》または《赤字インボイス情報確認書》を作成し、赤字インボイスは元の藍字インボイスの情報と一対一で対応する必要があります。
価値がある一点付け加えると、リバースインボイス発行で紅沖を行う場合、既に選択控除または記帳済みかどうかにかかわらず、相手方(販売者)の確認なしで赤字数インボイスを発行できる。
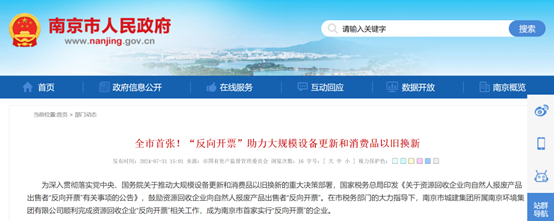
各地方税務局は多様な方法で政策の実施を積極的に推進し、システムサポートを最適化し、監督管理を強化しています。2024年7月31日、市税務部門の積極的な指導の下、南京環境集団有限公司は全市第一号となる「リバースインボイス」の発行に成功した。
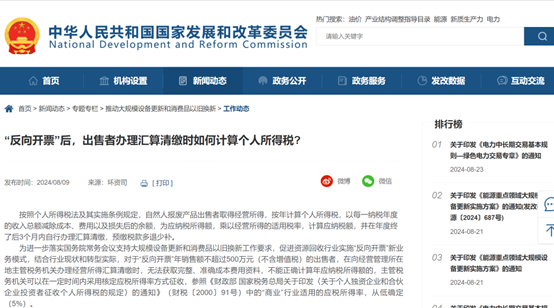
2024年8月9日、国家発展改革委員会は「リバースインボイス発行」後の売り手の個人所得税計算問題について明確に規定した。個人が廃棄製品を売却して得た経営所得は、毎年ごとに個人所得税を計算する。具体的には、各納税年度の収入総額から原価、費用および損失を差し引いた残りの金額が、課税所得額である。そして、この課税所得額に経営所得の適用税率を乗じると、納付すべき税額を算出できる。また、年度終了後3か月以内に、個人は自ら確定申告を行い、予納した税額は過不足を精算する。
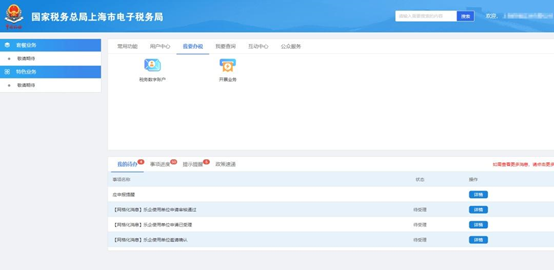
二、リバースインボイス発行の優位性は明らか販売者について: ① プロセスを簡素化:自らインボイスを発行する必要がなく、煩雑な発行手続きと関連コストを削減。 ② 適時に入金:購入者がインボイスを発行した後、販売者はより迅速に決済・入金でき、資金回転効率が向上。 ③ コンプライアンスの利便性:インボイス発行規定に不慣れなために生じる可能性のあるコンプライアンス問題を回避し、税務リスクを低減しました。 購入者に対して: ① コスト計算が正確:適時にインボイスを取得でき、購買コストを正確に記録し、原価計算と財務管理に有利です。 ② ③ サプライチェーン管理最適化:サプライチェーン情報をよりよく把握し、資源回収業務の管理と制御を強化します。 具体的に電子税務局システムでどのように操作するのでしょうか? 三、リバースインボイス発行をどのように行うかステップ1:【電子税務局】—【税務処理】—【インボイス発行業務】にログイン
第二ステップ:【藍字発票発行】—【即時開票】をクリック
ステップ3:【インボイス種類】を選択し、【特定業務】のドロップダウンボックスで「廃棄製品買取」を選択します。
第四ステップ:インボイス発行ページに入り、売り手情報欄に個人の氏名、証明書の種類、統一社会信用コード(個人の場合は身分証番号を入力)を記入します。
プロジェクト名の箇所に、回収する具体的な廃棄製品名、単位、金額などを入力し、適用税率を選択して、インボイス発行をクリックします。
ステップ5:発票発行をクリックし、提示内容を確認して誤りがなければ、開票を続けるをクリックします。
第六ステップ:「インボイス発行成功」が表示されれば、インボイス発行が完了します。
Kailing Technology・霊税通スマートインボイスプラットフォーム、リバースインボイス発行という業界モデルにおいて積極的な探索と業務最適化を行い、企業が簡単にリバースインボイスを発行できるようサポート。上記の操作手順は1つの画面で完了できます。システムで「買取類」票種を選択すると、購買者情報が自動的に補完され、税率は「0%免税」に設定されます。これらの機能はリバースインボイス発行のシーンに合致し、インボイス管理の効率と正確性を大幅に向上させます。 四、資源回収企業「リバースインボイス発行」十問十答1、資源回収企業の「リバースインボイス発行」政策における「廃棄製品」はどのように定義されるか? 答:廃棄製品とは、社会の生産および生活消費の過程で発生し、すでに元の全部または一部の使用価値を失った製品を指す。 2、資源回収企業の「リバースインボイス発行」政策における「販売者」をどのように定義するか? 答:売り手とは、自ら使用した廃品を販売するか、買い取った廃品を販売し、連続12か月以内の「リバースインボイス発行」累計売上額が500万元を超えない自然人を指す。 3、「リバースインボイス発行」を実施する資源回収企業はどのような条件を満たす必要があるか? 答:「リバースインボイス発行」を実施する資源回収企業(単位及び個人事業主を含む)は、以下の三つの条件のいずれかに適合し、かつ実際に資源回収業務に従事していること: (一)危険廃棄物の収集に従事する場合、国家危険廃棄物経営許可証管理弁法の要求に適合し、危険廃棄物経営許可証を取得しなければならない; (二)廃棄自動車の回収に従事する場合、国家商務主管部門が公布した廃棄自動車回収管理弁法の要求に適合し、廃棄自動車回収解体企業資質認定証書を取得しなければならない; (三)危険廃棄物、廃棄自動車を除き、その他の資源回収企業は国家商務主管部門が公布した再生資源回収管理弁法の要求に適合し、経営主体登記を行い、商務部門で再生資源回収経営者備案を完了しなければならない。 4、資源回収企業は「リバースインボイス発行」のインボイス限度額を調整できますか? 答:資源回収企業は「リバースインボイス発行」の実際の経営需要に基づき、規定に従い主管税務機関にインボイス限度額、または最高発行限度額と枚数の調整を申請できます。 5、増値税簡易課税方法を適用する資源回収企業は、リバースインボイスで増値税専用インボイスを発行できますか? 答:資源回収企業が廃棄製品の販売にVAT簡易課税方法を適用する場合、リバースで普通インボイスを発行でき、VAT専用インボイスをリバース発行してはなりません。VAT一般課税方法を適用する場合、リバースでVAT専用インボイスと普通インボイスを発行できます。資源回収企業が廃棄製品を販売し、VAT課税方法が変更された場合、「リバースインボイス発行」の票種調整を申請する必要があります。 6、資源回収企業はリバースインボイス発行による増値税専用インボイスで仕入税額控除できますか? 答:資源回収企業は規定に基づき、リバース発行された増値税専用インボイスに記載された税額を控除できます。 7、政策出台後、従来増値税簡易課税方法を適用していた資源回収企業のうち増値税一般納税者は、増値税一般課税方法の適用に変更して選択できるか? 答:資源回収企業のうち増値税一般納税者が廃棄製品を販売する場合、本公告の施行前に規定に基づき増値税簡易課税方法の適用を選択していたものは、2024年7月31日までに増値税一般課税方法の適用に変更選択することができる。 上記の情形を除き、資源回収企業が増値税簡易課税方法を選択して増値税を計算・納付した後、36ヶ月以内に変更できない;増値税一般課税方法に変更した後、36ヶ月以内に再度増値税簡易課税方法を選択できない。 8、資源回収企業が「リバースインボイス発行」を行った後、返品、インボイス発行誤り、値引き等の状況が発生した場合、どのように処理しますか? 答:資源回収企業が「リバースインボイス発行」を行った後、販売返品、インボイス記載誤り、販売値引等の状況が発生し赤色インボイスを発行する必要がある場合、資源回収企業が「赤色増値税専用インボイス発行情報表」又は「赤色インボイス情報確認書」を作成する。 「赤色増値税専用インボイス発行情報表」又は「赤色インボイス情報確認書」を作成する際は、対応する青色インボイス情報を記載すべきであり、赤色インボイスは元の青色インボイスと一対一で対応する必要がある。 9、出售者が「リバースインボイス発行」により廃棄製品を販売する場合、関連する税費優遇政策を享受できるか? 答:売り手が「リバースインボイス発行」を通じて廃品を販売する場合、規定に従い小規模納税者の月間売上額10万元以下に対する増値税免除および3%徴収率を1%に減じて計算・納付する増値税などの税費優遇政策を享受できる。今後、小規模納税者に関する税費優遇政策が調整された場合は、調整後の政策に従って執行する。 10、「リバースインボイス発行」を実施する資源回収企業はどのような資料を保存すべきですか? 答:「リバースインボイス発行」を実施する資源回収企業は、「中華人民共和国税収徴収管理法」及びその実施細則の関連規定に従い、業務の真実性を証明する材料を保存すべきである。これには、廃棄製品の買収契約又は協議、輸送インボイス又は証憑、貨物計量票、振込支払記録などが含まれ、買収台帳を構築し、各買収業務の時間、場所、出售者及び連絡先、廃棄製品名称、数量、価格などを詳細に記録し、検査に備える。納税者の既存の帳簿、システムが上記内容を含むことができる場合、別途台帳を構築する必要はない。 Kailing Technologyは企業のニーズに応じて、企業の業務・財務・税務デジタル化製品ラインを提供します: 販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、専門的かつ高効率に企業の業務・財務・税務デジタル化管理の転換・アップグレードを支援。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|