010-6097 4119デモを予約


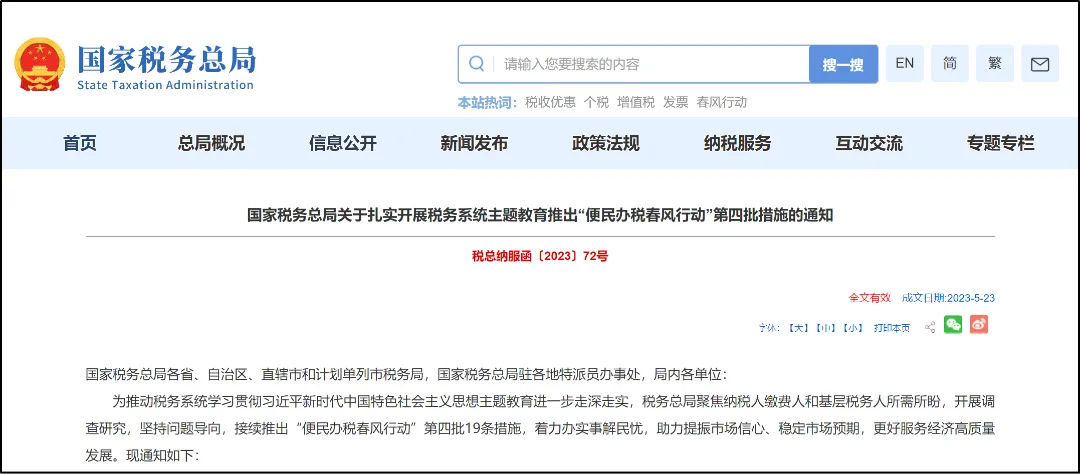
"確認式申告"が全面稼働!企業は新申告の試練に耐えられるか?公開日:2024-06-17 17:11 早くも昨年、国家税務総局は「確認式申告」概念を提示し試験運用を行った。 では「確認式申告」が本当に到来し、企業は新申告の試練に耐えられるか? 例えばコスト票の不足や収入の隠蔽がある場合、国家税務総局が対外公布した「便民納税春風行動」第4批措置
上海、四川、重慶の3省市で「確認式申告」シーンを稼働させ、経営業務が比較的簡単な納税者・納付者に「確認式申告」サービスを提供し、データインテリジェント事前入力サービスを通じて、納税者・納付者の税費申告処理時間をさらに圧縮する。これら3地域での試験運用後、他の地域も遠くないだろうか? 確認式申告と現在の申告は何が違うのか、疑問に思う方もいるかもしれません。新たな申告を迎えるにあたり、企業はどのような準備をすべきか?私たちの財務にどのような影響があるのか?ぜひ私と一緒に見てみましょう! 01 「確認式申告」と「現在の申告」は何が違う? 現在、私たちの申告方式は「納税申告式申告」、当社は先にレポートを作成し、その後税務局に申告し、税務局は受動的に受け取るもので、多く納付する税額はどれくらいか、主導権は当社にあるようだ。 そして「確認式申告」は中国・金税第4期システムの下で、税収ビッグデータとインテリジェント算税ルールを基盤に、納税者・納付者のタグ特徴と組み合わせ、業務要素特徴が簡単な納税者に対し、増値税及び附加、消費税及び附加、企業所得税、文化事業建設費の計7税費種の一括確認申告を提供します。システムが自動的にデータを抽出し、自動的に税額を計算し、自動的に要素化フォームを生成し、納税者の確認を経て申告を完了し、複数税費の「一度の確認、一度の提出」の簡易確認式申告機能。 つまり今後企業がどれだけ税を納めるかは、主導権は税局にあり、税局は企業の状況に基づいて企業が納めるべき税額を自動計算し、企業は問題がないと思えばそのまま確認すればよいのです。では、多くの企業がコストインボイスを取得しておらず、売上があるのにインボイスを発行していないなどの非コンプライアンス状況がある場合、自動計算に耐えられるでしょうか?どのように操作するのでしょうか?我々企業はどのような準備をすべきでしょうか? 02 簡易確認式申告の操作ガイド(上海電子税務局を例に) (一)機能パス
電子税務局-納税手続き-特色業務-簡易確認式申告。
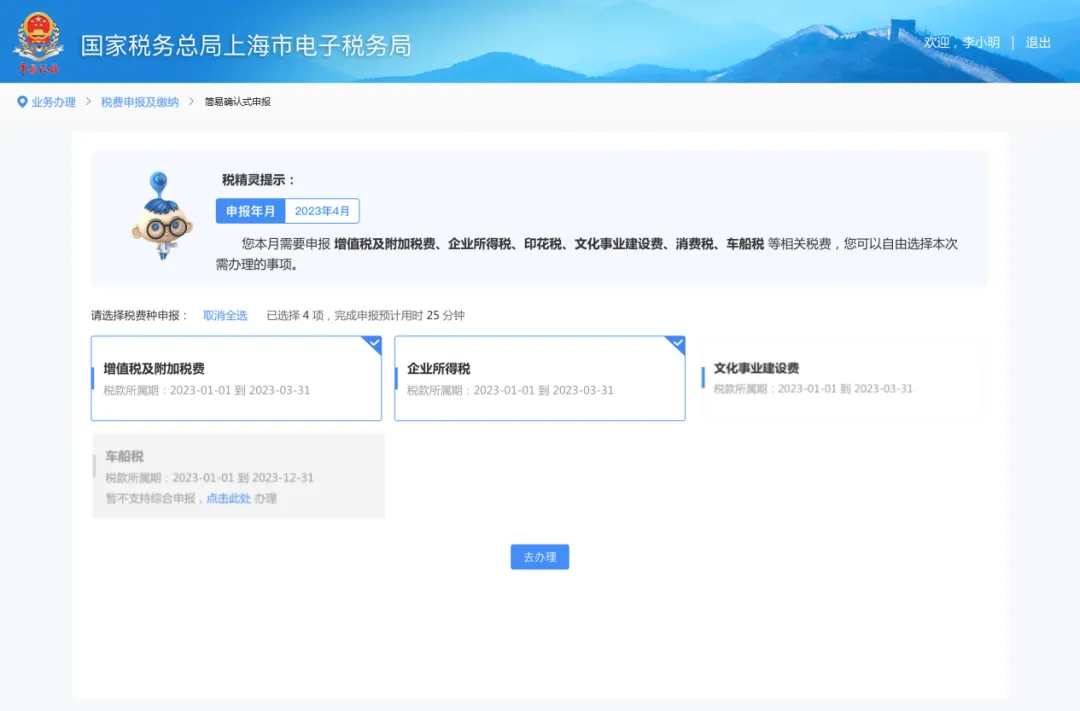
電子税務局-ホームページの検索バーにキーワードを入力して検索した「簡易確認式申告」から入ります。 (二)操作ステップ 1.「簡易確認式申告」機能後、システムは納税者が簡易確認式申告規則に適合するか自動判断し、適合する場合、システムは自動的に税費種選択ナビゲーションページに進む。 2.税費種選択ナビゲーションページに入ると、システムが納税者の申告待ちのすべての税費種を自動的に一覧表示する。 簡易確認式申告の条件に適合する税費種について、システムはデフォルトで全て選択され、納税者は実際の状況に応じて選択・調整できます; 条件を満たさない税費種について、システムはデフォルトでチェック不可とし、単一税費種の申告ガイドを提供し、納税者はガイドに従って申告手続きを行います。 納税者が選択を完了した後、「去办理」ボタンをクリックし、税費用試算画面に入ります。
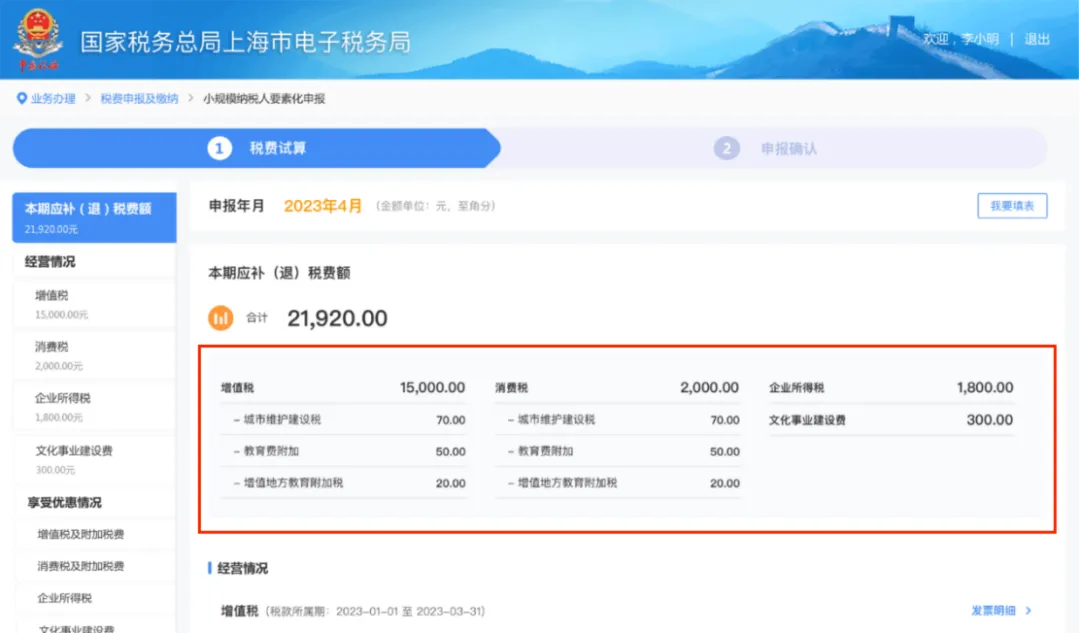
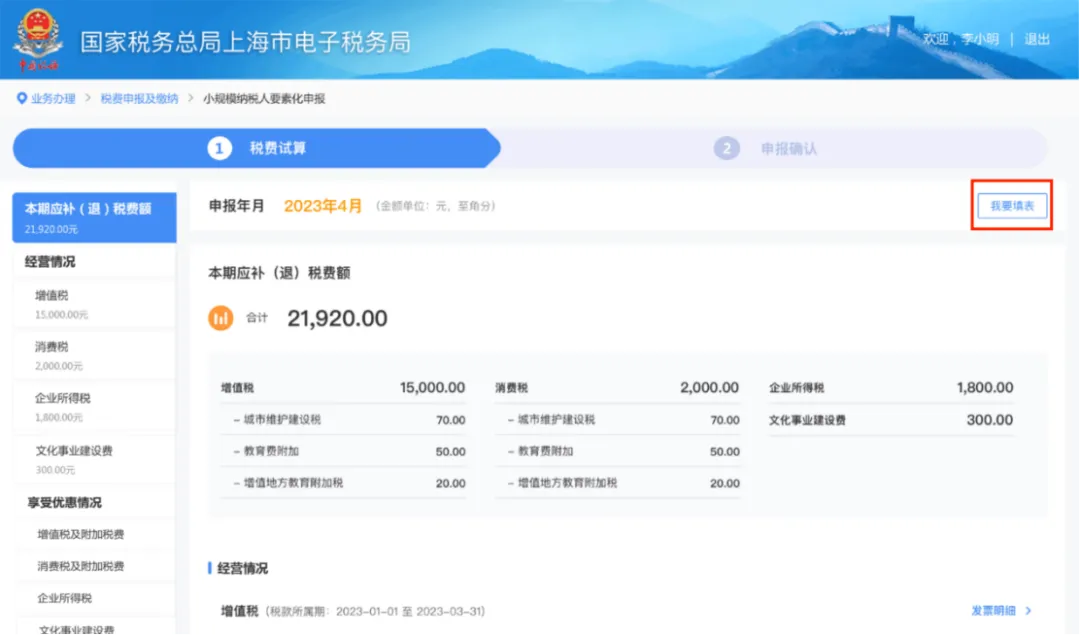
3.税費試算画面に進み、システムは納税者の特徴情報に基づき、納税者が選択した税費種の当期追徴・還付税額合計、貨物および労務売上高、サービス・不動産および無形資産売上高、営業収入、営業コスト、利益総額などの要素データを自動表示します。 1)納税者が税(費)結果を確認する:
2)納税者が実際の経営状況に応じて関連要素データを調整する必要がある場合、編集・調整でき、未発行収入の状況がある場合、納税者は未発行収入を貨物、サービス別にそれぞれ補記録できる。入力完了後「確定」ボタンをクリックする。
3)納税者が申告表記入画面に入る必要がある場合は、「記入する」をクリックし、記入式申告モードに入ります。
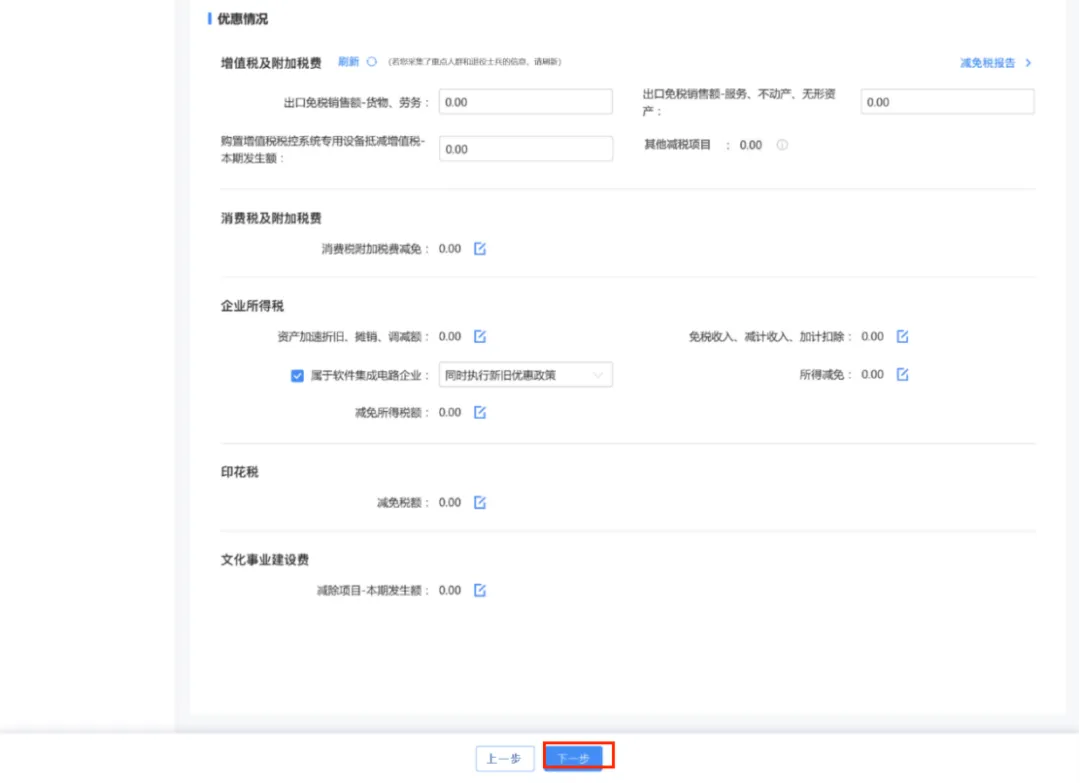
4)納税者が関連データに誤りがないことを確認した後、「次へ」をクリックすればよい。
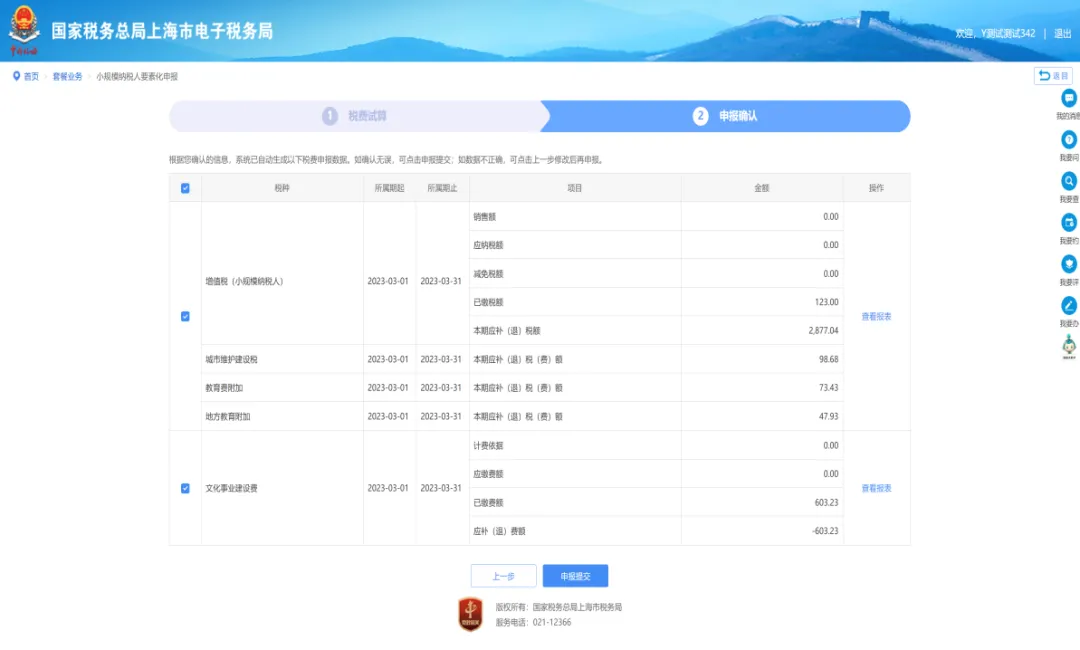
4.申告確認ページに入ると、このページには納税者が選択した税費種の売上額、納付すべき税額、当期の追納・還付税額などの情報が詳細に表示される。納税者が確認したい場合は、「レポートを表示」ボタンをクリックし、該当する税費種の標準申告書を表示できる。誤りがないことを確認後、「申告提出」をクリックして申告する。
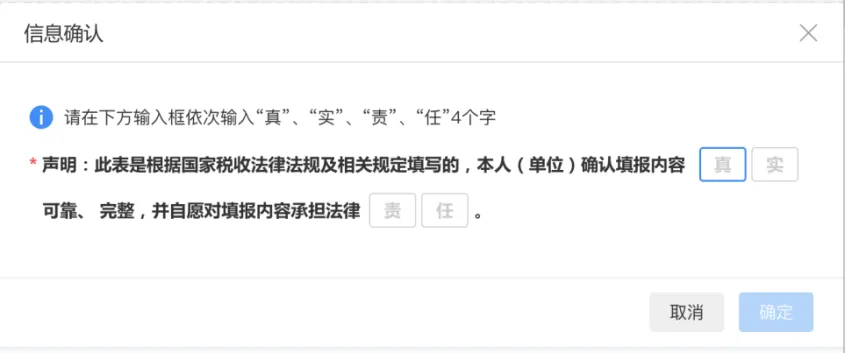
5.申告提出後、納税者は「真実」、「責任」を入力して提出確認を完了し、入力完了後に「確定」ボタンをクリックすれば申告データを提出できます。
6.申告成功後、納税者は今回の申告成功及び納付待ちの明細情報を確認できる。納税者は「今すぐ納付」と「予約納付」の2つの方式で税費を納付できる。
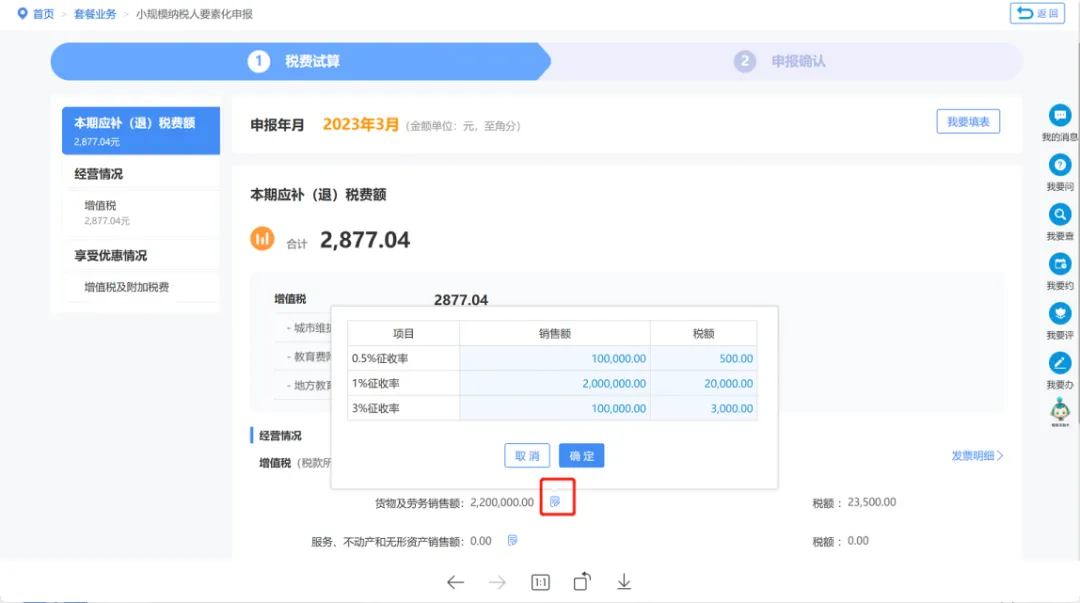
(三)よくある質問 1.納税者が当期に簡易確認式申告画面の補録データ項目を超えるデータ項目が発生した場合、どのように申告すべきか? 答:納税者は簡易確認式申告画面の【我要填表】機能をクリックし、記表モードの申告に入ることができます。 2.納税者が重点群体人員又は自主就業退役兵士の優遇政策を享受する必要がある場合、どのように操作すればよいか? 答:納税者は税費試算ページの優遇享受状況で【税收减免报告】をクリックし、優遇情報の収集を行うことができます。 3.増値税に未発行収入がある場合、どこに入力するか? 答:経営状況-増値税の下の「貨物および役務売上額」または「サービス、不動産および無形資産売上額」をクリックすると、対応する入力ポップアップが表示され記入します。ポップアップにはデフォルトでインボイスデータが表示され、未発行収入がある場合は、表示されたデータに未発行収入を加算すればよいです。 4.簡易申告の成功後、データ入力の誤りに気づいた場合、どのように更正申告を行いますか? 答:納税者は 我要办税-税法申报及缴纳-申报更正与作废 機能を通じて、記入誤りのある申告表に対して更正操作を行うことができ、または右上の検索機能で 申报更正与作废 を検索して入り、記入誤りのある申告表に対して更正操作を行うことができます。 5.納税者が依然として従来のフォーム記入方式の申告モードを採用したい場合、どのように従来のフォーム記入方式で申告しますか? 答:申告モードページの先頭行に「我要填表」の顕著な文字があり、納税者が「我要填表」をクリックすると、従来のフォーム記入方式の申告モードに入ることができます。 03 新たな申告を迎えるにあたり、私たち企業は以下の準備を事前に行うべきである。 第一に、企業の基本的な帳簿・税務コンプライアンス、精細な記帳が求められ、生成された帳務に誤りが発見された場合、実際の業務に応じて調整できるようにします。 願意にかかわらず、推進され、コンプライアンスが強制される。結果はすでに予見でき、違いはコストの高低と損失の大小にある。速やかに会社に存在する潜在的リスクを調査し、二重帳簿の有無、収入隠蔽の有無、虚偽インボイス発行の有無、コスト虚偽計上の有無、税額過少申告の有無を確認する。遺留問題とリスクに対して、実行可能な解決策を提示し、これ以上先延ばしにしないこと。多くの企業は実は先延ばしにしている。 第二に、 正規企業との協力を増やし、コンプライアンスに適合するインボイスを取得することを提案します。 第三に、企業が提供する業務伝票は企業の実際の業務ロジックと一致しなければならず、例えば収入とコストの比率、各コスト費用間の割合などである。 将来的に合理的・コンプライアントな大きな背景の下で、コンプライアントな納税管理模式を構築し、コンプライアントな経費精算制度を確立する必要がある。収入の隠蔽、コストの虚増、インボイスの虚発行、悪意ある税務計画等の違法・違規行為は絶対に行ってはならない。将来的に中国・金税第4期のビッグデータ監視の下では、すべてのものは実際には隠しきれず、自発的なコンプライアンスが最良の選択である。 出典:ネットワーク 北京Kailing Technology有限公司——企業の業務・財務・税務デジタル化ソリューションサービスプロバイダー。 Kailing Technologyは企業のニーズに応じて、販売管理システム、購買管理システム、売上VATインボイス発行システム、仕入VATインボイス受領システム、画像管理システム、財務記帳システム、電子会計アーカイブ、全面デジタル化電子インボイス・楽企インターフェースなどの業務ソリューションを提供し、専門的かつ効率的に企業の業務・財務・税務デジタル管理の転換・アップグレードを支援します。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|