010-6097 4119デモを予約


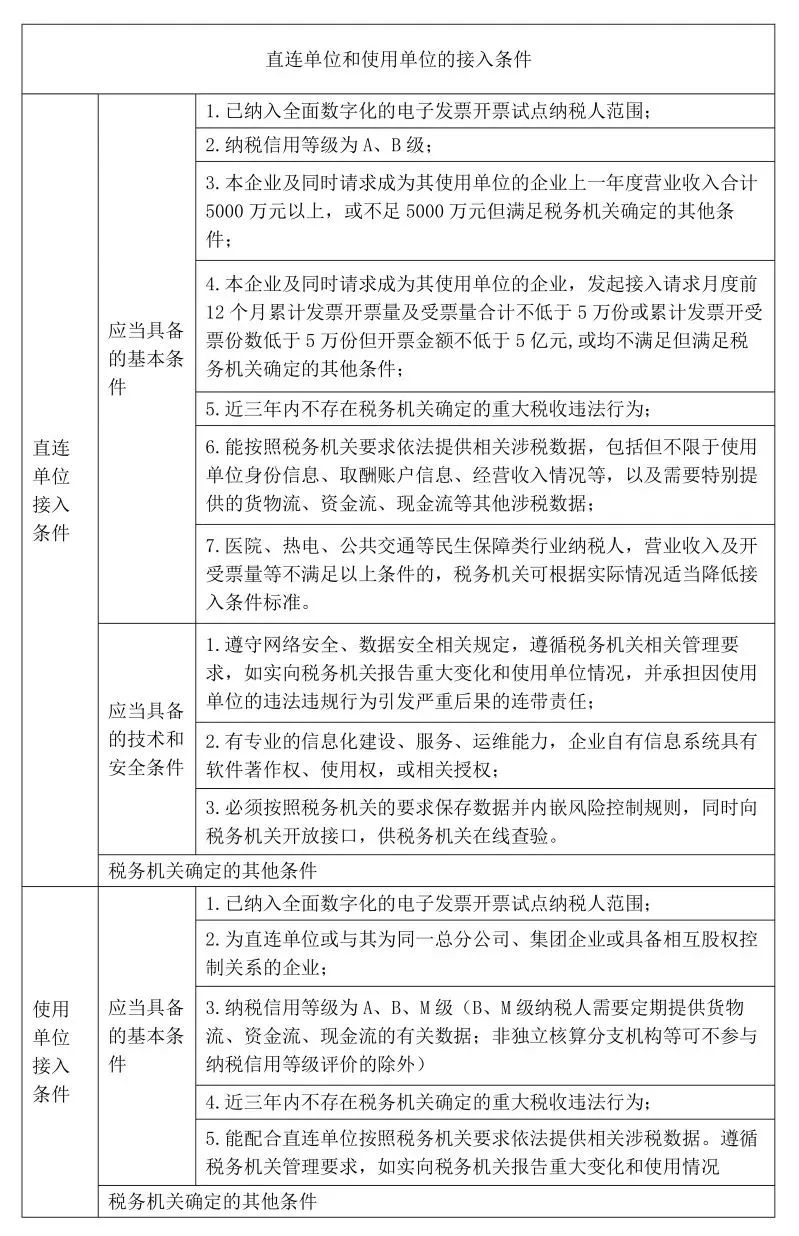
企業が「楽企サービス」に接続する際に直面する課題は何か?公開日:2024-01-17 11:33 先日、北京、湖南などでも「楽企自用ダイレクト接続サービスに関する規範指引」が公開されました。現在までに、指引文書を公開していない地域はチベットのみとなっています。 楽企の意味をもう一度振り返りましょう。楽企とは、国家税務総局が条件を満たす企業に対し、税務システムと企業の自社情報システムを直結する方式で、ルールが開放され標準統一された全面デジタル化電子インボイスなどの税務関連サービスを提供するプラットフォームです。つまり、楽企サービスは全面デジタル化電子インボイスの基礎サービス、集中化されたスマート申告能力、税務情報プッシュ能力を備え、自動発票、控除、統計確認、スマート申告、データ事前入力、税務関連情報プッシュなど多面的な機能を含み、企業のインボイス・税務デジタル管理と協同活用を促進します。 しかし楽企自用ダイレクト接続サービスは、ダイレクト接続単位と利用単位の接続条件に厳格な制限があり、主に一定の条件を満たす中大型企業を対象としています(図参照)。
楽企プラットフォーム接続ガイドを理解した後、企業は自身の情報化実力と業務プロセス状況に応じて、応用、開発及び時間投入コストを全面的に考慮できます。「数電」を実現するために発インボイス」時代における管理モデルの円滑な移行として、企業は自社開発または専門の第三者に委託して接続を支援してもらうことを選択できる。「税企ダイレクト接続」を通じて、企業は円滑にスマート税務・財務管理モデルへ転換できる。しかし、楽企プラットフォームへの接続には、業務の安定性、システムアップグレードコスト、財務管理コストなどの考慮事項といういくつかの課題も存在する。以下はそのうち3つの具体的な課題である: 1.業務連携の複雑性現在、楽企プラットフォームと他のシステムとの接続コストは高く、業務情報とインボイス情報を直接関連付けることができず、システム間の情報の断絶を招き、企業の複雑な財務管理ニーズを満たすことが困難です。例えば、企業の統一的なインボイス収集・集約、管理、業務インボイス発行、インボイスと業務のマッチング、オンラインインボイスデータ分析などのニーズです。特に、内外網の隔離が関わる場合など、情報セキュリティ要件が極めて高い企業にとっては、内網と外網間のデータ変換問題の処理がより困難です。 2.全面デジタル化電子インボイスのプロセス管理方式の変化に適応全面デジタル化電子インボイスの普及に伴い、そのプロセス管理方式の変化に適応することが特に重要です。従来の紙インボイスモデルから全面デジタル化電子インボイスモデルへの転換過程において、企業は多くの新たな問題に直面する必要があります。特に大企業の売上VATインボイス管理では、異なる地域や分野の経営機関が関与するため、実際の発行状況はしばしば非常に複雑です。 従来の税務管理環境では、企業は通常、税務管理デバイスを基礎として複数のインボイス発行ポイントを設置し、空白インボイスを管理し、関連する操作担当者がインボイス発行職責を担います。しかし、全面デジタル化電子インボイスの登場により、インボイス発行と管理は物理的デバイスに依存しなくなりました。「楽企」などのプラットフォームを通じて、各「インボイス発行ポイント」はグループレベルに集約して連携できます。しかし、大企業の複雑なインボイス発行の実情を考慮すると、依然として従来の管理体系を参考にし、複数の「インボイス発行ポイント」を設定すべきでしょうか? また、全面デジタル化電子インボイスの「発行者」は追跡可能な実名です。大企業にとって唯一の「発行者」を設定するのは困難です。そのため、実際の業務ニーズに合わせ、顧客サービス体系と管理統制の観点から「発行者」体系の構築を検討する必要があります。 総じて、全面デジタル化電子インボイスのフロー管理方式の変化に適応するには、企業が多方面で思考と調整を行う必要がある。 3.自社開発投入のコスト問題楽企インターフェースのロジックは複雑であるため、企業は「納税者楽企接続ガイド」を理解し、接続開発を行うために多大な労力と時間を投入する必要があります。このような投入コストは比較的高く、企業に少なからぬ負担をもたらしています。 同時に、税局システムの頻繁なアップグレードと変動により、企業が自社開発接続を選択した場合、インターフェース変化に対応するための専用の開発チームを配备する必要があります。アップグレード更新の時効性要件は非常に厳格で、変動が発生した場合、企業は30日以内にシステム改修と接続テストを完了する必要があります。更新が適時でない場合、正常な業務に影響を与える可能性があります。 したがって、企業が自行開発による接続を行うか決定する際、自研投入のコスト問題、及びインターフェース変化への対応能力とリソース配備を十分に考慮する必要がある。専門機関との協力や外部サポートの模索は、より現実的で経済的な選択となり得る。 出典:ネットワーク 北京Kailing Technology有限公司——企業の業務・財務・税務デジタル化ソリューションサービスプロバイダー。 Kailing Technologyは企業のニーズに応じて、販売管理システム、購買管理システム、売上VATインボイス発行システム、仕入VATインボイス受領システム、画像管理システム、財務記帳システム、電子会計アーカイブ、全面デジタル化電子インボイス・楽企インターフェースなどの業務ソリューションを提供し、専門的かつ効率的に企業の業務・財務・税務デジタル管理の転換・アップグレードを支援します。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|