
年間3,000枚の経費精算書類でいったいいくら節約できるのか?Kailing Technologyが一笔の計算で費制御システム導入後のコスト変化を明らかにする
予算審査のたびに、経費管理プロジェクトの提案はほぼ同じ問題に直面する:このシステムを導入した後、1年でいったいどれだけコストを削減できるのか。質問する人は明快な数字を聞きたいが、財務職を経験した人は、この数字をベンダーが企業に代わって弾き出すべきではないとよく分かっている——人員構成、承認階層、証憑タイプが異なれば、結果は同じにはならない。Kailing Technologyが経費管理・経費精算ソリューションを作る際は、まず試算の前提を明示する習慣がある:年間3000枚の経費精算伝票を基数とし、金額はひとまず置き、まず1枚の伝票が発生してから収納されるまでの工程を一マスずつ分解する。本稿でKailing Technologyは既成の答えを与えず、自分で書き込める一つの勘定だけを提供する。
▍まず前提を明確に:なぜ「三千枚の伝票」を使い、金額を使わないのか
経費削減効果の試算で最も偏りやすい一歩は、基準を精算金額に紐づけることです。金額はいくら使ったかしか反映せず、そのお金の処理にどれだけ手間がかかったかは反映しません。金額の大小にかかわらず、1枚の伝票が整理、記入、承認、支払、証憑作成、アーカイブというチェーンで占める作業回数はほぼ変わりません。プロセスは金額が小さいからといって省略されることはありません。
したがって正しい基準は「一枚の伝票の処理コスト × 年間伝票量」であり、「精算総額 × ある比率」ではない。毎年3000枚は横並びで理解しやすい参照量であり、伝票量は人数・出張頻度と直接関連し、自分に換算するのは難しくない。枚数は台帳から直接数えられ、工数のように各々の言い分があるわけではない。
▍精算書を分解する:お金は見えない6つの工程で使われている
オフライン経費精算のコストが算出しにくいのは、どの勘定科目にも紐づかず、6つの工程に散在する細かい作業の中にあるからです。
- 整理と貼付:従業員が貯めた票を分け、裁断し、貼付台紙に貼り、票面が折損すれば探し直し、管理価値を生まないのに実際に時間を占有します。
- 手動での経費精算書記入:費用タイプ、日付、金額、事由を一枠ずつ書き写し、記入後に再確認する。数字が合わず差し戻されるのを恐れて。
- 段階的に署名:伝票は物理空間を移動する紙になる。上司の出張、フロア間、都市間で、伝票はある机の上で止まる。
- 支払と受領証:出納は支払いファイルをエクスポートし、ネットバンキングで1件ずつ支払い、支払い後に1枚ずつ明細をダウンロードして手作業で貼り戻し、件数が多くなるほど誤配しやすい。
- 手作業での証憑作成:月末に精算書のフィールドを財務ソフトに再入力して証憑を生成し、重複作業が締め処理の数日に集中します。
- 紙の綴じ込みアーカイブ:証憑の印刷、並べ替え、製本、ラベル貼り、キャビネット収納は、人時も空間も占有します。
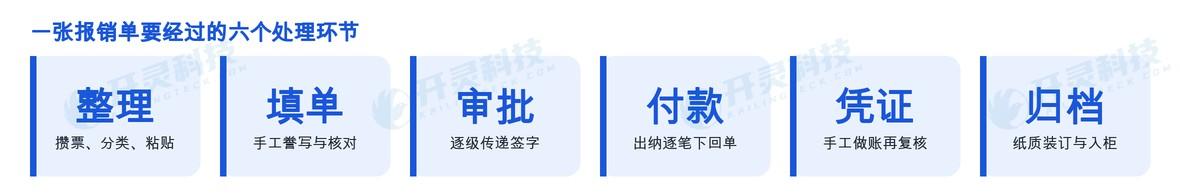
6つの枠を並べれば分かる:本当に人の判断が必要なのは承認の枠だけで、残りの5枠は運搬と転記である。量が3,000枚のレベルに達すると、これらの動作は「毎日発生し、毎回短時間」の形で数ポジションの生産能力を食いつぶす。
▍稼働後:Kailing Technologyがどの工程をなくし、どれをただ短縮したか
試算で収益を過大評価しがちな方法は、すべての环节を「削減」と書くことです。消えるものもあれば、単に短くなるだけのものもあり、分けて記帳してこそ振り返りに耐えられます。まず消えるいくつかのマスを見てみましょう。
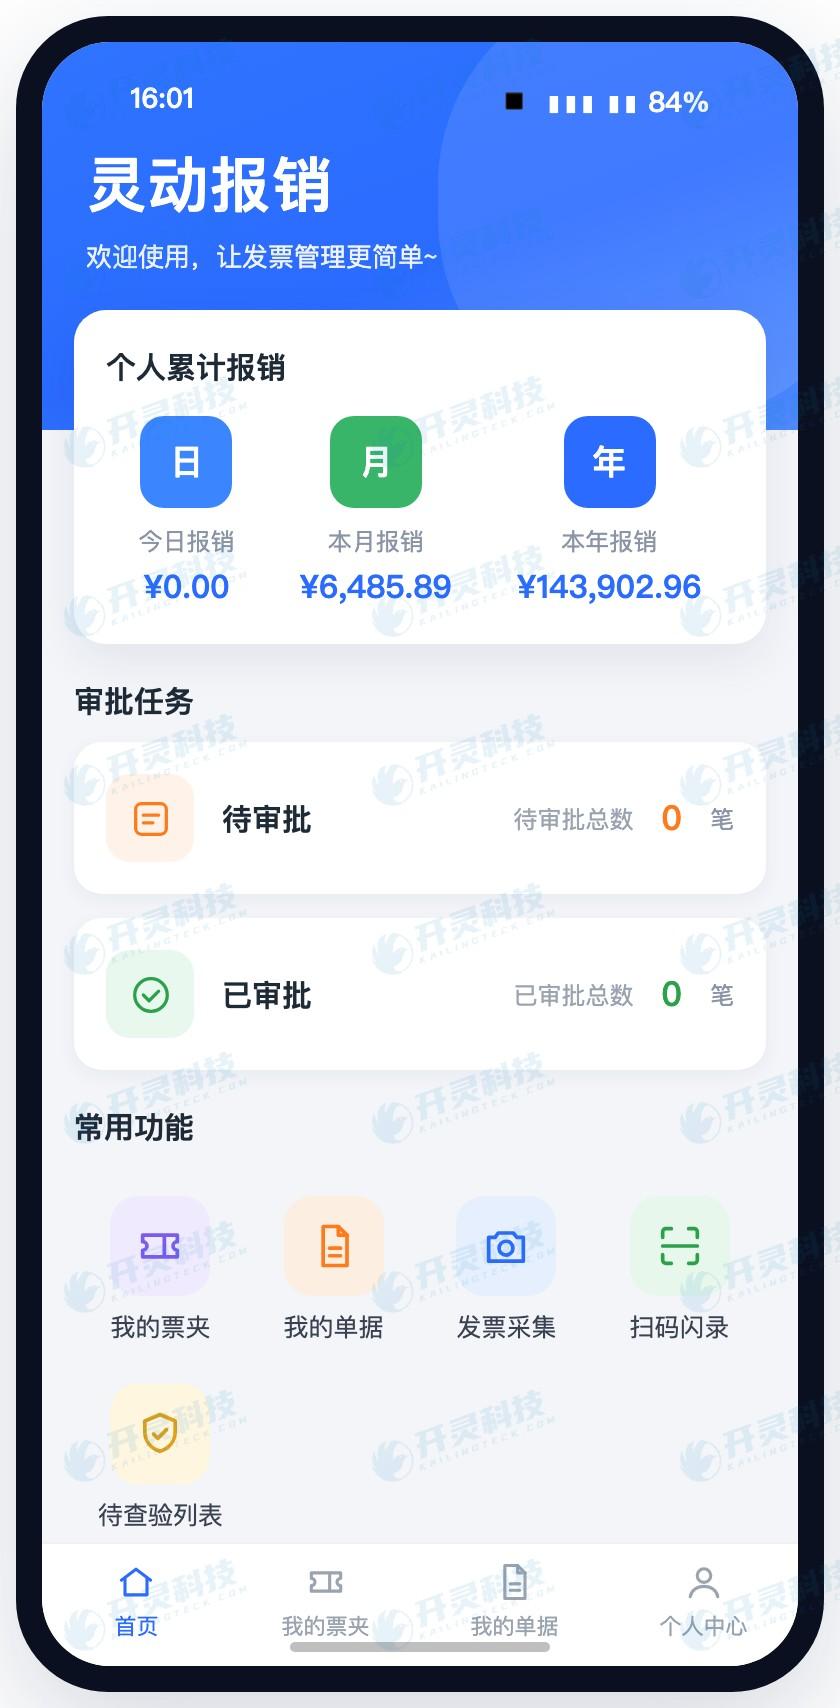
- 整理と貼付は削除可能:Kailing Technologyの灵动報銷は、収集を従業員のスマートフォンに移しました:スキャンコードのほか、WeChatカードパックにあるもの、チャット記録で他人から転送されたもの、メールで受信したもの、手動補録と紙票据の撮影も、同じインテリジェントインボイスフォルダに入れることができます。
- 手動での記入は削除可能:票夾で報告対象の数枚にチェックを入れると、精算書が即座に生成され、内容は票面情報に基づいて出力され、さらに修正も可能で、伝票とインボイス間は双方向に照会できます。
- 紙伝票の受け渡しをなくせます:承認フローはシステム内で自分で設定でき、Web端末とモバイル端末の両方で承認可能。書類を持ってフロアを回る必要もなく、進捗は自分で確認できます。
- 受領証のダウンロードは削除可能:支払ファイルは各行が認める形式でエクスポートした後、バッチでネットバンキングを通し、100社以上の銀行と銀企ダイレクト接続でオンライン支払も可能。銀行受領証は自動的に返送され、対応する伝票に紐付く。
- 手作業での証憑作成は削除可能:経費精算伝票の完了後、伝票フィールドはミドルウェアにより既定のルールで勘定科目に対応付けられ、証憑が生成され企業が使用中の財務ソフトにプッシュされる。この経路は既成のものであり、そのために別途開発する必要はない。
- 紙の綴じ込みは省略可能:記帳の瞬間、インボイスのPDF、OFD、XMLの3種のソースファイルを一括で保存;アーカイブはもはや別のアクションではなく、伝票、インボイスのソースファイル、支払受領書が一式で電子会計アーカイブに沈み込みます。
見直すと、短くなったのはわずか二マスです。承認は消えません。コンプライアンスかどうか、予算が足りるかどうかは依然として誰かが責任を負います。変化は、Kailing TechnologyがAIデジタル従業員に、企業内部の出張・手当管理制度をまず実行可能なルールに翻訳させる点にあります。費用基準、証憑が揃っているか、票が適法か、予算がいくら残っているか、機械が判断できるものは先に判断し、リスクに触れたものだけが人の手に渡ります。検証も同様に消えません。ただ「一度調べ、さらにファイルを取り、また照合する」を一歩に統合するだけです。スキャン閃録は税務署側に直接ソースファイルを要求します。この二マスは「所要時間の短縮」と記すべきで、「工程のゼロ化」ではありません。
▍帳簿上見えない四つの隠性コストを見落とさない
前の6つの枠は顕在的な人件費を計算したもので、より見落とされやすいのは以下の4つです——普段は予算表に入らず、問題発生時に一度に表面化します。
- インボイス照会費用:第三者検証チャネルは通常従量課金で、枚数が増えるほどこの支出は膨らむ。ここでは一言だけ触れるが、個別にコスト計算する価値がある。
- 誤伝票の手戻り:1枚の伝票が差し戻されると、従業員の証憑補充、財務の再確認、承認者の再署名という一連のチェーンが動く。宛名が正しいか、税番号に誤りがないか、住所・電話と口座が一致しているか、さらには印鑑の真正性検証や重複精算の阻止まで、すべて取得した瞬間に処理し、複数職位の往復時間を節約する。
- アーカイブ取り出し:監査や年次検査で1年前、あるいはそれ以前の伝票と票の原本ファイルを調べる必要があり、紙のアーカイブ庫では探すのに1回で半日かかります。
- 査察とリスク対応:インボイスの真偽に疑義、同一の票を二重精算、精算済みの票が販売側により赤冲される、処理コストに上限がない。精算起票時に税務記帳状態をロックし、重複チェックとブラックリストの痕跡を残すことは、問題発生時に初めて価値が現れる投資です。
隠性コストの試算には一つの経験則があります:感覚で見積もらず、直近3年間に実際に発生した回数で埋めることです。何回やり直したか、何回アーカイブを調整したか、何回検査に対応したか、企業自身が記録を持っています。
▍自社の伝票量に合わせてこのコストを試算する方法
上記の分解を経営層に提出できる表に変えると、おおよそ4ステップ。
- ① 自分の年間伝票量を数える:通常月の精算書枚数に12を掛け、繁忙期・閑散期に応じて調整します。3,000枚はあくまで参考であり、あなたの基数はそれより大きい也可能小さい也可能です。
- ② 各マスに職位と動作回数を割り当てる:整理を誰が行うか、記入を誰が行うか、何段階の承認か、支払は何件か、証憑は何枚か、製本は何冊かを整理し、まず回数を数え、単価はまだ記入しない。
- ③「消失」と「短縮」を区別する:消えるいくつかのセルはアクション回数に応じてゼロにし、短くなるだけの2つのセルにはやや保守的な幅を与え、低めに見積もる方が、振り返り時に表全体が覆されるよりはましです。
- ④ 隠性コストを別行に記載:検証費は票数に応じて計上し、手戻り、調書、税務調査は直近3年の実際発生回数に応じて計上し、それぞれ別行とし、人件費と混在させないこと。
四段階を終え、自社の人件費単価を入力して得られる数字こそが、この企業に属する数字である。その価値は、各行が具体的な動作に遡及できることにあり、漠然とした「効率向上が顕著」という一言ではない。この表はしばしば別の問いにも答える:財務生産能力を制約しているのは人手不足か、それともリンクに本来不要な動作が多すぎるのか。
▍よくある質問 FAQ
Q:経費管理システム導入後、どのくらいでデータ上の変化が見えますか?
A:まず変化が現れるのは链路そのものです。インボイスは当日にインボイスフォルダへ入り、精算伝票はチェックで生成され、回執は自動返送されます。これらは稼働開始とフロー設定完了後に直接観察できます。月末の仕訳伝票作成、アーカイブ、取り出しなど周期の末尾に集中する环节は、通常1〜2回の完全な精算・締めサイクルを経て初めて傾向が見えます。日単位ではなく周期単位で比較することを推奨します。
Q:年間数百枚しか伝票がない小規模企業でも、このコストをかける価値はありますか?
A:試算する価値はありますが、結論は自分で出すべきです。伝票量が少ないと、顕在的な人件費削減は確かに限られます。その場合はむしろ潜在的な数件——重複精算が起きたか、検証のために別途費用を払ったか、アーカイブ取り出し時にインボイスのソースファイルを即座に出せるか——を見るべきです。これらの环节が過去2〜3年問題なく推移していれば、試算結果が保守的になるのは正常です。逆に、小規模企業ほどコンプライアンス环节で人手が不足しがちです。
Q:この計算にはシステム自体への投資も含めるべきですか?
A:計算すべきで、同じ表の反対側に同じ周期口径で揃えて配置することを推奨します。収益側は消えた動作、短縮された時間、削減された隠性支出であり、投入側はシステム費用、接続・設定投入、従業員と財務の適応期です。両側を並べることで、経営層が見るのは完全な1枚の帳簿になります。
Q:規模の異なる子会社・関連会社を1つの表でまとめて計算できますか?
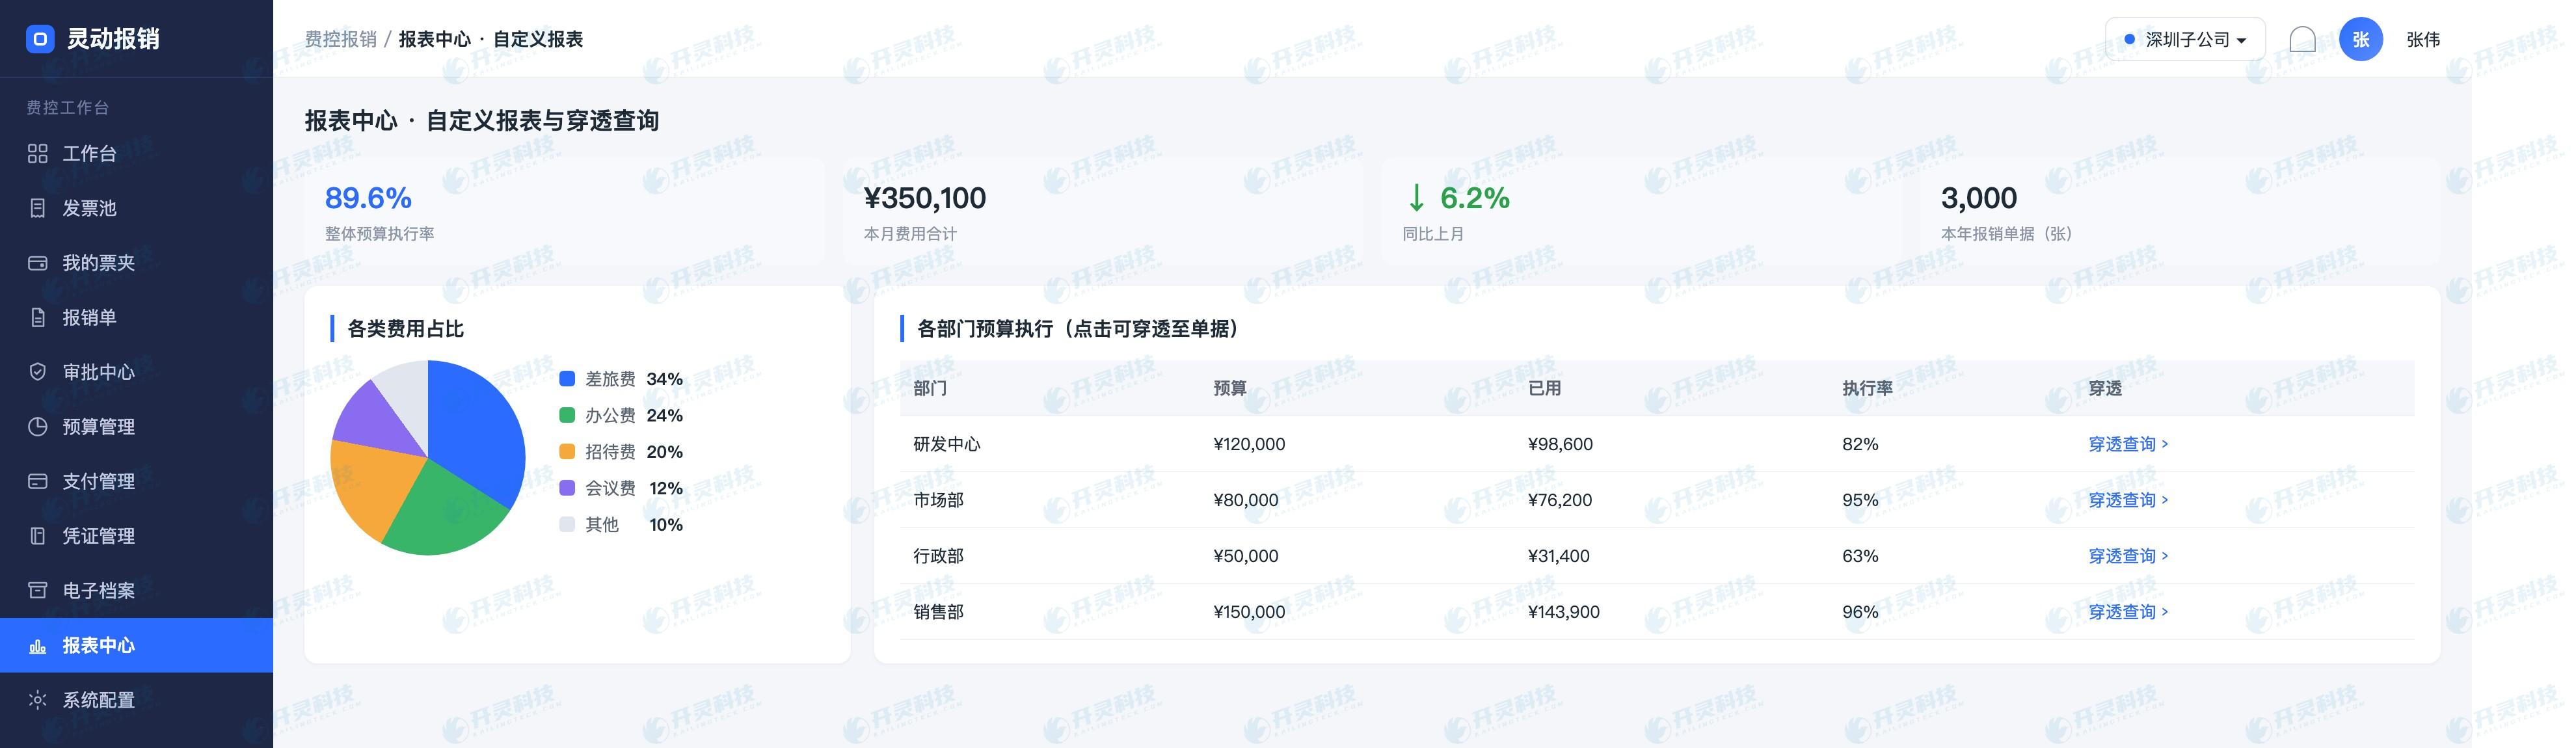
A:統合できますが、まず分けてから統合することを推奨します。各主体の費用基準、承認階層、支払口座はしばしば異なり、伝票の処理経路も異なるため、分けた方が動作回数を正確に数えられます。システム面ではマルチ組織・マルチロール・マルチフローに対応し、データは分離され権限も独立し、グループが統一基準で集計すれば総勘定元帳はより説明に耐えるものになります。
自社の証憑量でこの計算を一度行いたい方は、Kailing Technologyのコンサルタントと一緒に基準を一枠ずつ分解しましょう:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:
販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、各領域のデジタル化プロセスを全方位的に推進。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:Kailing Technology、霊動精算、経費管理精算システム、精算コスト試算、精算伝票処理、銀企ダイレクト接続、精算伝票の証憑変換、電子会計アーカイブ
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京