
財政部6号文の実施はどこが難しいのか?Kailing Technologyが経費精算・記帳にPDF、OFD、XMLソースファイルの保存が必須である理由を徹底解説

監査が入る数日間で最も聞きたくない一言は:「この費用のインボイス、原本ファイルを1部送ってください」です。アーカイブ棚の伝票はきれいに貼られていますが、相手が求めているのはこの紙ではなく、その電子インボイスそのもの——署名・捺印を検証でき、フィールドを読み取れ、票面が改変されていないことを証明できるものです。システムを探し回っても見つかるのは撮影画像と印刷物だけで、そこで初めて財政部6号文の「同時に保存すべき」が注意喚起ではなく厳格な要件だと気づきます。Kailing Technologyは費控とアーカイブの連携に取り組む中で、最も多く遭遇するのがこの場面です:承認・支払・記帳はどれも欠けていないのに、そのファイルだけが出せないのです。
▍一、6号文が管理するのはどの部分か:受信からアーカイブまでの一連の流れ
ここで言う6号文は、財政部と国家档案局が共同で発布した財会〔2020〕6号文書です。タイトルの「電子会計証憑の経費精算・記帳・アーカイブ化の規範」という文字が範囲を明確にしています:アーカイブ化の瞬間だけでなく、証憑が企業に入った時点からアーカイブ庫に入るまで一貫して管理します。
- 管理する証憑は請求書だけではない。増値税電子インボイスのほか、財政電子票据、電子鉄道乗車券、航空機行程表といった電子的形式で生成・伝送される凭证も同様に対象であり、経費精算でよく見られる幾つかの種類は逃れられない。
- 電子形式のみを使用するには、条件を備える必要がある。証憑の受領、経費精算、記帳、アーカイブは情報システム内で完了する必要があり、伝送・保存は安全で信頼できるものでなければならず、アーカイブ側は受け止め管理し取り出せなければならない——これは一貫したシステムを指し、ある环节にツールを追加するだけでは済まない。
- 印刷しても電子ファイルは欠かせません。紙形式で経費精算・記帳する場合、その紙を生成した電子証憑も併せて保存する必要があり、一方を他方に置き換えるものではありません。
第三条は最も読み落とされやすい。多くの企業は「印刷して製本すれば問題ない」とだけ覚え、電子ファイルを過程ファイルとして削除し、誰かがアーカイブを照会しに来て初めて気づく:疑問に応答できるものがなくなったと。
▍二、認識の誤り:インボイスの「外観」をインボイスそのものと見なす
スクリーンショットでよいのか、印刷物は有効か、これは実務で最もよくある意見の相違です。根本は、多くの人が「票面が見えればインボイスがあるのと同じ」とデフォルトで考えていることにありますが、版面はあくまで外観にすぎず、それを真に証憑たらしめるものはファイルの中に隠されています。
- 外観は変更できるが、ファイルは変更できない。画像と紙面はピクセルとインクであり、一つの数字を変えても肉眼では見分けがつきません;ファイル内のデジタル署名は票面内容と結びついており、少しでも動かせば検証に通りません。
- 外観には検証入口がない。署名・捺印は対応するツールで開かないと検証できません。スクリーンショット、転送保存、圧縮を何度か経ると、署名・捺印情報はとっくに失われ、残るのはインボイスに似た画像だけです。
- 外観ではフィールドを読み取れない。番号、日付、売り手税番号、金額と税額は、画像上では識別に頼って推測するしかありませんが、データファイル内では直接取り出せるフィールドであり、検証、重複判定、証憑マッピングのすべてがこれに依存しています。
▍三、PDF、OFD、XMLはそれぞれ誰に対して責任を負うか
全面デジタル化電子インボイス(全電インボイス)は、電子税務局から取得する際に通常3つのファイルがあります。多くの人は同じインボイスの3つのダウンロード形式だと思い、どれか1つを残せばよいと考えますが、実際にはそれぞれの役割が異なります。人に見せるもの、機械に読み取らせるもの、インボイスが改ざんされていないことを証明するものがあります。
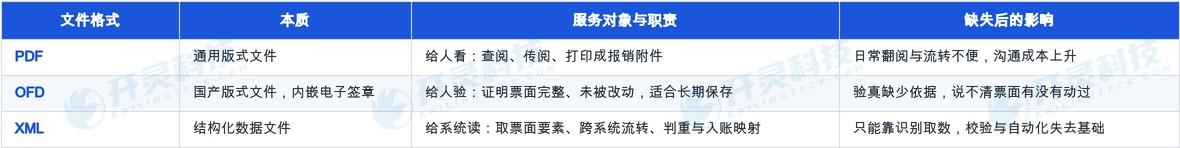
三者が合わさって初めて完全な一枚の証憑となります:版式は人の側を管理し、データはシステムの側を管理し、署名は「信頼できるかどうか」を管理し、確実な方法は取得時に三つを一緒に取得することです。
▍四、監査と税務調査の調書時、それぞれどの書類を見るべきか
普段は違いが見えず、書類を調べる瞬間に明らかになります。検査担当者の質問は3つを避けられず、それぞれが異なるファイルに対応します。
問題一:この票は本物か、ステータスはどうか
それに答えるには、票面要素を正確に抽出し税務側と照合する必要があります。データファイルはデータ取得の根拠であり、システムに残された検査記録はプロセスの裏付けです。
問題2:票面が改ざんされていないか
これは版式ファイル内のあの電子印章の職責であり、再検証すれば結論が出る。スクリーンショットやコピーに替えれば、双方の言い分だけが残る。
問題三:帳簿上の数字と票上の数字は一致しているか
記帳金額、税額、売り手が証憑、精算書と一対一で対応しているか、インボイスのフィールドと帳簿のフィールドを並べて比較する必要があります:フィールドはデータファイルから来ており、対応関係はシステムが保存する関連記録に依存します。
▍五、実装の難所:ソースファイルは通常この三箇所で失われる
第一に、入り口で手にするのはファイルではない
従業員が票を受け取って気軽にスクリーンショットを撮ってアップロードすると、システムに入るのは最初から最後まで画像だけで、本当のファイルは個人のチャットウィンドウに残り、携帯を替えると消えてしまいます。ある設計コンサルティング会社の自主点検で、前年度の多くの電子インボイスがシステム内に画像しかなく、一つ一つ発行元に連絡して再取得するしかなかったことが判明しました。
第二に、書類が個人の手元に散在し、企業に統一的な票プールがない
あるものはメールに、あるものはカードケースに、あるものはチャット履歴に眠っています。個別に見ればすべて存在しますが、まとめると完全なリストを出せず、担当者が異動すると持ち主不明の状態になります。
三つ目は精算とアーカイブが2つのチーム、2つの時点に分属している
経費精算は入帳まで管理し、アーカイブは別のチームが集中整理し、その間に一定の期間があり、経費精算添付はプロセスファイルとして削除され、後で探しても得られません。ある製造企業グループはアーカイブを四半期末に統一して行い、毎回過去数ヶ月の票据来源を遡る必要がありました。
3つの位置に共通するのは、いずれもアーカイブの段階ではないという点です。有効な方法は末端に整理作業を追加することではなく、ファイルを取得する時点をインボイスが入ってきた瞬間に前倒しすることです。自社のどこが違うかを知りたければ、実際のインボイス1枚で試してみてください:スキャン後に取得するのは3つのファイルか1枚の画像か;リストで元ファイルを開けるか;アーカイブ側で1件の精算を照会し、伝票・票・受領書が一式揃っているか。
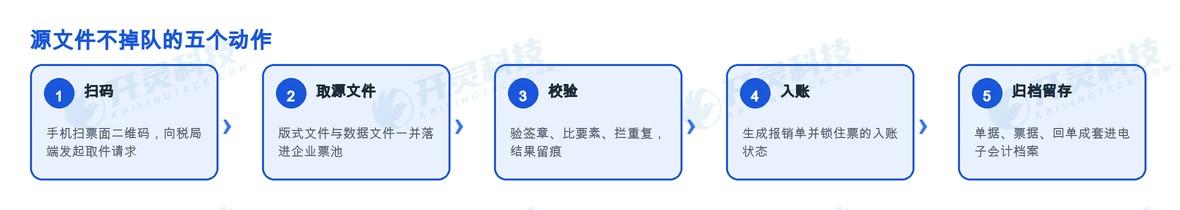
▍六、Kailing Technologyのやり方:取り戻したファイルの時点を最も前に引き上げる
上記三つの位置に沿って、Kailing Technologyは霊動経費精算において、ファイルを添付ではなくインボイスの一部として扱うという考え方である。
- 入るとファイルを取得。従業員が票面のQRコードをスキャンすると、システムが税務署側でPDF、OFD、XMLをまとめて取得し、票プールに落ちる最初からファイルであり写真ではありません。検証と取得は一つの動作です。
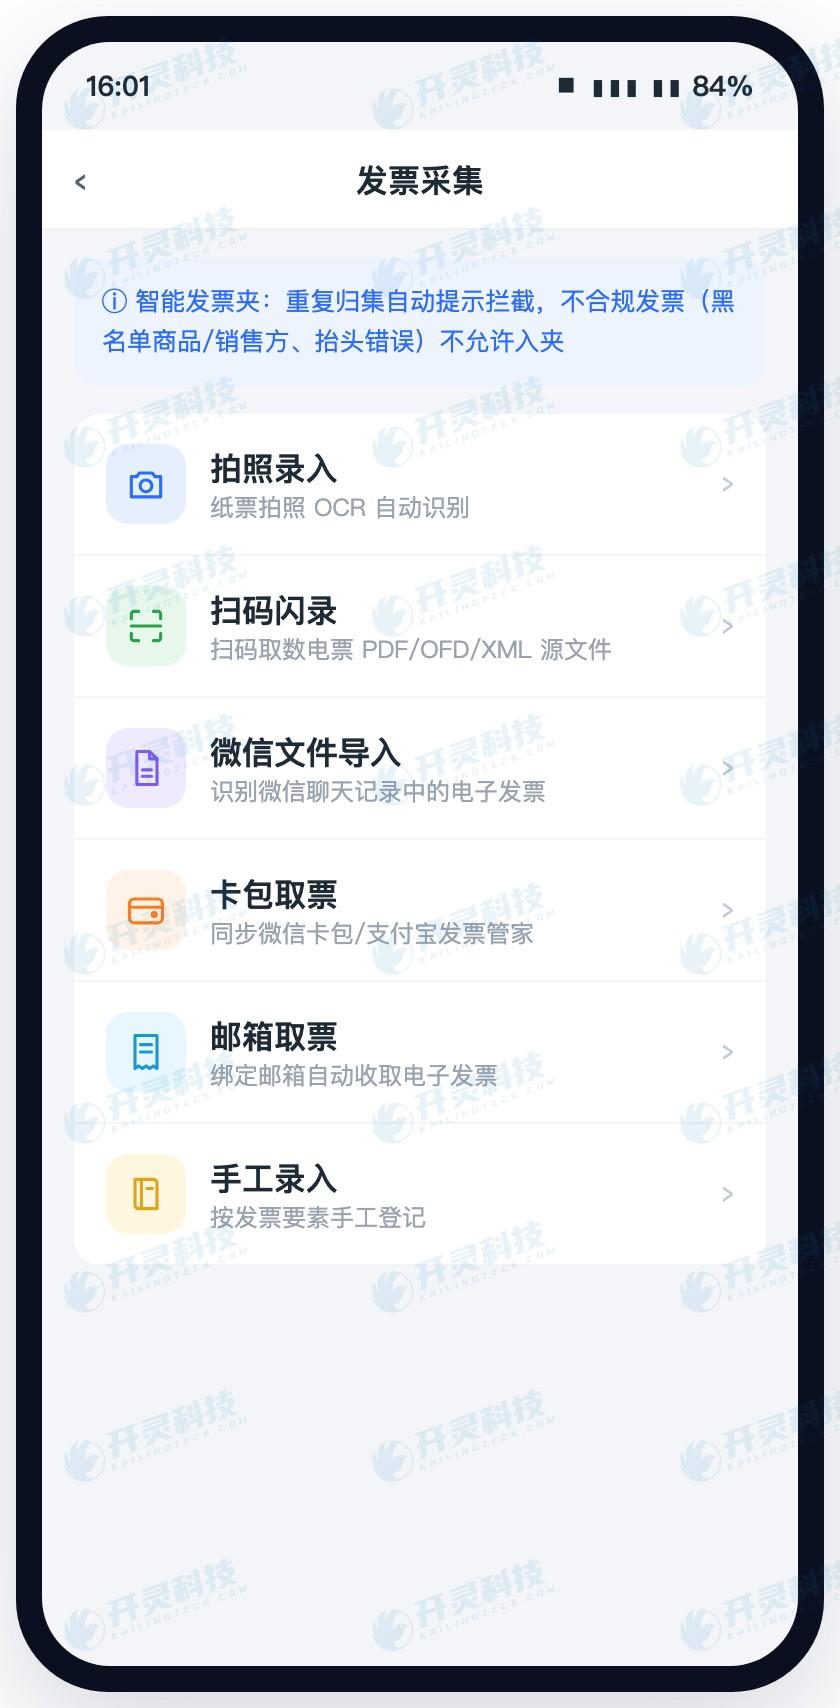
- 散在する証憑を一つのプールに集約する。スキャンと手入力以外に、WeChatカードパックに入っているもの、チャット記録で他人から送られたもの、メールで受信したもの、紙票の撮影も、同じ票夾に集約できる;同じインボイスを再度集約すると通知が出て、重複追加は許可されない。
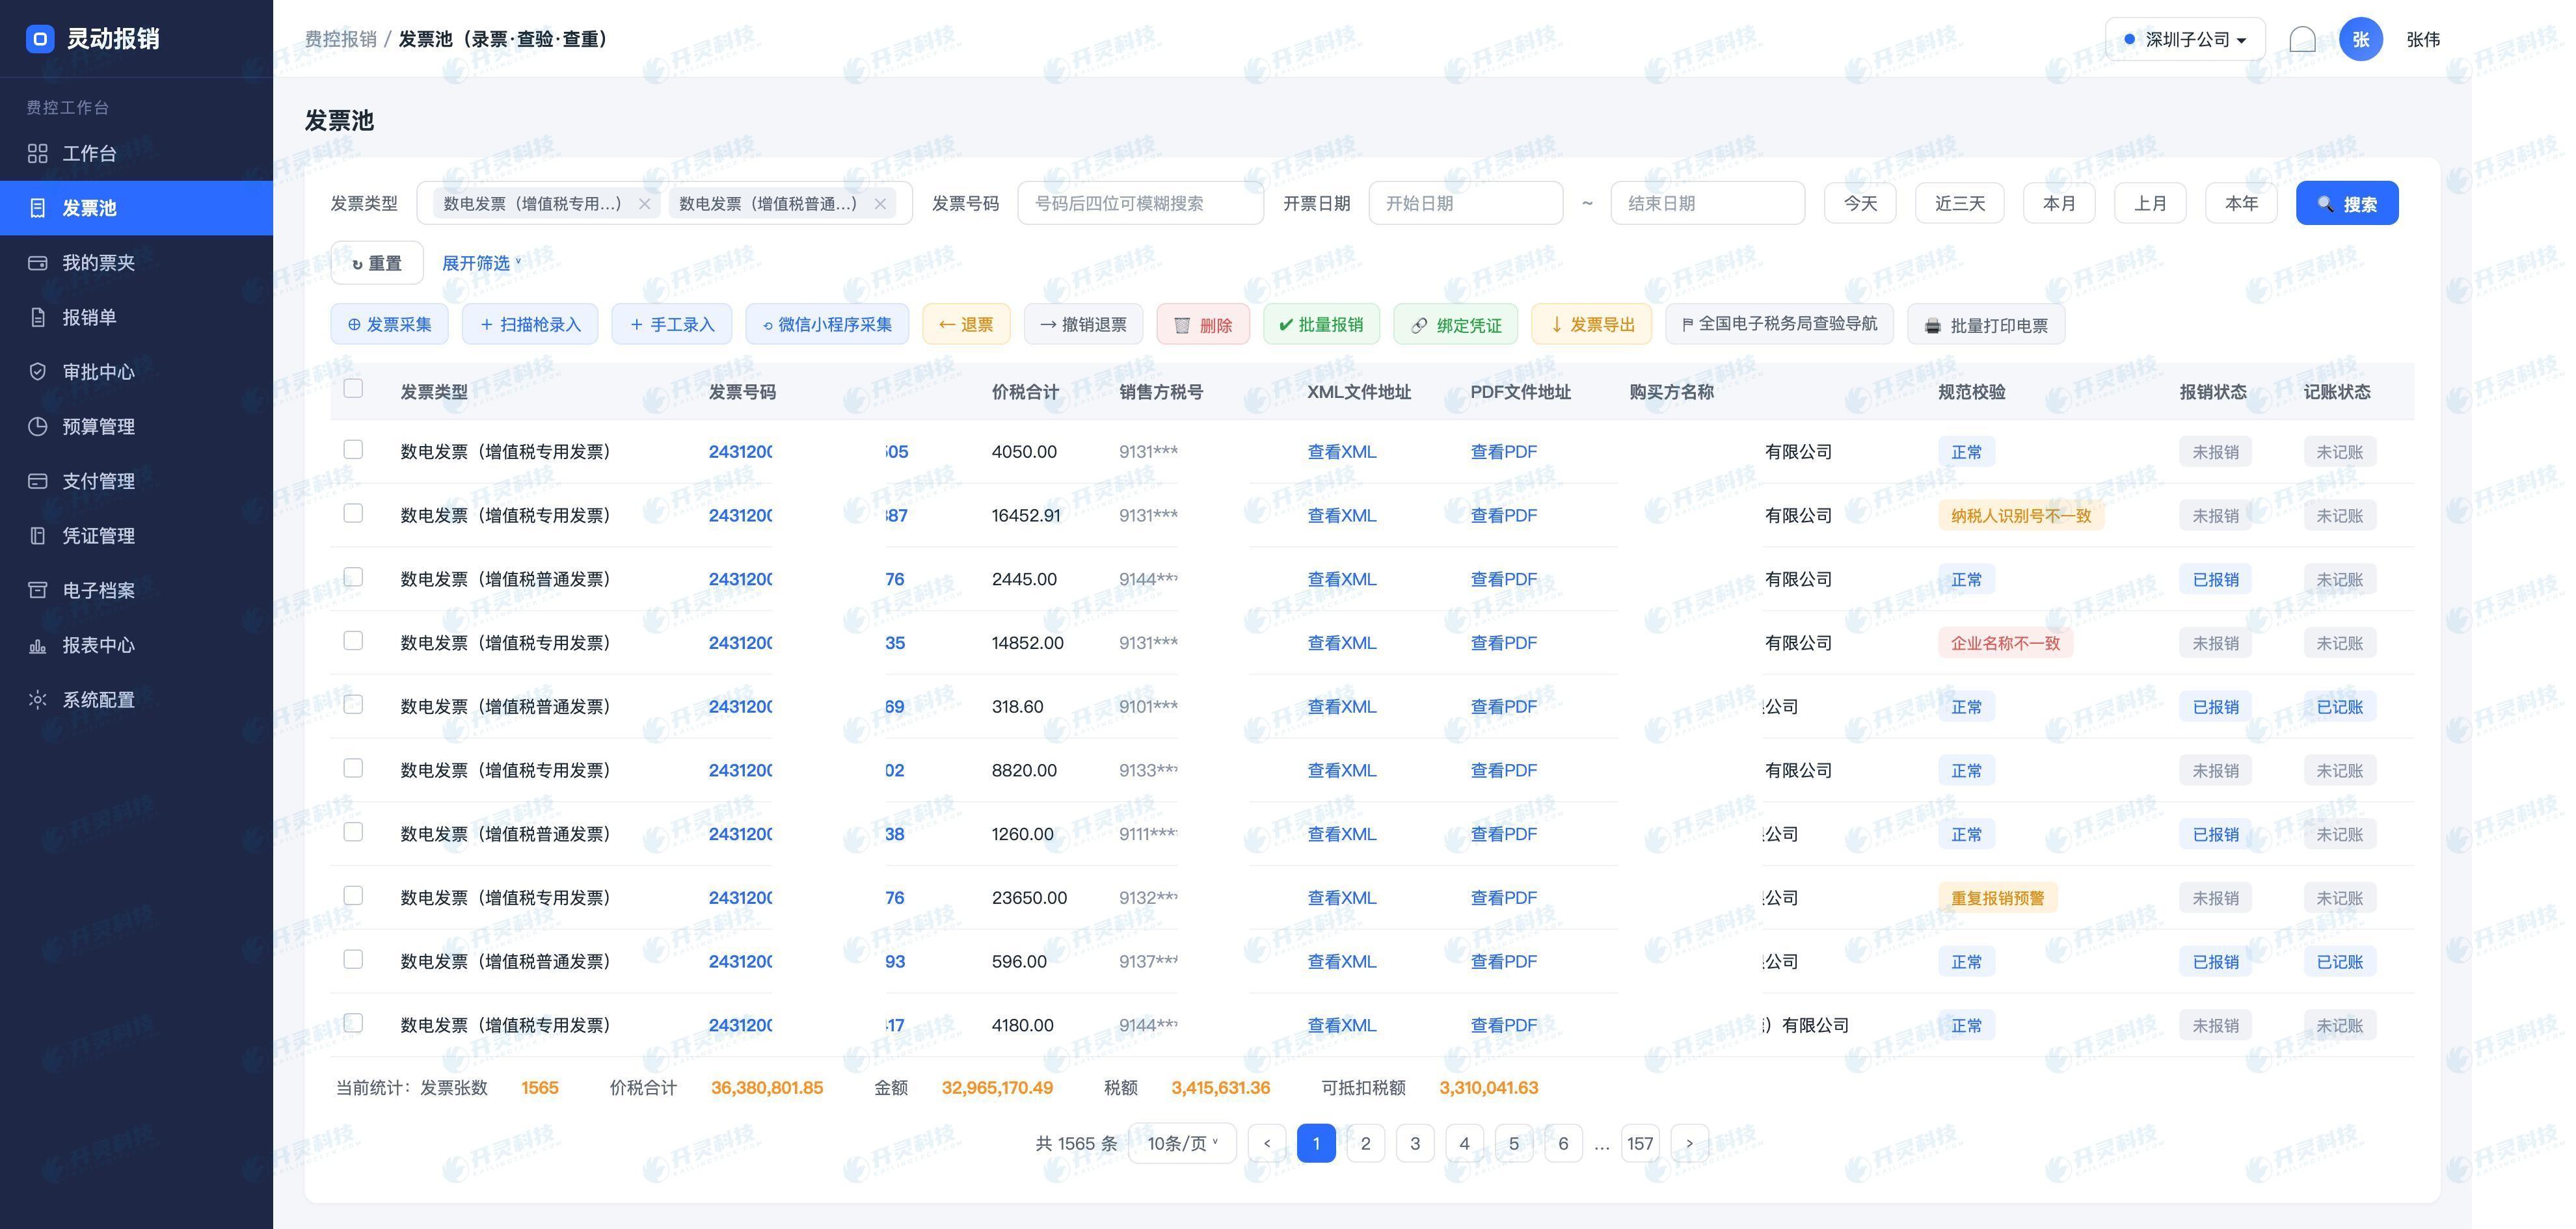
- 入口でまず一度検証を通します。宛名が正しいか、税号に誤りがないか、住所・電話・銀行口座番号が自社のものかを、システムが項目ごとに比較します。紙票番号は税局端で再度照合し、電子票は署名が改ざんされていないかを検証します。結果は直接インボイス上に表示され、不一致の場合は税号不符か企業名称不符かを指摘し、非コンプライアントのものはフォルダへの投入を禁止に設定できます。
- 記帳とアーカイブは同一のアクションです。経費精算が開始されると、このインボイスの税務側の記帳状態がロックされる;記帳時に三つのファイルが伝票とともに保存され、電子会計アーカイブと打通したチャネルに沿って同期して格納され、後日アーカイブを照会すると伝票、インボイスファイル、銀行受領書が一式で提示される。
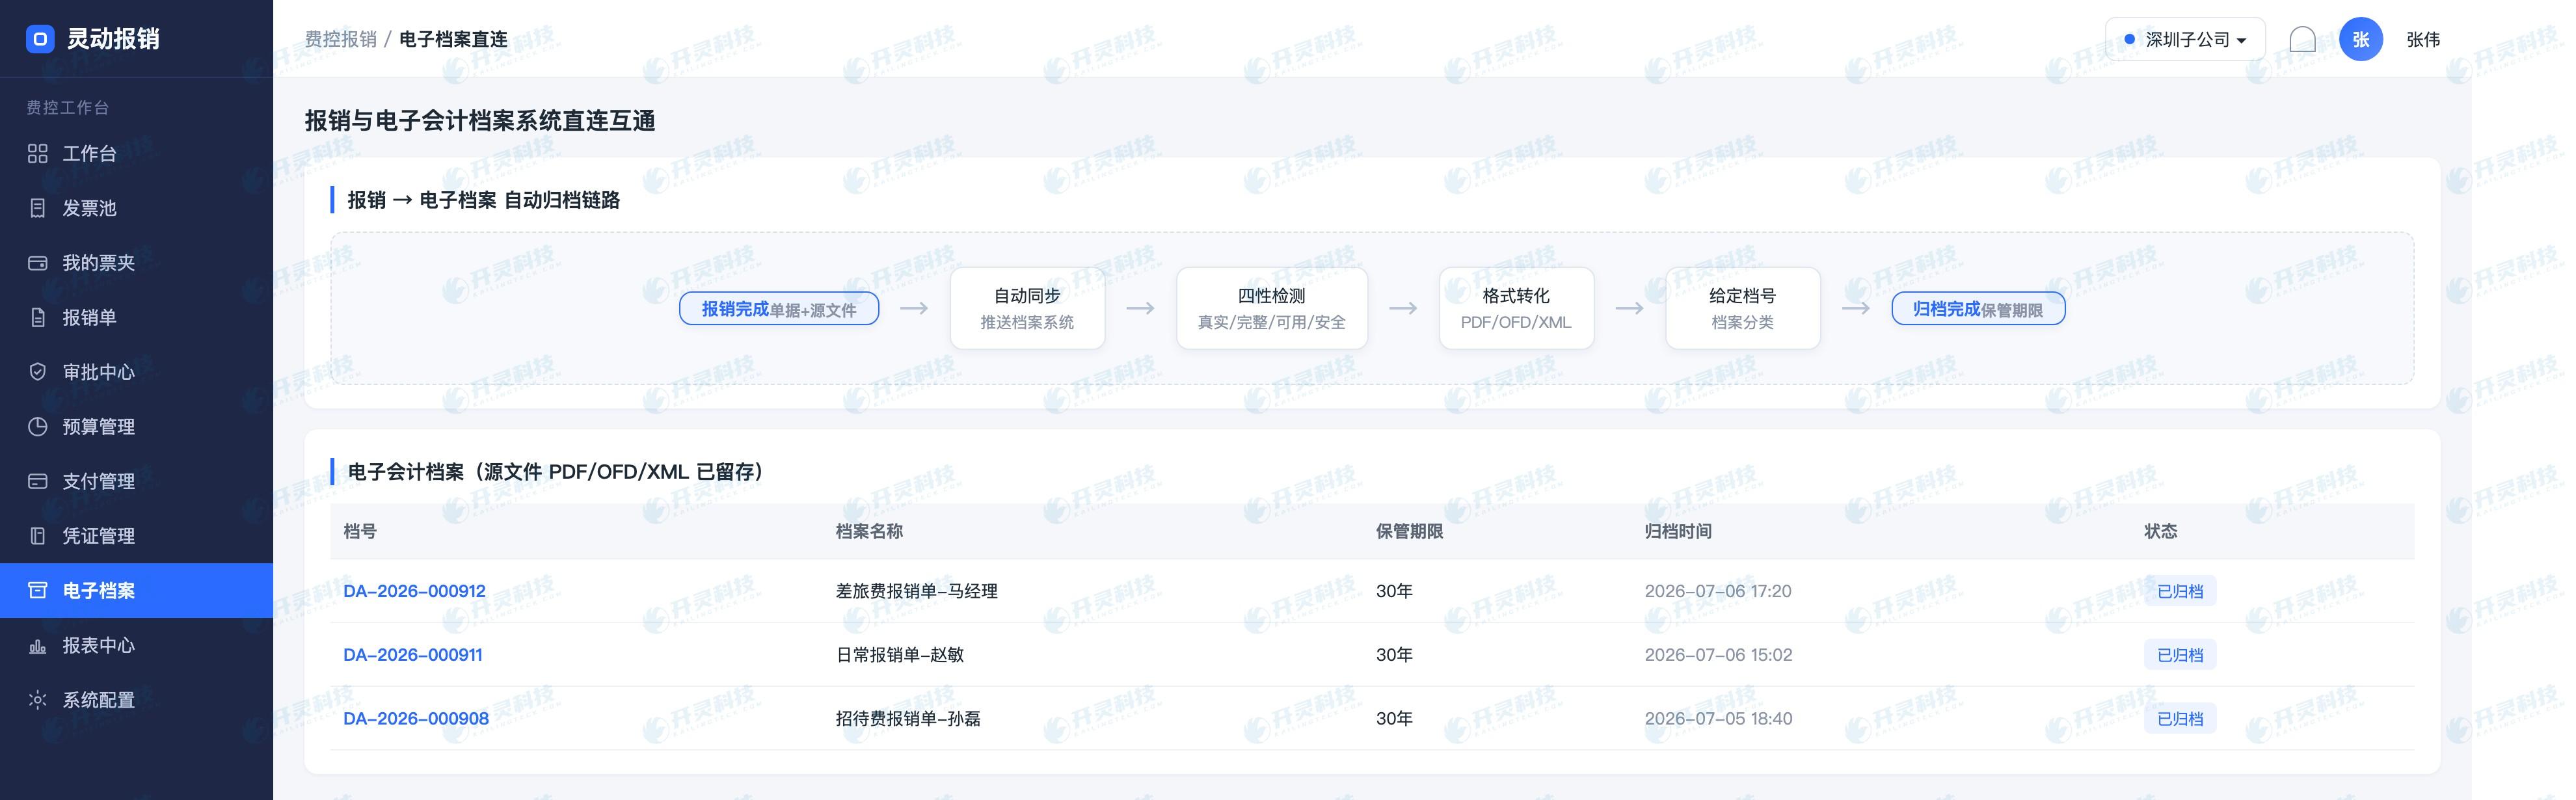
Kailing Technologyがサービスを提供する企業にとって、6号文コンプライアンスはむしろ業務フローが円滑に回った自然な結果です。月末に追加で整理作業を抱える必要もなく、誰かが照会に来るまで書類を補充する必要もありません。
▍よくある質問 FAQ
Q:監査で資料提出を求められた際、結局どの文書を提供すべきですか?
A:できるだけ3点すべてを揃えるべきです。署名・捺印付きの版式ファイルは票面が改変されていないことを示し、データファイルは票面要素と帳簿上の数値が一致するかの照合に用い、汎用版式ファイルは閲覧・印刷に便利です。1点だけでは、しばしば一つの問いに答えられません。
Q:印刷物を既に貼付・製本済みの場合、システム内の電子版は削除してもよいですか?
A:できません。6号文は紙形式での経費精算・記帳について明確に記載しており、この紙を生成した電子証憑も同様に保存する必要があります。それを消すことは、将来自己証明する根拠を一緒に消すことになります。
Q:電子会計証憑をアーカイブした後、どのくらい保存する必要がありますか?
A:『会計アーカイブ管理弁法』(財政部 国家档案局令第79号)に従って執行し、会計証憑類は30年です。電子形式での保存も同様に可読・検証可能・利用可能である必要があり、アーカイブシステムによる統一管理を推奨します。
Q:導入前の古い証憑にファイルがなければ、後から補えますか?
A:発行側にまだ連絡が取れる場合は再提供を依頼してください。補えない場合は、制度に規範的収集の起算時点を明記し、既存のイメージと業務裏付資料を保持し、新規発生の伝票はすべて規範フローに組み込み、欠落を拡大させないことを推奨します。
自社の全面デジタル化電子インボイス1通がPDF、OFD、XMLの3ファイルを完全に取得できるか知りたい方は、Kailing Technologyと一緒に経費精算記帳からアーカイブ保存までのこのプロセスを走り通しましょう:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:
販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、各領域のデジタル化プロセスを全方位的に推進。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:財政部6号文,財会〔2020〕6号,電子会計証憑経費精算・記帳・アーカイブ,インボイスソースファイル,OFD,XML,インボイス検証,電子会計アーカイブ,経費管理精算システム,Kailing Technology,霊動精算
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京