
個人事業主の月間インボイス発行額5万元の場合の個人所得税はいくら?2026年の計算とコンプライアンス要点
個人事業主の月間インボイス発行額5万元の場合の個人所得税はいくら?2026年の計算とコンプライアンス要点
「1か月のインボイス発行額が5万元」という情報だけでは、その月または年間の事業所得の個人所得税を算出することはできない。インボイス発行額は売上データであり、事業所得税の課税基礎は年間収入、原価費用、徴収方式、既予納税額にも依存する。増値税はまた別の判断基準である。まずこれらのデータ群を分けて初めて、検証可能な結果が得られる。
一、まずインボイス発行額、増値税、事業所得税を区別する
インボイス金額は利益でもなく、事業所得の課税所得額でもない。個人事業主が増値税小規模納税者に該当する場合、2026年から適用される月間売上高10万元、四半期納税の場合は四半期売上高30万元の課税最低限ルールについて、納税期限、実際の売上高、インボイスの種類およびその他の適用規定を踏まえて判断する必要がある。「インボイス発行額5万元」だけでは増値税免除を直接宣言することはできず、ましてやそれに基づいて個人所得税がゼロであると導くことはできない。一般納税者、異なる業務または合算計算の場合はそれぞれ確認する。
二、事業所得は年間データで計算する
帳簿記帳徴収を実施する個人事業主は、税法の規定に従い、1納税年度の収入総額から原価、費用、税金、損失、その他の支出および認められる過年度損失の補填を差し引いて課税所得額を計算する。支出は生産経営に関連するものでなければならず、真実かつ完全で適法な証憑と業務証拠を保存する。「インボイスがなければ一律に控除不可」と単純に断定することはできず、個人消費を経営原価に混入させることもできない。核定徴収を実施する場合は、主管税務機関が定める適用方式と核定情報に従って計算し、帳簿記帳の公式を流用してはならない。
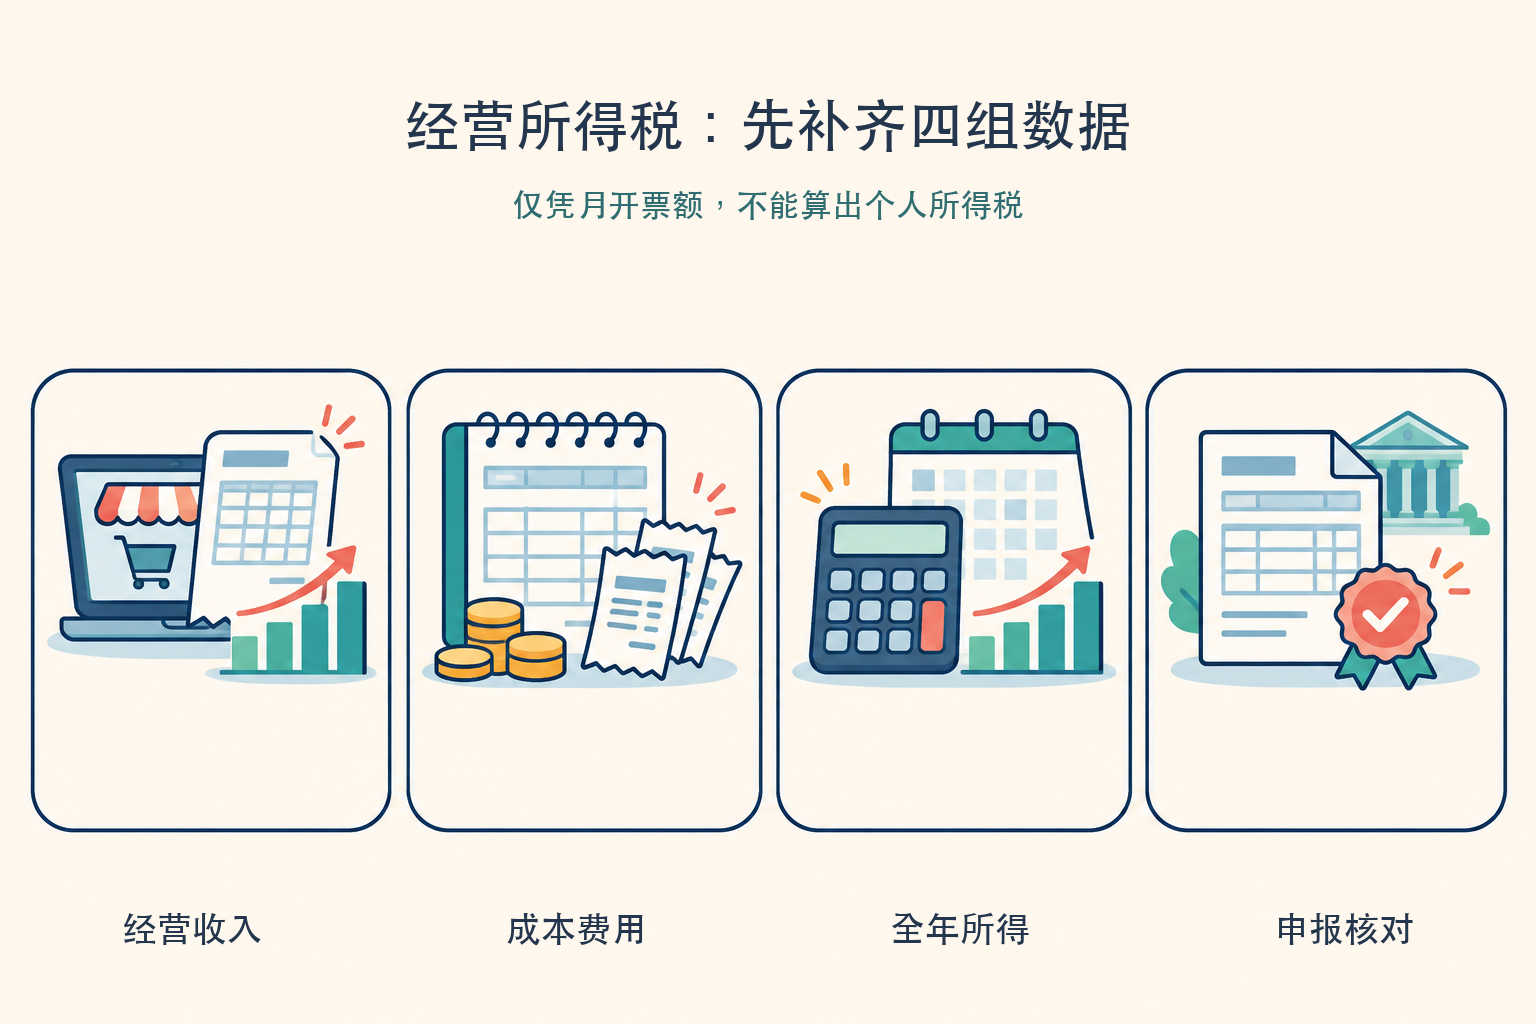
三、この5項目の資料を揃えてから試算する
少なくとも年間各月の実際の事業収入およびその他の事業所得、経営関連の原価費用と補填可能損失、帳簿記帳または核定徴収方式、同一納税年度に既に予納した税額、および適用される優遇政策を確認する。事業所得は年単位で計算し、月次または四半期ごとに予納する。予納申告は通常月次または四半期終了後15日以内に行い、年度確定申告は所得を得た翌年の3月31日までに行う。実際の申告経路と期限は当期の主管税務機関の案内による。
四、優遇措置を確認した後に追納か還付かを確認する
現行政策では、2027年12月31日まで、個人事業主の年間課税所得額が200万元以下の部分について個人所得税を半減徴収し、帳簿記帳徴収と核定徴収のいずれも適用可能である。優遇は規定に従って計算された税額に作用するものであり、インボイス発行額が半減する、または税率が固定で半減すると理解してはならない。最終的な納付額、既予納額、追納・還付額は申告書および税務機関のルールで確認する。
五、ツールで記録を残し、人的レビューを保持する
Kailing Technologyの財務会計および証憑関連製品は、売上、仕入、証憑データを整理する候補ツールとして活用できる。特定のソースデータの取得、証憑の自動生成、申告との連携が可能かどうかは、実際の製品バージョン、ライセンス、地域、プロジェクト実施により異なる。事業所得税は依然として担当者が徴収方式、課税基準、申告結果を確認する必要がある。
したがって、「月間インボイス発行額5万元」に汎用的な個人所得税額は存在しない。まず事業データで年間試算を行い、その後現在の申告書および主管税務機関の情報と照合する。
検証根拠
財政部・税務総局2026年増値税課税最低限公告;「個人事業主個人所得税計算方法」;個人所得税の自主申告に関する問題の公告;個人事業主の個人所得税半減徴収政策の解説。
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京