
記帳・税務申告会社の選び方:2026年に「自動」の罠を避けるための検収チェックリスト
記帳・税務申告会社の選び方:2026年に「自動」の罠を避けるための検収チェックリスト
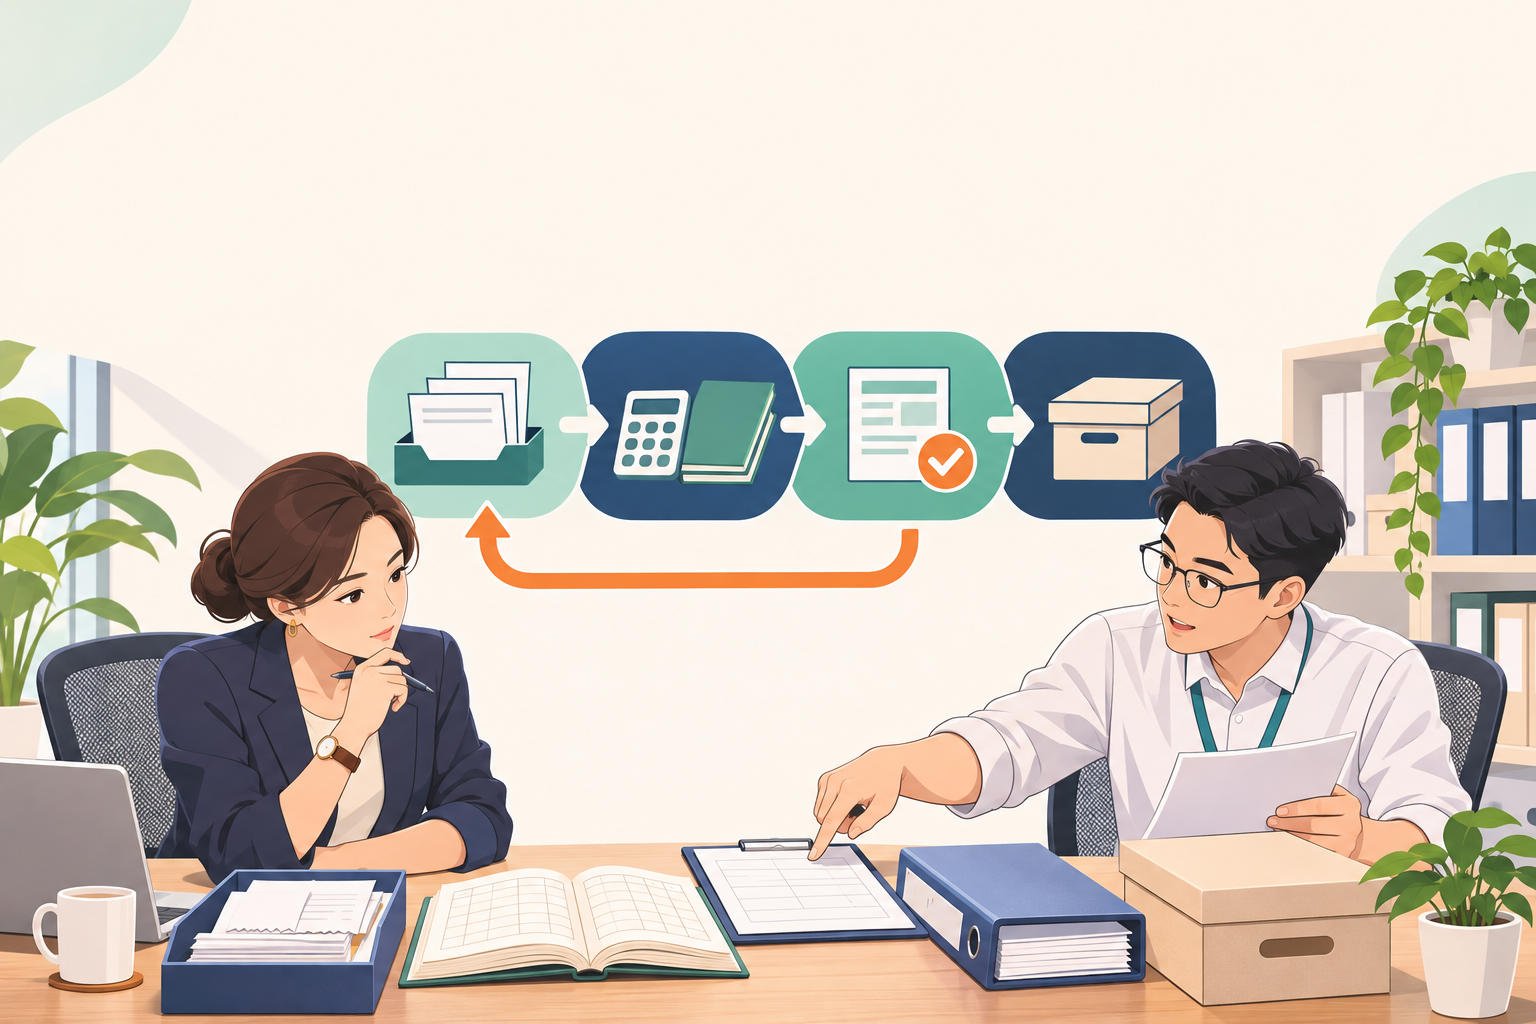
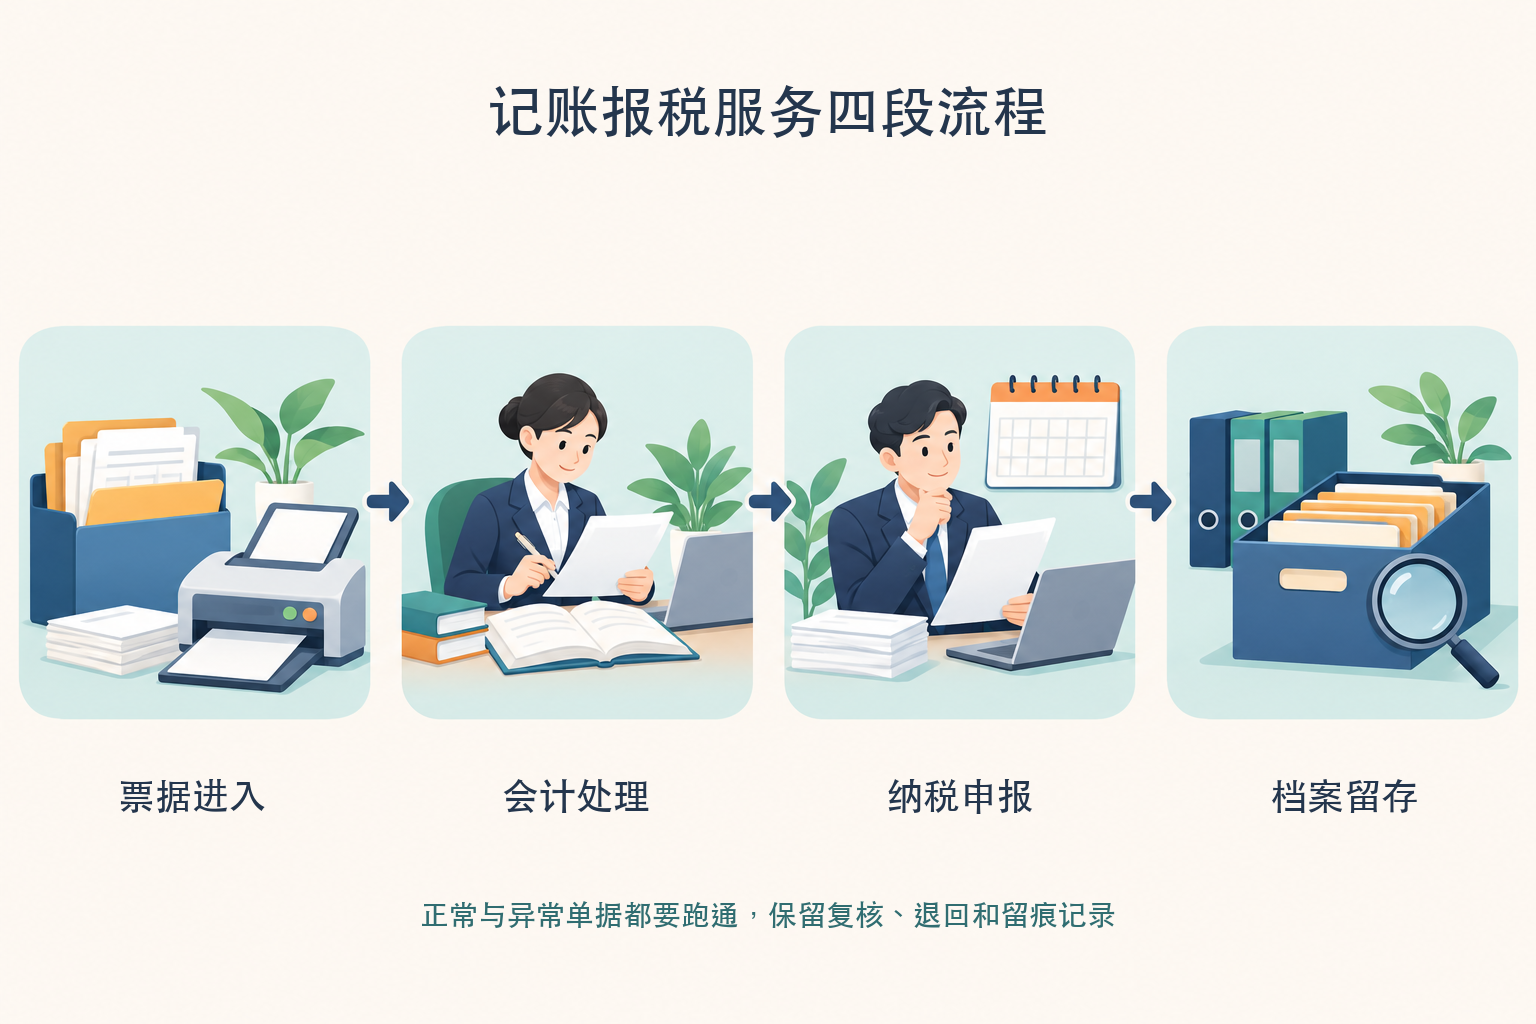
記帳・税務申告会社を選ぶ際は、企業の正常な伝票と異常な伝票を持参し、伝票の受領、会計処理、税務申告、アーカイブ保管の4段階のプロセスを順に検収する。実際に対応する地域、税目、インターフェース、人による再確認、失敗時の処理を検収記録に記載することは、「ワンクリックで完了」という宣伝よりも根拠がある。
一、伝票の受領:まず識別と記帳を区別する
候補のサービス提供者に、マスキング済みのインボイス、銀行領収書、契約を用いて、資料の受領、項目識別、重複チェック、原本の関連付け、誤りの返却をデモさせる。OCRが抽出するのは候補データであり、原始伝票の審査に代わるものではなく、正しい会計伝票が形成されたことを自動的に証明するものでもない。相手が自動取得が可能と主張する場合は、データの出所、認可方式、地域、インターフェースの範囲を確認する。農産物の買い付けや再生資源の回収に関わる場合は、特殊な業務ルールと伝票の連鎖を別途確認すべきである。
二、会計処理:ルール、再確認、取り消しを検証する
仕入、販売、返品、期間をまたぐ費用のサンプルを用いて、勘定科目のマッピングを誰が維持するのか、伝票生成後に誰が再確認するのか、誤りをどのように取り消し・訂正するのか、業務伝票と伝票が相互に追跡できるかを確認する。Kailing Technologyの財務会計、伝票識別などの製品を候補案に含めることができる。システム間で自動的に連携できるか、どの程度まで可能かは、具体的なバージョン、設定、プロジェクトの検収に基づいて判断すべきである。財政部「代理記帳基礎業務規範(試行)」は、代理記帳機関が品質管理を確立することを求めており、システムの通知を最終審査とみなすことはできない。
三、税務申告:地域、税目、申告結果を確認する
ある機関を選んで申告サービスを依頼する場合、誰が申告データを準備し、誰が確認し、誰が提出し、誰が受理フィードバックと納付状況を確認するかを明確にすべきである。企業所在地と実際の税目を用いてデモを行い、インターフェースが非対応、申告失敗、データ不一致の場合の処理経路を記録する。いわゆる自動データ取得や直接申告の能力は、認可、税務プラットフォームのルール、地域、税目、実施範囲に影響される。宣伝上の「ログイン不要」を、すべての地域と税目で利用可能と解釈してはならない。税務申告に関する責任と委託関係は、契約と適用法に基づいて明確にすべきである。
四、アーカイブの保管:原本、メタデータ、移管可能性を確認する
サービス提供者に対し、伝票、帳簿、報告書、申告資料と関連原本の関連付け方法、および権限、バックアップ、検索、エクスポート、協力終了時の移管リストを提示するよう求める。「会計アーカイブ管理弁法」と「会計情報化業務規範」に従い、電子会計アーカイブは真実性、完全性、可用性、安全性を保障すべきであり、電子的形式のみで保存できるかどうかは、適用条件を項目ごとに確認する必要がある。スキャンによる格納、自動分類、「関連付けによる製本」だけでは、単独でコンプライアンス上の結論を構成することはできない。
4段階のプロセスのデモ結果を同一の検収表に記入し、合格項目、手作業ステップ、失敗分岐、責任者、成果物を列挙する。契約前に、サービス機関の代理記帳資格と書面による委託契約を再確認し、ツールの能力とサービスの責任を混同しないようにする。
検証根拠
「代理記帳管理弁法」(2019年改正);「代理記帳基礎業務規範(試行)」;「会計アーカイブ管理弁法」;「会計情報化業務規範」。
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京