
個人所得税申告システム操作ガイド:2026年源泉徴収端末の全フローと間違えやすいポイント
個人所得税申告システム操作ガイド:2026年源泉徴収端末の全フローと間違えやすいポイント
源泉徴収義務者が居住者個人の給与・賃金所得の源泉徴収申告を行う場合、「人員情報—控除情報—収入計算—申告再確認—送信・納付—保管と更正」の6ステップで確認できる。「個人所得税源泉徴収申告管理弁法(試行)」では、毎月または毎回の源泉徴収・代行徴収税額は翌月15日以内に国庫に納付し申告書を送信すべきと規定されている。具体的な申告期間が法定休日に当たる場合は、税務機関の当期通知に従う。
本ガイドは自然人電子税務局源泉徴収端末の一般的な操作を手がかりとする。画面と選択可能な経路はバージョン、地域、税額所属期により変わる場合があるため、操作前に現在の画面の提示を確認すべきだ。Kailing Technologyの税務申告、リスク管理、電子会計アーカイブのソリューションは、データ整理と再確認の候補ツールとなり得る。特定のインターフェース、自動データ取得、送信機能をサポートするかは、実際のライセンスとプロジェクト検収に基づき確認し、申告責任は依然として源泉徴収義務者が負う。
一、まず人員情報と在職・雇用開始日を確認する
新規人員は氏名、証明書種類・番号、在職・雇用情報などを事実に基づき収集し、送信を完了してフィードバックを確認する。証明書情報が一致しない場合はまず原本資料を確認し、給与表を書き換えるだけで検証を回避してはならない。従業員が退職した場合、実際の状況に基づき退職日を入力して送信する。税務機関の2026年の操作回答によれば、一部の新版源泉徴収端末ではローカルの「人員状態」フィールドが廃止されているため、「退職翌月に非正常とマークする」を汎用手順としない。人員情報の変更と過去の申告更正もそれぞれ処理する。
二、特別附加控除の年度と配分を確認する
従業員が個人所得税APPなどのチャネルで申告し源泉徴収義務者を指定した後、単位は源泉徴収端末でダウンロード・更新する。ダウンロードできない場合は、まず控除年度、指定単位、氏名・証明書情報が一致しているか確認する。翌年も引き続き単位で控除を受ける必要がある場合、納税者は毎年12月に翌年の情報を確認する。適時に確認しない場合、単位は翌年1月から控除を停止し、確認後は規定に従って処理できる。
子女教育特別附加控除の現行基準は1人あたり月2000元で、父母は一方が100%控除、または双方が各50%控除と約定できる。双方が各100%控除することはできない。住宅ローン利息と住宅家賃の控除は同一納税年度に同時に享受できない制限があり、確認時には納税者および配偶者の状況を踏まえるべきだ。控除資格と資料は納税者が真実に申告し、財務は「システムが自動的に提示する」ことを唯一の統制にしてはならない。
三、累計源泉徴収法に基づき収入と税額を確認する
居住者個人の給与・賃金は通常、累計源泉徴収法により月次計算する。累計源泉徴収予定納税所得額=累計収入-累計非課税収入-累計基礎控除費用-累計特別控除-累計特別附加控除-累計法令に基づき確定したその他の控除。当期源泉徴収予定納税額=累計源泉徴収予定納税所得額×源泉徴収率-速算控除額-累計減免税額-累計源泉徴収済税額。結果が負の場合は暫定的に還付しない。一般的に、累計基礎控除費用は月額5000元に納税者の当年当月末までの当単位における在職・雇用月数を乗じて計算し、特別な政策は別途確認する。
給与表、社会保険・住宅積立金明細、控除情報、前期累計データと照合し、税額所属期および人員範囲を確認する。遡及支給給与、退職後の収入、年間一時賞与は収入の性質および現行政策に基づいて処理すべきであり、「当期に合算」または「必ず分離課税」という一言だけで性質を決めることはできない。条件を満たす年間一時賞与は、2027年12月31日まで分離課税を選択でき、当年の総合所得に合算することもできる。
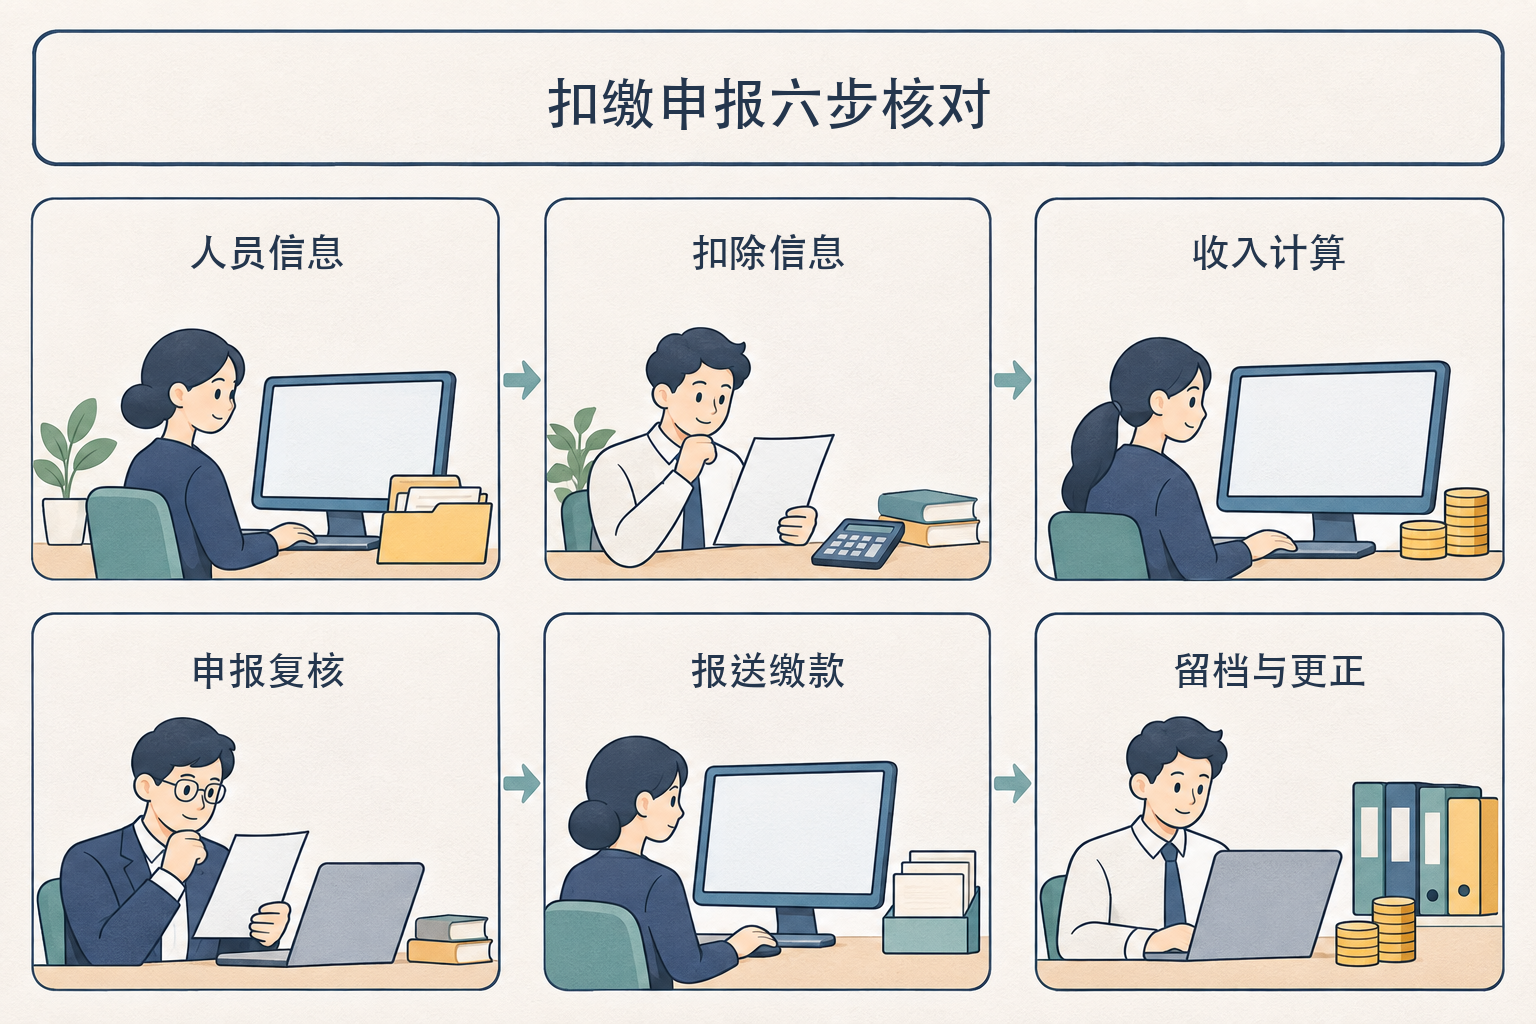
四、送信前に再確認し、送信後はステータスに応じてエラーを処理する
送信前に申告人数、収入合計、累計控除、税額と台帳を確認し、操作者と確認者を確定する。申告成功後に記載誤りを発見した場合、申告期間内に納付済みかどうかを区別すべきだ。税務機関の操作回答によれば、申告成功・未納付かつ申告期間内の場合は、システムが許容する経路で無効化後に再申告または更正できる。納付済み、または未納付だが申告期間を過ぎた場合は、更正申告の手続きに従って処理する。過去の総合所得申告の更正は、後続の所属期を月ごとに処理する必要がある場合があり、具体的には源泉徴収端末の提示と主管税務機関の回答に従う。期限超過の追納税額に関わる場合、延滞金は実際の状況と規定に基づき判断し、毎回の更正で必ず延滞金が発生するとは断言できない。
申告書、納付証憑、人員異動記録、控除情報および更正説明を保存し、適用される会計アーカイブおよび個人情報保護の要件に従ってアクセス権限を管理する。電子アーカイブシステムは資料の関連付けを支援できるが、申告の確認や資料の真実性審査に代わるものではない。
検証根拠
国家税務総局公告2018年第61号;国家税務総局公告2023年第14号;財政部 税務総局公告2023年第30号;広西税務2026年退職者操作回答;遼寧税務更正申告回答。
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京